
<<Relato oficial – La verdad y la mentira>>
“Leo con sorpresa, que el **Ayuntamiento de Córdoba mantiene congelados los impuestos en 2027 con una variación real del -0,12%**.
La junta de gobierno local ha dado luz verde al proyecto de las ordenanzas municipal que regularán la fiscalidad del próximo año, que en su conjunto registran una bajada del 0,12% en los impuestos municipales, según ha anunciado la edil de Hacienda, Blanca Torrent”.
1.- Consideraciones previas – Una falacia aritmética del -0,12 %.
Desde una perspectiva jurídico-tributaria estricta, el anuncio de una reducción ponderada del -0,12 % en las ordenanzas fiscales carece de impacto material en la capacidad económica del contribuyente, ya que, *esta cifra opera como un mero espejismo estadístico que enmascara un incremento neto de la presión fiscal global en la ciudad*.
El análisis conjunto de los impuestos directos, la revisión de los valores bases y el alza sistemática de las tasas por prestación de servicios públicos esenciales evidencia un encarecimiento estructural, que recae directamente sobre los ciudadanos.
2.- Impuestos directos – (Subida velada en el IBI y la Plusvalía).
**Impuesto sobre Bienes Inmuebles (IBI): Aunque el discurso institucional defiende una “congelación”, el tipo de gravamen del IBI urbano se mantiene en el 0,5081 %. En la mecánica tributaria, mantener el tipo de gravamen inalterado mientras los valores catastrales (la base imponible) se revisan al alza -o mientras el nuevo valor de referencia de Catastro empuja la valoración general del mercado inmobiliario- se traduce automáticamente en un aumento de la cuota íntegra y líquida exigible, **por lo que no hay congelación real de la carga tributaria, sino un aumento de la recaudación derivado de la inflación del valor del suelo**.
**Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (Plusvalía): De igual modo, este impuesto, que grava la transmisión de inmuebles, sigue actuando como un mecanismo de alta recaudación. Pese a las reformas impuestas por la jurisprudencia constitucional, la fijación de los coeficientes máximos locales sobre los periodos de generación del incremento de valor garantiza, que, salvo en transmisiones a pérdidas, el Ayuntamiento continúe maximizando el devengo impositivo en cada operación inmobiliaria.
3.- Tasas Municipales – (Encarecimiento de los servicios básicos -agua y basura-).
La verdadera dimensión de la subida de la presión fiscal se manifiesta en la contraprestación de servicios de recepción obligatoria, donde las entidades instrumentales del Ayuntamiento han aprobado alzas tarifarias significativas:
**Tasa de recogida de basuras (Sadeco): El Pleno ha aprobado un incremento del 2,2 % de la tasa de Sadeco para el ejercicio 2026. En términos reales, el recibo de la basura acumula sucesivos encarecimientos que elevan el coste del servicio de manera desproporcionada (alrededor de un 52 % de incremento acumulado).
**Tarifas de abastecimiento de agua (Emacsa): La empresa municipal de aguas ha consolidado una política de encarecimiento continuo. Para 2026 se ha aprobado una subida de la tarifa del 2,1 %. Además, ya está prevista y estipulada una nueva subida del 1,9 % para el año 2027. Resulta especialmente gravoso observar que este es el tercer incremento consecutivo aplicado por Emacsa, tras encadenar subidas previas del 5 % y del 10 %.
4.- Expansión del gasto corriente y blindaje retributivo.
<-Gasto estructural (Capítulo 2): Mientras se incrementa la tributación a través de las tasas y el IBI, la administración local adolece de una falta absoluta de contención presupuestaria. El aumento del gasto en bienes y servicios corrientes contradice el principio de austeridad y de eficiencia en la gestión del dinero público, ensanchando la estructura de costes fijos del Ayuntamiento.
<-Privilegios retributivos: A esta ineficiencia se le añade la paradoja de que los cargos públicos (alcalde y concejales) hayan consolidado subidas salariales del 2,5 %. Este incremento de la masa salarial política resulta aún más lesivo para la equidad fiscal, si se considera, que una parte sustancial de sus ingresos en concepto de dietas e indemnizaciones está exenta de tributación en el IRPF.
5.- Una mirada a la inflación – Deflactar la presión fiscal municipal.
La información disponible permite afirmar que Córdoba llega a septiembre en una posición especialmente vulnerable: “En agosto ya presentaba una inflación del 4,3%, superior a la media andaluza, con el transporte casi un 10% más caro que un año antes”.
El dato nacional de septiembre 4,9% de inflación general, 3,1% de subyacente y 5% deIPCA– confirma que el repunte se ha intensificado y que el principal detonante continúa siendo la energía.
La conclusión técnicamente correcta es que la inflación cordobesa previsiblemente seguirá elevada, pero su tasa exacta y el desglose por grupos de consumo deben quedar pendientes de la publicación definitiva del INE el 14 de octubre. En ese momento será posible determinar si Córdoba supera la tasa nacional, cuánto aumenta respecto del 4,3% de agosto y qué peso concreto tienen transporte, vivienda, alimentos, hostelería y servicios.
El ayuntamiento debería ajustar sus impuestos a la inflación para evitar que un contribuyente pague más impuestos si sus ingresos (retribuciones o sueldos) suben únicamente para compensar el aumento del coste de la vida, sin que haya ganado verdadero poder adquisitivo.
<<Conclusión>>
La rebaja del -0,12 % es irrelevante a efectos jurídicos y patrimoniales. La conjunción de un IBI inelástico frente a la revalorización de los inmuebles, una política de cobro agresiva en transmisiones patrimoniales (Plusvalía), y la sistemática subida de las tasas de agua (Emacsa) y basura (Sadeco), consolidan un escenario de severo aumento de la presión fiscal local. Todo ello sirve para financiar una estructura burocrática cada vez más costosa y unas retribuciones políticas al alza, configurando una política económica de marcado carácter expansivo y recaudatorio.
N.B. Imagen. (Relato oficial – La verdad y la mentira).
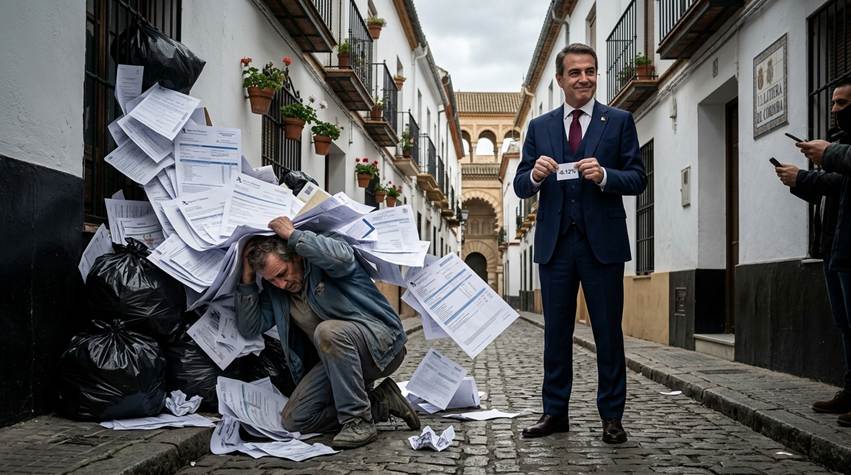
La imagen refleja de manera directa los puntos clave de nuestro análisis crítico:
- La avalancha de papeles y bolsas de basura: Representa la verdadera presión fiscal que asfixia al ciudadano. Los documentos y recibos simbolizan el inelástico IBI y la agresiva recaudación de la Plusvalía, mientras que las bolsas de basura y el entorno aluden directamente a las constantes subidas de las tasas de Sadeco y Emacsa.
- El ciudadano abrumado: Encarna a los contribuyentes cordobeses, quienes soportan el encarecimiento estructural de los servicios públicos esenciales en su día a día.
- El político impoluto y sonriente: Representa ese “blindaje retributivo” y la expansión del gasto corriente del que hablamos. Mientras el ciudadano es aplastado por el coste de la ciudad, la clase política mantiene sus privilegios (como esa subida salarial del 2,5 % y dietas exentas).
- El minúsculo cartel del “-0.12%”: Ilustra de forma irónica lo que en se describes en el artículo como la “falacia aritmética” y el “espejismo estadístico”. El político lo exhibe como un gran logro frente a la cámara (el relato oficial), mientras ignora por completo la montaña de impuestos reales que sepulta al ciudadano (la verdad de la calle).
Córdoba, 1 de octubre de 2026.
Fdo. Enrique García Montoya
Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.
Exconcejal Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.