Tag Archives: puntos

PRESIÓN TRIBUTARIA Y DEL GASTO PÚBLICO EN EL AYUNTAMIENTO DE CÓRDOBA – (ANÁLISIS CRÍTICO)

<<Relato oficial – La verdad y la mentira>>

“Leo con sorpresa, que el **Ayuntamiento de Córdoba mantiene congelados los impuestos en 2027 con una variación real del -0,12%**.

La junta de gobierno local ha dado luz verde al proyecto de las ordenanzas municipal que regularán la fiscalidad del próximo año, que en su conjunto registran una bajada del 0,12% en los impuestos municipales, según ha anunciado la edil de Hacienda, Blanca Torrent”.

1.- Consideraciones previas – Una falacia aritmética del -0,12 %.

Desde una perspectiva jurídico-tributaria estricta, el anuncio de una reducción ponderada del -0,12 % en las ordenanzas fiscales carece de impacto material en la capacidad económica del contribuyente, ya que,  *esta cifra opera como un mero espejismo estadístico que enmascara un incremento neto de la presión fiscal global en la ciudad*.

El análisis conjunto de los impuestos directos, la revisión de los valores bases y el alza sistemática de las tasas por prestación de servicios públicos esenciales evidencia un encarecimiento estructural, que recae directamente sobre los ciudadanos.

2.- Impuestos directos – (Subida velada en el IBI y la Plusvalía).

**Impuesto sobre Bienes Inmuebles (IBI): Aunque el discurso institucional defiende una “congelación”, el tipo de gravamen del IBI urbano se mantiene en el 0,5081 %. En la mecánica tributaria, mantener el tipo de gravamen inalterado mientras los valores catastrales (la base imponible) se revisan al alza -o mientras el nuevo valor de referencia de Catastro empuja la valoración general del mercado inmobiliario- se traduce automáticamente en un aumento de la cuota íntegra y líquida exigible, **por lo que no hay congelación real de la carga tributaria, sino un aumento de la recaudación derivado de la inflación del valor del suelo**.

**Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (Plusvalía): De igual modo, este impuesto, que grava la transmisión de inmuebles, sigue actuando como un mecanismo de alta recaudación. Pese a las reformas impuestas por la jurisprudencia constitucional, la fijación de los coeficientes máximos locales sobre los periodos de generación del incremento de valor garantiza, que, salvo en transmisiones a pérdidas, el Ayuntamiento continúe maximizando el devengo impositivo en cada operación inmobiliaria.

3.- Tasas Municipales – (Encarecimiento de los servicios básicos -agua y basura-).

La verdadera dimensión de la subida de la presión fiscal se manifiesta en la contraprestación de servicios de recepción obligatoria, donde las entidades instrumentales del Ayuntamiento han aprobado alzas tarifarias significativas:

**Tasa de recogida de basuras (Sadeco): El Pleno ha aprobado un incremento del 2,2 % de la tasa de Sadeco para el ejercicio 2026. En términos reales, el recibo de la basura acumula sucesivos encarecimientos que elevan el coste del servicio de manera desproporcionada (alrededor de un 52 % de incremento acumulado).

**Tarifas de abastecimiento de agua (Emacsa): La empresa municipal de aguas ha consolidado una política de encarecimiento continuo. Para 2026 se ha aprobado una subida de la tarifa del 2,1 %. Además, ya está prevista y estipulada una nueva subida del 1,9 % para el año 2027. Resulta especialmente gravoso observar que este es el tercer incremento consecutivo aplicado por Emacsa, tras encadenar subidas previas del 5 % y del 10 %.

4.- Expansión del gasto corriente y blindaje retributivo.

<-Gasto estructural (Capítulo 2): Mientras se incrementa la tributación a través de las tasas y el IBI, la administración local adolece de una falta absoluta de contención presupuestaria. El aumento del gasto en bienes y servicios corrientes contradice el principio de austeridad y de eficiencia en la gestión del dinero público, ensanchando la estructura de costes fijos del Ayuntamiento.

<-Privilegios retributivos: A esta ineficiencia se le añade la paradoja de que los cargos públicos (alcalde y concejales) hayan consolidado subidas salariales del 2,5 %. Este incremento de la masa salarial política resulta aún más lesivo para la equidad fiscal, si se considera, que una parte sustancial de sus ingresos en concepto de dietas e indemnizaciones está exenta de tributación en el IRPF.

5.- Una mirada a la inflación – Deflactar la presión fiscal municipal.

La información disponible permite afirmar que Córdoba llega a septiembre en una posición especialmente vulnerable: “En agosto ya presentaba una inflación del 4,3%, superior a la media andaluza, con el transporte casi un 10% más caro que un año antes”.

El dato nacional de septiembre 4,9% de inflación general, 3,1% de subyacente y 5% deIPCA– confirma que el repunte se ha intensificado y que el principal detonante continúa siendo la energía.

La conclusión técnicamente correcta es que la inflación cordobesa previsiblemente seguirá elevada, pero su tasa exacta y el desglose por grupos de consumo deben quedar pendientes de la publicación definitiva del INE el 14 de octubre. En ese momento será posible determinar si Córdoba supera la tasa nacional, cuánto aumenta respecto del 4,3% de agosto y qué peso concreto tienen transporte, vivienda, alimentos, hostelería y servicios.

El ayuntamiento debería ajustar sus impuestos a la inflación para evitar que un contribuyente pague más impuestos si sus ingresos (retribuciones o sueldos) suben únicamente para compensar el aumento del coste de la vida, sin que haya ganado verdadero poder adquisitivo.

<<Conclusión>>

La rebaja del -0,12 % es irrelevante a efectos jurídicos y patrimoniales. La conjunción de un IBI inelástico frente a la revalorización de los inmuebles, una política de cobro agresiva en transmisiones patrimoniales (Plusvalía), y la sistemática subida de las tasas de agua (Emacsa) y basura (Sadeco), consolidan un escenario de severo aumento de la presión fiscal local. Todo ello sirve para financiar una estructura burocrática cada vez más costosa y unas retribuciones políticas al alza, configurando una política económica de marcado carácter expansivo y recaudatorio.

N.B. Imagen. (Relato oficial – La verdad y la mentira).
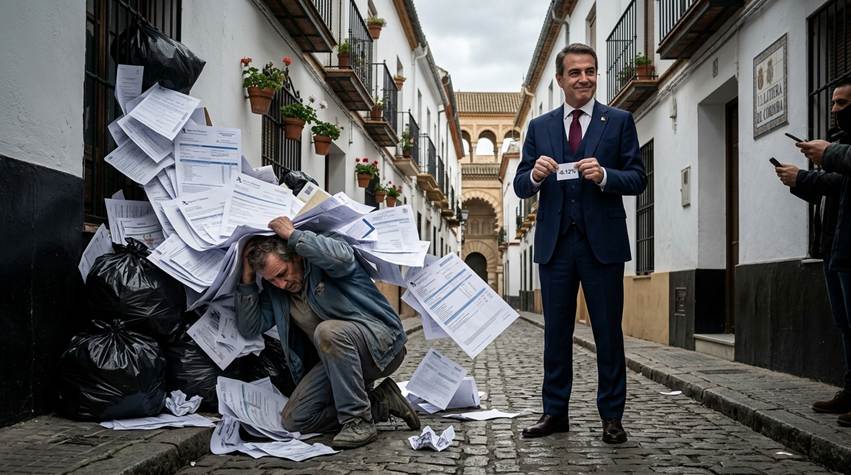
La imagen refleja de manera directa los puntos clave de nuestro análisis crítico:

  • La avalancha de papeles y bolsas de basura: Representa la verdadera presión fiscal que asfixia al ciudadano. Los documentos y recibos simbolizan el inelástico IBI y la agresiva recaudación de la Plusvalía, mientras que las bolsas de basura y el entorno aluden directamente a las constantes subidas de las tasas de Sadeco y Emacsa.
  • El ciudadano abrumado: Encarna a los contribuyentes cordobeses, quienes soportan el encarecimiento estructural de los servicios públicos esenciales en su día a día.
  • El político impoluto y sonriente: Representa ese “blindaje retributivo” y la expansión del gasto corriente del que hablamos. Mientras el ciudadano es aplastado por el coste de la ciudad, la clase política mantiene sus privilegios (como esa subida salarial del 2,5 % y dietas exentas).
  • El minúsculo cartel del “-0.12%”: Ilustra de forma irónica lo que en se describes en el artículo como la “falacia aritmética” y el “espejismo estadístico”. El político lo exhibe como un gran logro frente a la cámara (el relato oficial), mientras ignora por completo la montaña de impuestos reales que sepulta al ciudadano (la verdad de la calle).

Córdoba, 1 de octubre de 2026.

Fdo. Enrique García Montoya

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.
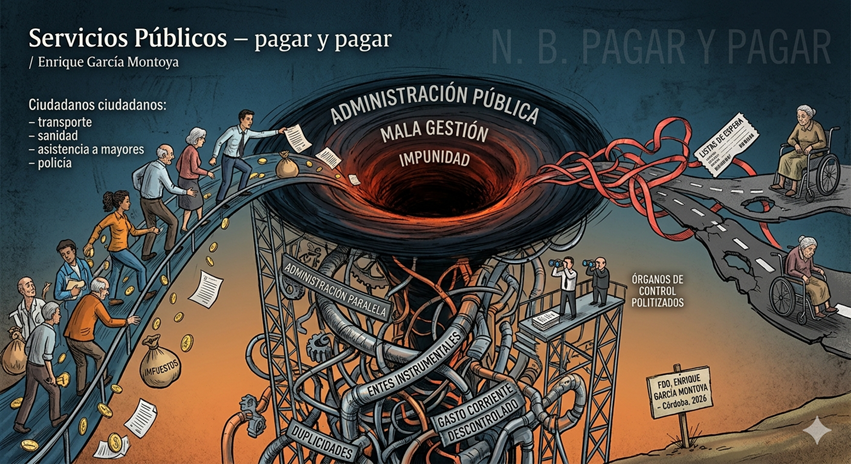
Servicios Públicos – (Seguir pagando por una gestión ineficiente – el dilema)

Un grupo muy amplio de los lectores pregunta repetidamente, que cuando se implantará el pago por los servicios públicos y que repercusión tendrá en el sistema impositivo español.

Es más que comprensible el escepticismo ciudadano ante la propuesta, repetida en los medios, de cobrar peajes por el uso de autovías para financiar su conservación. Esta idea genera temor, ya que, si seguimos este modelo de “pago por uso” para servicios colectivos que tradicionalmente consideramos cubiertos por impuestos, es más que posible, que pronto nos cobrarán hasta por respirar – (impuesto de aire limpio y verde).

Estamos ante un cambio de paradigma total en la política económica, ya que pasaremos, sin pausa ni tregua, de un modelo financiado por Presupuestos Generales a uno de pago directo por el uso y disfrute de unos servicios públicos, que ya hemos pagado.

***Se analiza por qué ocurre esto y por qué la verdadera crisis no es de recursos, sino de gestión.

1º.- Los peajes y su debate – (Ahora hasta su implantación).

El planteamiento de cobrar por usar las carreteras no es un capricho, sino, que según nos venden los defensores de aumentar el gasto público, responde a realidades innegables, entre ellas:

1.- Déficit de conservación acumulado: El presupuesto estatal no alcanza para cubrir la construcción y el mantenimiento preventivo, acumulando miles de millones de euros de retraso en reparaciones.

2.- Presión europea: Directivas de la U.E. exigen que el coste del transporte refleje su impacto ambiental real y el desgaste que causa en la infraestructura, en base al eslogan colectivista y discriminatorio de que “quien contamina, paga”, aunque  de paso alcanza a todos los ciudadanos por igual.

3.- Pérdida de ingresos por el coche eléctrico porque con el cambio de combustible, el Estado perderá una fuente de ingresos masiva (impuestos a los hidrocarburos), y busca el peaje como el sustituto recaudatorio.

2º.- El agujero negro del Sistema Público – (Falta de transparencia y despilfarro).

La desconfianza del ciudadano no nace de la falta de solidaridad, sino de la percepción de un “agujero negro administrativo” que traga recursos sin que los beneficios lleguen al ciudadano de a pie. Esta sensación es alimentada por el despilfarro y el gasto público descontrolado en todos los niveles del Estado (Central, CC.AA., Diputaciones y Ayuntamientos).

***Los puntos críticos de esta crisis de confianza son:

<-Hipertrofia de la administración paralela, ya que, es un hecho patente, que existe una multitud de empresas públicas, fundaciones y consorcios (“entes instrumentales”) con poco control, presupuestos flexibles y sistemas de contratación dudosos. Estas duplicidades multiplican el gasto en personal directivo, infraestructuras propias y sedes sin mejorar el servicio al ciudadano.

<-Transparencia: Se publican miles de formatos de documento portátil crípticos y técnicos, pero no información “clara y comprensible” que permita saber exactamente qué cuesta cada bache de la calle. Además, los organismos de control (Tribunal de Cuentas) publican informes con años de retraso, cuando la responsabilidad política ya se ha diluido.

<-Desequilibrio fiscal y mala calidad: La presión fiscal sube (o se mantiene con inflación), pero la percepción de los servicios baja: “Listas de espera en sanidad, justicia lenta y trabas burocráticas que obligan al ciudadano a trabajar para la propia administración” – (citas previas imposibles, petición de documentos que la administración ya posee, etc.).

<-Eficiencia vs. gasto corriente: El gasto público útil (inversión a largo plazo) crece menos que el gasto corriente (sueldos de cargos de confianza, alquileres, burocracia interna), que aumenta a un ritmo mayor que el bienestar directo del ciudadano.

3.- La raíz del problema – (Impunidad y un diseño político endogámico).

La solución no es técnica, sino que es política y ética, ya que, el sistema está diseñado para proteger y sostener la mala administración, no para la eficiencia.

***Los pilares de la impunidad:

1.- Invasión política de los órganos de control: Los encargados de vigilar al gestor (tribunales de cuentas, defensores del pueblo) son nombrados por cuotas partidistas. El control se convierte en un pacto de no agresión, de forma, que se vigila el trámite (el papel firmado), pero no la eficiencia (si el gasto era necesario).

2.- La burocracia como escudo: La estructura es tan compleja que la responsabilidad se diluye. Si un gestor firma una compra inútil, se escuda en que el técnico hizo el informe, el interventor no puso pegas y el jurídico avaló la legalidad, lo que conlleva, que al final, nadie es responsable del resultado, solo del cumplimiento formal del trámite.

3.- Incentivos perversos en el presupuesto: “El sistema castiga el ahorro”. Si un gestor es eficiente y le sobra dinero al final del año, el sistema no le premia, sino todo lo contrario (al revés), le reduce el presupuesto del año siguiente, lo que genera un incentivo para el gasto innecesario cada mes de diciembre.

<<Sistema de eficiencia>>

Un cambio de modelo de “protección” a “servicio” requiere reformas que rompan la impunidad:

<-Profesionalización de la gestión (despolitización): Cargos directivos seleccionados por mérito, no por cargo de confianza, con contratos por objetivos. Si no cumplen, se van.

<-Transparencia de “dato abierto”: Bases de datos en tiempo real. Rastreabilidad total del euro, desde el impuesto hasta la factura concreta.

<-Acción popular y responsabilidad civil: Permitir que ciudadanos o asociaciones demanden directamente a los gestores por malversación o negligencia grave, obligándoles a responder con su seguro de responsabilidad civil o patrimonio.

<<Conclusión>>

Estamos revisando el Contrato Social. El modelo de “todo incluido en los impuestos” está bajo mínimos debido al envejecimiento demográfico y al coste de la tecnología. La tendencia es que lo vital (sanidad, seguridad, etc.) siga siendo prioritario en los presupuestos, y lo discrecional (Carreteras, Gestión de Residuos, etc.) se desplace hacia tasas directas.

La clave no es cuánto se paga, sino la transparencia total: “Que el ciudadano perciba que lo que paga por un peaje se traduce realmente en una carretera sin baches, y no en un agujero negro administrativo”, pero quien tiene el poder de cambiar el diseño actual es quien más se beneficia de él.

N.B. Imagen. Sin retorno tangible. La realidad de un agujero negro que se lo traga todo.

Córdoba, 29 de abril de 2026.

Fdo.  Enrique García Montoya.

 Abogado ICA-Córdoba e Inspector de Trabajo y S.S.

Estado crítico de la A-45 Córdoba-Málaga (Imagen de un peligro)

En estos día de accidentes ferroviarios, como el muy desgraciado y grave de Adamuz (Córdoba), se olvida que el estado de nuestras carreteras por falta de mantenimiento adecuado e integral es en la actualidad muy preocupante, sirva de ejemplo, la A.45 de Córdoba – Málaga sobre su estado y peligrosidad.

Circular por la A-45 que es la columna vertebral que une el interior de Andalucía con la Costa del Sol, se ha convertido en una actividad de riesgo, pues, como usuarios, percibimos los botes, las grietas y los parches, aunque detrás de esa incomodidad existe una realidad técnica y jurídica preocupante, porque la autovía está sufriendo un fallo estructural.

Que la A-45 no está mantenida al nivel de seguridad como debería y como corresponde al nivel de impuestos que pagamos, es un hecho contrastado día a día.

Se presenta un informe detallado sobre los puntos negros, las deficiencias graves y la inversión necesaria para que esta vía deje de ser una “crónica de un accidente anunciado”.

1.- Los 5 tramos del riesgo (Mapa de patologías).

No hablamos solo de asfalto viejo, sino que  hablamos de “nivel de servicio insuficiente”, un término técnico que en derecho se traduce como un riesgo manifiesto para la vida.

Tramo Crítico¿Qué está pasando?El Riesgo Real
Fernán Núñez – CórdobaGrietas profundas y parches que saltan.Pérdida de trayectoria y daños graves en la suspensión.
Montilla – Puente GenilAsentamientos del terreno (Badenes).Efecto “trampolín”: a 120 km/h, el coche pierde contacto con el asfalto.
Lucena – BenamejíBaches y pérdida de cohesión.Aquaplaning inmediato en cuanto caen cuatro gotas.
Antequera (Dir. Córdoba)Deformación por peso de camiones.Inestabilidad al cambiar de carril (el coche “se va” tras la rodera).
Las PedrizasAsfalto pulido (brillante) y degradado.Frenada imposible: El asfalto no agarra en situaciones de emergencia.

2.- Una trampa. – (Arreglos chapuceros).

Uno de los puntos más graves es el mantenimiento actual, porque se está practicando una política de “parcheo en frío”. (Tipo de asfalto mezclado que se aplica en condiciones de baja temperatura.)

<-Se produce un engaño estético, porque los parches ocultan el problema unos meses, pero no arreglan la base.

<-El peligro añadido reside en que un parche mal ejecutado genera un desnivel, lo que  jurídicamente implica un vicio de ejecución, de forma, que la Administración sabe que la vía está mal, pero aplica una solución insuficiente.

(Nota: Esto facilita las reclamaciones por Responsabilidad Patrimonial en caso de accidente.)

3.- El costo de la seguridad.

La A-45 no necesita una capa de pintura, ya que, lo que realmente necesita es una rehabilitación integral.

**Tras analizar los costes de ingeniería actuales (2026), la cifra para una carretera segura es clara:

1.- Reconstrucción total (60 km críticos): 48.000.000. eur.

2.- Reposición de capa de rodadura (Resto de vía): 9.000.000. eur.

3.- Drenaje y taludes (Evitar desprendimientos): 5.000.000. eur.

**Inversión Total necesaria: 62 millones de euros.

4.- Una guía de supervivencia. – (Puntos kilométricos (PK) a vigilar).

En la conducción por la A-45 hay que extremar la precaución en estos puntos exactos donde la siniestralidad es más alta:

<-PK 14 al 16 (Fernán Núñez): Cuidado con las grietas; las motos deben evitar circular por las juntas.

<-PK 42 al 46 (Aguilar/Montilla): Los peores badenes de la provincia. Sujeta el volante con firmeza.

<-PK 56 (Puente Genil): El asfalto “piel de cocodrilo” tiene adherencia cero con lluvia.

<-PK 115 al 117 (Enlace A-92): Zona de frenadas bruscas. El asfalto está tan gastado que brilla; la distancia de frenado se duplica.

<-PK 128 al 130 (Casabermeja): Atención a posibles desprendimientos y cortes de carril inesperados.

<- Finalmente, instalación de iluminación LED inteligente en túneles/enlaces y mejora de los lechos de frenado en el descenso a Málaga.

<<Conclusión. – (Responsabilidad vs desidia).

La realidad es que los conductores, pagamos nuestros impuestos para circular por vías seguras, siendo un hecho patente, que la acumulación de baches, badenes y grietas en la A-45 invalida los sistemas de seguridad de nuestros vehículos (como el ABS o el ESP).

Desde Córdoba Abierta (ACOA), seguiremos denunciando este abandono, ya que, no podemos esperar a que ocurra una tragedia para que se inviertan esos 62 millones que hoy separan a la A-45 de ser una autovía digna del siglo XXI.

N.B. Autovía A-45 Córdoba – Málaga y su reforma integral de infraestructura inmediata, porque el peligro es real y grave.

Córdoba, 6 de febrero de 2026.

Fdo. Enrique García Montoya.

Abogado e Inspector de Trabajo y S.S.

Presidente de Córdoba Abierta (ACOA)

Catastrazo 2026 en Córdoba (Pagaremos más por nuestras casas)

Muchos asociados, clientes y amigos habéis preguntado estos días por el famoso “Catastrazo de 2026”, porque, sin duda, hay inquietud en las calles de Córdoba, y, con razón, por lo que intentaré explicar de forma clara, “sin letra pequeña” y como si estuviéramos paseando por la Ciudad, qué está pasando realmente con el valor de nuestras propiedades y cómo va a afectar a nuestro bolsillo este año.

1.- El “Catastrazo” y como nos afecta ahora.

Lo primero es, aclarar que no es un impuesto nuevo, sino una actualización al alza del Valor de Referencia, que lleva oculta una nueva subida de la presión fiscal.

Se puede empezar a explicar así: “Imaginemos que una casa es como un coche usado”, que “tiene un precio por el que podrías venderlo (mercado) y un valor <oficial>”, que Hacienda usa para sus cálculos, que es el Valor de Referencia, y, que es un valor mínimo oficial que el Catastro asigna a cada vivienda basándose en los precios de venta de la zona.

-En el año 2026:  “El 16 de diciembre de 2025 se publicaron los nuevos módulos en el BOE, que reflejan una subida generalizada de entre el 4% y el 10% en muchas zonas de Córdoba, debido al incremento de los precios inmobiliarios en los últimos dos años.

-Un ejemplo real: Si compras un piso en el Sector Sur o en Ciudad Jardín por 150.000 euros, pero el Catastro dice que su Valor de Referencia es de 175.000 euros, pagarás  impuestos por 175.000 euros, lo que significa de hecho, que es un “impuesto oculto” que ignora el precio real que hemos pagado.

2.- El impuesto del valor y la trampa.

El aumento del valor actúa como un impuesto oculto, ya que, al subir la base, pagas más aunque el tipo impositivo no cambie.

**Señalamos los cuatro puntos clave del catastrazo:

A).- Plusvalía Municipal (IIVTNU): “Si vendes o heredas”, el Ayuntamiento de Córdoba aplica unos coeficientes, que por ejemplo, para propiedades adquiridas hace poco (menos de 5 años), el aumento de la base puede llegar al 40%.

B).- Compra de vivienda (ITP): “Si compras una vivienda de segunda mano”, el Impuesto de Transmisiones Patrimoniales (8-10% en Andalucía) se calcula sobre este nuevo Valor de Referencia inflado, de manera, que una “ganga” puede acabar costándonos 3.000 euros  más en impuestos de lo previsto.

C).-  Herencias y Donaciones (ISD): “Aunque en Andalucía tenemos bonificaciones muy buenas para hijos y cónyuges (99%), el aumento del valor afecta a los tramos”, y, sobre todo, a parientes más lejanos (tíos/sobrinos).

D).- Impuesto de Patrimonio: Al subir el valor de las propiedades, es más fácil superar el mínimo exento y tener que empezar a pagar este impuesto.

3.- La paradoja de Córdoba (El IBI baja, pero el coste sube).

**Aquí hay dos parte contradictorias:

<-La parte buena: “El Ayuntamiento de Córdoba ha bajado el tipo del IBI un 2% para 2026 (la séptima bajada consecutiva), y, como el IBI usa el Valor Catastral (que no ha cambiado) y no el de Referencia, nuestro recibo del impuesto debería bajar ligeramente.

<-La parte mala: “Esa bajada de 10 o 20 euros en el IBI se ve devorada por la subida de las tasas municipales de Sadeco (basura) y Emacsa (agua)”,y si, además,tienes una vivienda vacía más de dos años, tendremos un recargo del 150% en el IBI.

4.- Resumen de efectos en Córdoba (2026).

ConceptoTendencia¿A quién afecta?
Valor de Referencia⬆️ Sube (4-10%)Compradores, herederos y vendedores.
Plusvalía Municipal⬆️ SubeVendedores y donantes.
ITP (Vivienda usada)⬆️ SubeCompradores.
IBI (Contribución)⬇️ Baja (2%)Todos los propietarios.
Basura y Agua⬆️ SubeTodos los hogares.

5.- Reclamación y propuestas útiles.

*Por supuesto se puede reclamar¡, ya que, no tenemos por qué aceptar un valor teórico que no se ajusta a la realidad de la vivienda (por ejemplo, si nuestro piso está sin reformar y el de al lado sí), aunque hay que medir los costes y los beneficios antes de hacerlo.

*Lo que hay que hacer:

1.- Paga primero y reclama después, y, para evitar multas, autoliquida por el valor oficial teórico.

2.- Buscar un Informe Pericial adecuado para cada caso, lo que es fundamental, ya que debemos demostrar con un tasador que el valor real de mercado es inferior al que dice el Catastro, pues, a más inri, han invertido la carga de la prueba.

3.- Plan de actuación: Si vamos a donar o a heredar, hay que aprovechar las bonificaciones vigentes en Andalucía antes de que los valores sigan subiendo.

<<Conclusión>>

En Córdoba, el “Catastrazo 2026” es una maniobra de ingeniería fiscal oculta y regresiva a nuestras libertades y derechos, porque nos bajan un poco el IBI “por delante y con publicidad”, mientras nos suben la valoración de nuestras propiedades “por detrás de forma soterrada y silenciosa”, de manera, que se castiga el ahorro y se dificulta el acceso a la vivienda y la transmisión de bienes familiares, lo que implica, sin duda, castigar al ciudadano ahorrador y a su familia.

En ACOA (Córdoba Abierta) seguimos trabajando para que la presión fiscal no asfixie la libertad y la prosperidad de nuestros conciudadanos.

¡No permitamos que la burocracia decida el valor de nuestro esfuerzo!

N.B. El catastrazo viene con un impuesto oculto para todos, de manera, que crece, una vez más, la imposición fiscal hasta que sea imposible prosperar en libertad, cosa que al paso que vamos llegara más pronto que tarde.

Es muy simple, “pagaremos más por nuestras casas”.

Córdoba, 11 de enero de 2026.

Fdo. Enrique García Montoya.

Abogado e Inspector de Trabajo y S.S.

Presidente de Córdoba Abierta -ACOA-.

Reforma de la Seguridad Social en España (Propuesta de un sistema sostenible y equitativo)

Analizado el tema de las afiliaciones a la S. S., nuestros lectores nos piden, si podemos, ofrecer un sistema para reformar la S. S., pues están convencidos de que existe un riego estructural evidente para la sostenibilidad de nuestras pensiones, así que, desde Córdoba Abierta -ACOA- vamos a ofrecer un modelo abierto para iniciar una reforma profunda de nuestro sistema de pensiones, basado en conseguir un equilibrio financiero en busca de la sostenibilidad, de la suficiencia y de la solidaridad.

1.- Diagnóstico estructural.

Es una realidad patente, que el sistema público de pensiones español enfrenta un riesgo estructural de sostenibilidad, porque  la combinación de envejecimiento poblacional, precarización del empleo y aumento de la longevidad ha erosionando su equilibrio financiero.

**Principales síntomas identificados:

-Déficit sostenido de la Seguridad Social superior al 1,5% del PIB, que se cubre con transferencias del Estado cada vez de mayor entidad con cargo a impuestos y deuda pública.

-Descenso en la tasa de cotizantes por pensionista (actualmente 2,03 y en caída).

-Rigidez del actual esquema de reparto puro, dependiente de decisiones políticas periódicas.

-Percepción ciudadana de inequidad intergeneracional y falta de transparencia.

En este contexto, la reforma no debe ser coyuntural, sino estructural, garantizando sostenibilidad, suficiencia y solidaridad.

2.- Sistema propuesto: Modelo español de puntos y cuentas nacionales integradas.

**Se propone un modelo híbrido que combine:

<-La simplicidad y pedagogía social del sistema de puntos alemán.

<-La automatización y sostenibilidad de las cuentas nacionales suecas.

3.- Elementos esenciales del nuevo modelo.

**Base de cálculo: “Cada trabajador recibe anualmente puntos de cotización proporcionales a su salario respecto al salario medio nacional”.

*1 punto = salario medio anual.

*Se asignan puntos adicionales en casos de cuidado familiar, desempleo o enfermedad.

*Todos los puntos se acumulan en una cuenta nacional individual, revalorizada anualmente según el PIB per cápita.

**Conversión en pensión:

Al jubilarse, el total de puntos acumulados se multiplica por el valor del punto nacional vigente, ajustado automáticamente según la esperanza de vida y la situación económica.

*Pensión=Puntos acumulados×Valor del punto nacionalPensión=Puntosacumulados×Valor del punto nacional.

**Ajuste automático:

El valor del punto se revisa cada año en función de tres indicadores:
PIB real, evolución salarial y esperanza de vida.

**Protección solidaria:

“Se garantiza una pensión mínima financiada con impuestos generales para quienes acumulen pocos puntos”.

4.- Complementos estructurales del nuevo sistema.

**Fondo de estabilización intergeneracional:

“Reactivación del Fondo de Reserva, con aportaciones automáticas en fases de crecimiento y limitaciones regladas de retirada”.

**Planes ocupacionales y ahorro colectivo:

“Creación de un pilar complementario obligatorio gradual, gestionado por entidades mixtas público-privadas bajo supervisión estatal”.

**Transparencia individual:

“Informe digital anual para cada cotizante con su saldo de puntos, valoración estimada y simulación de pensión futura”.

**Edad de jubilación flexible:

“Intervalo entre 63 y 70 años, con coeficientes actuariales neutros, y, con bonificaciones por prolongar la vida laboral”.

**Revisión automatizada:

“Fórmulas técnicas ligadas a esperanza de vida, productividad y tasa de empleo, evitando decisiones discrecionales”.

5.- Calendario de transición.

1.- Fase inicial (2026–2030): Implantación piloto voluntaria para jóvenes menores de 40 años y nuevos afiliados.

2.- Fase intermedia (2031–2040): Integración progresiva del sistema de puntos nacionales a todo el mercado laboral.

3.- Fase final (2041–2045): Cierre del sistema antiguo, garantía de pensiones en curso y plena operatividad del nuevo modelo.

Durante la transición coexistirán ambos regímenes, con reglas claras de adaptación y comunicación pedagógica permanente.

6.- Impacto esperado.

<-Equilibrio financiero estructural alcanzado hacia 2045.

<-Reducción del déficit contributivo al 0% del PIB.

<-Tasa de sustitución estabilizada en torno al 55%.

<-Incremento del empleo sénior y de la confianza ciudadana.

7.- Compromiso social y político.

La reforma debe aprobarse como ley de consenso nacional, con respaldo parlamentario amplio y acuerdo entre los principales agentes sociales.

**Su éxito dependerá de:

*Gobernanza técnica autónoma del sistema de pensiones.

*Transparencia pedagógica hacia los ciudadanos.

*Mantenimiento del principio de solidaridad intergeneracional.

8.- Conclusión.

Este modelo mixto hispano-europeo de puntos nacionales combina sostenibilidad, equidad y previsibilidad.

No sustituye el espíritu solidario de la Seguridad Social, sino que lo refuerza con reglas claras, automatismos de ajuste y justicia entre generaciones.

Asegura que las pensiones del futuro no sean un privilegio ni una carga, sino un derecho sostenible compartido por toda la sociedad.

N.B. La Reforma de la Seguridad Social expuesta es una propuesta de un sistema sostenible y equitativo, que admite todo tipo de propuestas alternativas y complementarias dentro del consenso básico imprescindible.

Al mismo tiempo, es necesaria una profunda reestructuración de su mercado laboral dirigida a crear empleo de calidad permanente y a reducir la brecha de género, ya que, sin aumento de la productividad y del empleo de calidad el aumento de la financiación propia del sistema será algo irreal y fruto de un engaño colectivo.

Córdoba, 16 de octubre de 2025

Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Asociación Córdoba Abierta (ACOA). Presidente.