Tag Archives: edad

Córdoba y el lujo de la extinción – (Viaje cómodo hacia la cultura de la nada)

Hay un silencio nuevo que se está instalando en nuestras calles y no es el silencio de la calma dominical, sino el de un invierno demográfico, que ha dejado de ser una advertencia de los sociólogos para convertirse en una realidad palpable. Por primera vez en la historia de la humanidad, la tasa global de natalidad ha perforado el suelo del reemplazo poblacional (ese necesario 2,1 hijos por mujer). Pero no miraremos a las estadísticas mundiales, sino que miraremos a Córdoba.

Nuestra ciudad y nuestra provincia se están convirtiendo en el laboratorio perfecto de una transición sin precedentes: “El paso de una sociedad orientada a la vida comunitaria y al futuro, a una especie de «boutique» del presente, diseñada para individuos hiperconectados, pero vitalmente aislados”. Dos ejemplos recientes ilustran de forma cruda y casi poética, este desplome hacia lo que ya podemos bautizar como la cultura de la natalidad cero.

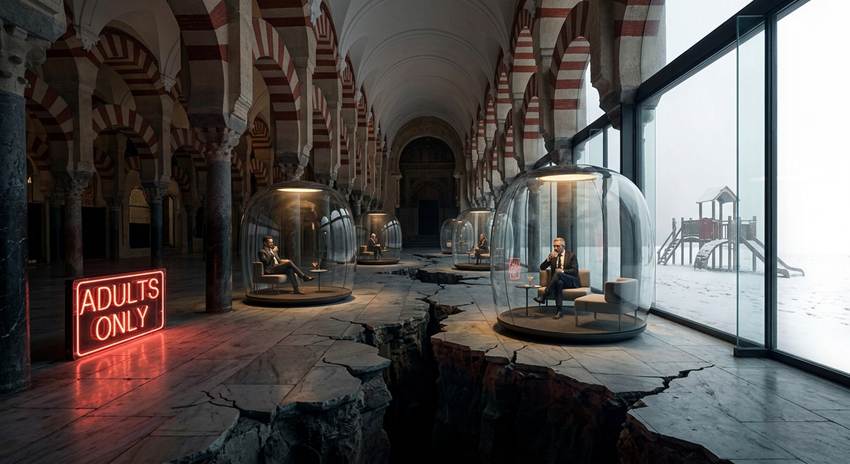
1.- Prohibido el paso al futuro – (El triunfo del ‘Adults Only’).

Hasta hace poco, la exclusión por motivos de edad nos habría parecido una anomalía discriminatoria, pero hoy, es un producto de lujo. La proliferación en Córdoba de hoteles y alojamientos turísticos Adults Only -(Solo Adultos)- es el síntoma de un mercado que ha olido el cambio de paradigma.

Se nos vende bajo la etiqueta de la “tranquilidad y el relax”. El relato comercial es impecable: “Parejas sin hijos que buscan huir del dinamismo infantil. Sin embargo, detrás de esta oferta se esconde un impacto cultural profundo y aterrador. Estamos mercantilizando la exclusión de la infancia.

Al adaptar el sector turístico y de servicios a este nicho, normalizamos espacios segregados. La infancia desaparece del espacio público y del entorno de ocio, convirtiéndose en una especie de “molestia” que el consumidor premium paga por no tener que soportar.

El problema no es el hotel, ya que, el problema es el mensaje. La cultura del Adults Only retroalimenta un modelo de consumo donde la máxima aspiración es la flexibilidad individual ininterrumpida. Si un niño es un estorbo para unas vacaciones, es fácil deducir por qué se convierte en un inasumible “gasto y pérdida de libertad” para el proyecto vital.

2.- Amor en diferido y facturas separadas – (La dictadura del modelo ‘Single’).

Si el turismo expulsa a los niños del ocio, el nuevo urbanismo afectivo los expulsa del hogar. El segundo gran ejemplo de esta deriva es la consolidación de la “pareja single” o el modelo Living Apart Together (LAT).

Hablamos de relaciones afectivas estables donde la premisa innegociable es “contigo, pero no en mi casa”.

Hemos aplicado la lógica de la prevención de riesgos laborales y financieros al amor. Ante el terror al divorcio, al litigio patrimonial y a la pérdida de autonomía, la sociedad ha inventado una cohabitación fantasma. Se mantienen dos viviendas, dos facturas de luz, dos hipotecas. Se blindan los patrimonios y se maximiza el ocio individual.

***Pero las matemáticas y la biología no perdonan. Este modelo es una máquina de triturar la fecundidad.

*Logística imposible: La ausencia de un techo común volatiliza la economía de escala necesaria para criar a un hijo, ya que, al duplicar los gastos estructurales, la capacidad financiera para afrontar la paternidad se esfuma.

*El secuestro de la fertilidad: La ventana biológica más óptima (de los 25 a los 38 años) se consume en un bucle de consolidación laboral y mantenimiento de esta “independencia de seguridad”. Cuando se quiere dar el paso, a menudo el reloj biológico ya ha dictado sentencia.

<<La factura que nadie quiere pagar>>

Como Inspector de Trabajo y Seguridad Social, y desde la perspectiva que me dio el servicio público en la provincia y en el Parlamento, veo las costuras de este modelo a punto de reventar.

El espejismo del hiper-individualismo tiene un coste demoledor a nivel local.

**La presión inmobiliaria en Córdoba muta: “Sube el precio de los pisos de 1 o 2 dormitorios, expulsando a las pocas familias numerosas que quedan”.

Las aulas escolares se enfrentan a un inevitable cierre o reagrupación, mientras los equipamientos urbanos corren para reconvertirse en centros de atención a la tercera edad.

<<El estado del bienestar – (Un mantenimiento imposible)>>

Nuestro sistema fiscal y de pensiones se diseñó bajo el dogma de la solidaridad intergeneracional y la familia como colchón de contingencias. Una sociedad compuesta por “nodos individuales”, aislados en sus pisos de diseño y sus hoteles sin niños, es una sociedad económicamente suicida a medio plazo.

Estamos caminando hacia el precipicio demográfico convencidos de que estamos entrando en una zona VIP. Córdoba no puede conformarse con ser un hermoso museo habitado por turistas sin cargas y locales solitarios. Es hora de dejar de aplaudir la autonomía estéril y preguntarnos si el precio de nuestra comodidad actual es, sencillamente, nuestra propia desaparición.

N. B. Imagen. Córdoba y el lujo de la extinción – La imagen actúa como una dura metáfora visual.
Córdoba, 7 de septiembre de 2026

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba – Inspector de Trabajo y S.S.

Exconcejal y Exdiputado provincial de Córdoba.

Exdiputado del Parlamento de Andalucía.

Reforma de la Seguridad Social en España (Propuesta de un sistema sostenible y equitativo)

Analizado el tema de las afiliaciones a la S. S., nuestros lectores nos piden, si podemos, ofrecer un sistema para reformar la S. S., pues están convencidos de que existe un riego estructural evidente para la sostenibilidad de nuestras pensiones, así que, desde Córdoba Abierta -ACOA- vamos a ofrecer un modelo abierto para iniciar una reforma profunda de nuestro sistema de pensiones, basado en conseguir un equilibrio financiero en busca de la sostenibilidad, de la suficiencia y de la solidaridad.

1.- Diagnóstico estructural.

Es una realidad patente, que el sistema público de pensiones español enfrenta un riesgo estructural de sostenibilidad, porque  la combinación de envejecimiento poblacional, precarización del empleo y aumento de la longevidad ha erosionando su equilibrio financiero.

**Principales síntomas identificados:

-Déficit sostenido de la Seguridad Social superior al 1,5% del PIB, que se cubre con transferencias del Estado cada vez de mayor entidad con cargo a impuestos y deuda pública.

-Descenso en la tasa de cotizantes por pensionista (actualmente 2,03 y en caída).

-Rigidez del actual esquema de reparto puro, dependiente de decisiones políticas periódicas.

-Percepción ciudadana de inequidad intergeneracional y falta de transparencia.

En este contexto, la reforma no debe ser coyuntural, sino estructural, garantizando sostenibilidad, suficiencia y solidaridad.

2.- Sistema propuesto: Modelo español de puntos y cuentas nacionales integradas.

**Se propone un modelo híbrido que combine:

<-La simplicidad y pedagogía social del sistema de puntos alemán.

<-La automatización y sostenibilidad de las cuentas nacionales suecas.

3.- Elementos esenciales del nuevo modelo.

**Base de cálculo: “Cada trabajador recibe anualmente puntos de cotización proporcionales a su salario respecto al salario medio nacional”.

*1 punto = salario medio anual.

*Se asignan puntos adicionales en casos de cuidado familiar, desempleo o enfermedad.

*Todos los puntos se acumulan en una cuenta nacional individual, revalorizada anualmente según el PIB per cápita.

**Conversión en pensión:

Al jubilarse, el total de puntos acumulados se multiplica por el valor del punto nacional vigente, ajustado automáticamente según la esperanza de vida y la situación económica.

*Pensión=Puntos acumulados×Valor del punto nacionalPensión=Puntosacumulados×Valor del punto nacional.

**Ajuste automático:

El valor del punto se revisa cada año en función de tres indicadores:
PIB real, evolución salarial y esperanza de vida.

**Protección solidaria:

“Se garantiza una pensión mínima financiada con impuestos generales para quienes acumulen pocos puntos”.

4.- Complementos estructurales del nuevo sistema.

**Fondo de estabilización intergeneracional:

“Reactivación del Fondo de Reserva, con aportaciones automáticas en fases de crecimiento y limitaciones regladas de retirada”.

**Planes ocupacionales y ahorro colectivo:

“Creación de un pilar complementario obligatorio gradual, gestionado por entidades mixtas público-privadas bajo supervisión estatal”.

**Transparencia individual:

“Informe digital anual para cada cotizante con su saldo de puntos, valoración estimada y simulación de pensión futura”.

**Edad de jubilación flexible:

“Intervalo entre 63 y 70 años, con coeficientes actuariales neutros, y, con bonificaciones por prolongar la vida laboral”.

**Revisión automatizada:

“Fórmulas técnicas ligadas a esperanza de vida, productividad y tasa de empleo, evitando decisiones discrecionales”.

5.- Calendario de transición.

1.- Fase inicial (2026–2030): Implantación piloto voluntaria para jóvenes menores de 40 años y nuevos afiliados.

2.- Fase intermedia (2031–2040): Integración progresiva del sistema de puntos nacionales a todo el mercado laboral.

3.- Fase final (2041–2045): Cierre del sistema antiguo, garantía de pensiones en curso y plena operatividad del nuevo modelo.

Durante la transición coexistirán ambos regímenes, con reglas claras de adaptación y comunicación pedagógica permanente.

6.- Impacto esperado.

<-Equilibrio financiero estructural alcanzado hacia 2045.

<-Reducción del déficit contributivo al 0% del PIB.

<-Tasa de sustitución estabilizada en torno al 55%.

<-Incremento del empleo sénior y de la confianza ciudadana.

7.- Compromiso social y político.

La reforma debe aprobarse como ley de consenso nacional, con respaldo parlamentario amplio y acuerdo entre los principales agentes sociales.

**Su éxito dependerá de:

*Gobernanza técnica autónoma del sistema de pensiones.

*Transparencia pedagógica hacia los ciudadanos.

*Mantenimiento del principio de solidaridad intergeneracional.

8.- Conclusión.

Este modelo mixto hispano-europeo de puntos nacionales combina sostenibilidad, equidad y previsibilidad.

No sustituye el espíritu solidario de la Seguridad Social, sino que lo refuerza con reglas claras, automatismos de ajuste y justicia entre generaciones.

Asegura que las pensiones del futuro no sean un privilegio ni una carga, sino un derecho sostenible compartido por toda la sociedad.

N.B. La Reforma de la Seguridad Social expuesta es una propuesta de un sistema sostenible y equitativo, que admite todo tipo de propuestas alternativas y complementarias dentro del consenso básico imprescindible.

Al mismo tiempo, es necesaria una profunda reestructuración de su mercado laboral dirigida a crear empleo de calidad permanente y a reducir la brecha de género, ya que, sin aumento de la productividad y del empleo de calidad el aumento de la financiación propia del sistema será algo irreal y fruto de un engaño colectivo.

Córdoba, 16 de octubre de 2025

Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Asociación Córdoba Abierta (ACOA). Presidente.

Seguridad Social – Deuda y Déficit (Pensiones y más impuestos)

Un grupo numeroso de lectores preguntan espantados por las noticias sobre la deuda y el déficit de la S. S., ya que, parece que ven en peligro el sistema de pensiones, así que, vamos a contestar a algunas preguntas de las que nos han hecho.

A).- ¿Qué significa que la Seguridad Social <se paga con deuda>?

En 2025, el sistema de Seguridad Social en España no recauda lo suficiente con las cotizaciones de trabajadores y empresas para cubrir las pensiones y otras prestaciones. A partir del 4 de octubre, el dinero necesario para pagar estas obligaciones proviene de transferencias del Estado, que a su vez se financia con impuestos y, principalmente, emitiendo deuda pública.

***En números simples:

*Las cotizaciones cubren solo el 73% de lo que se necesita para pagar las pensiones.

*Por cada 4 euros gastados en pensiones, 3 eur. vienen de cotizaciones y 1 eur. de deuda o impuestos.

*Traducido para que todos los lectores lo entiendan, eso significa que, durante los últimos tres meses del año, las pensiones se pagan con dinero prestado.

*La deuda de la Seguridad Social ya alcanza los 126.000 millones de euros, y la deuda pública total supera el 102% del PIB (el valor de todo lo que produce el país en un año).

**Impacto para los ciudadanos: Las pensiones se siguen pagando sin problemas por ahora, pero esta situación aumenta la deuda que deberán pagar las generaciones futuras, lo que podría llevar a mayores impuestos o recortes, si no se actúa con determinación y urgencia.

B).- ¿Por qué hay un déficit  en la S. S. y cuánto tiempo puede durar?

El déficit de la Seguridad Social es <estructural>, es decir, no es algo temporal, sino un problema constante causado por:

**Envejecimiento de la población: Cada vez hay más jubilados y menos trabajadores que cotizan. Hoy hay 2,1 trabajadores por cada pensionista, pero en 2050 serán solo 1,4., siendo optimistas.

**Subidas de pensiones: Las pensiones crecen cada año según la inflación (IPC), lo que aumenta el gasto. (La subida del próximo año rondará los 4.900 millones de euros).

**Sistema de reparto: Las cotizaciones de hoy pagan las pensiones de hoy, pero los ingresos no crecen tan rápido como los gastos.

C).- ¿Cuánto tiempo se puede mantener?

**A corto plazo (hasta 2030): El sistema puede seguir funcionando porque el Estado puede pedir dinero prestado. El déficit en 2025 es de unos 8.000-10.000 millones de euros (0,4-0,5% del PIB).

**A largo plazo (hasta 2050): Sin cambios, el déficit crecerá hasta el 2,3% del PIB en 2050, según expertos. Esto podría llevar a:

–Subidas de impuestos o cotizaciones.

–Recortes en las pensiones (hasta un 25% para equilibrar el sistema).

–Problemas si la deuda pública supera el 120% del PIB, lo que podría generar una crisis de confianza en los mercados.

D).- ¿Qué se puede hacer para solucionar el problema?

Los expertos proponen varias medidas para equilibrar el sistema de Seguridad Social:

1.- Aumentar los ingresos:

*Subir las cotizaciones que pagan trabajadores y empresas (por ejemplo, el Mecanismo de Equidad Intergeneracional ya las aumentó un 0,7% y planea llegar al 1,2% en 2029). Esto aporta dinero rápido, pero puede reducir el empleo y la competitividad.

*Usar más impuestos generales (como IVA o IRPF) para financiar pensiones, aunque esto aumenta la presión fiscal y la deuda pública.

*Reconstruir el Fondo de Reserva de la Seguridad Social (casi agotado desde 2019) con ingresos extra, aunque esto tomaría décadas.

2.- Reducir el gasto:

**Retrasar la edad de jubilación (de 66 años y 4 meses ahora a 68 o más). Esto reduce el número de pensionistas y aumenta los cotizantes, pero es impopular.

**Ajustar cómo se calculan las pensiones (por ejemplo, basándolas en toda la vida laboral, no solo en los últimos 25 años), lo que bajaría las pensiones medias.

**Limitar las subidas de pensiones automáticas según la inflación, para controlar el gasto, aunque esto afectaría al poder adquisitivo de los jubilados.

3.- Cambios estructurales:

<-Introducir un sistema mixto: Combinar el sistema actual (donde las cotizaciones pagan pensiones directamente) con planes de pensiones privados obligatorios, como en Suecia o Chile. Esto reduce la presión sobre el sistema público, pero requiere una transición costosa.

<-Fomentar la natalidad y el empleo joven: Con incentivos fiscales o formación, para tener más trabajadores cotizando en el futuro. Sin embargo, el impacto tardaría 20-30 años.

<-Atraer inmigrantes jóvenes para aumentar las cotizaciones, aunque esto requiere políticas de integración efectivas.

4.- Otras ideas:

**Digitalizar la Seguridad Social y combatir el trabajo no declarado para recaudar más.

**Financiar las pensiones no contributivas (para personas sin cotizaciones suficientes) con el presupuesto general, liberando unos 10.000 millones de euros del sistema contributivo, aunque al final pagarán todos los españoles con sus impuestos o con más deuda.

**Promover el ahorro privado para complementar las pensiones públicas.

E).- ¿Qué impacto tendrán las reformas en las pensiones y la pobreza?

a).- Pensiones medias (1.400 €/mes en 2025):

*Sin cambios: Las pensiones crecerán con la inflación hasta 2035, pero luego podrían bajar un 11% (a 1.490 € en 2050) debido a recortes para controlar el déficit.

*Con reformas parciales (retrasar jubilación y más cotizaciones): Las pensiones se mantienen estables, cayendo solo un 3% (a 1.662 € en 2050).

*En crisis económica: Sin reformas, una recesión podría reducir las pensiones un 28% (a 1.013 € en 2050).

*Con reformas profundas (sistema mixto y más empleo): Las pensiones públicas crecen menos, pero se complementan con 200 €/mes de ahorros privados, llegando a 2.196 € en 2050.

b).- Pensiones mínimas (850 €/mes en 2025):

*Sin cambios: Suben hasta 1.062 € en 2035, pero luego caen a 980 € en 2050 (-15% real).

*Con reformas parciales: Crecen a 1.054 € en 2050 (-6% real).

*En crisis económica: Caen a 683 € en 2050 (-20% real), afectando gravemente a los más vulnerables.

*Con reformas profundas: Suben a 1.232 € en 2050 (+45% real), pero sin ahorros privados, ya que, estos beneficiarios suelen tener pocas cotizaciones.

3.- Pensiones no contributivas (484,61 €/mes en 2025):

**Sin cambios: Suben a 576,81 € en 2050 (+19% real), pero la pobreza entre beneficiarios aumenta al 60,5% (354.000 personas).

**Con reformas parciales: Suben a 611,10 € (+26% real), con pobreza al 58,1% (340.000 personas).

**En crisis económica: Caen a 451,87 € (-7% real), con pobreza al 69,1% (404.000 personas).

**Con reformas profundas: Suben a 703,15 € (+45% real), con pobreza al 51,9% (304.000 personas).

F).- Pobreza en mujeres mayores (60% de beneficiarias de pensiones no contributivas):

***Las mujeres son más vulnerables por carreras laborales más cortas y mayor longevidad. En 2050:

*Sin cambios: La pobreza sube al 62,5% (219.375 mujeres).

*Con reformas parciales: Al 60,1% (210.951 mujeres).

*En crisis económica: Al 71,1% (249.561 mujeres).

*Con reformas profundas: Al 53,9% (189.189 mujeres).

G).- Recomendaciones prácticas.

No hay una solución única, pero los expertos sugieren combinar:

1.- Retrasar la edad de jubilación a 68-70 años de forma gradual.

2.- Crear un sistema mixto con ahorros privados obligatorios para nuevos trabajadores.

3.- Limitar las subidas de pensiones en años de alta inflación.

4.- Fomentar la natalidad y el empleo joven para asegurar más cotizantes.

Estas medidas distribuyen el esfuerzo entre generaciones y evitan una crisis fiscal grave. Sin reformas, en 2035-2040 podrían ser necesarios recortes de hasta el 25% en las pensiones o subidas fuertes de impuestos. Además, se deben priorizar políticas para proteger a los más vulnerables, como mujeres mayores y beneficiarios de pensiones no contributivas, con ayudas adicionales como subsidios de vivienda.

N.B. Seguridad Social – Deuda y Déficit: Es necesario un cambio estructural profundo y realizar una campaña de concienciación de la sociedad civil dirigida a publicitar la verdad, es decir, que el Sistema de la S. S. en España ya está topado, de forma, que se reforma o el futuro de su viabilidad será un desastre.

La Seguridad Social “se paga con deuda”.

Córdoba, a 5 de octubre de 2025-10-04

Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Asociación Córdoba Abierta -ACOA-. Presidente.

Pensiones en Córdoba (Brecha y relevo)

Un grupo amplio de lectores, a la vista de mi anterior artículo, me preguntan sobre cuántos trabajadores serán necesarios en el futuro para mantener a un pensionista, o dicho de otra forma, como se producirá el relevo generacional y cuál será la brecha abierta entre cotizantes y pensionistas.

La respuesta es difícil de concretar, pero si puedo decir que el relevo generacional va a ser difícil de sostener, pues, a bote pronto, calculo que cuando menos harán falta  en Córdoba tres trabajadores para mantener un pensionista en el futuro, suponiendo que nuestro mercado de trabajo continúe su evolución y que todos los demás parámetros negativos como la edad, la despoblación, la baja productividad, el empleo precario y de bajos salarios, etc. sigan la misma senda de deterioro constante.

Aclaro, que no tengo datos específicos y fiables en las fuentes disponibles que indiquen cuántas personas de Córdoba, mantendrán a un pensionista en el futuro ni cuántas serán necesarias para costear una pensión en esta provincia.

Mi análisis de contestación lo tengo que basar en información general sobre el sistema de pensiones en España y proyecciones demográficas, con un enfoque en Córdoba cuando sea posible, basado en nuestras previsiones y en las aportaciones de los asociados y colaboradores de Córdoba Abierta -ACOA, así como los datos judiciales disponibles y las afiliaciones a la S. S. de Córdoba de uso público.

Hechas las anteriores prevenciones presentaré mi análisis y conclusiones a la pregunta que me formulan, así:

<<Contexto General sobre el Sistema de Pensiones>>

El sistema de pensiones en España es de reparto, lo que significa que las cotizaciones de los trabajadores activos financian las pensiones de los jubilados actuales. La sostenibilidad del sistema depende de la relación entre el número de cotizantes (trabajadores activos) y los pensionistas.

Según datos nacionales, en 2023, la ratio de cotizantes por pensionista en España era de aproximadamente 2,41 trabajadores por cada pensionista. Sin embargo, proyecciones del Instituto Nacional de Estadística (INE) y el Banco de España indican que para 2050 esta ratio podría disminuir a 1,35 trabajadores por pensionista a nivel nacional debido al envejecimiento de la población y la baja natalidad.

<< Situación en Córdoba>>

Córdoba, como parte de Andalucía, enfrenta desafíos demográficos similares al resto de España, pero con matices regionales. Según un artículo de 2023, Andalucía tiene una ratio de dos trabajadores por cada pensionista, lo que está por debajo del promedio nacional de 2,41 y refleja una situación más ajustada. No se proporcionan datos específicos para Córdoba, pero dado que la pensión media en Córdoba es un 16% inferior a la media nacional (1.102,8 euros frente a 1.312 euros en 2025), es probable que la presión sobre los cotizantes sea similar o ligeramente mayor debido a una economía local con salarios más bajos y menor densidad de empleo.

<< Proyecciones para el Futuro>>

El futuro del sistema de pensiones en Córdoba dependerá de varios factores:

1.- Envejecimiento de la población: En Andalucía, el índice de envejecimiento es de 115,91 mayores de 65 años por cada 100 menores de 15 años, y, ha aumentado significativamente en las últimas décadas. Esto sugiere que la proporción de pensionistas en Córdoba seguirá creciendo, aumentando la carga sobre los trabajadores activos.

1.- Tasa de natalidad: La baja natalidad en España, con un índice históricamente bajo, implica que menos personas entrarán al mercado laboral en el futuro, lo que reducirá la ratio de cotizantes por pensionista.

2.- Evolución económica: La sostenibilidad también depende del crecimiento económico y de la capacidad de generar empleos bien remunerados que aporten más cotizaciones. En Córdoba, donde las pensiones son más bajas que la media nacional, el impacto de los salarios bajos puede limitar los ingresos por cotizaciones.

3.- Dado el dato nacional proyectado para 2050 (1,35 trabajadores por pensionista), es razonable estimar que en Córdoba la ratio podría ser similar o ligeramente inferior (por ejemplo, entre 1,2 y 1,5 trabajadores por pensionista) si las tendencias demográficas y económicas persisten. (INE. y B. España)

Esto significa que, en el futuro, aproximadamente 1,2 a 1,5 personas trabajadoras serían necesarias para financiar una pensión en Córdoba, asumiendo que no haya reformas significativas en el sistema.

4.- Sin embargo, nuestras estimaciones son más negativas, puesto que, nuestras proyecciones elevan ese número negativamente, ya que, calculamos, que si no cambian las tendencias, serán necesarias tres personas para sostener un pensionista.

5.- A pesar de todo, estimo que Córdoba cuenta con bases suficientes, si sabemos utilizarlas para abocar una situación más esperanzadora, que podrán tener forma en el desarrollo de la Base Logística del Ejército de Tierra, la participación activa de los poderes públicos andaluces (Junta de Andalucía, Diputación Provincial y Ayuntamiento de Córdoba), Instituciones como la Universidad de Córdoba, Sindicatos, la Asociación de Empresarios de Córdoba (CECO) y la Asociación de Jóvenes Empresarios, junto a un Grupo de Empresas de Córdoba que están y que nacerán con proyección de futuro, creando empleos de calidad y de mayor productividad.

<<Otros factores que podrían alterar nuestra Proyección Negativa>>

  • Reformas del sistema de pensiones: Medidas como el aumento de las bases máximas de cotización o la cuota de solidaridad, implementadas en 2025, buscan equilibrar ingresos y gastos. Esto podría aliviar la presión en regiones como Córdoba.
  • Inmigración y empleo femenino: La llegada de nuevos trabajadores y una mayor incorporación de mujeres al mercado laboral podrían aumentar el número de cotizantes.
  • Aplicación de la I.A. de forma inteligente y con criterios de mejora.
  • Robotización: Algunos expertos sugieren que la automatización podría contribuir al sistema de pensiones si se implementan políticas para que los –robots- coticen.

<< Conclusión>>

Actualmente, en Andalucía (y probablemente en Córdoba), se necesitan alrededor de 2 trabajadores por pensionista.

Para el futuro según el INE y el Banco de España, hacia 2050, las proyecciones nacionales sugieren que esta cifra podría caer a 1,2-1,5 trabajadores por pensionista en Córdoba, dependiendo de factores demográficos y económicos locales.

Sin embargo, nuestra proyección expresada  la consideramos más probable, aunque, ya hemos dicho, que nuestra esperanza es más positiva, porque Córdoba cuenta con medios para ello, así que, confío en las potencialidades de nuestra Provincia, si todos empujamos en la misma dirección,  que no es otra que el bien común asumido con solidaridad plena.

N. B. La brecha y el relevo de las pensiones en Córdoba hay que asumirlas con esperanza, pero siempre que todos los cordobeses empujemos juntos hacia el bien común.

Nos espera mucho esfuerzo cargado de esperanza y una visión de futuro favorable, pues podemos mejorar en todos los sentidos y estoy convencido que lo haremos.

Córdoba, a 24 de agosto de 2025.

Enrique García Montoya.

Abogado ICA Córdoba. Inspector de Trabajo y S. S.

Asociación Córdoba Abierta -ACOA-. Presidente.

Desigualdad y Equidad Laboral (Una visión personal)

Un grupo de lectores me pregunta sobre la desigualdad y la equidad laboral, así que, considerando el tema muy importante intentaré dar mi opinión personal sobre este asunto, y, de paso dedicar este artículo a Andalucía  que en próximas fecha celebra su día, porque es un hecho relevante, que en nuestra tierra existen desigualdades manifiestas y falta de equidad en las condiciones de trabajo entre regiones, personas y colectivos, desequilibrios que requieren actuaciones inmediatas, así:

**Desigualdad Laboral. Desigualdad laboral es diferencia en las condiciones laborales y en las oportunidades entre diferentes grupos de personas en el mercado de trabajo, que se acentúan más en determinadas zonas y en distintas actividades.

*Factores de la desigualdad que citaré con ánimo abierto, pues la realidad presenta más supuestos, así:

-Empleo público y privado: Las desigualdades entre ambos sectores lejos de disminuir se van acrecentando en todas las condiciones de trabajo, provocando situaciones de injustica e discriminación.

-Posibilidad de teletrabajo: Hay trabajos que imposibilitan teletrabajar, como son trabajos en el campo, en la construcción, etc., lo que conlleva diferencias en todas las condiciones de trabajo y generan desigualdad.

-Mujeres y hombres: La brecha salarial de género es una manifestación presente en la desigualdad laboral. Es España las mujeres suelen tener retribuciones más bajas que los hombres y se ven preteridas en los escalafones de ascensos, siendo su tasa de paro superior.

-Raza y etnia: Las minorías raciales y étnicas presentan diferencias y dificultades para llegar a ocupar puesto de trabajo mejor remunerados y suelen tener condiciones laborales de inferior calidad.

-Edad: Las personas jóvenes y mayores de 50 años tienen en España una tasa de paro superior, bien por su falta de preparación bien porque se les consideran de inferior productividad y/o menos adaptables a nuevas tecnologías.

-Discapacidad: Las personas discapacitadas sufren encuentran barreras de todo tipo para encontrar trabajo y con frecuencia son discriminadas.

-Formación e información: En la sociedad actual el empleo de calidad está unido a la formación y a la información, de manera que las diferencias en ellas conllevan discriminación en todas las condiciones de trabajo.

-Seguridad Social: Las diferencias que existen entre autónomos y trabajadores por cuenta ajena en la misma son desproporcionadas, situación de se acentúa en los funcionarios públicos.

**Equidad Laboral. La Equidad laboral busca corregir las desigualdades y promover situaciones donde todos los trabajadores tengan oportunidades justas y equitativas.

*Factores a considerar, que de nuevo cito con ánimo abierto, ya que, las posibilidades son muchas más, así:

-Implantación de políticas de igualdad salarial: Legislación y prácticas laborales dirigidas a que las retribuciones se basen en la productividad, en las capacidades y en el aprendizaje, eliminado  factores ajenos al trabajo como el género o la edad.

Por ejemplo: La falta de equidad entre el sector publico y el sector privado es algo inasumible, que, además, se acrecienta día adía.

-Acceso sin discriminación a la formación,  a la información y al desarrollo de la persona: Programas que permitan a todos los trabajadores acceder a educación continua y capacitación profesional, independientemente de su situación inicial.

-Aceptación de las diferencias y de la diversidad: Hay que fomentar que las diferencias y la diversidad seas vistas como fortalezas, imponiendo políticas de no discriminación y medidas de acción afirmativa diferenciada.

-Flexibilidad laboral: Adaptar condiciones de trabajo, horarios y ubicaciones para atender a las necesidades diversas de los trabajadores, lo cual puede ser especialmente aplicable a padres, discapacitados y/o personas con responsabilidades de cuidado a mayores y enfermos, familiares o no.

Transparencia: Implementar sistemas donde las contrataciones, la promoción y los ceses cualquiera que sea su causa sean transparentes y puedan ser revisadas desde el interior de las empresas para asegurar su justicia.

En base a todo lo expuesto, es un hechos patente, que tratar la desigualdad y conseguir equidad laboral requiere un enfoque multidisciplinar que lleve a cambios legislativos, culturales y en las prácticas empresariales.

***En conclusión a todo los expuesto propongo interactuar en los siguientes puntos:

-Economía y Empleo.

-Formación e información.

-Seguridad Social.

-Salud y Bienestar.

-Tecnología.

-Sociedad.

-Medio Ambiente.

-Migración.

-Cumplimiento de la ley de la U. E.

***La Asociación Córdoba Abierta -ACOA- ha nacido para liderar un esfuerzo colectivo nuevo e ilusionante para renovar unas estructuras laborales alejadas del interés general,  asegurando que se alineen con los principios constitucionales.

En este proceso ACOA considera necesario realizar análisis de la situación sociolaboral y económica para promover un mercado laboral más justo y equitativo. La implementación de las nuevas políticas debe ser meticulosa, con un enfoque en la transparencia y la participación ciudadana, lo que dará como resultado un marco legal más robusto y adaptado a las realidades sociales actuales.

La Asociación Córdoba Abierta -ACOA- y sus principios son un modelo de cómo la igualdad y la libertad pueden pasar de ser palabras vacías a principios y derechos de contenido real, convirtiéndose en la piedra angular para conseguir una equidad laboral plena y un mercado de empleo próspero y justo, donde todos los trabajadores disfruten de los derechos y libertades garantizados por la Carta Magna.

Para finalizar lo dicho, también, un poco del información veraz del art. 20 de la C. E. no vendría mal, dejando a un lado la demagogia vacía y perversa, que se nos está vendiendo día a día en la actual política de empleo.

La Asociación Córdoba Abierta -ACOA- sigue en su tarea de defender a los cordobeses, de forma, que, decir la verdad es lo único que puede salvarnos de los políticos populistas y arrieros de la mentira.

En eso estamos en ACOA.

N.B.  La desigualdad laboral es todo lo contrario a la equidad laboral, de manera, que mi visión personal es que debemos dirigirnos a considerar la igualdad y la equidad como unas finalidades prioritarias en el mercado laboral.

La igualdad ante la ley de los trabajadores, la democracia, el Estado de Derecho y todos nuestros derechos y libertades apoyan lo que digo, aunque, quizás, la demagogia discriminatoria se puede imponer a la verdad y a la justicia social real, razón por la que hay que estar vigilantes de que la equidad laboral triunfe en España.

Córdoba, a 16 de febrero de 2025

Fdo. Enrique García Montoya

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.