Tag Archives: tasa

II. Tasa Turística – (La coartada de la incompetencia fiscal y la vía del valor)

Existe un síntoma inequívoco de impotencia y fracaso en la gestión pública:

“Cuando una administración es incapaz de resolver un problema estructural, crea un nuevo impuesto”.

La creciente presión de diversas corporaciones locales para implantar la llamada “tasa turística” en destinos como Córdoba o el conjunto de Andalucía no responde a una visión estratégica de futuro, sino a un atajo recaudatorio. Pretender amortiguar la saturación urbana o financiar servicios básicos castigando la estancia del visitante es un error estratégico de calado y un peaje al desarrollo económico.

El problema de fondo no reside en el turista ni en el volumen de llegadas, ya que, **la clave** está en la incapacidad institucional para capturar e internalizar el valor real que genera la actividad turística, prefiriendo el castigo fiscal antes que la gestión inteligente del territorio.

1.- El mito tributario – (Anatomía de una mala solución).

La narrativa oficial disfraza el canon municipal bajo el principio de «quien contamina, paga», prometiendo ingresos finalistas para limpiar calles o restaurar el patrimonio; sin embargo, el análisis jurídico y económico desmonta esta falacia en tres frentes:

*Erosión de la renta y desplazamiento del gasto: El presupuesto del viajero en destino es finito. La fricción impositiva en la recepción del hotel no desincentiva el viaje, pero sí cercena la capacidad de consumo local. El dinero pagado como tasa municipal es liquidez que se resta directamente del comercio de cercanía, las tabernas tradicionales, la artesanía y los guías oficiales.

*El sumidero del gasto corriente: La experiencia en fiscalidad municipal demuestra que los tributos teóricamente “finalistas” terminan diluyéndose en las tesorerías generales para cubrir agujeros de gasto corriente estructural. Sumar este gravamen al incremento desmedido en las tasas de basuras, agua y revisiones catastrales configura una asfixia fiscal injustificada para el sector y el ciudadano.

*Incentivo a la economía informal: La recaudación recae de forma exclusiva sobre el alojamiento reglado, hiperregulado y transparente, de forma, que esta asimetría penaliza al empresario comprometido y actúa como un subsidio indirecto para la vivienda turística no regulada y la economía sumergida, inmunes al control fiscal de los ayuntamientos.

2.- Matriz de impacto – (Enfoque recaudatorio vs. Estrategia de alto valor).

DimensiónEnfoque Recaudatorio Tradicional (Tasa)Estrategia de Alto Valor y Competitividad
Financiación PúblicaGravamen finalista que termina absorbido por el gasto corriente municipal.Reasignación participativa de tributos existentes (IVA/IAE) vinculada a KPIs de calidad.
Comportamiento del MercadoPérdida de competitividad frente a destinos exentos y penalización del turismo regional.Estímulo al consumo directo en la cadena de valor y aumento del gasto medio por estancia.
Estructura del SectorCastigo asimétrico al sector reglado (hoteles) y fomento de la oferta informal opaca.Incentivos fiscales al alojamiento de excelencia, empleo estable y proveedores locales.

3.- Sustituir el volumen por el criterio del valor añadido.

Medir el éxito turístico contando cabezas es un parámetro obsoleto. España, Andalucía y Córdoba no deben caer en la trampa del rancio discurso turismofóbico ni en la autocomplacencia de los récords cuantitativos, ya que, el verdadero reto exige transformar la gestión:

1.- Desconcentración y desestacionalización real: Conectar los flujos del núcleo urbano con la provincia y la oferta cultural, gastronómica y de naturaleza fuera de los meses punta.

2.- Medición del impacto retenido: Celebrar la subida de la tarifa media por habitación, la extensión de la estancia media y el crecimiento del gasto en destino por encima del mero número de llegadas.

3.- Seguridad jurídica y regulación eficaz: Quienes generan riqueza y empleo de calidad necesitan certidumbre y simplificación administrativa, no nuevos boletines oficiales cargados de voracidad fiscal.

4.- Propuesta innovadora – El “sello de circularidad y retorno turístico” (Mecanismo CRT).

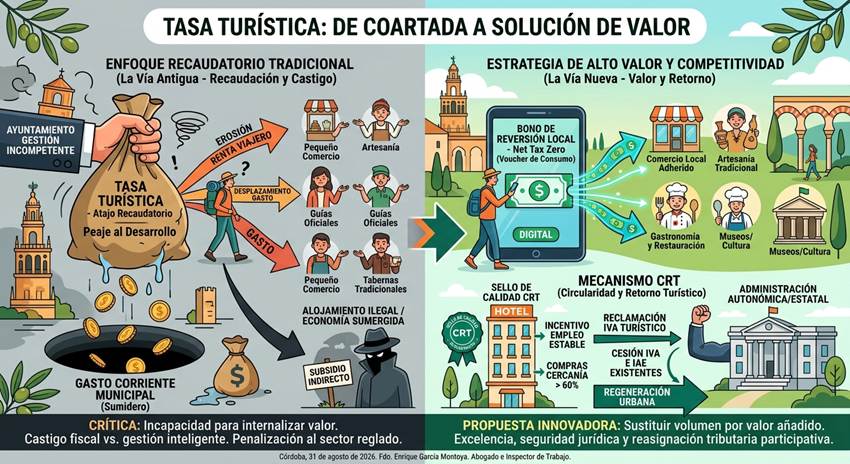
En lugar de imponer un peaje punitivo que penaliza al viajero y alimenta la burocracia municipal, se propone sustituir la tasa turística por un Modelo de Circularidad y Retorno Turístico (CRT) articulado en tres ejes:

<-El bono de reversión en comercio local (Net Tax Zero): Si una corporación municipal exige una aportación al visitante, el 100% de ese importe debe ser devuelto al turista de forma digital en un documento o ticket de consumo local. Este bono solo podrá ser redimido en establecimientos adheridos de la ciudad (comercio tradicional, museos, artesanía y restauración). De este modo, la carga fiscal neta para el visitante comprometido es cero, y se garantiza que el recurso financiero vaya directamente al tejido productivo local, nunca a la caja única municipal.

<-Incentivo por calidad y empleo estable: Transfórmese el debate tributario en una exención para los alojamientos que acrediten convenios colectivos de calidad, contratos indefinidos y compras de cercanía superiores al 60%.

La fiscalidad debe utilizarse para premiar la excelencia, no para igualar por abajo.

<-Reclamación del IVA turístico municipal: Exigir a la administración autonómica y estatal la cesión de una fracción del IVA e IAE que la actividad turística ya genera en la ciudad.

Los ayuntamientos deben financiarse mediante la participación en los impuestos existentes que produce el sector, condicionado a objetivos de regeneración urbana, en lugar de duplicar la presión fiscal sobre el usuario final.

Penalizar al sector turístico con nuevas figuras impositivas es declarar la quiebra de la gestión pública. La auténtica ambición de un destino de primer nivel no consiste en cobrar un peaje por entrar, sino en desplegar la inteligencia estratégica necesaria para que cada visitante incremente el valor de lo que encuentra y multiplique el bienestar de la comunidad que lo acoge.

N. B.  Imagen. Tasa Turística- Otro impuesto más.
(Nota. La Tasa Turística es un gravamen contrario a la prosperidad, que solo imponen regímenes radicales de izquierda, de forma, que si el Ayuntamiento de Córdoba crea esa Tasa se estará pegando un tiro en el pie.).

Córdoba, 2 de septiembre de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba – Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba – Exdiputado del Parlamento de Andalucía

La gran mentira de la Diputación de Córdoba – (Más presupuesto – la misma angustia provincial)

Córdoba y su provincia siguen desangrándose por la misma herida de siempre:  

“Un desequilibrio demográfico y socioeconómico escandaloso”.

Pobreza estructural en los barrios de la capital, despoblación sistemática en el norte, desempleo juvenil crónico, una red hídrica en la cuerda floja y un déficit de infraestructura energética que avergüenza a cualquiera.

Frente a esta catástrofe silenciosa, cabría esperar que la institución llamada a vertebrar el territorio -la Diputación Provincial de Córdoba– actuase como un verdadero motor de rescate. La realidad, sin embargo, es infinitamente más perversa.

<<La Diputación no es la solución, sino que se ha convertido en parte fundamental del problema.>>

<<La maquinaria que solo sirve para alimentarse a sí misma>>

Nos venden a bombo y platillo el presupuesto de 2026 como el más elevado de la historia. Pero que no nos engañen con fuegos artificiales:  

“Más dinero no significa mejor gestión; significa simplemente una maquinaria más grande y costosa”.

(Nota. La Diputación de Córdoba ha perfeccionado un modelo autorreferencial y extractivo.)

¿A dónde van a parar esos millones récord?  

No van a industrializar Los Pedroches ni a garantizar el agua potable en el Valle del Guadiato, sino que  van, en una proporción escandalosa, a sostener la propia burocracia administrativa, a engordar el gasto corriente y a mantener con respiración asistida el pozo sin fondo de sus empresas públicas.

Es el círculo perfecto de la ineficiencia: “La institución recauda, liquida y gasta para sostener su propia estructura, repartiendo entre los municipios las migajas sobrantes en forma de micro-subvenciones paliativas”. Pan para hoy y hambre eterna para mañana.

<<El negocio del <-socorro-> municipal – (Endeudar al que menos tiene)>> Una de las trampas más sangrientas del actual modelo es el sistema de anticipos de recaudación a los ayuntamientos. Presentado institucionalmente como un «acto de generosidad y liquidez», en la práctica funciona como una verdadera intermediación penalizadora.

En lugar de utilizar su abultada liquidez o sus fondos propios para respaldar a los consistorios, la Diputación acude a la banca privada, *firma pólizas de crédito a tipo de mercado y *traslada la factura financiera (intereses, comisiones y estructuración) a las maltrechas arcas municipales.

***El resultado es un escarnio:

1.- El ayuntamiento le paga a la Diputación una tasa por la gestión del cobro de sus impuestos.

2.- El ayuntamiento asume los costes del endeudamiento bancario, que la Diputación suscribe para adelantarle su propio dinero.

Se financia la liquidez local exprimiendo de nuevo al municipio. La Diputación actúa como un intermediario financiero que cobra peaje dos veces.

<<El «pozo sin fondo» de las Empresas Públicas – (Premiar la ineficiencia)>>

Organismos como Emproacsa (agua) o Epremasa (residuos) no necesitan anestesia contable, ya que, lo que necesitan es reformas de calado. Sin embargo, la receta de la Diputación sigue siendo la misma de siempre:  

“Subvenciones a fondo perdido para tapar agujeros operativos”.

Inyectar dinero de la caja común para enjugar déficits estructurales recurrentes es un incentivo perverso. Cuanto peor se gestiona una empresa pública, más dinero del contribuyente se le transfiere para tapar el pifostio. Y cada euro destinado a rescatar el déficit operativo de estas estructuras es un euro menos que va al Capítulo de Inversiones Reales en los pueblos de la provincia.

<<Continuismo perverso – (La renuncia política e ideológica)>>

El cambio político en el Gobierno provincial del Partido Popular llegó con promesas solemnes de regeneración: “Adelgazar la burocracia, rebajar tasas e impuestos, y aplicar un control riguroso sobre el gasto público”.

<<Todo ha saltado por los aires.>>

Para sacar adelante las cuentas de 2026, el equipo de gobierno ha preferido la vía cómoda del pacto y la cesión: “Un acuerdo con Izquierda Unida que mantiene intacto el ecosistema de gasto de la anterior corporación”. A cambio del desbloqueo presupuestario, se sigue blindando el modelo de costes de las empresas públicas sin exigir un solo plan de viabilidad, y, se financian con entusiasmo partidas de marcado corte ideológico.

En la práctica, asistimos a una paradoja sangrienta: “Un gobierno conservador ejecutando exactamente la misma política presupuestaria continuista y clientelar de la izquierda”. Ha cambiado la foto en el sillón, pero el modelo de gasto permanece intocable.

<<El Norte abandonado – (Una provincia a dos velocidades)>>

Mientras los discursos oficiales se llenan la boca con la «lucha contra la despoblación», la realidad del presupuesto condena al norte provincial a la marginalidad. Los Pedroches y el Valle del Guadiato continúan asfixiados por la falta de potencia en la red de transporte eléctrico y por la incertidumbre hídrica.

Sustituir la inversión en gran infraestructura transformadora por el reparto atomizado de ayudas temporales confirmará la condena de nuestras comarcas rurales. El norte actúa, una vez más, como el pagador neto que financia la paz social y el sostenimiento de la burocracia central asentada en la capital.

¿Qué habría que hacer mañana mismo? – (Tres medidas de ruptura).

Si existiera verdadera voluntad política de transformar la provincia y no solo de gestionar el presupuesto, la Diputación debería acometer de inmediato una reforma radical:

1.- Prohibición del rescate a fondo perdido: Exigir auditorías y planes de viabilidad estrictos a las empresas públicas. Cero transferencias directas para cubrir pérdidas de explotación.

2.- Fondo de Anticipos al 0%: La Diputación debe asumir el 100% de los costes financieros de las pólizas de crédito de recaudación utilizando sus propios fondos, liberando de comisiones e intereses a los consistorios.

3.- Blindaje inversor para el mundo rural: Destinar por norma provincial el 50% de las inversiones reales de forma exclusiva a las comarcas con severo riesgo de despoblación, priorizando la infraestructura hídrica y energética sobre cualquier tipo de gasto corriente o propagandístico.

Todo lo demás será seguir alimentando a un monstruo burocrático mientras la provincia de Córdoba languidece.

N.B. Imágenes. Córdoba – (Sigue sin resolverse su desequilibrio demográfico y socioeconómico).

1ª. Imagen.

2ª. Imagen.

3ª. Imagen.

Córdoba, 12 de agosto de 2026.

Fdo. Enrique García Montoya.

Exconcejal de Córdoba Ciudad. Exdiputado Provincial.

Exdiputado y Exsecretario del Parlamento de Andalucía.

BAJAS LABORALES Y ABSENTISMO – (Nacional – Andalucía – Córdoba, y, Sectorial)

1.- El Escenario Macroeconómico Nacional – (El “Boom” de las Bajas Laborales).

El absentismo y la Incapacidad Temporal (IT) en España han dejado de ser un asunto puramente de gestión de Recursos Humanos para convertirse en un problema sistémico de sostenibilidad presupuestaria, cohesión social y competitividad.

<-Magnitudes y costes.

*Coste directo absoluto: El coste total del absentismo se cifra en 33.000 millones de euros anuales (un tercio del gasto sanitario total del país), de los cuales 17.000 millones corresponden estrictamente a prestaciones por IT.

*Evolución del gasto (2018 vs. 2026): Se ha pasado de un coste de 14.000 millones de euros en 2018 a los más de 33.000 millones actuales.

*Pérdida de capacidad productiva: El volumen de trabajadores que faltan a su puesto se ha incrementado un 67% desde 2017 (pasando de 959.000 a más de 1,6 millones de personas en el primer trimestre). En términos de PIB, lo que se deja de producir si no se sustituye a estos trabajadores alcanza los 150.000 millones de euros anuales.

<<Asimetría – (Asalariados vs. Autónomos)>>

Los datos de Foment del Treball revelan una brecha sociolaboral profunda:

*Crecimiento (2015-Actualidad): Las bajas crecieron un 102% entre asalariados frente a un modesto 38% en autónomos.

*Predominio: Los asalariados registran 53,73 casos por cada 1.000 trabajadores, duplicando ampliamente los 26,8 casos del Régimen Especial de Trabajadores Autónomos (RETA).

*Causa crítica: Esta dualidad evidencia que, a pesar de los avances normativos, el autónomo sigue sufriendo una “desprotección real” donde el cese de actividad amenaza directamente la viabilidad de su negocio, obligándole a una autoexigencia de continuidad laboral que no se da en el régimen general.

2.- La gran grieta sectorial – (Sector Público vs. Sector Privado).

Para entender la raíz del problema, es indispensable analizar la profunda brecha que separa al sector público (Administración del Estado, Autonómica y Local) del sector privado. El absentismo no se comporta igual bajo el paraguas de la estabilidad funcionarial que bajo la presión del mercado.

IndicadorSector PúblicoSector Privado
Tasa de AbsentismoNotablemente más elevada (históricamente entre 2 y 3 puntos por encima).Más moderada y sujeta al ciclo económico.
Duración de los ProcesosTendencia a la cronicidad (bajas de larga duración).Procesos más cortos y mayor agilidad en el retorno.
Garantía Salarial (IT)Cobertura del 100% de la nómina casi generalizada desde el primer día.Sujeta a mínimos legales (con mejoras según convenio).
Factor de EstabilidadBlindaje ante el despido (riesgo percibido de desempleo: nulo).Correlación procíclica (miedo a la pérdida del empleo en pymes).

<<El Sector Público y el factor de cronicidad>>

La Administración Pública presenta unos índices de absentismo estructurales muy elevados, lo que no responde a un único factor, sino a un ecosistema normativo y laboral específico:

*Garantías de IT y “efecto cobertura”: En la gran mayoría de las administraciones, los pactos internos garantizan el 100% de las retribuciones desde el primer día de la baja.

Al anularse el impacto económico negativo para el empleado, desaparece el incentivo financiero para un retorno prematuro sin una recuperación total.

*Inexistencia de riesgo laboral: El blindaje del puesto de trabajo elimina cualquier factor disuasorio o miedo al despido, un elemento que en el sector privado actúa como moderador del absentismo injustificado.

*Edad media avanzada: La plantilla del sector público en España sufre un envejecimiento agudo. A mayor edad, la frecuencia de patologías crónicas y el tiempo de recuperación de dolencias músculo-esqueléticas aumentan de forma natural.

<<El Sector Privado y la urgencia del retorno>>

En el tejido empresarial privado, el escenario cambia drásticamente.

<-Las bajas son considerablemente menores y, sobre todo, de menor duración:

Impacto en renta: Salvo que el convenio colectivo sectorial obligue a la empresa a complementar el 100% de la nómina, el trabajador ve reducidos sus ingresos drásticamente a partir del cuarto día de baja (60% o 75% de la base reguladora).

*Presión y cultura organizativa: En las empresas privadas existe una mayor cercanía con el impacto que produce la ausencia. El trabajador es consciente de que su baja sobrecarga a sus compañeros o debilita la productividad de su departamento, lo que genera una presión psicológica de retorno que no se percibe en las grandes estructuras burocráticas.

3.- Radiografía Regional – (El caso de Andalucía y la paradoja de Córdoba).

El absentismo no es uniforme, sino que responde directamente a los tejidos productivos, la cultura laboral local y la eficiencia de los servicios de salud de cada territorio.

<<Andalucía – (Datos con aumento IT)>>

*Desmitificación del tópico: Andalucía se sitúa tradicionalmente entre las comunidades autónomas con menores tasas de absentismo general (un 7% de las horas pactadas a inicios de 2026), situándose por debajo de regiones altamente industrializadas y sindicalizadas como el País Vasco (líder histórico del indicador).

*El Repunte: Sin embargo, los procesos de IT por contingencias comunes en el Régimen General se dispararon un 74% entre 2017 y 2024, elevando la incidencia autonómica del 17,42% al 26,31%, concentrándose el grueso del volumen en Sevilla y Málaga.

<<La paradoja de Córdoba- (Cronicidad)>>

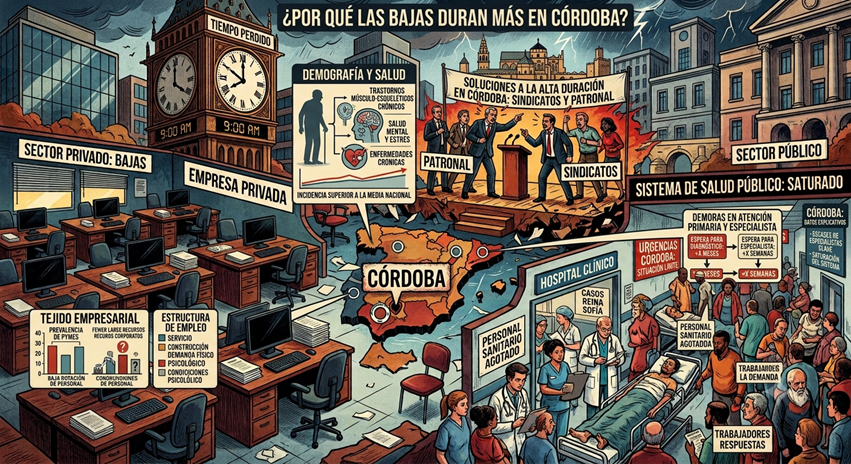
Córdoba presenta un comportamiento anómalo y muy preocupante dentro del panorama nacional: “No tiene el mayor número de bajas, pero sí las de mayor duración”.

<-Evolución de la cronicidad: En 2014 la duración media de una baja era de 40,48 días; hoy en día ese indicador se ha incrementado notablemente, situando a la provincia a la cabeza de España en duración media de los procesos.

<-El enfoque sindical (CCOO): De las 1,2 millones de horas laborables semanales que se dejan de realizar en la provincia (sobre un total de 9 millones pactadas), el 75,43% (900.000 horas) se deben a vacaciones y bajas médicas legítimas. El resto (300.000 horas) responde a permisos retribuidos legales.

(Nota. Para los sindicatos, el absentismo “injustificado” o fraudulento es estadísticamente residual).

<-Causas específicas de la cronicidad cordobesa:

*Paralización sanitaria: Parece existir un cuello de botella crítico en las listas de espera de especialistas, pruebas diagnósticas y rehabilitaciones en centros de referencia como el Hospital Reina Sofía, lo que “congela” los procesos de IT, alargando la baja de forma artificial e involuntaria para el trabajador.

*Tejido productivo local: Al predominar el sector servicios de proximidad, el pequeño comercio y el sector agroindustrial, el retorno al puesto exige una recuperación física total (especialmente en dolencias músculo-esqueléticas). En estos sectores es casi imposible realizar adaptaciones progresivas o teletrabajo durante la recuperación.

*Sector público: La prevalencia del sector en el empleo de Córdoba y Provincia explica la superior duración de las bajas laborales, de forma, que es un hecho comprobado que su cronocidad duplica al sector privado.

4.- El Impacto de la “doble factura” en las micro-pymes.

Este es el punto más crítico desde la perspectiva de la gestión empresarial y el empleo. En una provincia como Córdoba, donde más del 90% del tejido empresarial son micro-pymes de menos de 10 trabajadores, la baja prolongada de un empleado del sector privado se convierte en una amenaza de asfixia financiera:

                  [ TRABAJADOR DE BAJA POR IT ]

                                │

       ┌────────────────────────┴────────────────────────┐

       ▼                                                 ▼

[ COSTE FINANCIERO (Ley/Convenio) ]             [ PARÁLISIS OPERATIVA ]

  ├── Días 4 al 15: 60% salario (Empresa)         ├── Estructura < 4 empleados:

  ├── Cuota Patronal obligatoria (100%)               Pérdida automática del 25-33% BR

  └── “Efecto Convenio” (Comercio/Metal):         └── Sobrecarga de compañeros

      Complemento al 100% de la nómina                (Riesgo de nuevas bajas por estrés)

       ▼

[ + COSTE DEL CONTRATO DE SUSTITUCIÓN ]

<-Pérdida de margen y coste de oportunidad: A diferencia de una gran corporación o de la propia Administración Pública -que puede amortizar temporalmente una vacante-, si una micro-pyme pierde a uno de sus tres empleados, su capacidad productiva cae fulminantemente entre un 25% y un 33%. La sobrecarga de los trabajadores restantes eleva el riesgo de nuevas bajas por estrés o ansiedad, generando un destructivo efecto dominó.

5.- Análisis causal – (Ecosistema AIReF).

Para entender este incremento generalizado del absentismo y su divergencia sectorial, la AIReF identifica un ecosistema de factores interconectados que superan la simplificación del “fraude”:

1.- Factores sanitarios (Gestión Pública): El retraso crónico en atención primaria y especializada dilata los tiempos de curación. El propio gobernador del Banco de España, José Luis Escrivá, apunta directamente a la falta de coordinación entre los servicios de salud autonómicos y el nivel central como un factor de ineficiencia.

2.- Factores normativos y convencionales: La mejora de coberturas en convenios colectivos (complementos al 100%) amortigua el impacto económico para el empleado.

Si bien es un logro social indiscutible, desincentiva económicamente el retorno prematuro si no va acompañado de una supervisión médica ágil.

3.- El factor procíclico: La IT se comporta de forma procíclica, porque en ciclos expansivos y de alta ocupación (como el escenario actual hasta 2026), el miedo al despido disminuye en el sector privado y la incidencia de bajas sube, y, en épocas de crisis, el absentismo en el sector privado cae drásticamente, mientras que el sector público se mantiene imperturbable.

4.- Mutación de patologías (Salud Mental): Las bajas por salud mental (ansiedad, depresión) se han disparado un 66% desde 2018. Al no estar formalmente indexadas en el catálogo de enfermedades profesionales (RD 1299/2006), se canalizan masivamente como enfermedad común, sobrecargando las arcas de la Seguridad Social y eludiendo la acción preventiva de las mutuas de trabajo.

6.- Valoración y Propuestas.

Existe una polarización ideológica evidente: *Por un lado, discursos patronales que califican el absentismo de “cáncer” o sugieren que se traslada el mensaje de que “cumplir es opcional”; *por otro, sindicatos que exigen no estigmatizar ni penalizar la salud de la clase trabajadora.

Sin embargo, los datos técnicos (AIReF y Randstad) exigen soluciones de consenso que abandonen la trinchera. Los datos de acumulación de bajas (el 50% de las jornadas perdidas se concentra en apenas el 10% de los trabajadores, sumado al “efecto lunes”, donde faltan el doble de personas que un viernes) demuestran que el fraude existe y debe ser fiscalizado. No obstante, la ineficiencia del sistema sanitario público y la disparidad de reglas entre el sector público y privado son los verdaderos multiplicadores del coste.

<<Propuestas clave en el debate actual>>

<-Mayor competencia a las Mutuas: Permitirles otorgar altas médicas efectivas y realizar pruebas diagnósticas o tratamientos en contingencias comunes, lo que, aliviaría la Sanidad Pública y recortaría drásticamente los tiempos de espera.  

<-Exoneración de cuotas patronales en pymes: Liberar a las micro-pymes del pago de la Seguridad Social del trabajador en IT desde el primer día o, al menos, al formalizar un contrato de sustitución, evitando la quiebra técnica por la duplicidad de costes.

<-Interoperabilidad e incorporación gradual: Implementar las recomendaciones de la AIReF relativas a la historia clínica compartida entre el sistema público y las mutuas, y, habilitar las altas médicas de incorporación paulatina (fórmulas mixtas de reincorporación laboral a tiempo parcial), siguiendo el modelo de los países del norte de Europa.

N. B. Imagen – Realidad y mentira. Córdoba – + Duración.

<<A los que faltan los lunes les llaman luneros>>

(Nota. los ciudadanos defiende las bajas justificadas, pero se reclama más control para evitar abusos y reducir el absentismo laboral.)-

Córdoba, 10 de julio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

CÓRDOBA 2026 – ECONOMÍA – (Desaceleración, fragilidad productiva, despoblación y oportunidades de transformación en una economía de transición)

1.- Resumen.

La economía de la provincia de Córdoba ha empezado 2026 con una clara pérdida de impulso. Las estimaciones disponibles sitúan el crecimiento del PIB provincial en el 1,6%, por debajo de la media andaluza del 2,0%, lo que vuelve a colocar a Córdoba entre las provincias con menor dinamismo de la Comunidad Andaluza. Este enfriamiento se produce tras un 2025 en el que la provincia ya había crecido menos que Andalucía, y en un contexto donde el mercado laboral presenta una señal especialmente preocupante: “Córdoba fue la única provincia andaluza en la que disminuyó la ocupación al cierre de 2025”.

Sin embargo, el problema de fondo no es solo coyuntural, ya que, la desaceleración de 2026 actúa como una prueba de esfuerzo que revela tres debilidades estructurales: *Elevada exposición al ciclo agrario y climático, *escasa densidad industrial transformadora y *dependencia de infraestructuras de conectividad con limitada capacidad de sustitución ante incidencias graves. A este cuadro se suma una cuarta variable crítica y silenciosa: *la crisis demográfica y *la despoblación interior, que drenan capital humano en las comarcas rurales y cronifican el desequilibrio territorial.

Aun así, la Provincia conserva activos relevantes para una estrategia de reequilibrio:

“Fortaleza exportadora, dinamismo relativo del mercado de vivienda, centralidad geográfica y potencial de especialización en agroindustria avanzada, logística interior y turismo cultural de mayor valor añadido”.

2.- Marco económico – (de la desaceleración global al impacto provincial).

El contexto macroeconómico en el que opera Córdoba es claramente menos expansivo que el de años anteriores. Analistas Económicos de Andalucía prevé una moderación del crecimiento andaluz hasta el 2,0% en 2026, en un escenario marcado por tensiones comerciales, incertidumbre geopolítica y menor tracción del ciclo internacional. En el plano internacional, la OCDE anticipaba ya una ralentización del crecimiento mundial al 2,9% en 2026, con comercio e inversión afectados por la incertidumbre y por perturbaciones en costes energéticos y cadenas de suministro.

Para Córdoba, este escenario externo tiene un efecto asimétrico, porque la Provincia no está entre las economías andaluzas más abiertas ni más intensamente industrializadas, lo que reduce parcialmente su exposición directa a ciertos shocks del comercio internacional, aunque esa menor apertura no constituye una ventaja estructural, sino más bien un síntoma de su menor sofisticación productiva. En consecuencia, Córdoba resiste algo mejor ciertos vaivenes globales, pero crece desde una base menos robusta y con menor capacidad de capturar las fases expansivas del ciclo.

Esta falta de dinamismo estructural correlaciona directamente con la emigración de talento joven hacia polos regionales más atractivos, agravando el envejecimiento demográfico de la provincia.

3.- Factores de impacto.

3.1.- Clima, costes e incertidumbre.

Las previsiones para 2026 ya incorporan el efecto de las inundaciones y del tren de borrascas de comienzos de año sobre la actividad regional, con especial incidencia en territorios donde el sector agrario sigue teniendo peso relevante. En una provincia como Córdoba, esta sensibilidad climática tiene un efecto multiplicador: “No solo afecta a cosechas y rendimientos, sino también a renta agraria, empleo temporal, demanda local y actividad de industrias auxiliares”.

A ello se suma la presión de costes. El informe de Analistas Económicos de Andalucía advierte de que la energía sigue siendo una de las principales fuentes de riesgo para la actividad, dentro de un escenario internacional marcado por elevada incertidumbre. En una provincia con fuerte presencia agroalimentaria, cualquier encarecimiento persistente de energía, agua, transporte o fertilizantes no impacta de forma marginal, sino que deteriora directamente los márgenes empresariales y limita la inversión de modernización. El carácter estacional y precario del empleo derivado de esta vulnerabilidad climática y de costes acelera el abandono de las zonas rurales, ya que, las familias buscan una mayor estabilidad residencial y económica en entornos urbanos.

3.2.- El accidente ferroviario de Adamuz.

El accidente de Adamuz introdujo un shock extraordinario sobre la conectividad andaluza y sobre la percepción de fiabilidad del ferrocarril. Diversas informaciones apuntan a cancelaciones, alteraciones de itinerarios y caída de reservas ferroviarias tras el siniestro, con descensos de demanda de billetes de entre el 16% y el 30% en las semanas posteriores. Ello refuerza la idea de que la conectividad ferroviaria es un activo económico crítico para Córdoba, tanto por su función turística como por su papel de articulación territorial.

No obstante, conviene afinar el análisis. Los datos de coyuntura hotelera de enero y del conjunto de 2025 muestran que el impacto turístico provincial no fue lineal ni devastador en todos los indicadores: “En 2025 la provincia cerró con 1.162.915 viajeros, un 0,7% más que en 2024, aunque las pernoctaciones descendieron ligeramente hasta 1.990.921; y, además, en enero de 2026 el retroceso de viajeros fue moderado respecto a enero de 2025”.

La conclusión más rigurosa no es que Adamuz “hundiera” por sí solo el turismo cordobés, sino que evidenció la fragilidad de un modelo demasiado dependiente de un corredor de movilidad muy concreto y afectó a confianza, reservas y normalidad operativa en un momento delicado. Este aislamiento coyuntural recuerda la histórica brecha de infraestructuras secundarias en el norte y sur de la provincia, factor determinante para la desconexión socioeconómica de los municipios rurales y su consecuente sangría demográfica.

4.- Análisis estructural – (los límites del modelo cordobés y la brecha demográfica).

La principal debilidad de Córdoba no reside en sufrir shocks, sino en sufrirlos con una estructura productiva menos diversificada que otras provincias andaluzas. Mientras el crecimiento andaluz reciente ha descansado en mayor medida en servicios, industria, inversión y cierta capacidad exportadora, Córdoba sigue más expuesta al comportamiento del campo y a actividades de menor productividad relativa. Esa composición sectorial explica por qué la provincia queda rezagada en las fases de expansión y muestra menor capacidad de absorción ante perturbaciones simultáneas.

**El mercado laboral confirma ese problema de calidad estructural. Al cierre de 2025, Córdoba contaba con 318.000 ocupados y una tasa de paro del 17,0%, por encima de Andalucía (14,7%) y muy por encima de España (9,9%), siendo una de las tasas más altas de la comunidad. Dicho de otro modo: <-El crecimiento provincial no solo es bajo, sino además insuficiente para traducirse en una mejora laboral comparable a la del entorno->.

**Esta debilidad del mercado laboral guarda una relación de retroalimentación simbiótica con la despoblación. El éxodo rural hacia la capital cordobesa o hacia el exterior de la provincia genera un fenómeno de doble velocidad:

*Desvitalización rural: Los municipios medianos y pequeños pierden masa crítica de consumidores y trabajadores cualificados, lo que provoca el cierre de comercios, la pérdida de servicios esenciales (sanidad, educación) y la falta de relevo generacional en el campo e industria local.

*Fuga de capital humano: Al ser Córdoba la única provincia andaluza que destruyó empleo al cierre de 2025, la población joven con alta cualificación emigra de forma estructural, restando masa crítica para la innovación y reduciendo de forma alarmante la tasa de natalidad provincial.

También aparece un sesgo interpretativo importante en la aparente “convergencia” con Andalucía. Si Córdoba reduce muy levemente distancia relativa en ciertos escenarios de desaceleración, ello no responde necesariamente a una ganancia de competitividad propia, sino a que otras provincias más dinámicas pueden verse más penalizadas por shocks externos en determinados momentos. Esa convergencia por menor caída ajena no equivale a convergencia real en productividad, empleo cualificado, innovación o renta disponible; como tampoco maquilla la pérdida continuada de peso demográfico de la provincia en el conjunto regional.

5.- Elementos de resiliencia infrautilizados.

Aunque el cuadro general es exigente, Córdoba no parte de cero. En 2025 las compraventas de viviendas crecieron un 19,4%, por encima de la media andaluza, y las exportaciones de bienes aumentaron un 3,3%, alcanzando además un récord histórico provincial según la información publicada sobre el cierre del ejercicio. Estos datos indican que existen focos de tracción económica que pueden servir de base para una estrategia menos dependiente del ciclo agrario tradicional.

Además, el turismo cordobés presenta un rasgo relevante: “Mantiene capacidad de atracción de viajeros, pero muestra una estancia media contenida y una fuerte concentración en la capital, lo que limita el efecto arrastre sobre el conjunto provincial”.

La innovación, por tanto, no pasa solo por “más turismo”, sino por un turismo distinto: *Más distribuido territorialmente, *más vinculado a patrimonio, gastronomía, congresos, cultura y experiencias de mayor gasto medio. Esta redistribución del flujo turístico es una herramienta idónea contra la despoblación, ya que, puede inyectar rentas complementarias y fijar empleo estable en comarcas deprimidas como Los Pedroches, el Guadiato o la Subbética.

6.- Propuesta innovadora – (de provincia vulnerable a nodo de especialización inteligente y repoblación económica)

La modernización de Córdoba exige abandonar una visión puramente defensiva y pasar a una estrategia de especialización inteligente, de forma, que la Provincia puede posicionarse en cuatro vectores complementarios:

<-Agroindustria avanzada: No solo producción agraria, sino transformación, trazabilidad, regadío inteligente, valorización de subproductos, biotecnología aplicada y reducción de dependencia de insumos volátiles. Este vector busca profesionalizar y hacer atractivo el sector agrario para arraigar a los jóvenes en sus comarcas de origen.

<-Logística interior resiliente: Aprovechar su posición geográfica para reforzar nodos intermodales, almacenamiento, distribución agroalimentaria y planes de contingencia ante incidencias ferroviarias. La vertebración logística debe concebirse como un elemento de cohesión que conecte las comarcas más aisladas con los grandes ejes de transporte.

<-Turismo cultural de alto valor: Aumentar estancia media, diversificar producto más allá del excursionismo y conectar capital y provincia mediante rutas patrimoniales, naturaleza, vino, aceite y calendario congresual.

<-Industria tecnológica vinculada a sectores locales: Energía distribuida, digitalización del agua, automatización agroalimentaria, sensórica y servicios avanzados para pymes. La digitalización y el teletrabajo en sectores de servicios avanzados abren la puerta a la atracción de nuevos residentes hacia el entorno rural.

La clave innovadora consiste en conectar sectores tradiciones con capas tecnológicas y de conocimiento. Córdoba no necesita copiar el modelo de Málaga o Sevilla para mejorar su posición relativa, sino que necesita convertir sus ventajas existentes en cadenas de valor más largas, más exportables, menos vulnerables al clima o a incidentes puntuales de conectividad, y, capaces de generar un ecosistema habitable y próspero que revierta la tendencia demográfica contractiva.

<<Propuestas y recomendaciones>>

1.- Blindar el sector primario con riego eficiente, agricultura de precisión, seguros mejor diseñados, diversificación varietal y reducción de dependencia energética y química.

2.- Crear una agenda provincial de agroindustria para que más valor añadido se quede en Córdoba, mediante transformación, envasado, innovación alimentaria y comercialización exterior, priorizando la instalación de plantas transformadoras en los municipios rurales con mayores tasas de emigración.

3.- Reforzar la resiliencia logística, con protocolos de contingencia ferroviaria, mejora de conexiones por carretera y planificación de alternativas para turismo y mercancías ante disrupciones.

4.- Replantear la política turística hacia mayor estancia media, desconcentración territorial y oferta menos dependiente del acceso rápido de fin de semana, estructurando proyectos singulares que dinamicen las economías locales del interior de la provincia.

5.- Priorizar empleo, productividad y reto demográfico, no solo el crecimiento agregado, porque el verdadero rezago cordobés aparece *en la debilidad de la ocupación, *en la persistencia de una tasa de paro elevada y *en el envejecimiento del censo.

Las políticas económicas y los incentivos fiscales deben orientarse a la creación de empleo cualificado en el entorno rural como pilar básico para la retención y atracción de población.

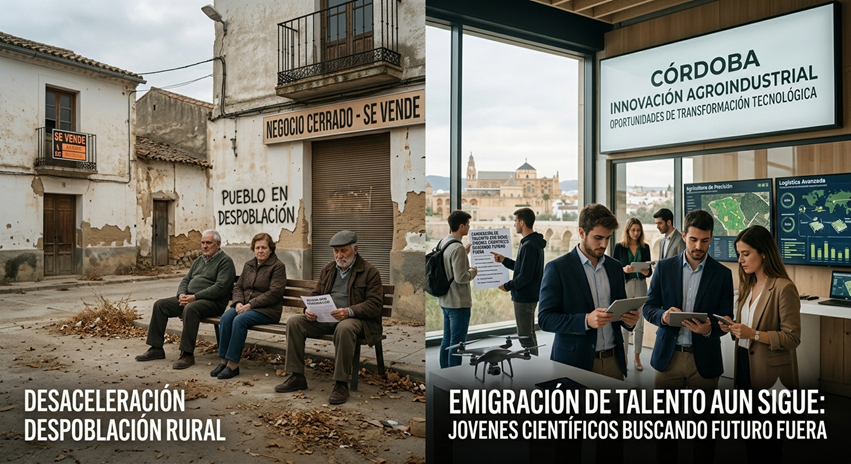
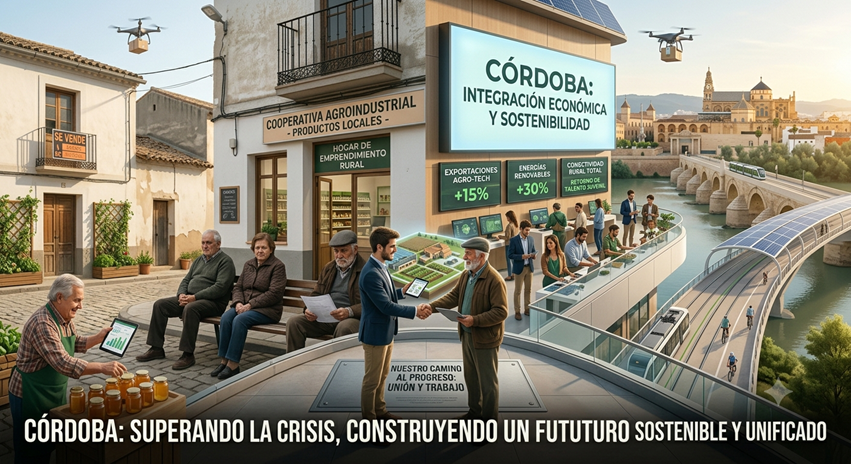
N.B. Imágenes. Córdoba – Recomendaciones – Despoblación.

Imagen. 1.-

Imagen. 2.-

Córdoba, a 28 de junio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Estanflación en Córdoba – (Análisis, vulnerabilidad y efectos)

La “trampa cordobesa” que pone a los ciudadanos a los pies de los caballos.

Los precios que no bajan y las condiciones políticas adversas están dejando a muchos cordobeses en una posición de extrema vulnerabilidad, casi “a los pies de los caballos”.

En las calles de Córdoba la economía ha entrado en una danza lenta y pesada:

“La estanflación (o, más exactamente, la slowflation)”, ha pasado de los libros de texto a la realidad, de manera, que la sensación diaria es, que el crecimiento se ha frenado mientras la inflación sigue mordiendo.

1.- El escenario nacional – (un frenazo con inflación pegajosa).

A mediados de marzo de 2026, España evita por los pelos la recesión técnica, pero se encuentra atrapada en lo que los analistas llaman Slowflation: “Crecimiento lento + inflación persistente).

Tras un 2025 aceptable (2,8 %), las previsiones para 2026 se han revisado a la baja, situándose entre el 2,0 % y el 2,4 %.

<-Los conflictos geopolíticos (como la inestabilidad en el Estrecho de Ormuz) ya están restando dinamismo al primer trimestre.

<-La inflación se resiste: el IPC ronda el 3%, con riesgo de superar el 4% por el encarecimiento de energía y alimentos.

Y aquí viene lo más peligroso: “Los efectos de segunda ronda”. Cuando los salarios suben para compensar el coste de la vida, se genera una nueva espiral de precios que alimenta la inflación. Es un círculo vicioso que las familias y las empresas cordobesas conocen demasiado bien.

2.- La trampa cordobesa – (Vulnerabilidad asimétrica).

Córdoba no sufre la misma tormenta que el resto de España, porque la nuestra es una vulnerabilidad asimétrica, ya que, el golpe recae mucho más sobre un lado (el de las familias y pequeños empresarios) que sobre el otro.

Nuestra economía depende en exceso del sector primario (olivar, agricultura) y del turismo, lo que nos hace especialmente frágiles.

<<Indicadores locales que duelen>>

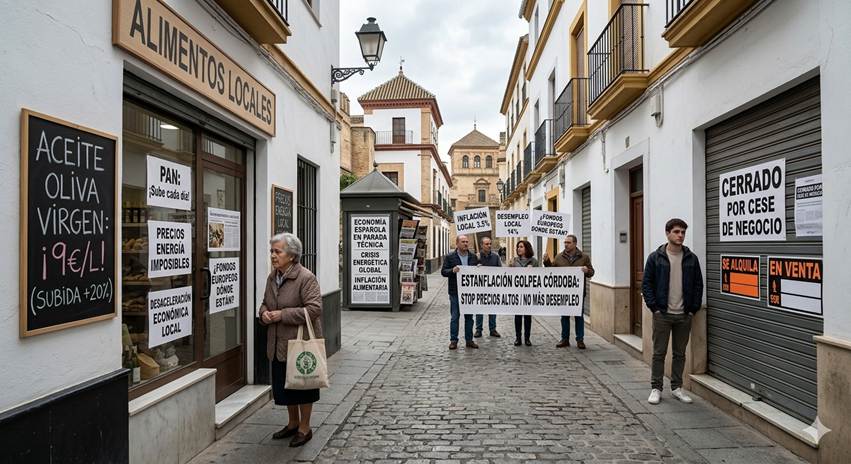
-Crecimiento del PIB provincial: Apenas 1,7% (muy por debajo de la media nacional).

-IPC local: Cerca del 3,5%, agravado por los sobrecostes logísticos y de transporte.

-Tasa de paro estructural: Se resiste a bajar del 14 %.

Con un paro tan alto, las familias cordobesas tienen mucha menos capacidad de absorber subidas de precios que en otras provincias.

3.- Sectores clave y la tenaza económica.

*El agro y el “oro líquido”: El aceite de oliva, orgullo y motor de Córdoba, vive una paradoja cruel. Los costes de insumos (fertilizantes, energía, gasóleo) han subido un 20 %, y, por otro lado, con los tipos de interés altos, nadie invierte en modernizar las explotaciones. La productividad se estanca y el futuro se oscurece, de forma, que es como si el oro líquido se estuviera derramando antes de llegar al mercado.

*Hostelería y el “efecto menú del día”. Llegan más turistas, sí. Pero gastan menos. En barrios como Ciudad Jardín o el Centro, los pequeños negocios ven cómo suben los costes de la materia prima mientras los clientes aprietan el cinturón, de manera, que el  resultado es negativo: “Márgenes que se estrujan hasta desaparecer y cierres de locales que antes eran el alma del barrio”.

*Logística y la Base BLET. La Base Logística del Ejército de Tierra sigue siendo la gran esperanza de empleo y desarrollo, sin embargo, la incertidumbre presupuestaria y el encarecimiento de los materiales de construcción amenazan con retrasar su puesta en marcha. El futuro se aplaza una vez más.

4.- Consecuencias directas para empresas y familias.

Esta combinación de inflación + crecimiento lento está produciendo efectos muy concretos y dolorosos:

1.- Erosión del ahorro: las familias cordobesas destinan ya el 40 % de sus ingresos solo a cubrir necesidades básicas.

2.- Desánimo inversor: el pequeño empresario entra en “modo supervivencia”. Se posponen contrataciones y proyectos ante la incertidumbre del consumo en la segunda mitad del año.

3.- Brecha digital: sin márgenes para invertir, Córdoba corre el riesgo de quedarse atrás frente a provincias vecinas que sí avanzan en digitalización y modernización.

<<Conclusión. – (No estamos en el abismo, pero sí en una parálisis de márgenes).

Córdoba no está en situación límite… todavía, pero sí en una parálisis de márgenes donde la inflación se come el poco crecimiento que generan el turismo y la logística.

**La recuperación real dependerá de dos cosas que hoy parecen lejanas:

<-La ejecución ágil y real de los fondos europeos. <-Una buena campaña agrícola que logre estabilizar los precios en origen.

Mientras tanto, los precios altos y las condiciones políticas adversas están dejando a muchos cordobeses literalmente “a los pies de los caballos”. Es tiempo de resistencia estructural y de una gestión empresarial extremadamente analítica, creativa y valiente.

N.B. Imagen. Córdoba estanflación y efectos.

Es tiempo de resistencia estructural y de una gestión empresarial extremadamente analítica, aunque Córdoba siempre ha sabido reinventarse y ahora no puede ser menos.

Córdoba, 27 de marzo de 2026.

Enrique García Montoya.

 Abogado. ICA-Córdoba.  Inspector de Trabajo y S.S.