Tag Archives: clave

El Puente Romano de Córdoba – (Arcos originales)

Sigo con mis nietos preguntones Ángela y Gonzalo y hoy vamos a ver el Puente Romano, deteniéndonos en los arcos 14 y 15 del mismo, que son los únicos originales del puente romano que quedan intactos.

El Puente Romano de Córdoba, erigido en el siglo I a.C. (posiblemente bajo el mandato de Augusto) para salvar el río Guadalquivir, es una de las infraestructuras históricas más importantes de España. Aunque originalmente contaba con 17 arcos, hoy en día se conservan 16, y, tras más de dos mil años de riadas, batallas y reconstrucciones, solo dos de ellos mantienen su estructura y factura romana original.
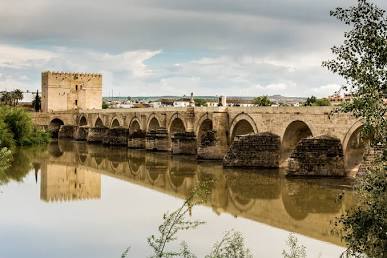
Puente Romano sobre el Guadalquivir, Córdoba, generada por IA

<<Los Supervivientes – (Arcos 14º y 15º)>>

De los 16 arcos actuales, los únicos que conservan su autenticidad arquitectónica romana son el decimocuarto y el decimoquinto, contando siempre desde el extremo norte del puente (el lado de la ciudad donde se ubica la Puerta del Puente, frente a la Mezquita-Catedral).

Estos dos arcos han logrado resistir intactos a las numerosas intervenciones que sufrieron el resto de las arcadas (especialmente durante las épocas omeya y bajomedieval), debiéndose su supervivencia en gran parte a su ubicación, ya que, al estar más cerca de la orilla norte, han sufrido menos el embate directo de las fuertes corrientes y riadas históricas del Guadalquivir en comparación con los arcos centrales.

<<Características arquitectónicas originales>>

Lo que distingue a estos dos arcos del resto de la estructura reconstruida son tres elementos clave de la ingeniería civil romana clásica:

<-El arco de medio punto perfecto: A diferencia de otros arcos del puente que fueron reconstruidos con formas ligeramente apuntadas (influencia islámica o gótica), los arcos 14 y 15 mantienen el clásico arco de medio punto romano, que distribuye el peso de manera simétrica hacia los pilares.

<-Aparejo de sillares: Están construidos mediante sólidas piezas regulares de piedra caliza y calcarenita (extraída de la Sierra de Córdoba) asentadas sin argamasa visible en su diseño original. El resto del puente mezcla materiales posteriores e intervenciones medievales.

<-Proporción y anchura: Respetan la geometría y las dimensiones originales de la Vía Augusta, que requería unos 9 metros de anchura para permitir el tráfico de legiones, carros y mercancías comerciales entre Corduba (capital de la provincia Bética) y Gades (Cádiz).

<<Por qué se perdió el resto de la estructura romana>>

A lo largo de sus 331 metros de longitud, el puente tuvo que soportar circunstancias extremas que obligaron a su constante reconstrucción:

1.- Las riadas del Guadalquivir: La fuerza del río erosionaba los cimientos y derribaba las arcadas centrales con frecuencia.

2.- Conflictos bélicos: Desde las guerras civiles romanas hasta los enfrentamientos en época medieval (como las luchas contra Pedro I “el Cruel” en el siglo XIV), el puente sufrió demoliciones tácticas parciales para evitar el paso del enemigo.

3.- Remodelaciones islámicas y cristianas: Durante el emirato y califato de Córdoba, y, posteriormente en la época cristiana, los ingenieros reconstruyeron los arcos caídos utilizando sus propios estilos arquitectónicos, modificando los tajamares (las defensas de los pilares contra la corriente) y estrechando o ensanchando ciertos tramos.

N.B. Imágenes.El Puente Romano de Córdoba – (Arcos originales y vista general total).
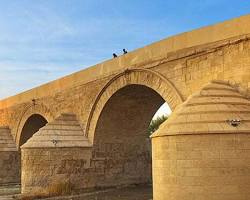
detalle arcos 14 y 15 originales puente romano de cordoba, generada por IA
vista completa puente romano de cordoba, generada por IA

Córdoba, 9 de octubre de 2026.

Fdo. Enrique García Montoya

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.
PRESIÓN TRIBUTARIA Y DEL GASTO PÚBLICO EN EL AYUNTAMIENTO DE CÓRDOBA – (ANÁLISIS CRÍTICO)

<<Relato oficial – La verdad y la mentira>>

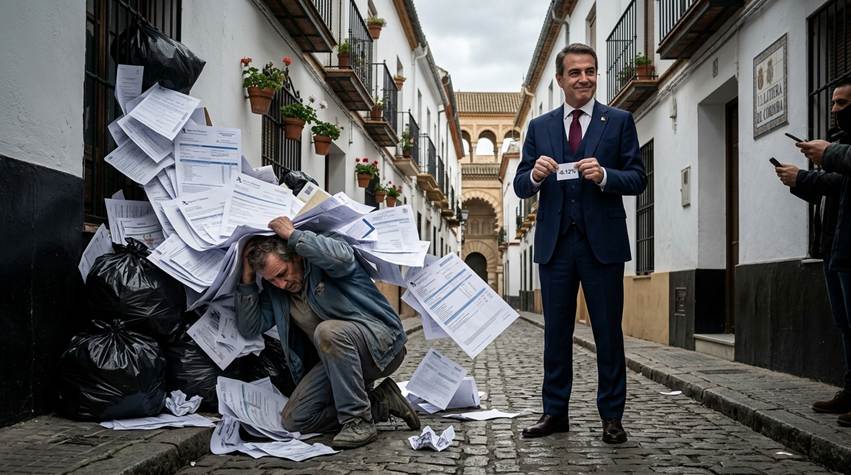
“Leo con sorpresa, que el **Ayuntamiento de Córdoba mantiene congelados los impuestos en 2027 con una variación real del -0,12%**.

La junta de gobierno local ha dado luz verde al proyecto de las ordenanzas municipal que regularán la fiscalidad del próximo año, que en su conjunto registran una bajada del 0,12% en los impuestos municipales, según ha anunciado la edil de Hacienda, Blanca Torrent”.

1.- Consideraciones previas – Una falacia aritmética del -0,12 %.

Desde una perspectiva jurídico-tributaria estricta, el anuncio de una reducción ponderada del -0,12 % en las ordenanzas fiscales carece de impacto material en la capacidad económica del contribuyente, ya que,  *esta cifra opera como un mero espejismo estadístico que enmascara un incremento neto de la presión fiscal global en la ciudad*.

El análisis conjunto de los impuestos directos, la revisión de los valores bases y el alza sistemática de las tasas por prestación de servicios públicos esenciales evidencia un encarecimiento estructural, que recae directamente sobre los ciudadanos.

2.- Impuestos directos – (Subida velada en el IBI y la Plusvalía).

**Impuesto sobre Bienes Inmuebles (IBI): Aunque el discurso institucional defiende una “congelación”, el tipo de gravamen del IBI urbano se mantiene en el 0,5081 %. En la mecánica tributaria, mantener el tipo de gravamen inalterado mientras los valores catastrales (la base imponible) se revisan al alza -o mientras el nuevo valor de referencia de Catastro empuja la valoración general del mercado inmobiliario- se traduce automáticamente en un aumento de la cuota íntegra y líquida exigible, **por lo que no hay congelación real de la carga tributaria, sino un aumento de la recaudación derivado de la inflación del valor del suelo**.

**Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (Plusvalía): De igual modo, este impuesto, que grava la transmisión de inmuebles, sigue actuando como un mecanismo de alta recaudación. Pese a las reformas impuestas por la jurisprudencia constitucional, la fijación de los coeficientes máximos locales sobre los periodos de generación del incremento de valor garantiza, que, salvo en transmisiones a pérdidas, el Ayuntamiento continúe maximizando el devengo impositivo en cada operación inmobiliaria.

3.- Tasas Municipales – (Encarecimiento de los servicios básicos -agua y basura-).

La verdadera dimensión de la subida de la presión fiscal se manifiesta en la contraprestación de servicios de recepción obligatoria, donde las entidades instrumentales del Ayuntamiento han aprobado alzas tarifarias significativas:

**Tasa de recogida de basuras (Sadeco): El Pleno ha aprobado un incremento del 2,2 % de la tasa de Sadeco para el ejercicio 2026. En términos reales, el recibo de la basura acumula sucesivos encarecimientos que elevan el coste del servicio de manera desproporcionada (alrededor de un 52 % de incremento acumulado).

**Tarifas de abastecimiento de agua (Emacsa): La empresa municipal de aguas ha consolidado una política de encarecimiento continuo. Para 2026 se ha aprobado una subida de la tarifa del 2,1 %. Además, ya está prevista y estipulada una nueva subida del 1,9 % para el año 2027. Resulta especialmente gravoso observar que este es el tercer incremento consecutivo aplicado por Emacsa, tras encadenar subidas previas del 5 % y del 10 %.

4.- Expansión del gasto corriente y blindaje retributivo.

<-Gasto estructural (Capítulo 2): Mientras se incrementa la tributación a través de las tasas y el IBI, la administración local adolece de una falta absoluta de contención presupuestaria. El aumento del gasto en bienes y servicios corrientes contradice el principio de austeridad y de eficiencia en la gestión del dinero público, ensanchando la estructura de costes fijos del Ayuntamiento.

<-Privilegios retributivos: A esta ineficiencia se le añade la paradoja de que los cargos públicos (alcalde y concejales) hayan consolidado subidas salariales del 2,5 %. Este incremento de la masa salarial política resulta aún más lesivo para la equidad fiscal, si se considera, que una parte sustancial de sus ingresos en concepto de dietas e indemnizaciones está exenta de tributación en el IRPF.

5.- Una mirada a la inflación – Deflactar la presión fiscal municipal.

La información disponible permite afirmar que Córdoba llega a septiembre en una posición especialmente vulnerable: “En agosto ya presentaba una inflación del 4,3%, superior a la media andaluza, con el transporte casi un 10% más caro que un año antes”.

El dato nacional de septiembre 4,9% de inflación general, 3,1% de subyacente y 5% deIPCA– confirma que el repunte se ha intensificado y que el principal detonante continúa siendo la energía.

La conclusión técnicamente correcta es que la inflación cordobesa previsiblemente seguirá elevada, pero su tasa exacta y el desglose por grupos de consumo deben quedar pendientes de la publicación definitiva del INE el 14 de octubre. En ese momento será posible determinar si Córdoba supera la tasa nacional, cuánto aumenta respecto del 4,3% de agosto y qué peso concreto tienen transporte, vivienda, alimentos, hostelería y servicios.

El ayuntamiento debería ajustar sus impuestos a la inflación para evitar que un contribuyente pague más impuestos si sus ingresos (retribuciones o sueldos) suben únicamente para compensar el aumento del coste de la vida, sin que haya ganado verdadero poder adquisitivo.

<<Conclusión>>

La rebaja del -0,12 % es irrelevante a efectos jurídicos y patrimoniales. La conjunción de un IBI inelástico frente a la revalorización de los inmuebles, una política de cobro agresiva en transmisiones patrimoniales (Plusvalía), y la sistemática subida de las tasas de agua (Emacsa) y basura (Sadeco), consolidan un escenario de severo aumento de la presión fiscal local. Todo ello sirve para financiar una estructura burocrática cada vez más costosa y unas retribuciones políticas al alza, configurando una política económica de marcado carácter expansivo y recaudatorio.

N.B. Imagen. (Relato oficial – La verdad y la mentira).

La imagen refleja de manera directa los puntos clave de nuestro análisis crítico:

  • La avalancha de papeles y bolsas de basura: Representa la verdadera presión fiscal que asfixia al ciudadano. Los documentos y recibos simbolizan el inelástico IBI y la agresiva recaudación de la Plusvalía, mientras que las bolsas de basura y el entorno aluden directamente a las constantes subidas de las tasas de Sadeco y Emacsa.
  • El ciudadano abrumado: Encarna a los contribuyentes cordobeses, quienes soportan el encarecimiento estructural de los servicios públicos esenciales en su día a día.
  • El político impoluto y sonriente: Representa ese “blindaje retributivo” y la expansión del gasto corriente del que hablamos. Mientras el ciudadano es aplastado por el coste de la ciudad, la clase política mantiene sus privilegios (como esa subida salarial del 2,5 % y dietas exentas).
  • El minúsculo cartel del “-0.12%”: Ilustra de forma irónica lo que en se describes en el artículo como la “falacia aritmética” y el “espejismo estadístico”. El político lo exhibe como un gran logro frente a la cámara (el relato oficial), mientras ignora por completo la montaña de impuestos reales que sepulta al ciudadano (la verdad de la calle).

Córdoba, 1 de octubre de 2026.

Fdo. Enrique García Montoya

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.
II. Tasa Turística – (La coartada de la incompetencia fiscal y la vía del valor)

Existe un síntoma inequívoco de impotencia y fracaso en la gestión pública:

“Cuando una administración es incapaz de resolver un problema estructural, crea un nuevo impuesto”.

La creciente presión de diversas corporaciones locales para implantar la llamada “tasa turística” en destinos como Córdoba o el conjunto de Andalucía no responde a una visión estratégica de futuro, sino a un atajo recaudatorio. Pretender amortiguar la saturación urbana o financiar servicios básicos castigando la estancia del visitante es un error estratégico de calado y un peaje al desarrollo económico.

El problema de fondo no reside en el turista ni en el volumen de llegadas, ya que, **la clave** está en la incapacidad institucional para capturar e internalizar el valor real que genera la actividad turística, prefiriendo el castigo fiscal antes que la gestión inteligente del territorio.

1.- El mito tributario – (Anatomía de una mala solución).

La narrativa oficial disfraza el canon municipal bajo el principio de «quien contamina, paga», prometiendo ingresos finalistas para limpiar calles o restaurar el patrimonio; sin embargo, el análisis jurídico y económico desmonta esta falacia en tres frentes:

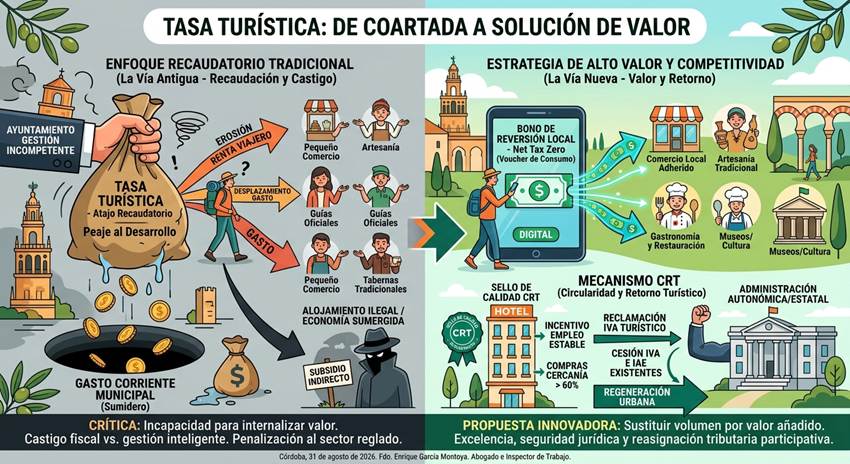
*Erosión de la renta y desplazamiento del gasto: El presupuesto del viajero en destino es finito. La fricción impositiva en la recepción del hotel no desincentiva el viaje, pero sí cercena la capacidad de consumo local. El dinero pagado como tasa municipal es liquidez que se resta directamente del comercio de cercanía, las tabernas tradicionales, la artesanía y los guías oficiales.

*El sumidero del gasto corriente: La experiencia en fiscalidad municipal demuestra que los tributos teóricamente “finalistas” terminan diluyéndose en las tesorerías generales para cubrir agujeros de gasto corriente estructural. Sumar este gravamen al incremento desmedido en las tasas de basuras, agua y revisiones catastrales configura una asfixia fiscal injustificada para el sector y el ciudadano.

*Incentivo a la economía informal: La recaudación recae de forma exclusiva sobre el alojamiento reglado, hiperregulado y transparente, de forma, que esta asimetría penaliza al empresario comprometido y actúa como un subsidio indirecto para la vivienda turística no regulada y la economía sumergida, inmunes al control fiscal de los ayuntamientos.

2.- Matriz de impacto – (Enfoque recaudatorio vs. Estrategia de alto valor).

DimensiónEnfoque Recaudatorio Tradicional (Tasa)Estrategia de Alto Valor y Competitividad
Financiación PúblicaGravamen finalista que termina absorbido por el gasto corriente municipal.Reasignación participativa de tributos existentes (IVA/IAE) vinculada a KPIs de calidad.
Comportamiento del MercadoPérdida de competitividad frente a destinos exentos y penalización del turismo regional.Estímulo al consumo directo en la cadena de valor y aumento del gasto medio por estancia.
Estructura del SectorCastigo asimétrico al sector reglado (hoteles) y fomento de la oferta informal opaca.Incentivos fiscales al alojamiento de excelencia, empleo estable y proveedores locales.

3.- Sustituir el volumen por el criterio del valor añadido.

Medir el éxito turístico contando cabezas es un parámetro obsoleto. España, Andalucía y Córdoba no deben caer en la trampa del rancio discurso turismofóbico ni en la autocomplacencia de los récords cuantitativos, ya que, el verdadero reto exige transformar la gestión:

1.- Desconcentración y desestacionalización real: Conectar los flujos del núcleo urbano con la provincia y la oferta cultural, gastronómica y de naturaleza fuera de los meses punta.

2.- Medición del impacto retenido: Celebrar la subida de la tarifa media por habitación, la extensión de la estancia media y el crecimiento del gasto en destino por encima del mero número de llegadas.

3.- Seguridad jurídica y regulación eficaz: Quienes generan riqueza y empleo de calidad necesitan certidumbre y simplificación administrativa, no nuevos boletines oficiales cargados de voracidad fiscal.

4.- Propuesta innovadora – El “sello de circularidad y retorno turístico” (Mecanismo CRT).

En lugar de imponer un peaje punitivo que penaliza al viajero y alimenta la burocracia municipal, se propone sustituir la tasa turística por un Modelo de Circularidad y Retorno Turístico (CRT) articulado en tres ejes:

<-El bono de reversión en comercio local (Net Tax Zero): Si una corporación municipal exige una aportación al visitante, el 100% de ese importe debe ser devuelto al turista de forma digital en un documento o ticket de consumo local. Este bono solo podrá ser redimido en establecimientos adheridos de la ciudad (comercio tradicional, museos, artesanía y restauración). De este modo, la carga fiscal neta para el visitante comprometido es cero, y se garantiza que el recurso financiero vaya directamente al tejido productivo local, nunca a la caja única municipal.

<-Incentivo por calidad y empleo estable: Transfórmese el debate tributario en una exención para los alojamientos que acrediten convenios colectivos de calidad, contratos indefinidos y compras de cercanía superiores al 60%.

La fiscalidad debe utilizarse para premiar la excelencia, no para igualar por abajo.

<-Reclamación del IVA turístico municipal: Exigir a la administración autonómica y estatal la cesión de una fracción del IVA e IAE que la actividad turística ya genera en la ciudad.

Los ayuntamientos deben financiarse mediante la participación en los impuestos existentes que produce el sector, condicionado a objetivos de regeneración urbana, en lugar de duplicar la presión fiscal sobre el usuario final.

Penalizar al sector turístico con nuevas figuras impositivas es declarar la quiebra de la gestión pública. La auténtica ambición de un destino de primer nivel no consiste en cobrar un peaje por entrar, sino en desplegar la inteligencia estratégica necesaria para que cada visitante incremente el valor de lo que encuentra y multiplique el bienestar de la comunidad que lo acoge.

N. B.  Imagen. Tasa Turística- Otro impuesto más.

(Nota. La Tasa Turística es un gravamen contrario a la prosperidad, que solo imponen regímenes radicales de izquierda, de forma, que si el Ayuntamiento de Córdoba crea esa Tasa se estará pegando un tiro en el pie.).

Córdoba, 2 de septiembre de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba – Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba – Exdiputado del Parlamento de Andalucía

Inflación – Sector Inmobiliario en Córdoba

1.- Escenario macroeconómico vs. realidad cordobesa.

El Banco de España ha elevado las proyecciones de la inflación media para este año al 3,6%. Aunque acuerdos geopolíticos como el de EE. UU. e Irán han estabilizado los mercados energéticos a futuro, el ajuste al alza refleja el impacto acumulado de los choques previos en Oriente Próximo.

Sin embargo, los datos oficiales del Instituto Nacional de Estadística (INE) muestran que Córdoba opera bajo una dinámica propia, amortiguando el golpe inflacionario general mejor que la media nacional, aunque con focos críticos de resistencia en la subyacente.

***Indicadores Clave de Inflación (Tasa Anual).

Ámbito GeográficoInflación General (Anual)Inflación SubyacenteFactor Diferencial / Detalle
España (Media)3,2% (Proyección anual: 3,6%)3,0%Presionada por transporte y energía acumulada.
Andalucía3,0%2,9%Dos décimas por debajo del indicador nacional.
Córdoba (Provincia)< 3,0%2,8%El comportamiento más moderado de la región.

**Análisis crítico: Aunque la inflación general oficialmente en Córdoba se sitúa por debajo del 3,0%, la inflación subyacente (2,8%) demuestra una rigidez preocupante, revelando  que el encarecimiento de los bienes y servicios básicos se ha consolidado en la estructura económica local, independientemente de las fluctuaciones energéticas externas.

2.- Motores de la inflación en la Provincia.

***El relativo alivio en el índice general no oculta fuertes tensiones en partidas clave, que erosionan directamente el poder adquisitivo de los cordobeses:

<-Carburantes y transporte: A pesar de la tregua exterior, los combustibles registran un incremento interanual del 12,1%, consolidándose como el principal dinamizador del IPC provincial.

<-Alimentación y cesta básica: Se observa una marcada dualidad, porque la cesta general se ha moderado considerablemente (+1,4%), y, no obstante, alimentos esenciales e insustituibles sufren severas crisis de oferta: “Los huevos y la carne de vacuno lideran la escalada de precios”.

<-Servicios y sector turístico: El sector servicios experimenta un repunte del 4,1% anual. Los factores más críticos se localizan en los seguros (+8,6%) y en los alojamientos y hostelería (+6,9%), fuertemente presionados por el éxito de las campañas turísticas primaverales en la capital.

3.- Radiografía del sector inmobiliario cordobés.

La combinación de una inflación persistente y el consecuente endurecimiento de los tipos de interés genera un escenario asimétrico: “Resiliencia con parálisis en la compraventa y una severa crisis de accesibilidad en el alquiler”.

A.- Mercado de compraventa – (Precios altos frente a menor operatividad).

El encarecimiento de los materiales de construcción y la carestía de la financiación hipotecaria han ralentizado el volumen de transacciones, pero no han rebajado los precios:

<-Rigidez de la oferta: La escasez estructural de vivienda nueva desplaza la demanda hacia el mercado de segunda mano, sosteniendo los precios al alza. Los promotores locales siguen repercutiendo los altos costes de edificación acumulados en los precios finales.

<-Segmentación geográfica: La presión y la demanda solvente se concentran de forma exclusiva en zonas de expansión y distritos prime como Vial Norte, Poniente-Zoco y PP-O7 / Hipercor. Por el contrario, los barrios periféricos o con parques inmobiliarios envejecidos sufren un estancamiento notable.

B.- El mercado del alquiler – (Emergencia social).

***El mercado del alquiler es el segmento que absorbe con mayor crudeza el impacto de la crisis inflacionaria:

<-Brecha de accesibilidad: El precio medio ofertado en Córdoba capital roza máximos históricos, situándose entre los 850 y 900 euros mensuales. Esta cifra contrasta con el “alquiler razonable” para el salario medio cordobés (estimado en no más de 750-770 euros bajo el criterio de no destinar más del 30% de los ingresos a la vivienda).

<-Efecto embudo: Ciudadanos que desearían comprar se ven forzados a permanecer en el alquiler al no cumplir las condiciones bancarias actuales, lo que satura la demanda sobre una oferta estática.

<-La presión turística: En el Casco Histórico y zonas céntricas, la proliferación de viviendas de uso turístico drena el parque residencial disponible para los locales, generando un efecto desplazamiento y encareciendo de forma colateral barrios colindantes como Ciudad Jardín o Santa Rosa.

4.- El ladrillo cordobés – (valor refugio).

Con una inflación proyectada en el 3,6%, el capital inactivo pierde valor con rapidez, posicionando al sector inmobiliario de la ciudad como un destino preferente para la inversión defensiva:

<-Atractivo comparativo: Córdoba ofrece precios por metro cuadrado sensiblemente más bajos que capitales autonómicas como Málaga o Sevilla.

<-Rentabilidad bruta: Debido a la combinación de menores costes de adquisición y rentas de alquiler en máximos, la rentabilidad bruta del alquiler en la ciudad se sitúa entre el 6% y el 6,5% anual, logrando batir holgadamente la tasa de inflación real y consolidando al “ladrillo” como un escudo financiero eficaz para el pequeño y mediano inversor.

N.B. Impacto de la inflación y el sector inmobiliario en Córdoba.

(Nota. Recogemos cifras oficiales, y, desde ya se advierte, que la inflación real de Córdoba para el cordobés de a pie es muy superior en el día a día a la oficial.).

Córdoba, a 20 de Junio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Afiliados vs. Afiliaciones – (Una trampa estadística)

<<Precisión técnica – (El debate)>>

La publicación de los datos de empleo por parte del Ministerio de Inclusión, Seguridad Social y Migraciones desata un debate sobre la verdad real y el engaño oficial, ya que, para entender la salud real de nuestra economía, es imperativo distinguir entre dos conceptos que a menudo se confunden de forma interesada: <-afiliados-> y “afiliaciones”, porque no son lo mismo, y, la brecha entre ambos es la clave para entender la precariedad de nuestro sistema laboral y de S. S..

1.- Afiliados (Personas): Es el trabajador individual, la persona física con  independencia de cuántos empleos tenga, de forma, que cuenta como una sola unidad.

2.- Afiliaciones (Puestos/Contratos): Es la relación jurídica de alta en la Seguridad Social, de manera, que una sola persona puede generar varias afiliaciones simultáneamente.

La diferencia nace de dos realidades laborales: *el pluriempleo (dos contratos por cuenta ajena) y *la pluriactividad (alta en dos regímenes distintos, como el General y el RETA).

En España, siempre hay más afiliaciones que afiliados.

1.- Informe de situación – (Datos oficiales).

A cierre de marzo de 2026, los datos oficiales confirman que nos encontramos en un máximo histórico de “volumen”, pero con matices preocupantes en la <-calidad->:

*Afiliación Media: 21.882.147 (el dato que suele destacar el Gobierno).

*Afiliación desestacionalizada: Ha superado por primera vez el hito de los 22 millones (22.010.532).

*La Brecha Real: El número de personas físicas únicas (afiliados) se sitúa entre un 1,5% y un 3% por debajo de esas cifras. Es decir, hay millones de personas “contadas dos veces” en la estadística de empleo por necesidad de pluriempleo.

ConceptoDato Marzo 2026 (Aprox.)Significado Real
Afiliación (Puestos)22 millonesDinamismo y volumen de altas.
Afiliados (Gente)21,4 – 21,5 millonesCiudadanos reales trabajando.

2.- El impacto de la Reforma Laboral y el “ángulo muerto”.

Es un hecho patente que la reforma laboral ha cambiado la métrica del mercado, de forma, que aunque ha reducido la rotación extrema (el fin de los contratos de días), ha introducido distorsiones estadísticas:

<-Fijos-Discontinuos: En sus periodos de inactividad, no computan como afiliación en alta, pero mantienen el vínculo, lo que  genera “enclaves” estadísticos que dificultan saber si el empleo cae o simplemente está pausado.

<-Paradoja de la estabilidad: La estabilidad del contrato indefinido no ha frenado el pluriempleo; al contrario, el auge de los contratos indefinidos a tiempo parcial obliga a muchos trabajadores a buscar una segunda afiliación para alcanzar un salario digno.

<-Horas Trabajadas: Aquí reside el “ángulo muerto”, ya que, a pesar de rozar los 22 millones de afiliaciones, el promedio de horas por trabajador ha caído. Solo con datos de la última EPA, 2,13 millones de ocupados computaron como afiliados, pero trabajaron cero horas en la semana de referencia.

3.- Productividad – (La asignatura pendiente).

España se ha convertido en una “máquina de contratar”, pero no en una “máquina de producir“, porque nuestro crecimiento es extensivo (metemos a más gente al sistema) en lugar de intensivo (hacemos que cada hora sea más valiosa).

*Productividad por hora: Un 15% por debajo de la media de la eurozona.

*Crecimiento anémico: Desde 2019, la productividad solo ha avanzado un 3% acumulado, frente a un PIB que crece al 2,7% impulsado únicamente por el volumen de horas totales (+2,8%).

4.- La trampa de la sostenibilidad y el “engaño” del Sistema.

A corto plazo, las cifras de afiliación récord y las regularizaciones masivas pueden ofrecer una imagen de bonanza, sin embargo, a medio y largo plazo, el sistema se enfrenta a una quiebra técnica debido a tres grietas estructurales:

1.- El déficit de la Caja Única: Los nuevos cotizantes entran con salarios bajos (SMI) y bases mínimas, de manera, que sus aportaciones apenas cubren el gasto corriente, pero generan derechos para pensiones futuras que el sistema no podrá pagar.

2.- El muro demográfico: Estamos pasando de 4 cotizantes por pensionista a una ratio estimada de 1 a 1 para 2050, lo que conlleva, que será matemáticamente imposible que un trabajador con sueldo bajo financie una pensión media-alta.

3.- Desfase de Pensiones: Los nuevos jubilados (baby boomers) tienen bases de cotización mucho más altas que los nuevos entrantes, de forma, que si un afiliado aporta 300 eur. y el sistema debe pagar 1.500 eur. al pensionista, el agujero solo se cubre con deuda en sus distintas formas.

Narrativa PolíticaRealidad Económica
“Récord de afiliados para salvar el sistema.”Muchos afiliados con bases mínimas = menos recaudación.
“La inmigración resolverá el problema.”Solo si su productividad y salarios son elevados.
“Las pensiones están garantizadas.”La ley no imprime dinero; lo genera la productividad.

<<Conclusión>>

El sistema actual parte de un engaño contable, ya que, se prioriza el titular del “récord de afiliación”, mientras se ignora el estancamiento de la productividad y el colapso del contrato intergeneracional. La regularización masiva de personas con baja cualificación para sectores de bajo valor añadido solo pospone el problema, aumentando la deuda futura, con independencia, además, de que se colapsarán los servicios públicos y bajará su calidad.

Sin medidas reales -aumento de la edad de jubilación, cómputo de toda la vida laboral o modelos de capitalización mixtos-, España se encamina a una quiebra que ningún político se atreve a diagnosticar por puro cálculo electoral.

El que venga detrás, que lo arregle.

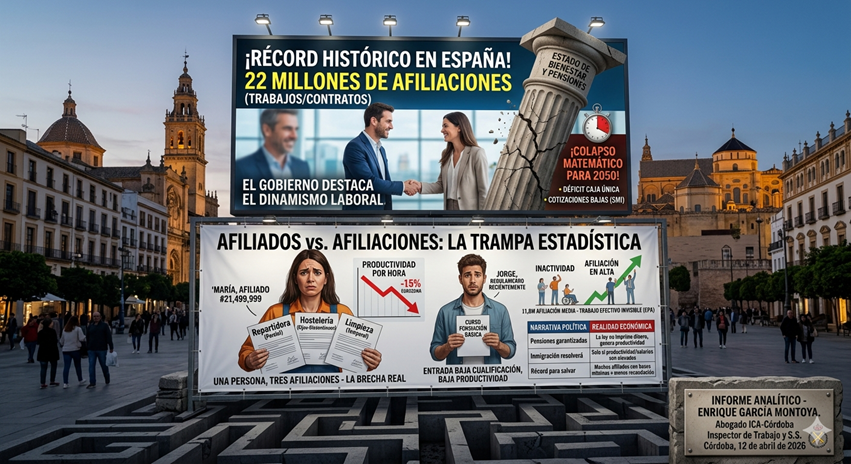
N. B. Imagen – Afiliados vs. Afiliaciones – (Trampa Estadística).

La trampa que la estadística camufla, pero que se puede ver a simple vista.

Córdoba, 12 de abril de 2026

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.