
Llevo mucho tiempo recibiendo consultas y preguntas sobre el problema de las viviendas para estudiantes, sobre todo de abuelos que quieren ayudar a sus nietos/as, así que, después, de pensarlo mucho voy a tratar de esclarecer este asunto con un informe-guía, que pretende ser claro y de alto nivel informativo.
Estudiar en Córdoba siempre ha tenido un aura bohemia y accesible, sin embargo, detrás de la postal de la Mezquita y el encanto de sus patios, se esconde una realidad cada vez más agobiante para miles de universitarios y sus familias:
“Encontrar un alojamiento digno y asequible se ha convertido en una carrera de obstáculos”.
Tras analizar a fondo la situación actual del mercado inmobiliario y las políticas públicas (o la falta de ellas) hago y presento un diagnóstico real y sin filtros de lo que supone buscar piso de estudiantes en Córdoba en pleno 2026.
1.- El espejismo de las ayudas y el mito de la residencia pública.
El problema de la vivienda estudiantil en Córdoba ha dejado de ser una simple cuestión de oferta y demanda para convertirse en un riesgo real de exclusión educativa, ya que, si no tienes dinero para un piso, el derecho a estudiar peligra.
**Las administraciones públicas miran hacia otro lado mientras fragmentan las soluciones en un laberinto burocrático. ¿El resultado?
<-La trampa de la beca estatal: El Ministerio fija la ayuda de residencia en 2.700 euros. Las matemáticas no engañan: a 300€/mes por una habitación durante 9 meses, la beca se esfuma solo en el alquiler. ¿Quién paga la luz, el agua, la fianza, la comida o el transporte?
<-Ayudas que inflan precios: Inyectar bonos al alquiler (como el Bono Joven o las ayudas municipales de VIMCORSA) sin aumentar el número de viviendas disponibles tiene un efecto negativo, pues el mercado lo absorbe y los propietarios suben los precios.
<-La oferta pública es una gota en el océano, de forma, que hablar de plazas residenciales públicas es casi un mito. La Residencia Lucano (226 plazas) o el Colegio Mayor La Asunción (290 plazas) son del todo insuficientes para la masa de estudiantes desplazados.
<-La élite de las residencias privadas: Si no consigues plaza pública, la alternativa privada exige desembolsar entre 680€ y 915€ mensuales, un coste prohibitivo (más de 3.800€ de diferencia al año respecto a un piso) que transforma un problema de vivienda en una barrera de clase social.
2.- Radiografía inmobiliaria – (¿Dónde vivir y a qué precio?).
El mercado ha sufrido una transformación desproporcionada, ya que, una habitación que en 2021 costaba 195€, hoy oscila entre los 250€ y 350€ mensuales, empujada por la falta de oferta y la voracidad del alquiler turístico en las zonas céntricas.
La búsqueda de piso y la estrategia debe basarse en la facultad y en el presupuesto disponible.
***La guía táctica por barrios:
<-Ciudad Jardín, que, quizás, sea el comodín universitario – (260€ – 320€).
El barrio estudiante por excelencia con muchos pisos antiguos (muchos sin ascensor ni buen aislamiento), pero con una ubicación táctica insuperable, de manera, que es ideal si compartes piso con amigos de distintas carreras:
*A 5-10 min a pie de la Estación de Renfe (vital para ir al Campus de Rabanales).
*A 10-15 min a pie del Campus Menéndez Pidal (Medicina/Enfermería).
*A 20-26 min a pie a la Facultad de Derecho.
<-Centro / Vial Norte (300€ – 350€+).
Pisos más grandes, reformados y con mejores calidades constructivas. Excelente conexión de transporte, pero la presión turística hace que los precios sean los más altos.
<-Poniente / Zoco (280€ – 330€).
Zonas modernas, seguras y con urbanizaciones que a menudo incluyen zonas comunes. Es la zona “premium” y más demandada para los estudiantes del campus biosanitario (<-Menéndez Pidal).
<-Santa Rosa / Levante (220€ – 270€).
Opciones más económicas en barrios residenciales tradicionales. El hándicap: la conectividad es baja o media. Se depende de los autobuses de Aucorsa y de hacer transbordos para llegar a los campus principales.
3.- La letra pequeña – (Contratos, trampas y el “palo” inicial).
El mercado de estudiantes se rige por contratos de “uso distinto de vivienda” (temporada). Esto desprotege al inquilino frente a la vivienda habitual y esconde prácticas que se deben conocer antes de firmar:
*Te echan en verano: Los contratos duran 10-11 meses. En julio/agosto debes irte para que el propietario haga caja alquilándolo a turistas o para evitar que generes derechos de larga estancia.
*Responsabilidad solidaria: Si alquiláis el piso completo entre varios, sois responsables de todo. Si un compañero deja de pagar, los demás tendréis que asumir su parte.
*El desembolso inicial es perjudicial: Para entrar a un piso necesitarás pagar de golpe:
<<*1 o 2 meses de fianza legal (se flexibiliza a 1 mes a veces). *El mes corriente por adelantado. *Los honorarios de la inmobiliaria (1 mensualidad + IVA), que en contratos de temporada sí se los siguen cobrando al arrendatario.>>
4.- Consejos de supervivencia (y seguridad).
1.- El reloj corre en Mayo: No esperar a agosto, ya que, el periodo crítico para reservar pisos de 3-4 habitaciones a buen precio empieza entre mayo y junio.
2.- Exige climatización: Córdoba en septiembre y mayo/junio es un horno. Un piso sin buen aire acondicionado te destrozará el rendimiento y el descanso.
3.- Cuidado con los fraudes: Jamás se debe hacer una transferencia para “reservar” una habitación sin haber visto la vivienda, sin comprobar la identidad del arrendador y sin un documento que lo avale.
4.- Zonas a evitar: Aunque Córdoba es muy segura, para el perfil universitario nocturno se desaconsejan zonas de alta vulnerabilidad social como el Distrito Sur o barriadas periféricas lejanas sin transporte, como Villarrubia o Las Palmeras.
<<Conclusión – (Se necesita valentía política).
La solución a la crisis de vivienda estudiantil en Córdoba no pasa por dar un par de cheques de 250 euros para que los propietarios los absorban subiendo el alquiler.
**Se requiere intervención real: “Construir un parque público de residencias a precios vinculados a la renta, ceder suelo universitario, crear una ventanilla única que acabe con la burocracia y establecer convenios estrictos con propietarios privados”.
Hasta que las administraciones y la UCO no asuman que el alojamiento es el pilar base del derecho a estudiar, las familias seguirán librando esta batalla en solitario.
El consejo final: “*Paciencia, *empezad a buscar pronto y *revisad cada cláusula del contrato*.
N. B. Imagen. Guía de vivienda para estudiantes en Córdoba – (Barrios, precios, movilidad y consejos prácticos)
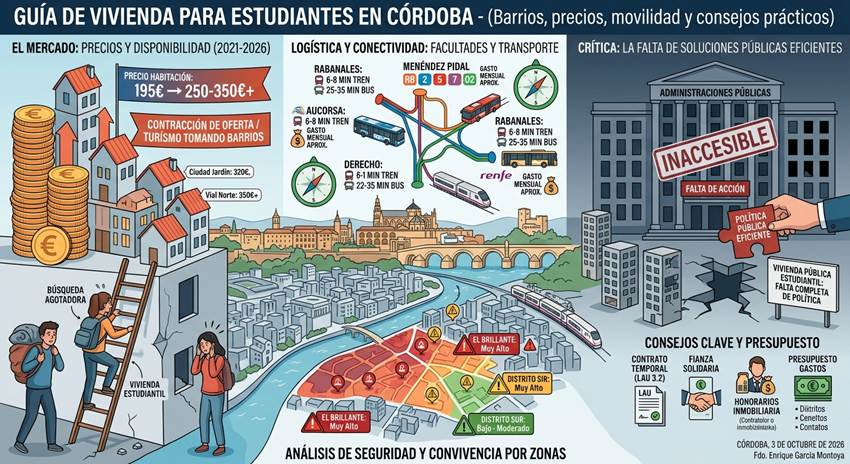
(Nota. Infografía clara, descriptiva, innovadora y crítica con la gestión de las administraciones públicas sobre el problema de la vivienda estudiantil en Córdoba.)
Córdoba, 4 de octubre de 2026.
Fdo. Enrique García Montoya.
Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.
Exconcejal Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.