Tag Archives: inflación

PRESIÓN TRIBUTARIA Y DEL GASTO PÚBLICO EN EL AYUNTAMIENTO DE CÓRDOBA – (ANÁLISIS CRÍTICO)

<<Relato oficial – La verdad y la mentira>>

“Leo con sorpresa, que el **Ayuntamiento de Córdoba mantiene congelados los impuestos en 2027 con una variación real del -0,12%**.

La junta de gobierno local ha dado luz verde al proyecto de las ordenanzas municipal que regularán la fiscalidad del próximo año, que en su conjunto registran una bajada del 0,12% en los impuestos municipales, según ha anunciado la edil de Hacienda, Blanca Torrent”.

1.- Consideraciones previas – Una falacia aritmética del -0,12 %.

Desde una perspectiva jurídico-tributaria estricta, el anuncio de una reducción ponderada del -0,12 % en las ordenanzas fiscales carece de impacto material en la capacidad económica del contribuyente, ya que,  *esta cifra opera como un mero espejismo estadístico que enmascara un incremento neto de la presión fiscal global en la ciudad*.

El análisis conjunto de los impuestos directos, la revisión de los valores bases y el alza sistemática de las tasas por prestación de servicios públicos esenciales evidencia un encarecimiento estructural, que recae directamente sobre los ciudadanos.

2.- Impuestos directos – (Subida velada en el IBI y la Plusvalía).

**Impuesto sobre Bienes Inmuebles (IBI): Aunque el discurso institucional defiende una “congelación”, el tipo de gravamen del IBI urbano se mantiene en el 0,5081 %. En la mecánica tributaria, mantener el tipo de gravamen inalterado mientras los valores catastrales (la base imponible) se revisan al alza -o mientras el nuevo valor de referencia de Catastro empuja la valoración general del mercado inmobiliario- se traduce automáticamente en un aumento de la cuota íntegra y líquida exigible, **por lo que no hay congelación real de la carga tributaria, sino un aumento de la recaudación derivado de la inflación del valor del suelo**.

**Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (Plusvalía): De igual modo, este impuesto, que grava la transmisión de inmuebles, sigue actuando como un mecanismo de alta recaudación. Pese a las reformas impuestas por la jurisprudencia constitucional, la fijación de los coeficientes máximos locales sobre los periodos de generación del incremento de valor garantiza, que, salvo en transmisiones a pérdidas, el Ayuntamiento continúe maximizando el devengo impositivo en cada operación inmobiliaria.

3.- Tasas Municipales – (Encarecimiento de los servicios básicos -agua y basura-).

La verdadera dimensión de la subida de la presión fiscal se manifiesta en la contraprestación de servicios de recepción obligatoria, donde las entidades instrumentales del Ayuntamiento han aprobado alzas tarifarias significativas:

**Tasa de recogida de basuras (Sadeco): El Pleno ha aprobado un incremento del 2,2 % de la tasa de Sadeco para el ejercicio 2026. En términos reales, el recibo de la basura acumula sucesivos encarecimientos que elevan el coste del servicio de manera desproporcionada (alrededor de un 52 % de incremento acumulado).

**Tarifas de abastecimiento de agua (Emacsa): La empresa municipal de aguas ha consolidado una política de encarecimiento continuo. Para 2026 se ha aprobado una subida de la tarifa del 2,1 %. Además, ya está prevista y estipulada una nueva subida del 1,9 % para el año 2027. Resulta especialmente gravoso observar que este es el tercer incremento consecutivo aplicado por Emacsa, tras encadenar subidas previas del 5 % y del 10 %.

4.- Expansión del gasto corriente y blindaje retributivo.

<-Gasto estructural (Capítulo 2): Mientras se incrementa la tributación a través de las tasas y el IBI, la administración local adolece de una falta absoluta de contención presupuestaria. El aumento del gasto en bienes y servicios corrientes contradice el principio de austeridad y de eficiencia en la gestión del dinero público, ensanchando la estructura de costes fijos del Ayuntamiento.

<-Privilegios retributivos: A esta ineficiencia se le añade la paradoja de que los cargos públicos (alcalde y concejales) hayan consolidado subidas salariales del 2,5 %. Este incremento de la masa salarial política resulta aún más lesivo para la equidad fiscal, si se considera, que una parte sustancial de sus ingresos en concepto de dietas e indemnizaciones está exenta de tributación en el IRPF.

5.- Una mirada a la inflación – Deflactar la presión fiscal municipal.

La información disponible permite afirmar que Córdoba llega a septiembre en una posición especialmente vulnerable: “En agosto ya presentaba una inflación del 4,3%, superior a la media andaluza, con el transporte casi un 10% más caro que un año antes”.

El dato nacional de septiembre 4,9% de inflación general, 3,1% de subyacente y 5% deIPCA– confirma que el repunte se ha intensificado y que el principal detonante continúa siendo la energía.

La conclusión técnicamente correcta es que la inflación cordobesa previsiblemente seguirá elevada, pero su tasa exacta y el desglose por grupos de consumo deben quedar pendientes de la publicación definitiva del INE el 14 de octubre. En ese momento será posible determinar si Córdoba supera la tasa nacional, cuánto aumenta respecto del 4,3% de agosto y qué peso concreto tienen transporte, vivienda, alimentos, hostelería y servicios.

El ayuntamiento debería ajustar sus impuestos a la inflación para evitar que un contribuyente pague más impuestos si sus ingresos (retribuciones o sueldos) suben únicamente para compensar el aumento del coste de la vida, sin que haya ganado verdadero poder adquisitivo.

<<Conclusión>>

La rebaja del -0,12 % es irrelevante a efectos jurídicos y patrimoniales. La conjunción de un IBI inelástico frente a la revalorización de los inmuebles, una política de cobro agresiva en transmisiones patrimoniales (Plusvalía), y la sistemática subida de las tasas de agua (Emacsa) y basura (Sadeco), consolidan un escenario de severo aumento de la presión fiscal local. Todo ello sirve para financiar una estructura burocrática cada vez más costosa y unas retribuciones políticas al alza, configurando una política económica de marcado carácter expansivo y recaudatorio.

N.B. Imagen. (Relato oficial – La verdad y la mentira).
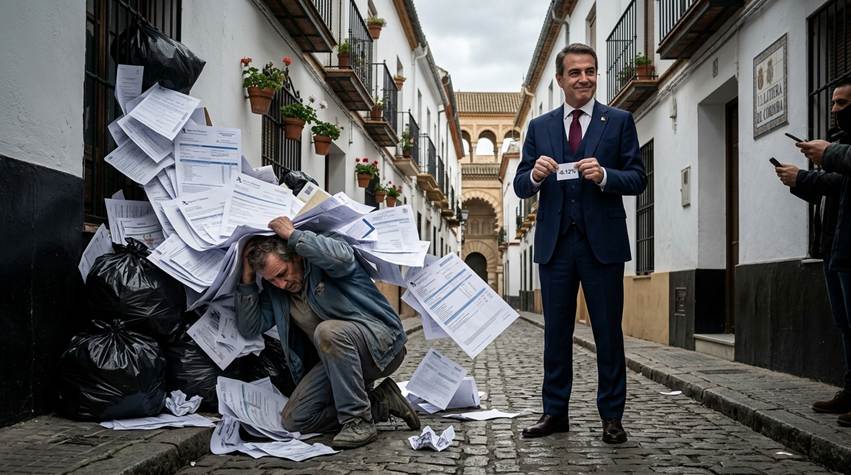
La imagen refleja de manera directa los puntos clave de nuestro análisis crítico:

  • La avalancha de papeles y bolsas de basura: Representa la verdadera presión fiscal que asfixia al ciudadano. Los documentos y recibos simbolizan el inelástico IBI y la agresiva recaudación de la Plusvalía, mientras que las bolsas de basura y el entorno aluden directamente a las constantes subidas de las tasas de Sadeco y Emacsa.
  • El ciudadano abrumado: Encarna a los contribuyentes cordobeses, quienes soportan el encarecimiento estructural de los servicios públicos esenciales en su día a día.
  • El político impoluto y sonriente: Representa ese “blindaje retributivo” y la expansión del gasto corriente del que hablamos. Mientras el ciudadano es aplastado por el coste de la ciudad, la clase política mantiene sus privilegios (como esa subida salarial del 2,5 % y dietas exentas).
  • El minúsculo cartel del “-0.12%”: Ilustra de forma irónica lo que en se describes en el artículo como la “falacia aritmética” y el “espejismo estadístico”. El político lo exhibe como un gran logro frente a la cámara (el relato oficial), mientras ignora por completo la montaña de impuestos reales que sepulta al ciudadano (la verdad de la calle).

Córdoba, 1 de octubre de 2026.

Fdo. Enrique García Montoya

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.
Córdoba – Un espejismo – Un cohete – (La distancia real entre la macroeconomía y la cesta de la compra)

El discurso económico oficial sostiene con optimismo que la economía de España “va como un cohete”. Las cifras macroeconómicas a menudo avalan esta narrativa: “El Producto Interior Bruto (PIB) crece por encima de la media europea, el turismo rompe récords históricos y las cifras de exportación muestran una indudable resiliencia”, sin embargo, al descender de las alturas macroeconómicas a la economía doméstica, se revela un abismo insondable frente a la percepción diaria de los ciudadanos.

<<La realidad crítica – (colapso del bienestar básico)>>

Más allá de la incomodidad, nos enfrentamos a una realidad crítica: “El trabajo ha dejado de ser un escudo garantizado contra la pobreza. Históricamente, un salario a jornada completa aseguraba la cobertura de las necesidades básicas y cierta capacidad de ahorro, pero hoy la inflación asimétrica –aquella que se ceba desproporcionadamente con la alimentación, la energía y la vivienda– está desmantelando las bases del bienestar material.

No estamos ante una simple fluctuación del mercado, sino ante una erosión estructural del nivel de vida. Cuando un ciudadano debe elegir entre encender la calefacción, asumir la subida del alquiler o comprar aceite de oliva, el marco normativo y las políticas públicas están fracasando en su deber primordial:

“Garantizar la dignidad de la persona”.

<<Córdoba – (Brecha abisal en crecimiemto)>>

Esta desconexión entre el triunfalismo estadístico y la vulnerabilidad financiera se siente con especial dureza en Córdoba, ya que, a pesar de su innegable atractivo turístico y su motor patrimonial, la provincia arrastra debilidades que amplifican la presión sobre el ciudadano:

*La paradoja agrícola: Mientras la provincia es una potencia en la producción de bienes esenciales como el aceite de oliva, el agricultor cordobés sufre por los altos costes de producción y la sequía, al tiempo que el consumidor local paga precios prohibitivos en el supermercado. La riqueza generada en el campo no se traduce en alivio para la ciudad.

*Estructura laboral y salarial: Córdoba lidia con una fuerte dependencia del sector servicios y la hostelería, áreas donde la temporalidad y los salarios ajustados dejan un margen de maniobra nulo frente a la subida del coste de la vida.

*La presión sobre la vivienda: La transformación del centro histórico para absorber el auge turístico desplaza a la población trabajadora hacia la periferia, donde el encarecimiento de la vida ahoga igualmente los presupuestos familiares.

<<Propuestas  – (el parche a la protección estructural)>>

Para cerrar la brecha entre el “cohete” macroeconómico y la asfixia ciudadana, es imperativo abandonar las medidas paliativas temporales y adoptar políticas públicas que ofrezcan una verdadera seguridad jurídica frente a la especulación y la pérdida de poder adquisitivo:

1.- Auditoría y rigor en la Ley de la Cadena Alimentaria: Es urgente una intervención más estricta sobre la formación de precios. La legislación debe garantizar no solo que el productor primario (fundamental en Córdoba) no venda a pérdidas, sino aplicar mecanismos antimonopolio y de transparencia que impidan a los grandes distribuidores engrosar sus márgenes de beneficio a costa del consumidor final.

2.- Blindaje legal del poder adquisitivo: Más allá de las subidas puntuales del Salario Mínimo Interprofesional (SMI), es necesario fortalecer la negociación colectiva y establecer mecanismos de indexación salarial que respondan al IPC de los productos básicos, impidiendo que la devaluación salarial sea la vía de escape de las crisis.

3.- Intervención estructural en el mercado de la vivienda: La vivienda no puede ser tratada exclusivamente como un bien de inversión. Se requiere un desarrollo urgente y masivo de un parque público de vivienda en alquiler social, acompañado de un marco regulatorio que frene la especulación y limite el impacto de los pisos turísticos en zonas tensionadas.

4.- Fiscalidad quirúrgica y adaptativa: Las bajadas del IVA en alimentos deben consolidarse, pero acompañadas de un sistema fiscal que alivie la carga sobre las rentas del trabajo más bajas y graves los beneficios extraordinarios de aquellos sectores (energético, bancario, grandes superficies) que han capitalizado la crisis inflacionaria.

<<El verdadero indicador del éxito>>

Una economía no puede considerarse un éxito rotundo si una gran parte de la población siente que está perdiendo calidad de vida. El verdadero progreso no se mide en la velocidad del despegue de las cifras macroeconómicas, sino en la solidez del suelo sobre el que pisan los ciudadanos. Si el marco normativo no protege la cesta de la compra, el cohete vuela vacío.

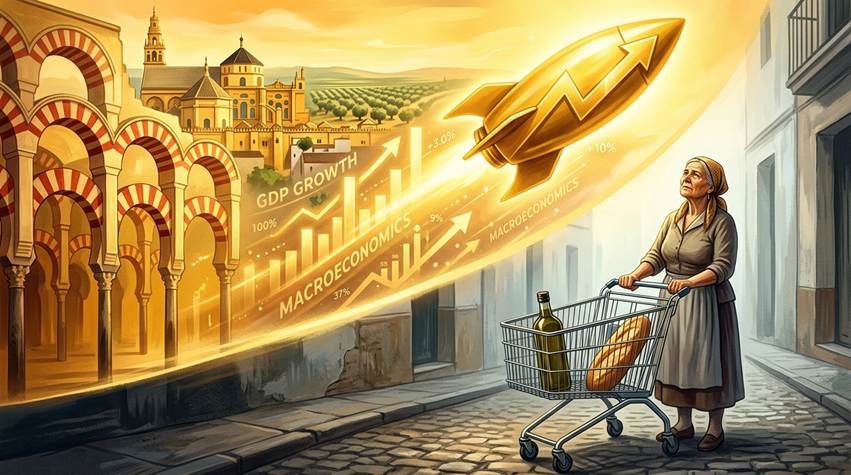
N.B. Imagen. Un espejismo – Un cohete – (La distancia real entre la macroeconomía y la cesta de la compra)

(Nota. Córdoba – Un cohete vs. Una cesta menguante. Desde el año 2021 la explosión del IPC sobre el bolsillo de los ciudadanos alcanza el 24%, según los datos oficiales, aunque los datos reales son una catástrofe al bolsillo de los ciudadanos.

Además existen facturas soterradas de la inflación: **Una es la actualización de las pensiones al IPC; y, otras  **todas las partidas presupuestarias que contemplan la inflación para actualizarse (como el sueldo de los funcionarios, el IMV, etc. etc.).

Córdoba, 18de septiembre de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.

Inflación en Córdoba – ( La brecha entre el IPC oficial y la economía real)

(Una crítica desde la microeconomía del bolsillo cordobés)

Existe una divergencia estructural, casi enfermiza, entre las métricas macroeconómicas oficiales -ya sea el Índice de Precios al Consumidor (IPC) provincial o nacional- y la realidad financiera que afrontan a diario los hogares en la ciudad y provincia de Córdoba.

Mientras las estadísticas públicas buscan promediar variaciones sobre una ponderación estandarizada, la economía cotidiana del ciudadano está deformada y tergiversada por distorsiones no contempladas plenamente en los índices tradicionales: *la reduflación (shrinkflation), *la degradación de calidad (skimpflation) y *la variación acelerada en los bienes de consumo masivo.

1.- Macroeconomía estadística vs. Sensación financiera.

<-La disparidad entre lo que indica el dato oficial y el impacto real en el bolsillo responde a fallas metodológicas y estructurales de origen:

*Ponderaciones desactualizadas: Los índices estadísticos asignan pesos fijos a rubros como transporte, ocio, vestimenta y alimentos. En épocas de restricción, las familias destinan hasta el 60%–70% de sus ingresos exclusivamente a alimentos y servicios básicos, donde los incrementos suelen ser superiores al promedio general.

*Dispersión geográfica en la provincia: Los precios en el interior provincial difieren significativamente de los de la capital debido a costos logísticos, intermediación comercial y menor oferta competitiva.

*Gastos ineludibles no elásticos: Servicios públicos, alquileres, salud y educación privada aumentan a ritmos que no permiten margen de sustitución, ahogando la liquidez mensual. En junio, el rubro vivienda registró una subida mensual del 6,4%, muy por encima del IPC general.

2.- Fenómenos invisibles – (Cuando los precios “mienten”).

El encarecimiento del costo de vida ya no se manifiesta únicamente en la etiqueta de precio, sino que adopta formas sutiles que erosionan la calidad de vida sin ser registradas fielmente por la estadística tradicional.

A. Reduflación (Shrinkflation).

**Consiste en reducir el tamaño, peso o cantidad de un producto manteniendo el mismo precio (o con un aumento moderado).

*Caso de los huevos y lácteos: Un maple o caja que históricamente contenía huevos de calibre Grande/Extra pasa a vender unidades de calibre Mediano/Chico sin reducción de precio.

*Productos envasados: Paquetes de galletas de 200 g reducidos a 170 g, o botellas de lubricantes y limpiadores recortadas en volumen. A los ojos del IPC, el paquete “cuesta lo mismo”, pero el costo por gramo o mililitro se ha disparado.

B.- Degradación de calidad (Skimpflation).

**Ocurre cuando los fabricantes reformulan productos sustituyendo insumos de alta calidad por ingredientes de menor costo sin bajar el precio final:

*Reemplazo de materia grasa láctea por aceites vegetales de menor costo.

*Sustitución de azúcar natural por jarabe de maíz o edulcorantes sintéticos.

*Disminución del porcentaje de fruta en mermeladas o del contenido de cacao en productos de repostería.

C.- La canasta de supervivencia.

El consumidor cambia sus hábitos desplazándose hacia marcas de menor categoría o eliminando consumo superfluo. Esta degradación de la canasta de consumo oculta el empobrecimiento real, ya que, consumir un producto más económico no significa que la inflación bajó, sino que el poder adquisitivo cayó.

3.- Matriz comparativa – (Metodología estadística vs. bolsillo real).

DimensiónEnfoque Oficial (IPC)Impacto Real en Córdoba
PonderaciónCanasta promedio equilibrada (alimentos, servicios, ocio, bienes).Concentración masiva del ingreso en Alimentos, Servicios y Alquiler. 
Medición de CantidadPrecio unitario por presentación comercial estándar.Reducción no declarada del tamaño/volumen del producto (Reduflación). 
Evaluación de CalidadSe asume homogeneidad en el bien medido.Reformulación con insumos más baratos y menor durabilidad (Skimpflation).
Lugar de CompraRelevamiento en grandes cadenas y comercios de referencia.Compras en comercios de cercanía con márgenes de intermediación más altos. 
Respuesta de ConductaRegistra el cambio de bien en la canasta.Degradación forzada del nivel de consumo para cubrir necesidades básicas. 

4.- Consecuencias socioeconómicas en Córdoba.

1.- Endeudamiento para consumo básico: Un porcentaje creciente de las familias cordobesas recurre a tarjetas de crédito, créditos personales o financiación en comercios para adquirir alimentos básicos. En junio, el 89% de los cordobeses debió financiar la compra de alimentos.

2.- Distorsión del salario real: Los acuerdos paritarios o ajustes salariales que toman como referencia la inflación oficial quedan relegados frente a la inflación de la “canasta real de alimentos”. La canasta básica alimentaria acumula un aumento del 37,3% interanual.

3.- Pérdida de soberanía del consumidor: La imposibilidad de planificar gastos a mediano plazo genera desgaste psicológico y distorsiona la percepción de valor de los bienes. El 76,1% de las familias percibe un deterioro en su alimentación respecto al año anterior.

<<Conclusión>>

El problema inflacionario no puede diagnosticarse únicamente con las cifras promedio de la macroeconomía. Existe un desfase profundo entre la inflación de la planilla y la inflación del personal.

Mientras las mediciones oficiales celebran la desaceleración de ciertos índices, la microeconomía cotidiana de Córdoba continúa absorbiendo una pérdida sistemática del poder de compra y una reducción sostenida en la calidad de los bienes indispensables.

N.B. Imágenes. Inflación. Mentira oficial vs. bolsillo real.

 (Nota. El presente artículo tiene como objetivo analizar de manera crítica la brecha existente entre las mediciones macroeconómicas del Índice de Precios al Consumidor (IPC) emitidas por organismos oficiales y el impacto inflacionario real sobre el poder adquisitivo de los ciudadanos en la Provincia y la Ciudad de Córdoba.)

1ª. Imagen. Inflación IPC vs inflación real. 

2ª. Imagen. La brecha entre IPC oficial y economía real.

Córdoba, 19 de agosto de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba.

Exdiputado del Parlamento de Andalucía.

Inflación – Sector Inmobiliario en Córdoba

1.- Escenario macroeconómico vs. realidad cordobesa.

El Banco de España ha elevado las proyecciones de la inflación media para este año al 3,6%. Aunque acuerdos geopolíticos como el de EE. UU. e Irán han estabilizado los mercados energéticos a futuro, el ajuste al alza refleja el impacto acumulado de los choques previos en Oriente Próximo.

Sin embargo, los datos oficiales del Instituto Nacional de Estadística (INE) muestran que Córdoba opera bajo una dinámica propia, amortiguando el golpe inflacionario general mejor que la media nacional, aunque con focos críticos de resistencia en la subyacente.

***Indicadores Clave de Inflación (Tasa Anual).

Ámbito GeográficoInflación General (Anual)Inflación SubyacenteFactor Diferencial / Detalle
España (Media)3,2% (Proyección anual: 3,6%)3,0%Presionada por transporte y energía acumulada.
Andalucía3,0%2,9%Dos décimas por debajo del indicador nacional.
Córdoba (Provincia)< 3,0%2,8%El comportamiento más moderado de la región.

**Análisis crítico: Aunque la inflación general oficialmente en Córdoba se sitúa por debajo del 3,0%, la inflación subyacente (2,8%) demuestra una rigidez preocupante, revelando  que el encarecimiento de los bienes y servicios básicos se ha consolidado en la estructura económica local, independientemente de las fluctuaciones energéticas externas.

2.- Motores de la inflación en la Provincia.

***El relativo alivio en el índice general no oculta fuertes tensiones en partidas clave, que erosionan directamente el poder adquisitivo de los cordobeses:

<-Carburantes y transporte: A pesar de la tregua exterior, los combustibles registran un incremento interanual del 12,1%, consolidándose como el principal dinamizador del IPC provincial.

<-Alimentación y cesta básica: Se observa una marcada dualidad, porque la cesta general se ha moderado considerablemente (+1,4%), y, no obstante, alimentos esenciales e insustituibles sufren severas crisis de oferta: “Los huevos y la carne de vacuno lideran la escalada de precios”.

<-Servicios y sector turístico: El sector servicios experimenta un repunte del 4,1% anual. Los factores más críticos se localizan en los seguros (+8,6%) y en los alojamientos y hostelería (+6,9%), fuertemente presionados por el éxito de las campañas turísticas primaverales en la capital.

3.- Radiografía del sector inmobiliario cordobés.

La combinación de una inflación persistente y el consecuente endurecimiento de los tipos de interés genera un escenario asimétrico: “Resiliencia con parálisis en la compraventa y una severa crisis de accesibilidad en el alquiler”.

A.- Mercado de compraventa – (Precios altos frente a menor operatividad).

El encarecimiento de los materiales de construcción y la carestía de la financiación hipotecaria han ralentizado el volumen de transacciones, pero no han rebajado los precios:

<-Rigidez de la oferta: La escasez estructural de vivienda nueva desplaza la demanda hacia el mercado de segunda mano, sosteniendo los precios al alza. Los promotores locales siguen repercutiendo los altos costes de edificación acumulados en los precios finales.

<-Segmentación geográfica: La presión y la demanda solvente se concentran de forma exclusiva en zonas de expansión y distritos prime como Vial Norte, Poniente-Zoco y PP-O7 / Hipercor. Por el contrario, los barrios periféricos o con parques inmobiliarios envejecidos sufren un estancamiento notable.

B.- El mercado del alquiler – (Emergencia social).

***El mercado del alquiler es el segmento que absorbe con mayor crudeza el impacto de la crisis inflacionaria:

<-Brecha de accesibilidad: El precio medio ofertado en Córdoba capital roza máximos históricos, situándose entre los 850 y 900 euros mensuales. Esta cifra contrasta con el “alquiler razonable” para el salario medio cordobés (estimado en no más de 750-770 euros bajo el criterio de no destinar más del 30% de los ingresos a la vivienda).

<-Efecto embudo: Ciudadanos que desearían comprar se ven forzados a permanecer en el alquiler al no cumplir las condiciones bancarias actuales, lo que satura la demanda sobre una oferta estática.

<-La presión turística: En el Casco Histórico y zonas céntricas, la proliferación de viviendas de uso turístico drena el parque residencial disponible para los locales, generando un efecto desplazamiento y encareciendo de forma colateral barrios colindantes como Ciudad Jardín o Santa Rosa.

4.- El ladrillo cordobés – (valor refugio).

Con una inflación proyectada en el 3,6%, el capital inactivo pierde valor con rapidez, posicionando al sector inmobiliario de la ciudad como un destino preferente para la inversión defensiva:

<-Atractivo comparativo: Córdoba ofrece precios por metro cuadrado sensiblemente más bajos que capitales autonómicas como Málaga o Sevilla.

<-Rentabilidad bruta: Debido a la combinación de menores costes de adquisición y rentas de alquiler en máximos, la rentabilidad bruta del alquiler en la ciudad se sitúa entre el 6% y el 6,5% anual, logrando batir holgadamente la tasa de inflación real y consolidando al “ladrillo” como un escudo financiero eficaz para el pequeño y mediano inversor.

N.B. Impacto de la inflación y el sector inmobiliario en Córdoba.

(Nota. Recogemos cifras oficiales, y, desde ya se advierte, que la inflación real de Córdoba para el cordobés de a pie es muy superior en el día a día a la oficial.).

Córdoba, a 20 de Junio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Inflación y sobrecostes en las carreteras de Córdoba – (Freno a la conservación viaria)

1.- Análisis – (Más presupuesto, menos kilómetros).

El mantenimiento y la reforma de la red viaria en España no se enfrentan a un bloqueo institucional en términos absolutos, sino a una severa pérdida de poder adquisitivo en el sector de la construcción de infraestructuras. La realidad sobre el terreno es que el dinero rinde muchísimo menos que antes, lo que en la práctica ralentiza, encarece o deja desiertos muchos proyectos esenciales de reforma y conservación.

<-Déficit estructural: Se dice que España arrastra un bache de inversión acumulado en la red estatal de unos 5.600 millones de euros desde la crisis de 2008, aunque asociaciones como la Asociación Española de la Carretera (AEC) o la patronal de fabricantes de asfalto (Asefma) elevan la cifra necesaria para poner el contador a cero en todo el país a más de 13.400 millones de euros.

<-La paradoja de la inflación: A pesar de destinarse una cifra récord de casi 1.910 millones de euros a la conservación viaria, los sobrecostes diluyen el esfuerzo. Es un hecho fijado con prudencia, que el precio del asfalto se ha disparado más de un 25% desde la pandemia (el coste por kilómetro ha pasado de 42.000 a cerca de 50.000 euros) y la producción actual de mezcla asfáltica ha caído un 9%, situándose a la mitad de lo que el país requeriría para ponerse al día.

En resumen, los sobrecostes de las materias primas y la energía provocan que las licitaciones públicas se queden cortas, obligando a las administraciones a dilatar los plazos y empeorando visiblemente el firme de las carreteras.

2.- Radiografía del problema en Córdoba y Provincia.

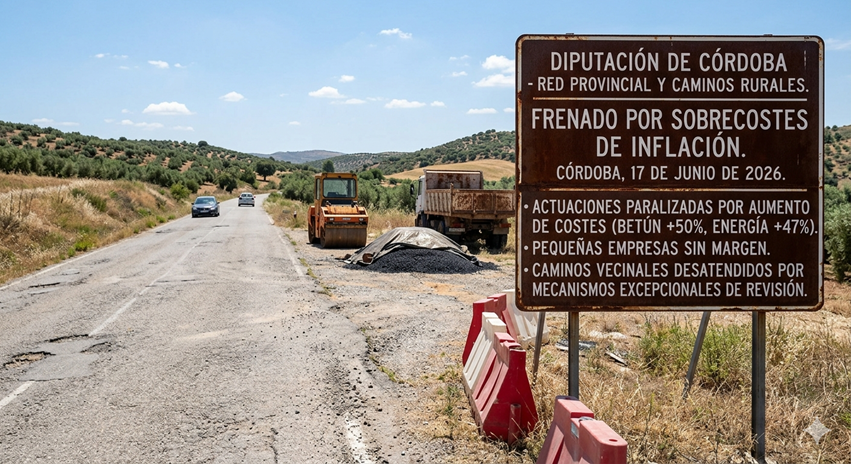
Al descender al terreno local, la escalada de costes de las materias primas —donde el betún ha subido un 50% y la energía para la maquinaria un 47% debido a las últimas tensiones internacionales— provoca que los concursos públicos queden desiertos. Según datos de la patronal andaluza de la construcción (Ceacop), esta situación ha dejado 43 obras públicas desiertas en la provincia de Córdoba, bloqueando inversiones por valor de casi 11 millones de euros.

***El impacto directo en la red viaria cordobesa se sufre principalmente en tres frentes institucionales:

A.- Red Autonómica – (Junta de Andalucía).

<-El Plan Extraordinario de Asfaltado: Diseñado con un presupuesto de 140 millones de euros para vías autonómicas, sus contratos se calcularon antes de las últimas alzas de precios. Al no existir cláusulas dinámicas y automáticas de revisión, las constructoras asumen sobrecostes que superan el 30%, provocando que las licitaciones de mezclas en caliente (como las capas tipo AC-16 SURF en varias calzadas de la provincia) se queden directamente vacías porque las empresas prefieren no ofertar antes que perder dinero.

<-El Eje Córdoba-Jaén (A-306 por El Carpio hasta Torredonjimeno): La histórica conversión en autovía de esta calzada clave fue descartada a corto plazo por la Junta debido al prohibitivo contexto inflacionista actual, lo que ha encendido la polémica social (materializada en una campaña de 18.000 firmas vecinales que exigen la autovía). La alternativa actual es un proyecto de mejora de capacidad y seguridad para los 42 kilómetros restantes que faltan hasta El Carpio. Aunque hay 9 empresas compitiendo en la fase de diseño y redacción, el verdadero cuello de botella legal y técnico surgirá en la licitación del asfaltado real: “Si la Administración no actualiza los precios base por kilómetro, se corre el riesgo inminente de que quede desierta”.

B.- Red del Estado – (Ministerio de Transportes).

El Gobierno central licitó un paquete de 24,9 millones de euros para la conservación y explotación de carreteras estatales en Córdoba (Sector 01). No obstante, la falta de margen económico para reasfaltados profundos mantiene bajo una fuerte tensión a vías críticas que acumulan numerosas quejas:

<-N-432 (Badajoz – Córdoba – Granada): Afecta de lleno al tramo desde el límite provincial de Badajoz (Fuente Obejuna) hasta el límite con Jaén (Baena), ralentizando sus proyectos de conversión en autovía.

<-N-502: Especialmente tensionada en el tramo que va desde Espiel hasta el límite con Ciudad Real.

<-Autovía CO-31: Afecta a los accesos situados al noroeste de Córdoba capital. La Autovía CO-31 es una vía de acceso de la red estatal que conecta la autovía del Sur (A-4) con la carretera N-432 en la zona norte de Córdoba.

C.- Red Provincial y Caminos Rurales – (Diputación de Córdoba).

La red de carreteras secundarias y caminos de titularidad provincial sufre una acusada falta de mantenimiento operativo que los usuarios califican de abandono. En los desgloses presupuestarios de la institución provincial, las partidas destinadas  el mantenimiento de carreteras se cifran en unos 10 millones, que se diluyen rápidamente al intentar cubrir la extensa red capilar de la provincia.

Nota. El Presupuesto de la Diputación asciende a 522,9 millones de euros en términos consolidados; incremento del 21,3% respecto a 2025; en cifras globales se traduce en 91,8 millones de euros más; y solo por señalar unos datos, *ej. Epremasa el año que viene tendrá unas pérdidas se eleven a los 6,74 millones de euros; y,  Emproacsa irá a unas  pérdidas el año que viene de 6,4 millones de euros, que se cubrirán sin más problemas por el Gobierno del P. P. de Salvador Fuentes.

<-La asfixia de las vías secundarias: Al igual que ocurre con las demás administraciones, los sobrecostes del betún y los áridos impiden que los fondos ordinarios alcancen para cubrir las actuaciones necesarias. Al tratarse de carreteras que comunican núcleos menores y explotaciones agrícolas, el encarecimiento de la maquinaria pesada y del gasoil hace inviables económicamente los parches licitados.

<-El descuido de los caminos vecinales: Las pequeñas constructoras rurales y los ayuntamientos medianos no disponen de fórmulas para reequilibrar contratos menores frente a pérdidas del 30%. Esto frena en seco el desbroce, la consolidación y el afirmado de caminos rurales esenciales para el sector agropecuario de las comarcas cordobesas, agravando la sensación de aislamiento de los municipios de la periferia.

3.- Impacto asimétrico – (Obras mayores vs. Obras menores).

La inflación no golpea a todos los proyectos por igual; de hecho, actúa con una asimetría jurídica y económica radical que perjudica al eslabón más débil de la contratación pública. En toda Andalucía, el problema ha escalado hasta dejar cerca de 300 obras públicas desiertas, sumando 116 millones de euros paralizados.

<-Obras Menores – (La “tormenta perfecta” del abandono): Son los contratos de menor cuantía (mejoras de accesibilidad, reurbanización de calles de barrio, parches locales o arreglos en colegios y caminos) que oscilan entre los 50.000 y los 300.000 euros. Al tener presupuestos tan ajustados, carecen por completo de margen de maniobra ante las subidas del betún o el gasoil. Además, los mecanismos excepcionales de revisión de precios de la Administración suelen exigir condiciones complejas -como que la obra dure más de un año-, que excluyen por ley a las obras menores, dejándolas desprotegidas.

El ejemplo real en Córdoba: El Ayuntamiento de Córdoba tuvo que declarar desierta la mejora de accesibilidad de la Avenida República Argentina (177.135 euros) porque la única empresa que se presentó no pudo aportar la documentación de forma viable. Lo mismo ocurrió con el proyecto de 4 viviendas de VPO en la calle Puente de Montoro (unos 580.000 euros). Las pequeñas constructoras locales no pueden arriesgar su supervivencia en contratos que las abocan a pérdidas inevitables.

<-Obras Mayores – (Ralentización sistemática o “parálisis por inanición”): En las grandes infraestructuras (autovías, variantes o macroplanes), las grandes constructoras cuentan con mayor músculo financiero, economías de escala y contratos de suministro a largo plazo. No suelen dejar los concursos vacíos con tanta facilidad porque abandonar la obra implicaría la pérdida de fianzas millonarias y duras penalizaciones legales. En su lugar, optan por ralentizar el ritmo de ejecución al mínimo legal, estirando los plazos a la espera de que el mercado se estabilice. Esto explica por qué grandes proyectos, como el Plan Extraordinario de Asfaltado de la Junta, continúan vivos pero avanzan de manera desesperadamente lenta mientras absorben sobrecostes del 30%.

4.- Contraste con el entorno urbano – (Córdoba Capital).

A diferencia de las carreteras interurbanas, el entorno urbano de Córdoba capital ha logrado sortear parcialmente el bloqueo en sus principales arterias mediante una estrategia de adaptación:

<-Plan de Asfalto (Fases 2 y 3): Se ha adjudicado formalmente este macroproyecto con una inversión de más de 7,1 millones de euros para renovar el firme de 133 calles y grandes avenidas repartidas en los 10 distritos de la ciudad entre este año y el siguiente.-

¿Por qué ha tenido éxito?: El Consistorio fragmentó el contrato en lotes atractivos y accesibles para las constructoras locales y, fundamentalmente, utilizó partidas presupuestarias actualizadas a los precios reales del mercado actual. Sin embargo, el blindaje no ha sido total: “Los sobrecostes de la construcción sí han dejado desiertas obras municipales menores en la periferia y promociones de vivienda protegida de alquiler donde los márgenes fijados por la administración eran excesivamente bajos”.

5.- Consecuencias a medio plazo para la Provincia.

La inflación industrial actúa como un impuesto invisible que fractura la modernización y la cohesión territorial de Córdoba de tres formas directas:

1.- El laberinto legal de las obras vivas: Al no contar con fórmulas ágiles de reequilibrio contractual, los plazos de ejecución se extienden indefinidamente, traduciéndose en carreteras cortadas y obras que se eternizan.

2.- Pérdida de kilómetros reales: Ante presupuestos similares o con ligeros incrementos nominales, el encarecimiento de los materiales obliga a la Diputación y a los ayuntamientos a realizar un “bacheo quirúrgico” de emergencia, posponiendo las reformas integrales necesarias en las travesías de zonas como el norte de la provincia (Los Pedroches y el Guadiato) y la Subbética.

3.- Freno a la cohesión territorial: Córdoba, situada históricamente a la cola de la inversión por habitante en Andalucía, ve cómo sus grandes ejes vertebradores (variantes de población, las mejoras de la N-432 o los terceros carriles de la A-306) se dilatan en el tiempo debido a la lenta burocracia que exige la actualización de los precios base de los proyectos.

N. B. Imagen. Inflación y sobrecostes en las Carreteras de Córdoba – (Freno a la conservación viaria).

Córdoba, a 18 de junio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.