Tag Archives: reduflación

Inflación en Córdoba – ( La brecha entre el IPC oficial y la economía real)

(Una crítica desde la microeconomía del bolsillo cordobés)

Existe una divergencia estructural, casi enfermiza, entre las métricas macroeconómicas oficiales -ya sea el Índice de Precios al Consumidor (IPC) provincial o nacional- y la realidad financiera que afrontan a diario los hogares en la ciudad y provincia de Córdoba.

Mientras las estadísticas públicas buscan promediar variaciones sobre una ponderación estandarizada, la economía cotidiana del ciudadano está deformada y tergiversada por distorsiones no contempladas plenamente en los índices tradicionales: *la reduflación (shrinkflation), *la degradación de calidad (skimpflation) y *la variación acelerada en los bienes de consumo masivo.

1.- Macroeconomía estadística vs. Sensación financiera.

<-La disparidad entre lo que indica el dato oficial y el impacto real en el bolsillo responde a fallas metodológicas y estructurales de origen:

*Ponderaciones desactualizadas: Los índices estadísticos asignan pesos fijos a rubros como transporte, ocio, vestimenta y alimentos. En épocas de restricción, las familias destinan hasta el 60%–70% de sus ingresos exclusivamente a alimentos y servicios básicos, donde los incrementos suelen ser superiores al promedio general.

*Dispersión geográfica en la provincia: Los precios en el interior provincial difieren significativamente de los de la capital debido a costos logísticos, intermediación comercial y menor oferta competitiva.

*Gastos ineludibles no elásticos: Servicios públicos, alquileres, salud y educación privada aumentan a ritmos que no permiten margen de sustitución, ahogando la liquidez mensual. En junio, el rubro vivienda registró una subida mensual del 6,4%, muy por encima del IPC general.

2.- Fenómenos invisibles – (Cuando los precios “mienten”).

El encarecimiento del costo de vida ya no se manifiesta únicamente en la etiqueta de precio, sino que adopta formas sutiles que erosionan la calidad de vida sin ser registradas fielmente por la estadística tradicional.

A. Reduflación (Shrinkflation).

**Consiste en reducir el tamaño, peso o cantidad de un producto manteniendo el mismo precio (o con un aumento moderado).

*Caso de los huevos y lácteos: Un maple o caja que históricamente contenía huevos de calibre Grande/Extra pasa a vender unidades de calibre Mediano/Chico sin reducción de precio.

*Productos envasados: Paquetes de galletas de 200 g reducidos a 170 g, o botellas de lubricantes y limpiadores recortadas en volumen. A los ojos del IPC, el paquete “cuesta lo mismo”, pero el costo por gramo o mililitro se ha disparado.

B.- Degradación de calidad (Skimpflation).

**Ocurre cuando los fabricantes reformulan productos sustituyendo insumos de alta calidad por ingredientes de menor costo sin bajar el precio final:

*Reemplazo de materia grasa láctea por aceites vegetales de menor costo.

*Sustitución de azúcar natural por jarabe de maíz o edulcorantes sintéticos.

*Disminución del porcentaje de fruta en mermeladas o del contenido de cacao en productos de repostería.

C.- La canasta de supervivencia.

El consumidor cambia sus hábitos desplazándose hacia marcas de menor categoría o eliminando consumo superfluo. Esta degradación de la canasta de consumo oculta el empobrecimiento real, ya que, consumir un producto más económico no significa que la inflación bajó, sino que el poder adquisitivo cayó.

3.- Matriz comparativa – (Metodología estadística vs. bolsillo real).

DimensiónEnfoque Oficial (IPC)Impacto Real en Córdoba
PonderaciónCanasta promedio equilibrada (alimentos, servicios, ocio, bienes).Concentración masiva del ingreso en Alimentos, Servicios y Alquiler. 
Medición de CantidadPrecio unitario por presentación comercial estándar.Reducción no declarada del tamaño/volumen del producto (Reduflación). 
Evaluación de CalidadSe asume homogeneidad en el bien medido.Reformulación con insumos más baratos y menor durabilidad (Skimpflation).
Lugar de CompraRelevamiento en grandes cadenas y comercios de referencia.Compras en comercios de cercanía con márgenes de intermediación más altos. 
Respuesta de ConductaRegistra el cambio de bien en la canasta.Degradación forzada del nivel de consumo para cubrir necesidades básicas. 

4.- Consecuencias socioeconómicas en Córdoba.

1.- Endeudamiento para consumo básico: Un porcentaje creciente de las familias cordobesas recurre a tarjetas de crédito, créditos personales o financiación en comercios para adquirir alimentos básicos. En junio, el 89% de los cordobeses debió financiar la compra de alimentos.

2.- Distorsión del salario real: Los acuerdos paritarios o ajustes salariales que toman como referencia la inflación oficial quedan relegados frente a la inflación de la “canasta real de alimentos”. La canasta básica alimentaria acumula un aumento del 37,3% interanual.

3.- Pérdida de soberanía del consumidor: La imposibilidad de planificar gastos a mediano plazo genera desgaste psicológico y distorsiona la percepción de valor de los bienes. El 76,1% de las familias percibe un deterioro en su alimentación respecto al año anterior.

<<Conclusión>>

El problema inflacionario no puede diagnosticarse únicamente con las cifras promedio de la macroeconomía. Existe un desfase profundo entre la inflación de la planilla y la inflación del personal.

Mientras las mediciones oficiales celebran la desaceleración de ciertos índices, la microeconomía cotidiana de Córdoba continúa absorbiendo una pérdida sistemática del poder de compra y una reducción sostenida en la calidad de los bienes indispensables.

N.B. Imágenes. Inflación. Mentira oficial vs. bolsillo real.

 (Nota. El presente artículo tiene como objetivo analizar de manera crítica la brecha existente entre las mediciones macroeconómicas del Índice de Precios al Consumidor (IPC) emitidas por organismos oficiales y el impacto inflacionario real sobre el poder adquisitivo de los ciudadanos en la Provincia y la Ciudad de Córdoba.)

1ª. Imagen. Inflación IPC vs inflación real. 

2ª. Imagen. La brecha entre IPC oficial y economía real.

Córdoba, 19 de agosto de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba.

Exdiputado del Parlamento de Andalucía.
Realidad de la inflación en Córdoba – (Trampa estadística vs. IPC ciudadano)

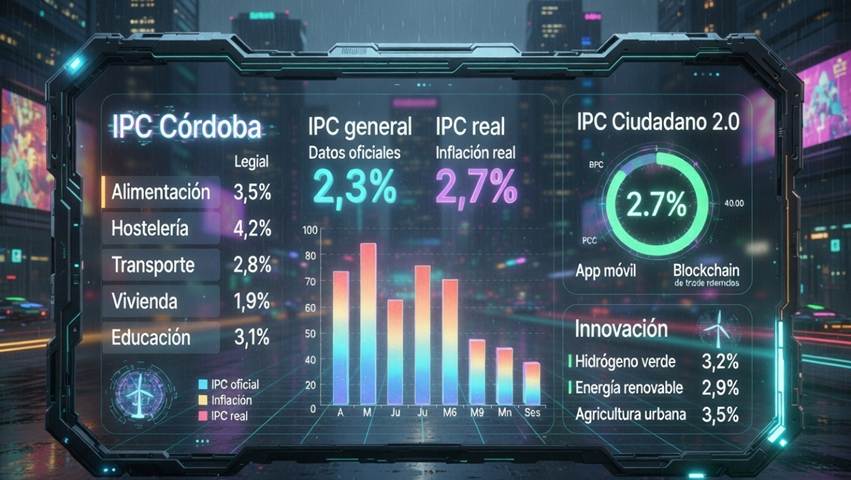
Un grupo de cordobeses me escribe diciendo: “La bolsa de la compra cuesta más y pesa menos”, y, tienen razón, ya que, los datos oficiales sitúan la inflación nacional en el 2,3 % (febrero 2026), pero cualquier familia que compre huevos, frutas, verduras o aceite sabe que la realidad es otra. La inflación subyacente ya escala al 2,7 % y, en la cesta básica cordobesa, los alimentos superan el 3 % interanual (datos locales confirmados). La reduflación (mismo precio, menos producto) y el encarecimiento de hostelería (+5 % aproximado en servicios) completan el cuadro.

El índice general actúa hoy como una celosía digital, ocultando la erosión real del poder adquisitivo, aunque ya no vale solo denunciarlo, sino que ha llegado  el momento de piratear el sistema.

<<Espejismo oficial vs. Radiografía real (enero-febrero 2026)>>

CategoríaVariación oficial aproximadaImpacto real en Córdoba
Alimentación+3,0–3,4 %Recorte directo en el plato diario
Hostelería y restauración+4,5–5,5 %Ocio y turismo local castigados
IPC general nacional+2,3 %Maquillado por electricidad (-18 % mensual)
IPC subyacente+2,7 %Inflación “incrustada” y estructural

(Fuente: INE indicador adelantado febrero 2026 + desgloses Andalucía. Nota: “Los datos provinciales detallados por grupos se publican con retardo, y, la percepción ciudadana coincide con la subyacente”.

<<Una sospecha y una solución tecnológica>>

La inflación acumulada desde 2021 supera el 23 % en términos reales para la clase media trabajadora, que no es “temporal”, sino que es estructural, sin embargo, repetir “gasto público desbocado” sin más ya no basta, hay que ir a un verdadero salto crítico, pasando de la queja a la creación de datos.

**Innovación 1: IPC Ciudadano. Imagina un software de código abierto (impulsado por el Ayuntamiento y la Universidad de Córdoba) donde cada cordobés escanea su ticket de compra con el móvil, y, a través de la  IA se agregan miles de cestas anónimas en tiempo real, ponderadas por ingresos reales (no por la cesta media del INE).

*Resultado: “Un índice diario, transparente y geolocalizado”. Córdoba podría ser la primera provincia española con un “tablero de inflación” público y verificable por un libro de contabilidad digital compartido, y, adiós al “maquillaje metodológico”.

**Innovación 2: Cadena de suministro trazable con libro de contabilidad digital compartido e inmutable. Por ej. los olivares, huertas y ganadería de Córdoba pueden transformar el activo en un nuevo instrumento digital con propiedades adicionales su producción, de manera, que cada litro de aceite o kilo de tomate llevaría un QR que muestre coste real de energía, transporte y margen, y, así, el consumidor sabría exactamente dónde se genera la inflación (sequía, fertilizantes o intermediarios) y premiaría con su compra a los productores locales eficientes.

(Nota. Lo peor de todo es no moverse esperando que alguien venga a arreglar el problema.)

<<Amenazas globales vs. escudos cordobeses>>

1.- Tensiones arancelarias con EE.UU. y posible bloqueo en Ormuz → riesgo energético.

*Solución aplicable: Córdoba tiene sol y viento de sobra. Proyecto “Hidrógeno Verde Córdoba” (piloto en los terrenos de la antigua central térmica de Puente Nuevo) + almacenamiento en baterías de segunda vida.

*Objetivo: Cubrir el 40 % de la demanda provincial de electricidad en un tiempo razona sin depender del crudo.

2.- Inflación alimentaria crónica.

*Solución: Crear una red de “granjas verticales modulares” en polígonos industriales y azoteas de Córdoba capital y pueblos. (Ej. IA + hidroponía + drones de riego reducirían un 30 % el coste de frutas y verduras frescas y eliminarían la dependencia de importaciones climáticamente vulnerables). (Nota. Por el mundo se están transformando desiertos y lugares inhóspitos en centros de cultivo.)

<<Asfixia fiscal vs. productividad inteligente>>

Es un hecho probado, que la combinación precios altos + impuestos elevados erosiona el ahorro, de forma, que hay que cambiar el sistema de subsidios perpetuos, así que, se propone un giro radical:

<-Deducción fiscal para empresas cordobesas que inviertan en tecnología agrícola y energía verde.

<-“Cheque productividad” personal: “Cada trabajador que complete formación gratuita en IA o contabilidad digital recibirá un crédito fiscal directo de 500 a 800 € anuales”.

<-Contención inteligente del gasto público: “Aplicar la IA para auditar en tiempo real duplicidades y fraudes”.

<<Conclusión – (Fragilidad vs. resiliencia generacional>>

El crecimiento económico que se pregona oficialmente es algo artificial si la clase media sigue empobrecida, y, Córdoba tiene ahora una oportunidad histórica única, concretamente, <<ser la primera provincia española que pasa de “víctima de la inflación” a -laboratorio de soluciones inflacionarias->>.

Con IPC Ciudadano, -granjas verticales, hidrógeno verde y formación masiva en tecnologías de productividad-, en un tiempo razonable la cesta básica cordobesa podría costar menos en términos reales que hoy, mientras creamos empleo cualificado y atraemos talento joven que huye de las grandes ciudades.

(Nota. No se trata de negar los datos oficiales, se trata de superarlos con datos mejores, con tecnología propia y con una visión clara, de manera que la inflación no sea el destino sino el catalizador que Córdoba necesita para reinventarse.)

La bolsa de la compra no tiene que seguir pesando menos, ya que, se puede hacer que en el futuro pese más… en oportunidades.

N.B. Inflación en Córdoba – Visión crítica – Imagen explicativa.

(Nota. La inflación real, que grava los alimentos más necesarios, es oficialmente un misterio, aunque los cordobeses la sienten en sus bolsillos creciendo día a  día).

Córdoba, 13 de marzo de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. Inspector de Trabajo y S. S.

Presidente – Córdoba Abierta -ACOA-.

Inmigración, SMI y vivienda (Precariedad y su techo)

A menudo se oyen charlas y debates poco profundos sobre la inmigración y la economía, pero los datos nos cuentan una historia mucho más compleja, porque no se trata de “causas únicas”, sino de cómo ciertos factores -como la inmigración de baja cualificación y las subidas del Salario Mínimo Interprofesional (SMI)-, actúan como combustible de problemas que España ya arrastraba.

Señalamos las claves para entender ¿por qué?, aunque la economía crece descompasada, la sensación de precariedad se está normalizando.

1.- El “suelo” de la vivienda – (Precios que no bajan).

La inmigración de baja cualificación suele concentrarse en el mercado del alquiler, y, aquí, resulta  un dato es preocupante y demoledor, ya que, mientras el 30 % de los españoles vive de alquiler, entre los extracomunitarios la cifra sube al 74 %.

**La necesidad urgente de “techo” crea una demanda que acepta lo que sea por supervivencia, lo que está validando un modelo de negocio preocupante:

*Micro-living e infravivienda: Los propietarios prefieren dividir pisos en minúsculos “estudios” o habitaciones diminutas antes que bajar precios.

*Hacinamiento: El 19 % de los hogares extranjeros vive en condiciones de hacinamiento (frente al 5 % autóctono).

(Nota. La realidad diluye el artículo 47 de nuestra Constitución (el derecho a una vivienda digna), aunque la inmigración no “causa” la falta de casas, pero su llegada masiva a un mercado sin vivienda social (solo un 3,3 % en España vs. 8 % en la UE) acelera la degradación de los estándares de vida.)

2.- La paradoja del SMI y el modelo productivo.

En este 2026, el SMI se sitúa en 1.221 €. y es una herramienta de protección necesaria, pero cuando se combina con una oferta abundante de mano de obra poco cualificada, surgen efectos secundarios negativos:

1.- Freno a la productividad: Las empresas optan por contratar “barato” en lugar de invertir en tecnología o formación.

2.- Riesgo de economía sumergida: En sectores como la hostelería o el servicio doméstico, algunos trabajadores terminan aceptando pagos “en negro” por debajo del SMI para poder competir.

3.- Reduflación: Los hogares con presupuestos ajustados (donde los inmigrantes están sobrerrepresentados) sufren más la “reduflación” (pagar lo mismo por menos cantidad de producto), al tener menos margen para elegir otras marcas.

3.- Sector construcción – (Más trabajadores y casas más pequeñas).

Casi el 26 % de los trabajadores de la construcción en España son extranjeros. En teoría, esto debería abaratar costes y bajar el precio de la vivienda, pero no ocurre así, porque loque estamos viendo es que los ahorros en costes laborales no llegan al comprador. La realidad, es que se quedan en los márgenes de los promotores o se pierden en el alto precio del suelo, mientras que el tamaño de las viviendas nuevas sigue reduciéndose.

<<Solución – (Propuestas)>>

No se trata de caer en discursos xenófobos, sino de aplicar políticas públicas inteligentes que atajen la raíz estructural:

<-Vivienda: Establecer límites estrictos a la “miniaturización” de pisos y aumentar drásticamente el parque de vivienda pública.

<-Mercado Laboral: Fomentar una inmigración basada en perfiles cualificados y facilitar la homologación de títulos para que el talento no se desperdicie en puestos de baja productividad.

<-Consumo: Aplicar con mano firme la nueva Ley de Consumo Sostenible de 2026 para proteger a los consumidores más vulnerables de prácticas abusivas.

<<Conclusión>>

España no se está empobreciendo en términos de crecimiento (la inmigración explica casi la mitad del crecimiento del PIB reciente), pero sí está perdiendo calidad de vida. Para que el crecimiento sea real, debe ser cualitativo: mejores casas, empleos más productivos y el cumplimiento real de los derechos que nuestra ley garantiza.

N. B. Inmigración, SMI y vivienda son solo otros factores que actúan como combustible de problemas que España ya arrastraba, aunque se está perdiendo calidad de vida, así que, reclamamos un crecimiento real para que se cumplan nuestros derechos constitucionales.

Córdoba, 4 de marzo de 2026.

Fdo. Enrique García Montoya.

Abogad. ICA-Córdoba. Inspector de Trabajo y S. S.

Presidente. Córdoba Abierta -ACOA-.