Tag Archives: porcentaje

Inflación en Córdoba – ( La brecha entre el IPC oficial y la economía real)

(Una crítica desde la microeconomía del bolsillo cordobés)

Existe una divergencia estructural, casi enfermiza, entre las métricas macroeconómicas oficiales -ya sea el Índice de Precios al Consumidor (IPC) provincial o nacional- y la realidad financiera que afrontan a diario los hogares en la ciudad y provincia de Córdoba.

Mientras las estadísticas públicas buscan promediar variaciones sobre una ponderación estandarizada, la economía cotidiana del ciudadano está deformada y tergiversada por distorsiones no contempladas plenamente en los índices tradicionales: *la reduflación (shrinkflation), *la degradación de calidad (skimpflation) y *la variación acelerada en los bienes de consumo masivo.

1.- Macroeconomía estadística vs. Sensación financiera.

<-La disparidad entre lo que indica el dato oficial y el impacto real en el bolsillo responde a fallas metodológicas y estructurales de origen:

*Ponderaciones desactualizadas: Los índices estadísticos asignan pesos fijos a rubros como transporte, ocio, vestimenta y alimentos. En épocas de restricción, las familias destinan hasta el 60%–70% de sus ingresos exclusivamente a alimentos y servicios básicos, donde los incrementos suelen ser superiores al promedio general.

*Dispersión geográfica en la provincia: Los precios en el interior provincial difieren significativamente de los de la capital debido a costos logísticos, intermediación comercial y menor oferta competitiva.

*Gastos ineludibles no elásticos: Servicios públicos, alquileres, salud y educación privada aumentan a ritmos que no permiten margen de sustitución, ahogando la liquidez mensual. En junio, el rubro vivienda registró una subida mensual del 6,4%, muy por encima del IPC general.

2.- Fenómenos invisibles – (Cuando los precios “mienten”).

El encarecimiento del costo de vida ya no se manifiesta únicamente en la etiqueta de precio, sino que adopta formas sutiles que erosionan la calidad de vida sin ser registradas fielmente por la estadística tradicional.

A. Reduflación (Shrinkflation).

**Consiste en reducir el tamaño, peso o cantidad de un producto manteniendo el mismo precio (o con un aumento moderado).

*Caso de los huevos y lácteos: Un maple o caja que históricamente contenía huevos de calibre Grande/Extra pasa a vender unidades de calibre Mediano/Chico sin reducción de precio.

*Productos envasados: Paquetes de galletas de 200 g reducidos a 170 g, o botellas de lubricantes y limpiadores recortadas en volumen. A los ojos del IPC, el paquete “cuesta lo mismo”, pero el costo por gramo o mililitro se ha disparado.

B.- Degradación de calidad (Skimpflation).

**Ocurre cuando los fabricantes reformulan productos sustituyendo insumos de alta calidad por ingredientes de menor costo sin bajar el precio final:

*Reemplazo de materia grasa láctea por aceites vegetales de menor costo.

*Sustitución de azúcar natural por jarabe de maíz o edulcorantes sintéticos.

*Disminución del porcentaje de fruta en mermeladas o del contenido de cacao en productos de repostería.

C.- La canasta de supervivencia.

El consumidor cambia sus hábitos desplazándose hacia marcas de menor categoría o eliminando consumo superfluo. Esta degradación de la canasta de consumo oculta el empobrecimiento real, ya que, consumir un producto más económico no significa que la inflación bajó, sino que el poder adquisitivo cayó.

3.- Matriz comparativa – (Metodología estadística vs. bolsillo real).

DimensiónEnfoque Oficial (IPC)Impacto Real en Córdoba
PonderaciónCanasta promedio equilibrada (alimentos, servicios, ocio, bienes).Concentración masiva del ingreso en Alimentos, Servicios y Alquiler. 
Medición de CantidadPrecio unitario por presentación comercial estándar.Reducción no declarada del tamaño/volumen del producto (Reduflación). 
Evaluación de CalidadSe asume homogeneidad en el bien medido.Reformulación con insumos más baratos y menor durabilidad (Skimpflation).
Lugar de CompraRelevamiento en grandes cadenas y comercios de referencia.Compras en comercios de cercanía con márgenes de intermediación más altos. 
Respuesta de ConductaRegistra el cambio de bien en la canasta.Degradación forzada del nivel de consumo para cubrir necesidades básicas. 

4.- Consecuencias socioeconómicas en Córdoba.

1.- Endeudamiento para consumo básico: Un porcentaje creciente de las familias cordobesas recurre a tarjetas de crédito, créditos personales o financiación en comercios para adquirir alimentos básicos. En junio, el 89% de los cordobeses debió financiar la compra de alimentos.

2.- Distorsión del salario real: Los acuerdos paritarios o ajustes salariales que toman como referencia la inflación oficial quedan relegados frente a la inflación de la “canasta real de alimentos”. La canasta básica alimentaria acumula un aumento del 37,3% interanual.

3.- Pérdida de soberanía del consumidor: La imposibilidad de planificar gastos a mediano plazo genera desgaste psicológico y distorsiona la percepción de valor de los bienes. El 76,1% de las familias percibe un deterioro en su alimentación respecto al año anterior.

<<Conclusión>>

El problema inflacionario no puede diagnosticarse únicamente con las cifras promedio de la macroeconomía. Existe un desfase profundo entre la inflación de la planilla y la inflación del personal.

Mientras las mediciones oficiales celebran la desaceleración de ciertos índices, la microeconomía cotidiana de Córdoba continúa absorbiendo una pérdida sistemática del poder de compra y una reducción sostenida en la calidad de los bienes indispensables.

N.B. Imágenes. Inflación. Mentira oficial vs. bolsillo real.

 (Nota. El presente artículo tiene como objetivo analizar de manera crítica la brecha existente entre las mediciones macroeconómicas del Índice de Precios al Consumidor (IPC) emitidas por organismos oficiales y el impacto inflacionario real sobre el poder adquisitivo de los ciudadanos en la Provincia y la Ciudad de Córdoba.)

1ª. Imagen. Inflación IPC vs inflación real. 

2ª. Imagen. La brecha entre IPC oficial y economía real.

Córdoba, 19 de agosto de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba.

Exdiputado del Parlamento de Andalucía.
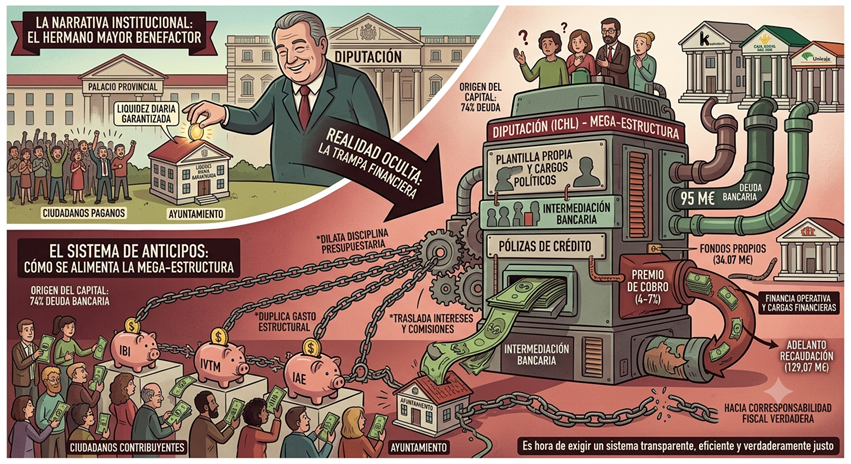
El sistema de anticipos de la Diputación&Ayuntamientos – (la trampa financiera que sostiene a una megaestructura a costa del contribuyente)

Existe una narrativa institucional fuertemente arraigada, que presenta a las Diputaciones Provinciales como el «hermano mayor» benefactor, que acude al rescate de los municipios para garantizar su liquidez diaria. Sin embargo, si analizamos los datos contables y la arquitectura financiera del modelo, la realidad muestra exactamente lo opuesto:

“Son los ayuntamientos, a través de los tributos devengados por sus vecinos, los que alimentan y justifican la mega-estructura de la Diputación provincial”.

(Nota. La Diputación no anticipa nada, simplemente, se enriquece cobrando a los ayuntamientos para mantener su negaestructura y siempre a costa de los ciudadanos. En otras palabras, un despropósito y una injustica.)

El mecanismo de anticipos a cuenta del Instituto de Cooperación con la Hacienda Local (ICHL) se vende como una herramienta indispensable de apoyo local, pero en la práctica constituye una trampa-engaño, que *dilata la disciplina presupuestaria, *duplica el gasto estructural y *traslada una factura indirecta de intereses e intermediación a los bolsillos del ciudadano pagano.

1.- Las cifras – (endeudamiento privado y fondos propios insuficientes).

Para el ejercicio 2026, la Diputación de Córdoba ha anunciado la transferencia de 129,07 millones de euros a los 77 municipios de la provincia como adelanto de su recaudación tributaria. Esta cifra consolida un incremento continuo en los últimos años (119,55 M€ en 2023; 123,69 M€ en 2024; y 125,86 M€ en 2025).

***Sin embargo, al examinar el origen de estos fondos, la primera paradoja contable sale a la luz:

Origen del CapitalImporte (M€)Porcentaje / Entidad
Fondos Propios34,07 M€Tesorería propia de la Diputación e ICHL
Kutxabank50,00 M€Operación de crédito
Caja Rural del Sur20,00 M€Operación de crédito
Unicaja Banco16,00 M€Operación de crédito
Bankinter9,00 M€Operación de crédito
TOTAL ADELANTADO129,07 M€100%
ciudadano,

De los casi 130 millones transferidos, la Diputación solo aporta 34,07 millones de sus fondos propios. Los 95 millones restantes se financian acudiendo a la banca privada mediante la suscripción de pólizas de crédito.

2.- El ciudadano paga la factura por duplicado – (intereses y duplicidades).

El dinero obtenido del sector financiero no es gratuito. Estas operaciones de crédito devengan cuantiosos intereses y comisiones que la administración provincial no absorbe a fondo perdido.

<<El mito de la ayuda provincial>>

A través del denominado premio de cobro –un porcentaje (generalmente entre el 4% y el 7%) que el ICHL descuenta sobre la suma efectivamente recaudada en cada municipio– se financia la operativa del organismo recaudador, sus cargas financieras y su personal.

┌───────────────────────────┐

│  CIUDADANO / CONTRIBUYENTE │

└─────────────┬─────────────┘

              │ Paga impuestos locales (IBI, IVTM, IAE, etc.)

              ▼

┌───────────────────────────┐      Delegación + Premio de cobro      ┌───────────────────────────┐

│       AYUNTAMIENTO        ├───────────────────────────────────────►│     DIPUTACIÓN (ICHL)     │

│  – Mantiene Tesorería/    │                                       │  – Plantilla propia.      │

│    Intervención propia.   │◄──────────────────────────────────────┤  – Cargos y sedes.        │

│  – Soporta el coste final.│      Transferencia de anticipos       │  – Pólizas financieras.   │

└───────────────────────────┘    (financiadas con deuda bancaria)   └───────────────────────────┘

***El ciudadano termina pagando dos veces para sostener la misma gestión:

1.- En el Ayuntamiento: Mantiene sus propios departamentos de Tesorería, Intervención y Padrones para fiscalizar el trabajo provincial.

2.- En la Diputación: Sostiene una infraestructura paralela de funcionarios, ejecutivos de cobro, desarrollos informáticos y altos cargos políticos.

3.- «Riesgo Moral» y el «Efecto Invernadero» sobre el gasto público.

El sistema de anticipos mensuales desconecta artificialmente la acción de gasto municipal de la entrada real de los ingresos tributarios. Al recibir inyecciones de caja constantes de enero a diciembre, los consistorios caen en dinámicas perjudiciales para la salud financiera pública:

<-Incentivo a presupuestar al límite o de forma optimista: Como las entregas a cuenta del 80% se calculan sobre la estimación de los padrones teóricos, los ayuntamientos tienen un estímulo directo para inflar o no ajustar sus previsiones de ingresos.

<-Adicción a la liquidez ajena: En lugar de exigir rigor y planificación de caja -adecuando la cadencia de pagos a los periodos reales de recaudación o acumulando remanentes de tesorería del año anterior-, se fomenta una inercia de gasto corriente apoyada en endeudamiento bancario intermediado.

<-Ocultación del deterioro presupuestario: La inyección periódica actúa como un anestésico que enmascara problemas reales de solvencia, posponiendo ajustes estructurales que terminarán encareciéndose con el tiempo.

4.- La inversión de la dependencia económica.

La realidad jurídica y presupuestaria destruye la narrativa del “patronazgo” provincial.

Sin la delegación masiva de tributos por parte de las entidades locales, el Instituto de Cooperación con la Hacienda Local carecería de ingresos y de razón de ser.

La Diputación actúa en la práctica como un intermediario o bróker financiero caro:

“Utiliza como aval o garantía los impuestos devengados por los vecinos de la provincia, pide créditos bancarios a su nombre e imparte el dinero de vuelta cobrando una tasa de gestión y repercutiendo el coste financiero”.

Conclusión – (Hacia una verdadera corresponsabilidad fiscal).

El actual modelo de anticipos prioriza la paz de tesorería y la comodidad política a costa de inflar el gasto público estructural y cargar de intereses las arcas locales.

<-Una gestión pública prudente y en defensa directa del contribuyente exigiría romper este bucle de dependencia:

1.- Exigir gestión y planificación de caja propia a los ayuntamientos, adecuando la ejecución de los grandes pagos a los periodos efectivos de cobro fiscal.

2.- Eliminar la intermediación bancaria redundante que encarece la recaudación con intereses y comisiones.

3.- Aportar máxima transparencia sobre el coste real que supone para cada vecino el mantenimiento de estructuras superpuestas.

No son los ayuntamientos los que viven de la generosidad de la Diputación, sino que es la megaestructura provincial la que sostiene su peso sobre la capacidad impositiva de los municipios y sus ciudadanos.

Es hora de exigir un sistema transparente, eficiente y verdaderamente justo para quienes pagamos la factura.

(Nota. El P.P. en la Diputación de Córdoba está haciendo políticas socialistas de gasto público y su expansión descontrolada con los los tributos de los ciudadanos, realizando un engaño masivo e injusto, de forma, que la Junta de Andalucía debe acabar con esta práctica fraudulenta.).

N. B. Imagen.El sistema de anticipos de la Diputación – (la trampa financiera que sostiene a una megaestructura a costa del contribuyente)

(Nota. Hay que acabar con las duplicidades administrativas y adoptar un sistema de tributación justo, porque no puede ser que los ayuntamientos mantenga la misma estructura de la Diputación con todas sus cargas y costes, mientras los ciudadanos pagan por estructuras ineficientes y duplicadas.

En una frase, lo que hacen la Diputación&Ayuntamientos con el cobro de los tributos, es una injustica y un engaño masivo, siendo los anticipos un mecanismo más de engaño y un fraude de ley.)

Córdoba, 23 de julio de 2026

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.