Tag Archives: salario

Empleo Público vs. Privado en Córdoba y Provincia – (brecha salarial y estructural)

Un grupo de lectores numeroso del blog me pregunta, ¿si es cierto que existe una brecha entre el empleo público y el privado en Córdoba y Provincia?

Por todo lo que vengo observando y viendo día a día no es que exista una brecha, sino que lo que realmente hay es un barranco profundo y estructural entre ambos empleos, así que para examinar lo que existe, intentaré realizar un análisis detallado, breve y fundado llevando a cabo un análisis claro y preciso de la situación.

<<Análisis general>>

El análisis del mercado laboral en la provincia de Córdoba revela una marcada dualidad entre el sector público y el sector privado, ya que, mientras que el sector privado constituye el motor de la actividad económica en términos de volumen de ocupación, el sector público destaca por presentar *niveles salariales significativamente superiores, *mayor estabilidad laboral y *una menor incidencia de la parcialidad y la estacionalidad.

Oficialmente, a partir de los datos integrados de la Encuesta de Población Activa (EPA), la Seguridad Social y el Registro Central de Personal de las Administraciones Públicas, este informe analizará la estructura, distribución, masas salariales y factores desencadenantes de la brecha existente entre ambos sectores.

(Nota. Poner de relieve, que la realidad pasando por encima de los datos oficiales es mucho más preocupante que esas cifras que se manejan por los organismos públicos.)

1.- El Empleo Público en Córdoba y Provincia.

El sector público en la provincia cuenta con más de 51.000 empleados (a los que hay que sumar un número de trabajadores contratados externamente, que suponen un tercio más de personal contratado por la LCSP),cifra abarca al personal funcionario de carrera, laboral e interino, así como al personal adscrito a entes instrumentales, empresas públicas, consorcios y organismos autónomos.

                 DISTRIBUCIÓN DEL EMPLEO PÚBLICO EN CÓRDOBA

┌─────────────────────────────────────────┬──────────────────────┬───────────┐

│ Administración / Ente                   │ Nº de Trabajadores   │ % Público │

├─────────────────────────────────────────┼──────────────────────┼───────────┤

│ Junta de Andalucía (Autonómica)         │ ~31.700              │ ~60 – 62% │

│ Administración Local (Ayunt. / Dip.)    │ ~10.000 – 11.000     │ ~20 – 21% │

│ Administración General del Estado (AGE) │ ~5.500 – 6.000       │ ~11 – 12% │

│ Universidad de Córdoba (UCO)            │ ~3.000 – 3.500       │  ~6 – 7%  │

└─────────────────────────────────────────┴──────────────────────┴───────────┘

<<Desglose por estructura y entes instrumentales>>

<-Junta de Andalucía: Constituye el núcleo principal del empleo público provincial, siendo sus áreas con mayor peso Sanidad (Servicio Andaluz de Salud – SAS) y Educación Pública. Incluye además el llamado “sector público instrumental” u organismos descentralizados:

*Agencias Administrativas y de Régimen Especial (p. ej., Agencia Tributaria de Andalucía, Agencia de Servicios Sociales y Dependencia).

*Agencias Públicas Empresariales y Sociedades Mercantiles (como la Agencia de Vivienda y Rehabilitación de Andalucía – AVRA, la Agencia de Obra Pública o entidades del ciclo del agua/medio ambiente como GIASA/AMAYA).

<-Administración Local:

*Ayuntamiento de Córdoba: Compuesto por la plantilla municipal centralizada y su entramado empresarial público (SADECO, AUCORSA, EMACSA, VIMCORSA) y organismos autónomos (IMDEEC, IMDAC, IMDECO).

*Ayuntamientos  de toda la Provincia.

*Diputación Provincial: Integra personal propio, empresas y consorcios provinciales (EMPROACSA, EPREMASA, PRODECO, Consorcio de Bomberos, entre otros).

<-Administración General del Estado (AGE): Comprende las Fuerzas y Cuerpos de Seguridad del Estado (Policía Nacional y Guardia Civil), las Fuerzas Armadas (incluida la Base Logística del Ejército de Tierra – BLET), la Administración de Justicia, la Agencia Tributaria y la Seguridad Social.

<-Universidad de Córdoba (UCO): Agrupa tanto al Personal Docente e Investigador (PDI) como al Personal Técnico, de Gestión y de Administración y Servicios (PTGAS).

2.- El Empleo Privado en Córdoba y Provincia.

La masa global de ocupación provincial en la Seguridad Social se sitúa por encima de los 314.000 afiliados, de forma, que al descontar al personal dependiente del sector público, el sector privado representa aproximadamente el 83,7% de la actividad laboral total, agrupando a unos 263.000 trabajadores (entre autónomos y asalariados).

<-Estratificación sectorial del sector privado:

*Sector Servicios: Representa el motor cuantitativo de la contratación privada (más del 65%). Se centra en hostelería, restauración y comercio, con especial fuerza en la capital gracias al turismo cultural e interior.

*Sector agrario y agroindustria: Pieza clave en la provincia (comarcas de Montilla-Moriles, Subbética, Valle del Guadiato y Los Pedroches). Presenta una elevada estacionalidad asociada a las campañas agrícolas (olivar, cítricos, recolección).

*Sector industrial: Concentrado en polos específicos como la joyería en la capital (Parque Joyero), la transformación agroalimentaria (cárnicas, aceite, vino) y el sector del frío y la refrigeración comercial (destacando el núcleo de Lucena).

*Construcción: Mantiene un volumen estable de entre el 7% y el 9% del empleo privado provincial.

3.- Balance comparativo de retribuciones y masa salarial.

El análisis de los ingresos revela diferencias notables entre las retribuciones del sector público y las del sector privado en la provincia.

ConceptoSector PúblicoSector PrivadoBrecha / Diferencia
Nº de Trabajadores~51.000 (16,3%)~263.000 (83,7%)El sector privado emplea a 5 veces más personas.
Salario Medio Bruto Anual~33.200 €~18.800 €+76,6% en el sector público.
Salario Medio Bruto Mensual (14 p.)~2.370 €~1.340 €+1.030 €/mes en el sector público.
Masa Salarial Anual Estimada~1.693 Millones €~4.944 Millones €El sector privado genera el 74,5% de la masa salarial total.

<-Niveles salariales específicos.

**En el Sector Público:

*Puestos técnicos / Titulados superiores (Grupo A1/A2 y Agencias): 36.000 € – 50.000+ €/año.

*Personal administrativo y auxiliar (Grupo C1/C2 y empresas públicas): 22.000 € – 28.000 €/año.

*Altos cargos y directivos de entes instrumentales: 55.000 € – 85.000 €/año.

**En el Sector Privado:

*Trabajo agrario y campo: Promedio afectado por estacionalidad (14.000 € – 17.000 €/año).

*Comercio y Hostelería: 16.000 € – 21.000 €/año.

*Industria y Construcción: Salarios de mayor rango dentro del sector privado (23.000 € – 30.000 €/año).

Nota sobre la jornada: Para asalariados a jornada completa continua en el sector privado, el promedio asciende a unos 24.500 €/año, viéndose el promedio global reducido por la elevada parcialidad y temporalidad.

4.- Análisis de la brecha existente.

La diferencia del 76,6% en la retribución media bruta anual a favor del empleo público obedece a factores estructurales del mercado de trabajo en Córdoba:

1.- Nivel de cualificación y composición de puestos: El sector público concentra un alto porcentaje de titulados superiores (médicos, docentes, facultativos, técnicos de la administración). En contraste, la estructura productiva privada cordobesa presenta una fuerte ponderación de sectores como el agrario y los servicios no cualificados, donde el valor añadido por puesto es menor.

2.- Parcialidad, temporalidad y estacionalidad: Mientras que el sector público opera predominantemente bajo esquemas de jornada completa continua, el sector privado provincial está condicionado por contrataciones a tiempo parcial y picos estacionales de actividad (turismo y campañas agrícolas), lo que reduce la remuneración bruta percibida al cabo del año.

3.- Antigüedad y complementos: La acumulación de trienios y complementos de antigüedad en el sector público eleva la masa salarial global, una dinámica con menor impacto directo en los convenios colectivos habituales del sector privado.

4.- Diferencia real y entorno económico: Aunque los datos oficiales señalan una brecha del 76,6%, en la práctica la diferencia perceptible en estabilidad, coberturas y salario neto efectivo resulta superior, generando un contraste directo entre la seguridad laboral del ámbito público y las condiciones del mercado privado provincial.

4.- Zonas rurales y los barrios con menor nivel de ingresos de la capital.

Al contrastar las cifras del informe con los datos de renta e ingresos de las zonas rurales y los barrios con menor nivel de ingresos de la capital (según las métricas del Atlas de Distribución de Renta de los Hogares del INE), la brecha laboral cobra una dimensión socioeconómica aún más profunda:

1.- Salario medio público vs. Barrios con menor renta en Córdoba capital.

En los barrios con menor nivel de ingresos de Córdoba capital (como Guadalquivir, Las Palmeras o Sector Sur), *la renta media anual por habitante se sitúa en torno a los 8.500 € – 9.200 €, y *el ingreso medio bruto por declarante/hogar con empleo difícilmente supera los 12.000 € – 14.000 € anuales, debido a la altísima incidencia de la economía informal, el desempleo estructural y los contratos por días o semanas.

**Brecha en ingresos: El empleo público medio en Córdoba (~33.200 € brutos/año) multiplica por casi 3 (~230% – 280% más) los ingresos asalariados medios percibidos en estos barrios.

**Contraste social: Mientras que en un grupo laboral del sector público (por ejemplo, titulados A1/A2 con ingresos de 36.000 € a 50.000 €) un solo sueldo sostiene con holgura a una familia, en estos barrios el ingreso equivalente exige la suma de 3 a 4 empleos precarios o a tiempo parcial del sector privado.

2.- Salario medio público vs. Zonas rurales y agrícolas.

En los municipios eminentemente rurales de la provincia (comarcas del Valle del Guadiato, Los Pedroches o la Subbética rural), *la renta por habitante fluctúa en torno a los 8.600 € – 10.000 € anuales, y *el ingreso por trabajo agrario/jornalero ronda los 14.000 € – 17.000 €/año condicionado por las campañas.

**Brecha respecto al sueldo público: El salario público medio (~33.200 €) es un 100% a 135% superior (más del doble) al ingreso medio de un trabajador del sector agrario o agroindustrial rural.

**Impacto en la masa salarial local: En muchas comarcas rurales de Córdoba, la principal masa salarial estable y de alto poder adquisitivo la aportan precisamente los empleados públicos destinados en la zona (docentes, personal sanitario de centros de salud, Guardia Civil, personal municipal o de mancomunidades), actuando como el auténtico soporte del comercio y los servicios locales frente a la volatilidad de las campañas agrícolas.

3.- Síntesis.

Al comparar estos tres planos, la estructura laboral de Córdoba refleja tres realidades superpuestas:

Entorno / ColectivoIngreso / Salario Medio Anual EstimadoDiferencia con el Sector Público (~33.200 €)
Sector Público Provincial~33.200 €Base de comparación
Sector Privado Promedio~18.800 €+76,6% a favor del sector público
Trabajo Agrario / Rural~14.000 € – 17.000 €+95% a +137% a favor del sector público
Barrios con menor renta (Capital)~12.000 € – 14.000 € (por declarante)+137% a +176% a favor del sector público

<-Conclusión: La brecha del 76,6% registrada en las cifras globales del informe es solo una “fotografía promedio”. Cuando se desciende al detalle territorial, la brecha salarial actúa como una frontera estamental:

“El sector público garantiza la clase media y alta en la provincia, mientras que las zonas rurales y los barrios periféricos urbanos quedan relegados a rentas del trabajo que no alcanzan la mitad del promedio público, acentuando la polarización social en Córdoba.

N.B. Imagen. Informe Consolidado – El Empleo Público y Privado en Córdoba y Provincia

(Análisis crítico de la Brecha Salarial y Estructural)
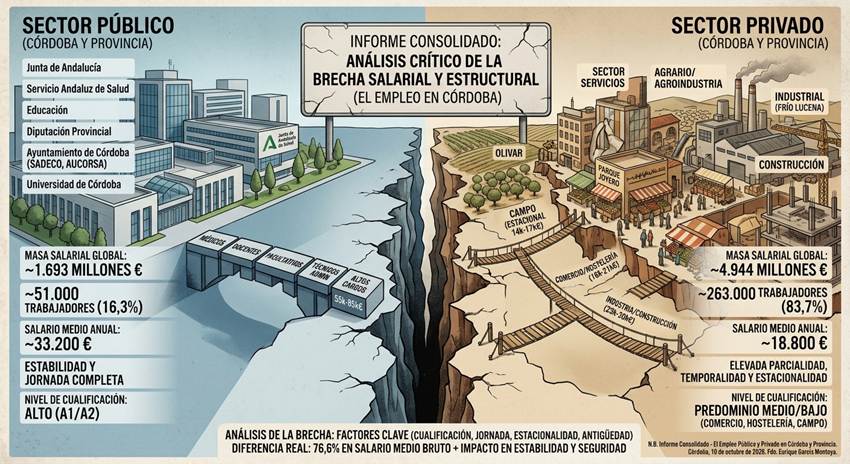
(Nota.  Masa salarial total del sector público en Córdoba: Aproximadamente 1.693 millones de euros anuales (para unos 51.000 trabajadores).

**Importe total de los salarios privados en Córdoba: Aproximadamente 4.944 millones de euros anuales (generados por unos 263.000 trabajadores, lo que representa el 74,5% de la masa salarial total de la provincia).

Visto lo visto, el gasto (o retribución) medio bruto anual por empleado en cada sector se calcula dividiendo la masa salarial total entre el número de trabajadores de cada ámbito:

1.- Sector Público:

  • Masa salarial total: ~1.693.000.000 €
  • Número de trabajadores: ~51.000
  • Gasto medio por empleado: ~33.196 € brutos al año (~2.371 €/mes en 14 pagas)

2.- Sector Privado:

  • Masa salarial total: ~4.944.000.000 €
  • Número de trabajadores: ~263.000 (entre autónomos y asalariados)
  • Gasto medio por empleado: ~18.798 € brutos al año (~1.343 €/mes en 14 pagas)

<-Análisis de la diferencia:

  • Diferencia absoluta: El sector público invierte 14.398 € más al año por empleado que el sector privado.
  • Diferencia relativa: El gasto por empleado en el sector público es un 76,6% superior al del sector privado.

Cabe destacar, tal como señala el informe, que esta cifra refleja el promedio retributivo bruto global y está marcada por factores estructurales: “La mayor concentración de titulados superiores en el sector público frente a la elevada temporalidad, parcialidad y estacionalidad del sector privado provincial”.)

**Sobran más comentarios-No existe una brecha, sino que lo que realmente hay es un barranco profundo y estructural entre ambos empleos **

Córdoba, 11 de octubre de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba.

Exdiputado del Parlamento de Andalucía.
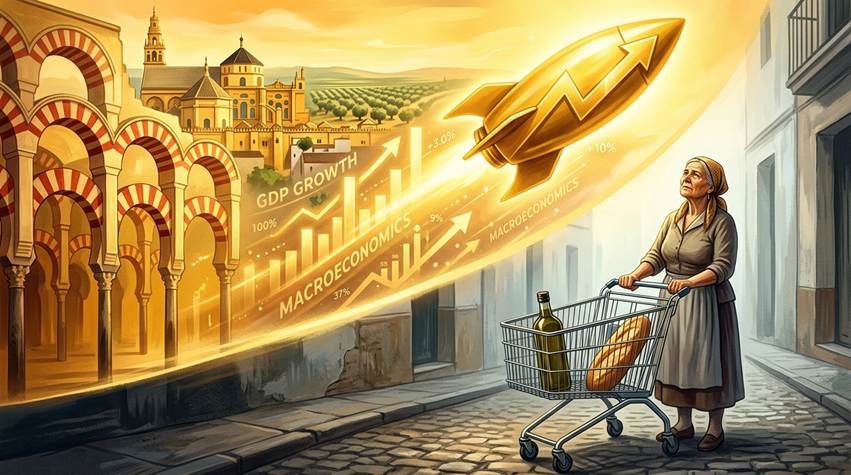
Córdoba – Un espejismo – Un cohete – (La distancia real entre la macroeconomía y la cesta de la compra)

El discurso económico oficial sostiene con optimismo que la economía de España “va como un cohete”. Las cifras macroeconómicas a menudo avalan esta narrativa: “El Producto Interior Bruto (PIB) crece por encima de la media europea, el turismo rompe récords históricos y las cifras de exportación muestran una indudable resiliencia”, sin embargo, al descender de las alturas macroeconómicas a la economía doméstica, se revela un abismo insondable frente a la percepción diaria de los ciudadanos.

<<La realidad crítica – (colapso del bienestar básico)>>

Más allá de la incomodidad, nos enfrentamos a una realidad crítica: “El trabajo ha dejado de ser un escudo garantizado contra la pobreza. Históricamente, un salario a jornada completa aseguraba la cobertura de las necesidades básicas y cierta capacidad de ahorro, pero hoy la inflación asimétrica –aquella que se ceba desproporcionadamente con la alimentación, la energía y la vivienda– está desmantelando las bases del bienestar material.

No estamos ante una simple fluctuación del mercado, sino ante una erosión estructural del nivel de vida. Cuando un ciudadano debe elegir entre encender la calefacción, asumir la subida del alquiler o comprar aceite de oliva, el marco normativo y las políticas públicas están fracasando en su deber primordial:

“Garantizar la dignidad de la persona”.

<<Córdoba – (Brecha abisal en crecimiemto)>>

Esta desconexión entre el triunfalismo estadístico y la vulnerabilidad financiera se siente con especial dureza en Córdoba, ya que, a pesar de su innegable atractivo turístico y su motor patrimonial, la provincia arrastra debilidades que amplifican la presión sobre el ciudadano:

*La paradoja agrícola: Mientras la provincia es una potencia en la producción de bienes esenciales como el aceite de oliva, el agricultor cordobés sufre por los altos costes de producción y la sequía, al tiempo que el consumidor local paga precios prohibitivos en el supermercado. La riqueza generada en el campo no se traduce en alivio para la ciudad.

*Estructura laboral y salarial: Córdoba lidia con una fuerte dependencia del sector servicios y la hostelería, áreas donde la temporalidad y los salarios ajustados dejan un margen de maniobra nulo frente a la subida del coste de la vida.

*La presión sobre la vivienda: La transformación del centro histórico para absorber el auge turístico desplaza a la población trabajadora hacia la periferia, donde el encarecimiento de la vida ahoga igualmente los presupuestos familiares.

<<Propuestas  – (el parche a la protección estructural)>>

Para cerrar la brecha entre el “cohete” macroeconómico y la asfixia ciudadana, es imperativo abandonar las medidas paliativas temporales y adoptar políticas públicas que ofrezcan una verdadera seguridad jurídica frente a la especulación y la pérdida de poder adquisitivo:

1.- Auditoría y rigor en la Ley de la Cadena Alimentaria: Es urgente una intervención más estricta sobre la formación de precios. La legislación debe garantizar no solo que el productor primario (fundamental en Córdoba) no venda a pérdidas, sino aplicar mecanismos antimonopolio y de transparencia que impidan a los grandes distribuidores engrosar sus márgenes de beneficio a costa del consumidor final.

2.- Blindaje legal del poder adquisitivo: Más allá de las subidas puntuales del Salario Mínimo Interprofesional (SMI), es necesario fortalecer la negociación colectiva y establecer mecanismos de indexación salarial que respondan al IPC de los productos básicos, impidiendo que la devaluación salarial sea la vía de escape de las crisis.

3.- Intervención estructural en el mercado de la vivienda: La vivienda no puede ser tratada exclusivamente como un bien de inversión. Se requiere un desarrollo urgente y masivo de un parque público de vivienda en alquiler social, acompañado de un marco regulatorio que frene la especulación y limite el impacto de los pisos turísticos en zonas tensionadas.

4.- Fiscalidad quirúrgica y adaptativa: Las bajadas del IVA en alimentos deben consolidarse, pero acompañadas de un sistema fiscal que alivie la carga sobre las rentas del trabajo más bajas y graves los beneficios extraordinarios de aquellos sectores (energético, bancario, grandes superficies) que han capitalizado la crisis inflacionaria.

<<El verdadero indicador del éxito>>

Una economía no puede considerarse un éxito rotundo si una gran parte de la población siente que está perdiendo calidad de vida. El verdadero progreso no se mide en la velocidad del despegue de las cifras macroeconómicas, sino en la solidez del suelo sobre el que pisan los ciudadanos. Si el marco normativo no protege la cesta de la compra, el cohete vuela vacío.

N.B. Imagen. Un espejismo – Un cohete – (La distancia real entre la macroeconomía y la cesta de la compra)

(Nota. Córdoba – Un cohete vs. Una cesta menguante. Desde el año 2021 la explosión del IPC sobre el bolsillo de los ciudadanos alcanza el 24%, según los datos oficiales, aunque los datos reales son una catástrofe al bolsillo de los ciudadanos.

Además existen facturas soterradas de la inflación: **Una es la actualización de las pensiones al IPC; y, otras  **todas las partidas presupuestarias que contemplan la inflación para actualizarse (como el sueldo de los funcionarios, el IMV, etc. etc.).

Córdoba, 18de septiembre de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.

Inflación en Córdoba – ( La brecha entre el IPC oficial y la economía real)

(Una crítica desde la microeconomía del bolsillo cordobés)

Existe una divergencia estructural, casi enfermiza, entre las métricas macroeconómicas oficiales -ya sea el Índice de Precios al Consumidor (IPC) provincial o nacional- y la realidad financiera que afrontan a diario los hogares en la ciudad y provincia de Córdoba.

Mientras las estadísticas públicas buscan promediar variaciones sobre una ponderación estandarizada, la economía cotidiana del ciudadano está deformada y tergiversada por distorsiones no contempladas plenamente en los índices tradicionales: *la reduflación (shrinkflation), *la degradación de calidad (skimpflation) y *la variación acelerada en los bienes de consumo masivo.

1.- Macroeconomía estadística vs. Sensación financiera.

<-La disparidad entre lo que indica el dato oficial y el impacto real en el bolsillo responde a fallas metodológicas y estructurales de origen:

*Ponderaciones desactualizadas: Los índices estadísticos asignan pesos fijos a rubros como transporte, ocio, vestimenta y alimentos. En épocas de restricción, las familias destinan hasta el 60%–70% de sus ingresos exclusivamente a alimentos y servicios básicos, donde los incrementos suelen ser superiores al promedio general.

*Dispersión geográfica en la provincia: Los precios en el interior provincial difieren significativamente de los de la capital debido a costos logísticos, intermediación comercial y menor oferta competitiva.

*Gastos ineludibles no elásticos: Servicios públicos, alquileres, salud y educación privada aumentan a ritmos que no permiten margen de sustitución, ahogando la liquidez mensual. En junio, el rubro vivienda registró una subida mensual del 6,4%, muy por encima del IPC general.

2.- Fenómenos invisibles – (Cuando los precios “mienten”).

El encarecimiento del costo de vida ya no se manifiesta únicamente en la etiqueta de precio, sino que adopta formas sutiles que erosionan la calidad de vida sin ser registradas fielmente por la estadística tradicional.

A. Reduflación (Shrinkflation).

**Consiste en reducir el tamaño, peso o cantidad de un producto manteniendo el mismo precio (o con un aumento moderado).

*Caso de los huevos y lácteos: Un maple o caja que históricamente contenía huevos de calibre Grande/Extra pasa a vender unidades de calibre Mediano/Chico sin reducción de precio.

*Productos envasados: Paquetes de galletas de 200 g reducidos a 170 g, o botellas de lubricantes y limpiadores recortadas en volumen. A los ojos del IPC, el paquete “cuesta lo mismo”, pero el costo por gramo o mililitro se ha disparado.

B.- Degradación de calidad (Skimpflation).

**Ocurre cuando los fabricantes reformulan productos sustituyendo insumos de alta calidad por ingredientes de menor costo sin bajar el precio final:

*Reemplazo de materia grasa láctea por aceites vegetales de menor costo.

*Sustitución de azúcar natural por jarabe de maíz o edulcorantes sintéticos.

*Disminución del porcentaje de fruta en mermeladas o del contenido de cacao en productos de repostería.

C.- La canasta de supervivencia.

El consumidor cambia sus hábitos desplazándose hacia marcas de menor categoría o eliminando consumo superfluo. Esta degradación de la canasta de consumo oculta el empobrecimiento real, ya que, consumir un producto más económico no significa que la inflación bajó, sino que el poder adquisitivo cayó.

3.- Matriz comparativa – (Metodología estadística vs. bolsillo real).

DimensiónEnfoque Oficial (IPC)Impacto Real en Córdoba
PonderaciónCanasta promedio equilibrada (alimentos, servicios, ocio, bienes).Concentración masiva del ingreso en Alimentos, Servicios y Alquiler. 
Medición de CantidadPrecio unitario por presentación comercial estándar.Reducción no declarada del tamaño/volumen del producto (Reduflación). 
Evaluación de CalidadSe asume homogeneidad en el bien medido.Reformulación con insumos más baratos y menor durabilidad (Skimpflation).
Lugar de CompraRelevamiento en grandes cadenas y comercios de referencia.Compras en comercios de cercanía con márgenes de intermediación más altos. 
Respuesta de ConductaRegistra el cambio de bien en la canasta.Degradación forzada del nivel de consumo para cubrir necesidades básicas. 

4.- Consecuencias socioeconómicas en Córdoba.

1.- Endeudamiento para consumo básico: Un porcentaje creciente de las familias cordobesas recurre a tarjetas de crédito, créditos personales o financiación en comercios para adquirir alimentos básicos. En junio, el 89% de los cordobeses debió financiar la compra de alimentos.

2.- Distorsión del salario real: Los acuerdos paritarios o ajustes salariales que toman como referencia la inflación oficial quedan relegados frente a la inflación de la “canasta real de alimentos”. La canasta básica alimentaria acumula un aumento del 37,3% interanual.

3.- Pérdida de soberanía del consumidor: La imposibilidad de planificar gastos a mediano plazo genera desgaste psicológico y distorsiona la percepción de valor de los bienes. El 76,1% de las familias percibe un deterioro en su alimentación respecto al año anterior.

<<Conclusión>>

El problema inflacionario no puede diagnosticarse únicamente con las cifras promedio de la macroeconomía. Existe un desfase profundo entre la inflación de la planilla y la inflación del personal.

Mientras las mediciones oficiales celebran la desaceleración de ciertos índices, la microeconomía cotidiana de Córdoba continúa absorbiendo una pérdida sistemática del poder de compra y una reducción sostenida en la calidad de los bienes indispensables.

N.B. Imágenes. Inflación. Mentira oficial vs. bolsillo real.

 (Nota. El presente artículo tiene como objetivo analizar de manera crítica la brecha existente entre las mediciones macroeconómicas del Índice de Precios al Consumidor (IPC) emitidas por organismos oficiales y el impacto inflacionario real sobre el poder adquisitivo de los ciudadanos en la Provincia y la Ciudad de Córdoba.)

1ª. Imagen. Inflación IPC vs inflación real. 

2ª. Imagen. La brecha entre IPC oficial y economía real.

Córdoba, 19 de agosto de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba.

Exdiputado del Parlamento de Andalucía.

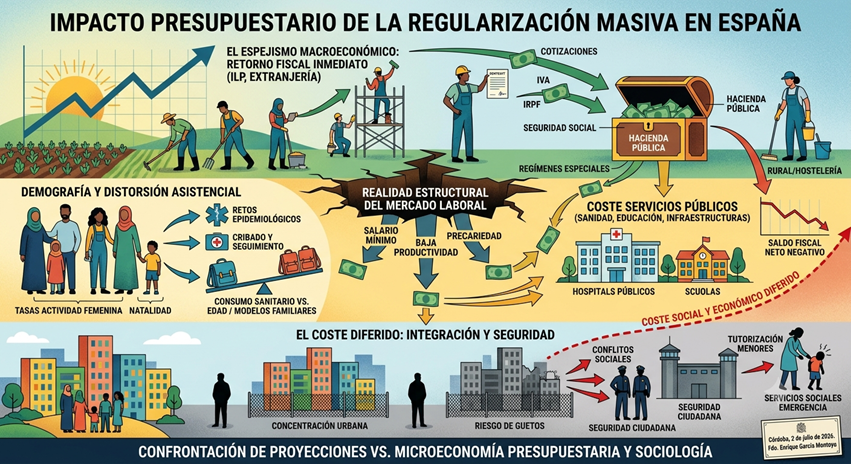
Impacto presupuestario de la regularización masiva de extranjeros en España (Análisis)

1.- Retorno fiscal inmediato – (Espejismo macroeconómico).

El debate sobre el impacto presupuestario de la regularización extraordinaria de extranjeros en España -propiciado por la Iniciativa Legislativa Popular (ILP) y las sucesivas modificaciones del Reglamento de Extranjería- se aborda con frecuencia desde una linealidad contable engañosa. Las proyecciones oficiales y ciertos análisis macroeconómicos defienden que la formalización de cientos de miles de trabajadores en la economía sumergida genera un retorno neto automático. Este argumento se apoya en tres pilares: *el ensanchamiento inmediato de la base de cotizaciones a la Seguridad Social (en un contexto donde España ya supera los 3,1 millones de afiliados extranjeros), *el afloramiento de nuevas rentas en el Impuesto sobre la Renta de las Personas Físicas (IRPF) y *la dinamización del consumo doméstico reflejada en la recaudación del Impuesto sobre el Valor Añadido (IVA).

Sin embargo, este enfoque puramente cuantitativo pasa por alto la naturaleza estructural del mercado laboral y el carácter redistributivo de la Hacienda Pública española. El Estado del Bienestar se sostiene bajo un principio de progresividad donde las rentas altas subvencionan los servicios de las rentas bajas. La realidad estadística demuestra que la gran mayoría de las regularizaciones masivas se concentran en sectores de *baja productividad y *alta precariedad (régimen especial del hogar, agricultura de base y hostelería), cuyos salarios orbitan en torno al Salario Mínimo Interprofesional (SMI).

Al cotizar por las bases mínimas, la aportación neta de estos trabajadores a las arcas públicas resulta ostensiblemente inferior al coste medio por habitante en servicios públicos esenciales. Con un gasto sanitario público que ya ronda, aproximadamente, los 1.800€ a 2.000€ anuales por persona -al que hay que sumar la escolarización de menores, el transporte subvencionado y las infraestructuras-, cada individuo regularizado en estos sectores genera, desde una perspectiva estrictamente contable, un saldo fiscal neto negativo. Por tanto, *la inversión inicial del Estado (como el fondo de integración de 505 millones de euros) y *el incremento del gasto corriente autonómico no constituyen un coste a corto plazo, sino un déficit estructural que tiende a cronificarse en el tiempo.

2.- Variables demográficas, modelos familiares y distorsión asistencial.

Para sostener la viabilidad de estos procesos, instituciones como la AIReF o el Banco de España suelen argumentar que la juventud de la población inmigrante mitiga este déficit, al registrar un menor consumo sanitario que la población nativa envejecida. Si bien este factor demográfico es real, el análisis lineal vuelve a quebrarse, cuando se introducen variables epidemiológicas, modelos familiares y tasas de actividad por género.

En primer lugar, los flujos migratorios procedentes de entornos con sistemas de salud frágiles introducen retos epidemiológicos complejos. El registro de enfermedades infectocontagiosas (como la tuberculosis multirresistente o las hepatitis B y C) en tasas superiores a la media nacional obliga a las comunidades autónomas a activar costosos protocolos de cribado, seguimiento y tratamientos especializados de larga duración. Esta presión añadida e imprevista en la atención primaria y hospitalaria rompe la ventaja teórica de la pirámide de edad del colectivo.

En segundo lugar, el impacto presupuestario varía drásticamente según el perfil cultural y de origen de las familias regularizadas. En determinadas comunidades, singularmente las de origen norteafricano, la tasa de actividad femenina formal es extremadamente baja, combinada con índices de natalidad superiores a la media.

Desde la perspectiva del equilibrio presupuestario, este modelo cronifica el saldo negativo, ya que, una única vía de ingresos bajos (habitualmente el varón) debe sostener a unidades familiares extensas que demandan servicios educativos y sanitarios multiplicados. Este fenómeno contrasta con la inmigración de origen latinoamericano o de Europa del Este, donde la rápida incorporación de la mujer al mercado laboral (servicios y cuidados) mitiga, aunque no anule, el impacto deficitario en el hogar.

3.- El coste diferido – (Integración social, seguridad y fractura del modelo de convivencia).

El análisis estrictamente laboral de una regularización masiva resulta estéril si se disocia de sus consecuencias sociológicas a medio y largo plazo. La falta de recursos económicos iniciales y la tendencia natural al agrupamiento comunitario empujan a la población extranjera a concentrarse en barrios periféricos o áreas urbanas degradadas. Cuando los mecanismos de movilidad social fallan y la concentración supera determinados umbrales, el proceso de asimilación cultural se detiene, dando paso a la segregación y a la creación de guetos.

La experiencia internacional europea demuestra que la aparición de barrios segregados deviene, de forma recurrente, en conflictos sociales de difícil reversión. España ya empieza a registrar dinámicas preocupantes en grandes conurbaciones como Madrid o Barcelona, caracterizadas por la aparición de bandas juveniles de base identitaria y la desconexión social de las segundas generaciones –jóvenes que, pese a nacer en suelo español, no se sienten integrados en la sociedad de acogida ni identificados con el país de sus progenitores–.

Esta fractura de la cohesión social desencadena unos costes indirectos masivos en materia de seguridad ciudadana, instituciones penitenciarias, tutorización de menores y servicios sociales de emergencia. Estos costes, sistemáticamente omitidos en las proyecciones económicas de los decretos de regularización, comprometen gravemente los presupuestos futuros del Estado. Si el mercado laboral es incapaz de ofrecer una auténtica movilidad ascensorial y los procesos de regularización no se condicionan a una estricta capacidad de absorción cultural, dispersión geográfica y control sanitario, el coste social y económico diferido terminará por superar con creces el beneficio inmediato de la afloración fiscal.

IV.- Conclusión.

El artículo aborda el problema desde un prisma multidimensional, logrando confrontar el optimismo macroeconómico de la Administración con la cruda realidad de la microeconomía presupuestaria y la sociología criminal y de seguridad.

N. B. Imagen. Impacto presupuestario real de la regularización masiva de extranjeros en España.

Córdoba, 3 de julio de 2026.

Fdo. Enrique García Montoya

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

SOSTENIBILIDAD DEMOGRÁFICO LABORAL – Análisis del sistema de pensiones, brecha salarial, desempleo real y perspectivas de inversión en la provincia de Córdoba

1.- El Marco General y la Brecha Territorial.

El análisis de la tasa de dependencia -la relación cuantitativa entre los cotizantes a la Seguridad Social y las pensiones en vigor- constituye uno de los indicadores más fiables para evaluar la salud estructural del modelo de reparto. Mientras que la media nacional maquilla la situación gracias al dinamismo de motores económicos específicos (como Madrid, Barcelona o Baleares), el mapa autonómico y provincial desvela fracturas territoriales de profunda gravedad.

A nivel nacional, España registra una ratio de 2,1 ocupados por cada pensión en vigor(basada en un volumen aproximado de 22,2 millones de afiliados frente a 10,4 millones de prestaciones). No obstante, este promedio esconde realidades radicalmente opuestas:

Escenario de vulnerabilidad sistémica (Noroeste): Regiones como Asturias y Galicia presentan una horquilla sumamente estrecha que ronda los 1,5 ocupados por pensión. En Asturias, la relación se concreta en 430.200 afiliados frente a 303.051 pensiones; en Galicia, se contabilizan 1.178.100 afiliados ante 788.346 pensiones.

Zonas de resiliencia y dinamismo: En el extremo opuesto, comunidades como Madrid o Canarias marcan una ratio de 2,8 ocupados por pensión, sostenidas por un tejido corporativo denso y una pirámide poblacional laboralmente activa.

Diagnóstico demográfico: Esta asimetría territorial configura una verdadera bomba de relojería demográfica y fiscal, donde el equilibrio financiero de las zonas deficitarias depende de forma íntegra de la caja única del Estado y del principio de solidaridad interterritorial.

2.- El Contexto Andaluz – (Una Media Imperfecta).

A escala regional, Andalucía refleja de forma engañosa el promedio nacional. La comunidad cuenta con 3.619.811 afiliadosfrente a 1.733.000 pensiones en vigor, lo que arroja una ratio de 2,08 ocupados por prestación. Sin embargo, esta aparente estabilidad macroeconómica enmascara una fractura interna de carácter estructural:

*El bloque dinámico/turístico:Provincias como Málaga y Sevilla traccionan el crecimiento de la afiliación debido al pujante sector servicios, el ecosistema corporativo y un sólido régimen de autoempleo (Málaga lidera la región con un 19,1% de trabajadores autónomos).

*El bloque interior/agrícola:Provincias como Jaén, Granada y, de manera acusada, Córdoba sufren una doble penalización: un envejecimiento poblacional latente y un mercado laboral fuertemente estacional, de salarios medios moderados, vinculado a campañas agrícolas que deprimen de forma continuada la base de cotización.

3.- Zoom Provincial – (El Caso Crítico de Córdoba).

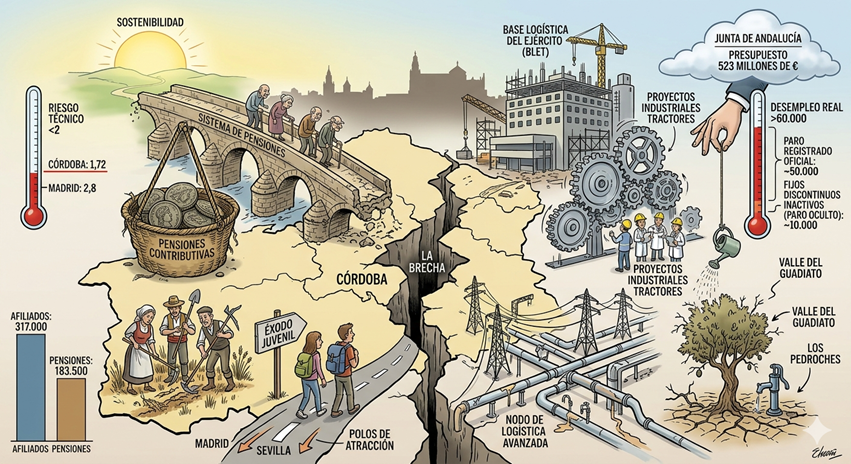
Al descender al análisis de la provincia de Córdoba, la horquilla se estrecha peligrosamente, situando al territorio en una posición de riesgo técnico. A pesar de haber alcanzado hitos coyunturales en su mercado laboral -con picos estacionales en primavera que rozan el máximo histórico de 317.000 afiliados-, el volumen de pasivos consolidado presiona de forma severa el balance fiscal local:

-La provincia cuenta con más de 183.500 pensiones contributivas en vigor.

Indicador en la Provincia de Córdoba (2026) Valor Absoluto / Métrica

-Afiliados a la Seguridad Social (Picos de campaña) 317.000

-Pensiones Contributivas en Vigor 183.500

-Ratio Cotizante / Pensión 1,72.

-Cuantía de la Pensión Media Mensual 1.106 €

*El diagnóstico de la ratio 1,72 es inequívoco: Córdoba se encuentra formalmente en zona de riesgo.

Cualquier índice inferior al umbral de 2 ocupados por pensión compromete la sostenibilidad autónoma de un modelo de reparto, aproximando la realidad cordobesa a los escenarios críticos de Galicia o Asturias (1,5) y alejándola de la resiliencia fiscal de Madrid (2,8).

4.- Factores de Presión Estructural e Impacto de la Despoblación.

La precarización y el estrechamiento de la base de cotizantes en Córdoba responden a tres dinámicas transversales agravadas por el fenómeno de la despoblación rural (especialmente lesivo en comarcas del norte como Los Pedroches o el Guadiato, y en determinadas zonas del sur agrícola):

A.-Dependencia Agraria, Estacionalidad y el Espejismo Estadístico.

El tejido productivo cordobés mantiene un vínculo estructural con el Sistema Especial Agrario y los servicios básicos. Esto genera una dualidad laboral aguda tras la última reforma de la contratación. Los trabajadores fijos discontinuos en periodos de inactividad no computan como parados registrados en las cifras oficiales del SEPE, sino como “demandantes de empleo con relación laboral”, figurando estadísticamente como ocupados.

**Esta distorsión normativa provoca un desfase sustancial entre el desempleo oficial y el paro real:

Paro registrado oficial: La provincia oscila formalmente entre los 46.500 y los 52.000 parados inscritos.

Fijos discontinuos inactivos (Paro oculto): Se estima un volumen estructural de entre 8.000 y 10.000 trabajadores inactivos (concentrados en campañas agrícolas cortas de 1,5 a 3 meses como el olivar, la vendimia y los cítricos, o en los picos turísticos del “Mayo Cordobés”).

Impacto real:La suma de ambos conceptos eleva la bolsa de desempleo real por encima de las 60.000 personas, lo que sitúa la tasa de paro real entre 2 y 3 puntos porcentuales por encima de las publicaciones oficiales del SEPE.

B. Éxodo Juvenil y el Efecto Deflactor del Desempleo

La falta de un tejido industrial y tecnológico denso provoca el drenaje continuado de talento joven hacia polos de mayor densidad empresarial (Madrid, Barcelona, Sevilla o Málaga). Este éxodo rural y provincial genera una reducción artificial del paro oficial: al contraerse el denominador de la ecuación (la población activa total), las tasas de desempleo registradas pueden simular una mejoría o estabilidad, cuando en realidad el territorio simplemente está perdiendo su capital humano más productivo.

C. La Brecha del Salario Medio y la Red de Seguridad Familiar.

La pensión media en Córdoba (1.106 €) figura entre las más bajas de la comunidad autónoma, reflejando las bajas bases de cotización del pasado. Si bien esto modera el gasto agregado en términos absolutos si se compara con regiones de pensiones industriales de alta cuantía, la baja remuneración de los empleos actuales impide que la recaudación por cotizaciones equilibre la balanza.

Adicionalmente, la precariedad de los salarios activos actuales (ligados frecuentemente al SMI o a jornadas parciales) convierte al pensionista en el auténtico “escudo social” y soporte financiero de las familias del interior, detrayendo recursos que debieran destinarse al consumo e inversión local.

5. Consecuencias Socioeconómicas de la Precariedad Laboral.

Aunque la naturaleza de caja única de la Seguridad Social garantiza el cobro de las prestaciones devengadas por los jubilados cordobeses, el paulatino debilitamiento de la base de cotización desencadena efectos contractivos severos sobre la economía civil del territorio:

Subvencionización estructural:Al consolidarse como una economía deficitaria e incapaz de autofinanciarse, Córdoba asume una posición de extrema vulnerabilidad política y económica ante eventuales reformas del modelo de financiación que pretendan primar la capacidad de recaudación local.

Asfixia de las haciendas locales:El envejecimiento demográfico en las comarcas incrementa de forma exponencial la demanda y el coste de servicios públicos asistenciales (ayuda a domicilio, residencias, centros de día y sanidad de proximidad), mientras los ayuntamientos ven mermados sus ingresos fiscales directos (IRPF y tasas) por la falta de empresas y activos. Ello obliga a sacrificar las partidas destinadas a infraestructuras y desarrollo cultural.

Bucle de exclusión para la inversión de valor:Los sectores de alta productividad (tecnológicos, digitales e industriales avanzados) descartan los territorios con bases laborales envejecidas o precarizadas, optando por ecosistemas con alta densidad de talento cualificado. De no revertirse, Córdoba se expone a quedar relegada de modo exclusivo a la actividad monumental/turística en la capital y a la producción agrícola primaria en la provincia, consolidando un escenario de letargo económico crónico.

6. La Respuesta Institucional: Estrategia de la Junta de Andalucía frente al Escepticismo del Terreno.

Con el objetivo de fracturar este círculo vicioso, la Junta de Andalucía ha diseñado una hoja de ruta orientada al cambio de modelo productivo, enfocada en la transición hacia la logística avanzada y la industria no estacional. Para ello, se ha asignado a la provincia un presupuesto de inversión de 523 millones de euros (678 euros por habitante, la mayor ratio por habitante de la comunidad autónoma).

Estrategia de Choque y Realidad Material:A continuación se contrastan los ejes de

planeamiento sobre el papel frente al estado de ejecución real sobre el terreno a fecha de junio de 2026.

Eje 1: Nodo de Logística Avanzada e Infraestructura Militar.

El Plan (Papel):Centralización de la estrategia en torno a la futura Base Logística del Ejército de Tierra (BLET)en Córdoba, con una aportación autonómica superior a los 100 millones de euros, complementada con el desarrollo de la tercera fase del área logística de El Higuerón. El proyecto persigue la atracción de una densa red de industria auxiliar tecnológica y de defensa, implementando en paralelo 31 nuevos ciclos de Formación Profesional (FP) en robótica y automatización.

La Realidad (Terreno):Las obras de urbanización en el sector de La Rinconada ya han dado comienzo efectivo sobre el terreno y los plazos administrativos se están cumpliendo. No obstante, el factor temporal juega en contra: la base no alcanzará su plena operatividad hasta finales de la presente década (horizonte 2028-2030), por lo que no constituye un nicho de cotización de absorción inmediata para la urgencia laboral actual.

Eje 2: Proyectos Industriales Tractores y Oasis de Empleo.

El Plan (Papel):Inyección de 9,2 millones de euros en ayudas directas para movilizar cerca de 100 millones de euros de inversión privada en corporaciones industriales estratégicas capaces de generar empleo estable de alta cotización. Destacan las partidas asignadas a Cunext Copper Industries (tecnología de cátodos de cobre para transición energética), Hiansa Panel (paneles aislantes en Villafranca de Córdoba) y Ecoenergía de Los Pedroches.

La Realidad (Terreno):Compañías como Cunext operan a pleno rendimiento y constituyen realidades materiales de alto valor de exportación y excelentes bases de cotización. Sin embargo, operan como “oasis industriales”: el volumen absoluto de empleo especializado que generan resulta insuficiente para absorber el excedente laboral de una provincia que roza los 800.000 habitantes.

Eje 3: Planes de Relevo y Transición Justa en Zonas Rurales.

El Plan (Papel):Incentivos específicos de Transición Justa para el Valle del Guadiato (orientados al desarrollo industrial sostenible de pymes en polígonos rurales) y asignación de 33,6 millones de euros para la modernización de explotaciones agrícolas e incorporación de jóvenes agricultores que frenen el despoblamiento.

La Realidad (Terreno):Es el punto de mayor fricción. Las graves deficiencias estructurales en las infraestructuras hídricas del norte provincial y los cortes de agua sufridos han golpeado severamente al sector ganadero y agroalimentario, contrarrestando la efectividad de las subvenciones. El relevo generacional en el campo encuentra serias dificultades para consolidarse debido a las duras condiciones de entorno y a una elevada carga burocrática, lo que perpetúa la pérdida de cotizantes en tiempo real.

7. Conclusión y Diagnóstico Final.

La provincia de Córdoba atraviesa un periodo crítico de descuento macroeconómico. Mientras las soluciones estructurales y los macroproyectos de diversificación avanzan al ritmo propio de la obra civil y los plazos de la administración pública, el envejecimiento demográfico, la precarización contractual y la despoblación del ámbito rural progresan a la velocidad de la realidad diaria.

Las bases de la transformación están planteadas sobre el planeamiento institucional, pero la sostenibilidad material de la hucha de pensiones local continuará sostenida con pinzas hasta que el volumen de empleos de alta cualificación y cotización formal se materialice de forma masiva sobre el tejido socioeconómico de la provincia.

N.B. Imagen. Sistema de pensiones, brecha salarial, desempleo real y perspectivas de inversión en la provincia de Córdoba.

Córdoba, a 24 de junio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.