Tag Archives: pobreza

Córdoba – Un espejismo – Un cohete – (La distancia real entre la macroeconomía y la cesta de la compra)

El discurso económico oficial sostiene con optimismo que la economía de España “va como un cohete”. Las cifras macroeconómicas a menudo avalan esta narrativa: El Producto Interior Bruto (PIB) crece por encima de la media europea, el turismo rompe récords históricos y las cifras de exportación muestran una indudable resiliencia, sin embargo, al descender de las alturas macroeconómicas a la economía doméstica, se revela un abismo insondable frente a la percepción diaria de los ciudadanos.

<<La realidad crítica – (colapso del bienestar básico)>>

Más allá de la incomodidad, nos enfrentamos a una realidad crítica: “El trabajo ha dejado de ser un escudo garantizado contra la pobreza. Históricamente, un salario a jornada completa aseguraba la cobertura de las necesidades básicas y cierta capacidad de ahorro, pero hoy la inflación asimétrica –aquella que se ceba desproporcionadamente con la alimentación, la energía y la vivienda– está desmantelando las bases del bienestar material.

No estamos ante una simple fluctuación del mercado, sino ante una erosión estructural del nivel de vida. Cuando un ciudadano debe elegir entre encender la calefacción, asumir la subida del alquiler o comprar aceite de oliva, el marco normativo y las políticas públicas están fracasando en su deber primordial:

“Garantizar la dignidad de la persona”.

<<Córdoba – (Brecha abisal en crecimiemto)>>

Esta desconexión entre el triunfalismo estadístico y la vulnerabilidad financiera se siente con especial dureza en Córdoba, ya que, a pesar de su innegable atractivo turístico y su motor patrimonial, la provincia arrastra debilidades que amplifican la presión sobre el ciudadano:

*La paradoja agrícola: Mientras la provincia es una potencia en la producción de bienes esenciales como el aceite de oliva, el agricultor cordobés sufre por los altos costes de producción y la sequía, al tiempo que el consumidor local paga precios prohibitivos en el supermercado. La riqueza generada en el campo no se traduce en alivio para la ciudad.

*Estructura laboral y salarial: Córdoba lidia con una fuerte dependencia del sector servicios y la hostelería, áreas donde la temporalidad y los salarios ajustados dejan un margen de maniobra nulo frente a la subida del coste de la vida.

*La presión sobre la vivienda: La transformación del centro histórico para absorber el auge turístico desplaza a la población trabajadora hacia la periferia, donde el encarecimiento de la vida ahoga igualmente los presupuestos familiares.

<<Propuestas  – (el parche a la protección estructural)>>

Para cerrar la brecha entre el “cohete” macroeconómico y la asfixia ciudadana, es imperativo abandonar las medidas paliativas temporales y adoptar políticas públicas que ofrezcan una verdadera seguridad jurídica frente a la especulación y la pérdida de poder adquisitivo:

1.- Auditoría y rigor en la Ley de la Cadena Alimentaria: Es urgente una intervención más estricta sobre la formación de precios. La legislación debe garantizar no solo que el productor primario (fundamental en Córdoba) no venda a pérdidas, sino aplicar mecanismos antimonopolio y de transparencia que impidan a los grandes distribuidores engrosar sus márgenes de beneficio a costa del consumidor final.

2.- Blindaje legal del poder adquisitivo: Más allá de las subidas puntuales del Salario Mínimo Interprofesional (SMI), es necesario fortalecer la negociación colectiva y establecer mecanismos de indexación salarial que respondan al IPC de los productos básicos, impidiendo que la devaluación salarial sea la vía de escape de las crisis.

3.- Intervención estructural en el mercado de la vivienda: La vivienda no puede ser tratada exclusivamente como un bien de inversión. Se requiere un desarrollo urgente y masivo de un parque público de vivienda en alquiler social, acompañado de un marco regulatorio que frene la especulación y limite el impacto de los pisos turísticos en zonas tensionadas.

4.- Fiscalidad quirúrgica y adaptativa: Las bajadas del IVA en alimentos deben consolidarse, pero acompañadas de un sistema fiscal que alivie la carga sobre las rentas del trabajo más bajas y graves los beneficios extraordinarios de aquellos sectores (energético, bancario, grandes superficies) que han capitalizado la crisis inflacionaria.

<<El verdadero indicador del éxito>>

Una economía no puede considerarse un éxito rotundo si una gran parte de la población siente que está perdiendo calidad de vida. El verdadero progreso no se mide en la velocidad del despegue de las cifras macroeconómicas, sino en la solidez del suelo sobre el que pisan los ciudadanos. Si el marco normativo no protege la cesta de la compra, el cohete vuela vacío.

N.B. Imagen. Un espejismo – Un cohete – (La distancia real entre la macroeconomía y la cesta de la compra)
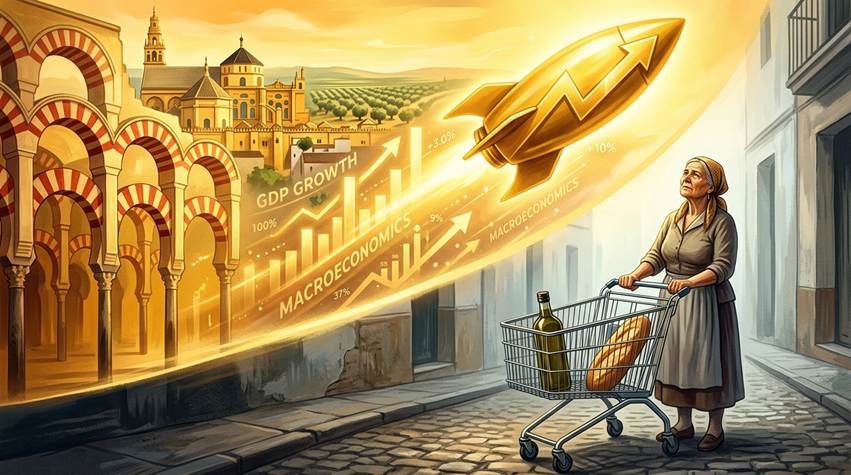
(Nota. Córdoba – Un cohete vs. Una cesta menguante. Desde el año 2021 la explosión del IPC sobre el bolsillo de los ciudadanos alcanza el 24%, según los datos oficiales, aunque los datos reales son una catástrofe al bolsillo de los ciudadanos.

Además existen facturas soterradas de la inflación: **Una es la actualización de las pensiones al IPC; y, otras  **todas las partidas presupuestarias que contemplan la inflación para actualizarse (como el sueldo de los funcionarios, el IMV, etc. etc.).

Córdoba, 18de septiembre de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.

Córdoba – Una ilusión del empleo – (Productividad, salarios y la realidad laboral)

Las noticias sobre la creación de empleo dibujan un panorama de optimismo macroeconómico en España, sin embargo, el reciente informe de la Comisión Europea ha venido a desmitificar estas cifras, revelando un problema estructural grave en nuestro mercado laboral:

creamos empleo, sí, pero en sectores de muy bajo valor añadido”.

Como resultado, encontramos un “techo de cristal” para los salarios reales, neutralizando los esfuerzos por reducir la pobreza laboral mediante el Salario Mínimo Interprofesional (SMI) y provocando una grave compresión salarial.

A continuación, señalamos las claves y, lo que es más importante, cómo impacta esta realidad en nuestra provincia: Córdoba.

1.- Espejismo del empleo y la trampa de la baja productividad.

Los datos analizados por Bruselas arrojan características alarmantes a nivel nacional:

*Empleo precario en la base: Más del 82% de los nuevos puestos se ubican en sectores de baja productividad (principalmente servicios).

*El límite a los salarios: Si un sector no genera mayor valor añadido, los sueldos no pueden crecer de forma orgánica sin destruir empleo o disparar la inflación.

*Pobreza laboral estancada: Tener un trabajo en España ya no garantiza salir de la vulnerabilidad económica.

El informe europeo es contundente respecto a las subidas del SMI, así, aunque desde 2018 ha subido un 61% nominalmente, el incremento real del poder adquisitivo desde 2020 ha sido de un escaso 1,2%, devorado por la inflación, lo que unido a unas previsiones de crecimiento salarial casi nulo para 2026 y 2027, nos aboca a una compresión salarial:

cada vez hay menos diferencia económica entre un trabajador no cualificado y uno de cualificación media.

2.- Córdoba – (Tejido productivo – la realidad).

El panorama descrito por Europa se sufre de forma mucho más aguda en Córdoba debido a la propia configuración de nuestro tejido productivo.

<-Dependencia de servicios y agricultura. El “82% del empleo poco productivo” tiene nombre y apellidos en nuestra provincia. Dependemos de la hostelería, el comercio, el turismo y el sector primario, que son sectores intensivos en mano de obra y poco tecnologizados, el arquetipo exacto de la advertencia de Bruselas. Con el cierre de 2025, vemos que el sector servicios concentra a la inmensa mayoría de la masa laboral y a una cifra aproximada de 32.400 parados inscritos, a los que habría que sumar los inactivos que han abandonado la búsqueda de empleo desalentados.

<-El ahogo de los convenios colectivos locales. En la práctica de la negociación colectiva provincial, la realidad es compleja, ya que, con un salario medio histórico inferior a la media nacional, las subidas del SMI impactan a una enorme cantidad de trabajadores cordobeses.

<-Aplanamiento salarial. En convenios como comercio, limpieza o hostelería, el peón y el oficial de primera acaban cobrando prácticamente lo mismo.

<-Fuga de talento. Esta falta de diferenciación desincentiva la especialización,  ya que, el esfuerzo por formarse apenas se ve recompensado en la nómina.

Además, la alta temporalidad intrínseca a nuestras campañas agrícolas o a la estacionalidad turística provoca que los ingresos anuales reales sigan siendo insuficientes para escapar de los umbrales de pobreza.

3.- La dependencia del sector público.

Para completar el diagnóstico de Córdoba, hay que mirar a la Administración Pública, ya que, en economías con menor tejido industrial, lo público no solo regula, sino que es el mayor empleador y cliente de las empresas privadas.

<-Falsa estabilidad: Gran parte del comercio y la hostelería local sobrevive gracias al consumo de los empleados públicos. Lo que conlleva, que el talento joven y cualificado centra sus esfuerzos casi exclusivamente en preparar oposiciones, drenando al sector privado del capital humano necesario para innovar.

<-Contratación pública y asfixia empresarial: Las licitaciones públicas externalizan servicios de escaso valor añadido tecnológico (limpieza, seguridad, ayuda a domicilio). Pese a la Ley de Contratos del Sector Público, el criterio rey sigue siendo el precio. Las empresas compiten a la baja y su única vía de supervivencia es recortar costes laborales. No hay margen para innovar.

<-El choque legal: La Ley de Desindexación prohíbe revisar los precios de los contratos públicos, de forma, que cuando el Gobierno sube el SMI, las empresas adjudicatarias están obligadas a subir el sueldo a su base, pero la Administración no les paga más por el contrato. ¿El resultado? Se congelan los salarios de mandos intermedios y personal cualificado.

Todo esto consolida un mercado laboral dual: los empleados del sector público, con salarios ajustados a la inflación y derechos blindados) frente a los trabajadores de pymes y subcontratas, anclados al SMI y a la temporalidad.

4.- Pensiones – (El sostén que cronifica el problema).

En una provincia marcada por el envejecimiento, las pensiones actúan como la verdadera columna vertebral de la economía local, evitando el colapso social a corto plazo, pero alimentando la trampa de la baja productividad.

Las pensiones enmascaran la precariedad de los más jóvenes operando como “Estado del Bienestar suplente” en los hogares, y además, dirigen el consumo. El gasto se orienta hacia la sanidad, cuidados, comercio tradicional y hostelería de proximidad; es decir, se financia exactamente el tipo de sector servicios de bajo valor añadido del que nos advierte Europa.

**Se crea así una dolorosa paradoja, ya que, en muchos casos, la pensión media de las nuevas altas supera el salario mediano de los jóvenes que se incorporan al mercado laboral.

<<Conclusión>>

El informe de la Comisión Europea es una enmienda a la totalidad de una política laboral que solo celebra la cantidad de contratos firmados.

El verdadero reto para territorios como Córdoba no es la simple intermediación contractual, sino la necesidad imperiosa de diversificar nuestro tejido hacia la industria y la tecnología.

Mientras nuestro principal cliente (la Administración) siga exigiendo servicios de bajo valor añadido y licitando a la baja, y mientras el empleo siga anclado en sectores poco productivos, cualquier intento de subir salarios por decreto administrativo solo ahogará a nuestras pymes, comprimirá los convenios y estancará el poder adquisitivo real de los cordobeses.

N.B.  Imágenes. La ilusión del empleo – (Productividad, salarios y la realidad laboral de Córdoba).

1ª. Imagen. Brecha entre el esfuerzo (la productividad, representada por el enorme y pesado engranaje que empuja el trabajador) y la recompensa (los salarios, simbolizados por la diminuta moneda que recibe a cambio).

2ª.- Imagen. Productividad y empleo de calidad.

Córdoba, 16 de septiembre de 2026.

Fdo. Enrique García Montoya.

Abogado, ICA-Córdoba. Inspector de Trabajo y Seguridad Social.

Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.
Navidad – Gastos en Luces vs. Prioridades Sociales

Este artículo nace ante la competición lumínica que se desarrolla entre ciudades y donde los ciudadanos asistimos atónitos a una desmesura realizada con nuestro dinero, ese que no es de nadie, pero que pagamos todos para que se gaste en fomentar un populismo de luces y fiestas, olvidando los jefes de la fiesta que la Navidad es otra cosa, aunque desgraciadamente eso es lo que hay.

La crítica al derroche navideño de los ayuntamientos es válida, ya que, se priorizan el exhibicionismo lumínico sobre necesidades sociales básicas, lo que plantea cuestiones éticas, presupuestarias y democráticas.

No se trata solo de estética, sino de un desequilibrio entre gastos superfluos para “lucimiento” e inversiones esenciales en bienestar ciudadano.

<<Tamaño del Fenómeno lumínico>>

<-Vigo: Contrato de 9,4-9,5 millones de euros para cuatro años (unos 2,3 millones anuales, 8 euros por habitante en luces). <-Málaga: La cifra del costo es de 1,4-1,5 millones anuales en iluminación, con contratos plurianuales superiores a 5 millones. <-Otras ciudades (Madrid, Sevilla, Badalona): Las partidas económicas superan el millón, en una “carrera inútil” por el espectáculo más vistoso.

<<Argumentos de los Ayuntamientos>>

***Justifican el gasto como: <-Inversión económica, porque retorna en turismo, comercio y hostelería (multiplicando la inversión inicial). <-Marketing urbano:¡, porque aumenta la competencia para atraer visitantes (ej. Vigo vs. Málaga). <-Efecto emocional, porque genera “ilusión” y cohesión tras crisis.

Sin embargo, estos retornos rara vez se evalúan independientemente ni se comparan con alternativas como vivienda o servicios sociales.

<<Crítica Política y Ética sobre el “Pan y Circo” luminoso>>

Este patrón de conducta pública competitiva sin control desvía la atención de problemas estructurales (precariedad, vivienda, servicios básicos), crea liderazgos personalistas y normaliza un uso clientelar del presupuesto.

Se mide el éxito en virales y bombillas, no en bienestar real.

<<Papel y función de los medios de comunicación>>

Es un hecho patente, que los medios y televisiones amplifican la “competición de luces públicas” como contenido ligero, banalizando el debate sobre gasto público y ocultando recortes en áreas esenciales.

En una realidad de inflación, pobreza energética y colas en servicios sociales, los excesos lumínicos agravan la percepción ciudadana de <-gobernar como organizar espectáculos->.

<<Comparación con Inversiones Sociales>>

Aunque el gasto en luces es relativo (<1% del presupuesto total en ciudades como Vigo o Málaga), la realidad es que se transmiten prioridades erróneas. La inversión media en servicios sociales es de 102 euros/habitante/año, con muchos ayuntamientos -pobres- (<61 euros). Cada millón en luces equivale a oportunidades perdidas en ayudas de emergencia, vivienda o atención domiciliaria.

En Córdoba se destinan oficialmente 0,7 millones anuales en alumbrado vs. 1,7 millones en ayudas sociales, existiendo  “un contraste simbólico entre lo visible y lo urgente”.

<<Opiniones Ciudadanas>>

Críticas: Ven despilfarro, priorización equivocada, impacto ambiental (consumo energético, contaminación lumínica) y falta de coherencia en crisis climática/económica. Demandan redirigir fondos a servicios básicos.

Favorables: Aprecian el impulso económico, turístico y emocional, especialmente comerciantes y hosteleros. La polarización depende de renta, experiencia personal y afinidades políticas.

En Córdoba, se valora el show en Cruz Conde, pero se critica la desigualdad en cobertura y la infradotación en barrios vulnerables.

<<Argumentos contra el Exceso>>

<-Despilfarro ante necesidades reales (alumbrado ordinario, mantenimiento). <-Derroche energético pese a LED (más luces anulan ahorros). <-Inequidad moral, porque es más importante “brillar en fotos” que mejorar la calidad de vida. <-Efecto rebote, ya que, aumenta emisiones sin eficiencia real.

<<Acciones y Propuestas>>

*Exigir transparencia, porque hay que explicar con claridad y datos los  contratos y realizar evaluaciones independientes y comparativas con partidas sociales. *Debate en coste de oportunidad, porque hay que saber que se sacrifica por cada millón en luces. *Impulsar límites presupuestarios u ordenanzas que prioricen lo social sobre lo festivo.

N.B. La realidad es que hay demasiadas luces y muchas sombras sobre los excesos, los costes reales y las necesidades sociales sacrificadas.

En resumen, este populismo festivo es una interpelación a la responsabilidad pública, de manera, que una ciudadanía madura debe demandar equilibrio, priorizando necesidades esenciales sobre espectáculos efímeros.

Córdoba, 23 de noviembre de 2025.

Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Presidente de Córdoba Abierta – ACOA.

Andalucía – Riqueza y/o pobreza de sus provincias (Desequilibrios y paro)

Mis lectores, al hilo del artículo anterior, me preguntan sobre la riqueza y pobreza de cada una de las Provincias de Andalucía y sobre el paro en cada una de ellas, así que, voy a dar una opinión sobre el asunto y contestar a la pregunta.

Andalucía, una de las comunidades autónomas más grandes de España, está formada por ocho provincias: Almería, Cádiz, Córdoba, Granada, Huelva, Jaén, Málaga y Sevilla.

(Nota. Andalucía, una comunidad autónoma del sur de España, tiene una extensión de aproximadamente 87.268 km², lo que la convierte en la segunda comunidad autónoma más grande de España por superficie. Tiene una Población de 8.663.175 personas, siendo la CCAA más poblada de España, y, tiene casi 750.00 personas con nacionalidad extranjera, teniendo un número de turistas cercano a 34 millones -año 2024-).

A continuación, presento un informe detallado sobre la riqueza y pobreza de estas provincias, ordenadas según su renta media anual por habitante, junto con los datos más recientes disponibles sobre el paro y su tasa en cada una.

La información se basa en datos del Instituto Nacional de Estadística (INE) y otras fuentes fiables, con énfasis en los indicadores económicos y de desempleo más recientes disponibles hasta julio de 2025.

<<Metodología y fuentes>>

*Riqueza/pobreza: La renta media anual por habitante (datos de 2022, los más recientes del INE para este indicador) se utiliza como indicador principal de riqueza, ya que, refleja el nivel económico de los hogares en cada provincia.

*Tasa de paro: Los datos de desempleo se extraen de la Encuesta de Población Activa (EPA) del INE para el primer trimestre de 2025, que proporciona las tasas de paro por provincia.

*Ordenación: Las provincias se ordenan de mayor a menor renta media anual por habitante, complementando con información sobre pobreza y desempleo.

*Nota sobre datos: Los datos de paro son del primer trimestre de 2025, mientras que los de renta son de 2022, ya que, no tengo datos fiables más recientes para renta media por provincia. Los datos de paro reflejan la situación laboral actual, mientras que la renta ofrece una visión de la riqueza acumulada.

<<Orden de las provincias de Andalucía según riqueza (renta media anual por habitante)>>

A continuación, se presenta el orden de las provincias de Andalucía de mayor a menor riqueza, basado en la renta media anual por habitante (2022), junto con las tasas de paro del primer trimestre de 2025:

**Sevilla.

  • Renta media anual por habitante (2022): 12.013 euros.
  • Tasa de paro (Q1 2025): 16,25%.
  • Número de parados (Q1 2025): Aproximadamente 155.000 personas.
  • Comentarios: Sevilla, como capital de Andalucía, es, quizás por ello, la Provincia más rica de Andalucía, tiene una economía diversificada con un fuerte componente administrativo, cultural y de servicios. Su renta es alta, pero el paro sigue siendo elevado, reflejo de las desigualdades estructurales, a la vez, que muestra desequilibrios internos entre la población rural y la de sus grandes ciudades provinciales.

**Málaga.

  • Renta media anual por habitante (2022): 11.744 euros (la más alta de Andalucía).
  • Tasa de paro (Q1 2025): 16,05%.
  • Número de parados (Q1 2025): Aproximadamente 128.000 personas (estimado según la población activa y tasa de paro).
  • Comentarios: Málaga es la provincia junto a Sevilla más rica de Andalucía, impulsada por el turismo, el sector servicios y su posición como centro económico en la Costa del Sol. Sin embargo, su tasa de paro sigue siendo significativa, aunque es la más baja de la región, lo que indica una economía dinámica, pero con desafíos en el empleo estacional. Su desarrollo económico y social en los últimos años destaca en toda Andalucía, pero muestra desequilibrios internos entre la costa y el interior de la provincia.

*Granada.

  • Renta media anual por habitante (2022): 11.754 euros.
  • Tasa de paro (Q1 2025): 21,45%.
  • Número de parados (Q1 2025): Aproximadamente 95.000 personas.
  • Comentarios: Granada tiene una economía basada en el turismo y la universidad, pero sufre una de las tasas de paro más altas de Andalucía, lo que refleja una desconexión entre su potencial económico y la creación de empleo. Es una de las provincias andaluzas con mayor potencial de desarrollo económico y social, siendo la otra capital de Andalucía.

**Córdoba.

  • Renta media anual por habitante (2022): 11.569 euros.
  • Tasa de paro (Q1 2025): 17,89%.
  • Número de parados (Q1 2025): Aproximadamente 65.000 personas.
  • Comentarios: Córdoba depende del sector agrario y del turismo cultural, pero su economía no genera suficiente empleo, lo que se refleja en una tasa de paro moderadamente alta y una renta media-baja, aunque su índice de pobreza es muy alto. Su potencial de desarrollo económico y social merced a la Base Logística del Ejército de Tierra será extraordinario. Presenta, así mismo, graves problemas de despoblación, de infraestructuras de comunicación, de suministro de agua en la zona norte, teniendo la necesidad urgente de aumentar su potencia eléctrica en el norte de la provincia y en el sur, zonas de Lucena y Cabra y toda la Subbética.

**Cádiz.

  • Renta media anual por habitante (2022): 11.396 euros.
  • Tasa de paro (Q1 2025): 21,38%.
  • Número de parados (Q1 2025): Aproximadamente 130.000 personas.
  • Comentarios: Cádiz es una de las provincias más pobres de Andalucía y con una de las tasas de paro más altas de España (20,97% en Q4 2024). Su economía depende del turismo y la industria naval, pero sufre desempleo estructural, presentando graves desequilibrios territoriales, ya que, en la práctica Cádiz, son tres provincias en una, por un lado, la Ciudad de Cádiz y su zona de influencia, por otro, Jerez y su zona, y, finalmente, el Campo de Gibraltar que presenta problemas gravísimos de todo tipo y con altas tasas de desempleo y desequilibrios en su propio interior.

**Huelva.

  • Renta media anual por habitante (2022): 11.199 euros.
  • Tasa de paro (Q1 2025): 19,61%.
  • Número de parados (Q1 2025): Aproximadamente 50.000 personas.
  • Comentarios: Huelva combina agricultura (fresón), minería y turismo, pero su economía es menos diversificada, lo que contribuye a una tasa de paro alta. Su renta media es moderada, situándola en el nivel intermedio.

**Jaén.

  • Renta media anual por habitante (2022): 11.074 euros (la más baja de Andalucía).
  • Tasa de paro (Q1 2025): 23,25%.
  • Número de parados (Q1 2025): Aproximadamente 65.000 personas.
  • Comentarios: Jaén es seguramente la provincia más pobre de Andalucía, con una economía dependiente del olivar, que es estacional y vulnerable a fluctuaciones. Su tasa de paro es la más alta de la región, lo que agrava su situación de pobreza. El desarrollo económico de la Provincia pasa necesariamente por superar su aislamiento territorial y mejorar todas sus comunicaciones con el resto de provincias andaluzas y España, especialmente, la conexión con Córdoba por autovía es algo inaplazable y urgente.

**Almería.

  • Renta media anual por habitante (2022): 10.605 euros.
  • Tasa de paro (Q1 2025): 19,83%.
  • Número de parados (Q1 2025): Aproximadamente 70.000 personas.
  • Comentarios: Almería se beneficia de la agricultura intensiva (invernaderos) y el turismo, pero su economía depende en gran medida de sectores estacionales, lo que explica su alta tasa de paro. Es una de las provincias con renta media-baja en Andalucía, pero con problemas de desempleo, presentando, además, grandes desequilibrios económicos y sociales en ella misma, y, problemas de comunicación con el resto de Andalucía.

<<Resumen: Riqueza, pobreza y paro>>

Provincia más rica: Sevilla, con una renta media de 12.013 euros por habitante, beneficiada por el turismo y los servicios administrativos centrales de la Junta de Andalucía, Parlamento de Andalucía y todos sus entes dependientes.

Provincias más pobres: Almería, con una renta media de 10.605 euros por habitante, y, Jaén, con una renta medie por habitante de 11.074 euros, lastradas ambas por desequilibrios interiores y altas tasa de paro distribuida irregularmente por toda la provincia. Aunque Jaén presenta indicadores de paro superiores y, seguramente, mayores dificultades de desarrollo económico y social, ya que, se ha quedado, además, aislada de los grandes nudos de comunicaciones.

Tasas de paro: Todas las provincias de Andalucía tienen tasas de paro superiores a la media nacional (10,6% en Q4 2024), con Jaén (23,25%) y Granada (21,45%) liderando el desempleo, y Málaga (16,05%) y Sevilla (16,25%) mostrando las tasas más bajas de la región.

  • Tendencias: Las provincias con mayor renta (Málaga y Sevilla) tienden a tener tasas de paro más bajas, aunque siguen siendo altas en comparación con el norte de España. Las provincias más pobres (Jaén, Cádiz, Granada y Almería) enfrentan tasas de paro muy elevadas, lo que refuerza las desigualdades económicas y los grandes desequilibrios territoriales existentes en Andalucía.

<<Análisis adicional>>

  • Desigualdad regional: Andalucía concentra las provincias con las tasas de paro más altas de España, con las ocho provincias entre las nueve con mayor desempleo. Esto refleja una economía regional dependiente de sectores estacionales como el turismo y la agricultura, con poca industrialización.
  • Pobreza y desempleo: La alta tasa de paro en provincias como Jaén, Cádiz y Granada se correlaciona con mayores niveles de pobreza, especialmente en municipios como Linares (Jaén) y La Línea de la Concepción (Cádiz), que lideran los rankings nacionales de desempleo.
  • Mejoras recientes: Algunas provincias, como Cádiz y Huelva, han reducido sus tasas de paro en los últimos años (por ejemplo, Cádiz bajó 4 puntos desde 2019), pero el progreso es desigual y no suficiente para alcanzar el pleno empleo (8% según el Gobierno).

<<Limitaciones>>

  • Los datos de renta son de 2022, lo que puede no reflejar cambios recientes en la economía. Sin embargo, son los más recientes disponibles a nivel provincial.
  • Las tasas de paro varían trimestralmente y pueden estar influenciadas por factores estacionales, especialmente en provincias turísticas como Málaga y Almería.
  • La falta de una Encuesta de Población Activa (EPA) a nivel municipal limita el análisis de riqueza y paro en áreas específicas dentro de cada provincia.

<<Conclusión>>

Sevilla y Málaga destacan como las provincias más ricas de Andalucía, con una economía diversificada y las tasas de paro más bajas de la región, aunque aún elevada en términos nacionales.

Jaén, por otro lado, es, quizás, la más pobre, con una tasa de paro más alta, lo que refleja su dependencia del sector agrario y su menor dinamismo económico.

El resto de las provincias muestran una correlación entre menor renta y mayor desempleo, con Cádiz y Granada enfrentando desafíos significativos.

Andalucía sigue siendo una región con altas tasas de paro y desigualdades económicas marcadas, lo que requiere políticas específicas para fomentar el empleo y diversificar la economía, a la vez, que se superan los desequilibrios entre provincias y dentro de cada una de ellas.

N.B. La diferencias entre Provincias ricas y pobres en Andalucía están marcadas por los desequilibrios territoriales y por circunstancias propias de cada provincia (como por ejemplo su población), que determinan desigualdades importantes económicas y sociales entre sí y dentro de cada una de ellas.

Dicho de otra forma, las diferencias económicas y sociales entre las ocho provincias están marcadas por el territorio y la configuración de cada una de ellas, debido a factores históricos, estructurales y socioeconómicos.

Andalucía es tan diversa y tan extensa, que cada Provincia está marcada históricamente y presenta en su interior desequilibrios, que explican el ¿por qué? de sus diferencias.

(Nota final: Es un hecho patente que Andalucía está infrafinanciada, de forma, que, además, de sus habitantes, residentes no empadronados y los millones de turistas que la visitan anualmente, hay que destacar, que tiene sus servicios públicos esenciales saturados y al borde del colapso).

Córdoba, 24 de julio de 2025.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S.S

CCAA ricas y pobres en España (diferencias en aumento)

Pregunta: ¿Cuál es la CCAA más rica, cuál la más pobre, están aumentando o disminuyendo las diferencias, y, en qué posición está Andalucía?

Respuesta: Las diferencias económicas y sociales entre las comunidades autónomas (CCAA) de España están creciendo debido a factores históricos, estructurales y socioeconómicos. A continuación, se resumen las causas principales, la situación de Andalucía y las posiciones de las CCAA más rica y más pobre, basándonos en datos disponibles hasta 2021-2025.

<<Causas de la creciente desigualdad>>

**Diferencias históricas: Desde el siglo XIX, regiones como País Vasco, Cataluña y Madrid se industrializaron, mientras que Andalucía, Extremadura y Castilla-La Mancha dependían de la agricultura, con menor desarrollo económico. Este patrón norte-sur persiste, con el norte manteniendo economías más diversificadas y de mayor valor añadido.

**Productividad y empleo: Las regiones ricas (Madrid, País Vasco) tienen mayor productividad, tasas de empleo más altas (70-71%) y salarios elevados. Las regiones pobres (Andalucía, Extremadura) enfrentan alto desempleo, empleo precario y estacional, y salarios bajos, lo que limita su renta per cápita.

**Crisis de 2008: La convergencia económica entre regiones (1960-1980) se detuvo tras la crisis, afectando más al sur (dependiente de construcción y turismo). La recuperación post-2017 fue más débil en regiones pobres.

**Capital y tecnología: Madrid y Cataluña concentran hubs tecnológicos y financieros, mientras que Andalucía y Extremadura tienen menos acceso a inversiones y avances tecnológicos.

**Demografía y migración: Las regiones ricas atraen población joven y cualificada, mientras que Andalucía y Extremadura sufren emigración juvenil y envejecimiento, lo que reduce su capacidad productiva. En Andalucía, la llegada de mayores y el turismo masivo sobrecargan los servicios públicos.

**Financiación autonómica: Regiones como País Vasco y Navarra se benefician de regímenes fiscales forales, mientras que el sistema de financiación no equilibra suficientemente las disparidades. Políticas como el “cupo catalán” agravarán la brecha.

**Dependencia sectorial: Andalucía, Canarias y Baleares dependen del turismo estacional, con empleos de bajo valor, frente a la diversificación de Madrid o Cataluña (finanzas, tecnología).

**Pobreza estructural: Andalucía y Extremadura tienen altas tasas de pobreza (30,5% y 37,6%, respectivamente) y exclusión social, reforzando un círculo vicioso de baja productividad y desempleo.

<<CCAA más rica: Comunidad de Madrid>>

  • PIB per cápita (2021): 34.821 euros (36,6% por encima de la media nacional de 25.498 euros).
  • Patrimonio neto (2025): 686.988 euros por habitante (EsadeEcPol).
  • Fortalezas: Alta tasa de empleo (71,2% en 2019), sectores de alto valor añadido (tecnología, servicios).

<<CCAA más pobre: Andalucía y Extremadura>>

**Andalucía:

  • PIB per cápita (2021): 18.906 euros (25,9% por debajo de la media nacional).
  • Patrimonio neto (2025): 258.378 euros, solo por encima de Extremadura.
  • Tasa de pobreza (2023): 30,5%, la más alta de España y la UE (EAPN-ES).
  • Tasa AROPE (2023): 37,5% (riesgo de pobreza o exclusión social).

**Indicadores clave:

  • Renta bruta media (2021): 24.169 euros (media nacional: 29.014 euros).
  • Tasa de empleo (2019): 55%, similar a Extremadura.
  • Tasa de temporalidad (2018): 35%, de las más altas.
  • Crecimiento PIB (2023): 3,1% (media nacional: 5,5%).
  • Renta disponible (2020): 12.844 euros (media nacional: 15.817 euros).

**Contexto: Dependencia de agricultura (5,9% del VAB) y turismo, alta temporalidad laboral, sobrecarga de servicios públicos por envejecimiento y turismo masivo.

**Extremadura:

  • PIB per cápita (2021): 19.072 euros.
  • Patrimonio neto (2025): 228.869 euros.
  • Tasa de pobreza: 37,6%, de las más altas.

<<Posición de Andalucía>>

Andalucía es la CCAA con el PIB per cápita más bajo (18.906 euros) o penúltima, según indicadores, y, la región con mayor pobreza (30,5%) y exclusión social (37,5%).

Aunque muestra mejoras económicas lentas, factores como la emigración juvenil, el envejecimiento, el turismo masivo y la financiación limitada lastran su desarrollo.

<<Conclusión>>

La brecha entre CCAA ricas (Madrid, País Vasco, Navarra, Cataluña) y pobres (Andalucía, Extremadura, Canarias) está aumentando debido a desigualdades históricas, diferencias en empleo, productividad, capital, y políticas públicas insuficientes. La crisis de 2008 frenó la convergencia, y, factores como el “cupo catalán” podrían ampliar aún más las disparidades. Andalucía, última o penúltima en riqueza, enfrenta retos estructurales agravados por dinámicas demográficas y turísticas.

Nota final: Los datos reflejan tendencias hasta 2025, con limitaciones por falta de información actualizada.

Andalucía mejora lentamente, pero su economía y servicios públicos están saturados, necesitando soluciones que eviten subidas fiscales insostenibles.

N.B. La diferencias entre CCAA ricas y pobres en España siguen en aumento.

Dicho de otra forma, las diferencias económicas y sociales entre las comunidades autónomas (CCAA) de España están creciendo debido a factores históricos, estructurales y socioeconómicos.

Andalucía está infra-financiada y la singularidad fiscal de Cataluña -el cupo catalán- hará un agujero más grande aún, de manera, que esperemos que sea inaplicable por ser algo inviable.

Córdoba, 22 de julio de 2025.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S.S.