Tag Archives: financiera

Inflación en Córdoba – ( La brecha entre el IPC oficial y la economía real)

(Una crítica desde la microeconomía del bolsillo cordobés)

Existe una divergencia estructural, casi enfermiza, entre las métricas macroeconómicas oficiales -ya sea el Índice de Precios al Consumidor (IPC) provincial o nacional- y la realidad financiera que afrontan a diario los hogares en la ciudad y provincia de Córdoba.

Mientras las estadísticas públicas buscan promediar variaciones sobre una ponderación estandarizada, la economía cotidiana del ciudadano está deformada y tergiversada por distorsiones no contempladas plenamente en los índices tradicionales: *la reduflación (shrinkflation), *la degradación de calidad (skimpflation) y *la variación acelerada en los bienes de consumo masivo.

1.- Macroeconomía estadística vs. Sensación financiera.

<-La disparidad entre lo que indica el dato oficial y el impacto real en el bolsillo responde a fallas metodológicas y estructurales de origen:

*Ponderaciones desactualizadas: Los índices estadísticos asignan pesos fijos a rubros como transporte, ocio, vestimenta y alimentos. En épocas de restricción, las familias destinan hasta el 60%–70% de sus ingresos exclusivamente a alimentos y servicios básicos, donde los incrementos suelen ser superiores al promedio general.

*Dispersión geográfica en la provincia: Los precios en el interior provincial difieren significativamente de los de la capital debido a costos logísticos, intermediación comercial y menor oferta competitiva.

*Gastos ineludibles no elásticos: Servicios públicos, alquileres, salud y educación privada aumentan a ritmos que no permiten margen de sustitución, ahogando la liquidez mensual. En junio, el rubro vivienda registró una subida mensual del 6,4%, muy por encima del IPC general.

2.- Fenómenos invisibles – (Cuando los precios “mienten”).

El encarecimiento del costo de vida ya no se manifiesta únicamente en la etiqueta de precio, sino que adopta formas sutiles que erosionan la calidad de vida sin ser registradas fielmente por la estadística tradicional.

A. Reduflación (Shrinkflation).

**Consiste en reducir el tamaño, peso o cantidad de un producto manteniendo el mismo precio (o con un aumento moderado).

*Caso de los huevos y lácteos: Un maple o caja que históricamente contenía huevos de calibre Grande/Extra pasa a vender unidades de calibre Mediano/Chico sin reducción de precio.

*Productos envasados: Paquetes de galletas de 200 g reducidos a 170 g, o botellas de lubricantes y limpiadores recortadas en volumen. A los ojos del IPC, el paquete “cuesta lo mismo”, pero el costo por gramo o mililitro se ha disparado.

B.- Degradación de calidad (Skimpflation).

**Ocurre cuando los fabricantes reformulan productos sustituyendo insumos de alta calidad por ingredientes de menor costo sin bajar el precio final:

*Reemplazo de materia grasa láctea por aceites vegetales de menor costo.

*Sustitución de azúcar natural por jarabe de maíz o edulcorantes sintéticos.

*Disminución del porcentaje de fruta en mermeladas o del contenido de cacao en productos de repostería.

C.- La canasta de supervivencia.

El consumidor cambia sus hábitos desplazándose hacia marcas de menor categoría o eliminando consumo superfluo. Esta degradación de la canasta de consumo oculta el empobrecimiento real, ya que, consumir un producto más económico no significa que la inflación bajó, sino que el poder adquisitivo cayó.

3.- Matriz comparativa – (Metodología estadística vs. bolsillo real).

DimensiónEnfoque Oficial (IPC)Impacto Real en Córdoba
PonderaciónCanasta promedio equilibrada (alimentos, servicios, ocio, bienes).Concentración masiva del ingreso en Alimentos, Servicios y Alquiler. 
Medición de CantidadPrecio unitario por presentación comercial estándar.Reducción no declarada del tamaño/volumen del producto (Reduflación). 
Evaluación de CalidadSe asume homogeneidad en el bien medido.Reformulación con insumos más baratos y menor durabilidad (Skimpflation).
Lugar de CompraRelevamiento en grandes cadenas y comercios de referencia.Compras en comercios de cercanía con márgenes de intermediación más altos. 
Respuesta de ConductaRegistra el cambio de bien en la canasta.Degradación forzada del nivel de consumo para cubrir necesidades básicas. 

4.- Consecuencias socioeconómicas en Córdoba.

1.- Endeudamiento para consumo básico: Un porcentaje creciente de las familias cordobesas recurre a tarjetas de crédito, créditos personales o financiación en comercios para adquirir alimentos básicos. En junio, el 89% de los cordobeses debió financiar la compra de alimentos.

2.- Distorsión del salario real: Los acuerdos paritarios o ajustes salariales que toman como referencia la inflación oficial quedan relegados frente a la inflación de la “canasta real de alimentos”. La canasta básica alimentaria acumula un aumento del 37,3% interanual.

3.- Pérdida de soberanía del consumidor: La imposibilidad de planificar gastos a mediano plazo genera desgaste psicológico y distorsiona la percepción de valor de los bienes. El 76,1% de las familias percibe un deterioro en su alimentación respecto al año anterior.

<<Conclusión>>

El problema inflacionario no puede diagnosticarse únicamente con las cifras promedio de la macroeconomía. Existe un desfase profundo entre la inflación de la planilla y la inflación del personal.

Mientras las mediciones oficiales celebran la desaceleración de ciertos índices, la microeconomía cotidiana de Córdoba continúa absorbiendo una pérdida sistemática del poder de compra y una reducción sostenida en la calidad de los bienes indispensables.

N.B. Imágenes. Inflación. Mentira oficial vs. bolsillo real.

 (Nota. El presente artículo tiene como objetivo analizar de manera crítica la brecha existente entre las mediciones macroeconómicas del Índice de Precios al Consumidor (IPC) emitidas por organismos oficiales y el impacto inflacionario real sobre el poder adquisitivo de los ciudadanos en la Provincia y la Ciudad de Córdoba.)

1ª. Imagen. Inflación IPC vs inflación real. 

2ª. Imagen. La brecha entre IPC oficial y economía real.

Córdoba, 19 de agosto de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba.

Exdiputado del Parlamento de Andalucía.
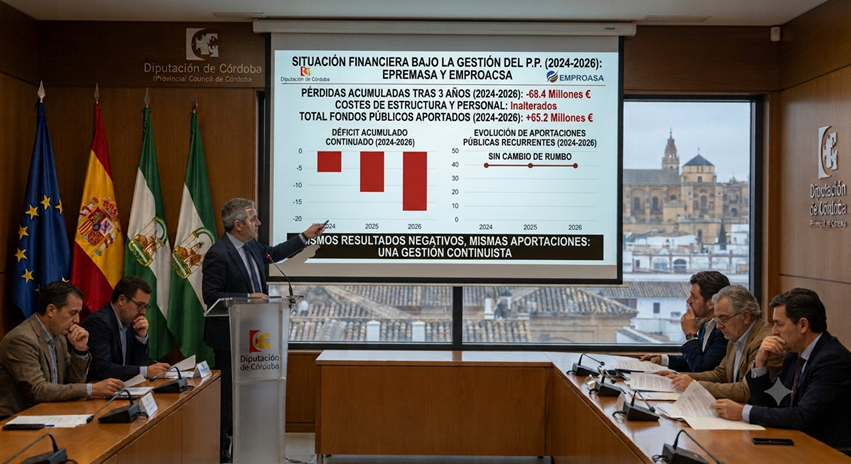
Financiación pública y sostenibilidad financiera de las Empresas de la Diputación de Córdoba – (Epremasa y Emproacsa) – Análisis.

Análisis sobre la inyección de fondos públicos a Epremasa y Emproacsa en el marco presupuestario de la Diputación de Córdoba y su impacto estructural.

1.- Resumen.

La reciente asignación de recursos públicos  a fondo perdido a las empresas provinciales de la Diputación de Córdoba, Epremasa (Empresa Provincial de Residuos y Medio Ambiente, S.A.) y Emproacsa (Empresa Provincial de Aguas de Córdoba, S.A.), para equilibrar sus balances contables, pone de manifiesto una problemática recurrente en la administración local:

“La sostenibilidad económica de las sociedades instrumentales”.

Esta dotación económica, enmarcada en los acuerdos presupuestarios y pactos de gobierno provinciales – (I.U. – presupuestos), evidencia las pérdidas continuas y los errores operativos y de gestión de estas entidades mercantiles participadas íntegramente por la corporación provincial.

La controversia no radica únicamente en la transferencia de fondos públicos, *sino en la conveniencia e idoneidad de mantener un modelo de gestión, que de forma sistemática traslada el déficit estructural a las cuentas públicas, sin acometer reformas profundas en sus costes de funcionamiento internos.

2.- Marco financiero y problemática de las Sociedades Provinciales.

Las empresas públicas locales como Epremasa y Emproacsa desempeñan servicios esenciales (gestión de residuos y ciclo integral del agua en alta y baja en la provincia).

***Sin embargo, su evolución financiera muestra patrones críticos y muy negativos:

<-Pérdidas operativas permanentes y dependencia continua de transferencias de la Diputación: Al igual que ocurre en otras entidades del sector público local, se observa una transición desde la estabilidad presupuestaria hacia un déficit operativo, que requiere *de aportaciones externas o *de subidas tarifarias para cuadrar las cuentas.

<-Rigidez estructural del gasto: El núcleo del problema financiero reside en la incapacidad o resistencia para optimizar los costes internos, tales como dimensionamiento de estructuras, gastos corrientes y costes de explotación. Las empresas públicas en lugar de aplicar planes de racionalización del gasto interno, *optan recurrentemente por la inyección de capital público o por el incremento de tasas y tarifas a los municipios y ciudadanos*.

<-Impacto político e instrumentalización presupuestaria: La inclusión de estas partidas de saneamiento dentro de las negociaciones de presupuestos (ej. Pactos con I. U.) consolida un modelo donde los acuerdos de gobernabilidad priorizan la supervivencia de estructuras deficitarias frente a la ortodoxia fiscal y la eficiencia en el gasto. Dicho de otra forma, la Diputación asume sus pérdidas estructurales en lugar de gestionarlas de forma eficiente.

3.- Valoración jurídico-económica del modelo de gestión.

<-*Desde una perspectiva de estricto rigor presupuestario y eficiencia en la gestión de fondos públicos, el mantenimiento de empresas mercantiles locales en pérdidas continuadas plantea inquietud, ineficiencia  y mucha preguntas:

1.- Vulneración del equilibrio financiero: Las sociedades de capital público deben tender a la autofinanciación en la prestación de servicios equivalentes a contraprestaciones económicas (tasas o tarifas). Cuando el desequilibrio económico es estructural y se compensa sistemáticamente vía Presupuestos Provinciales, se desvirtúa el principio de equilibrio presupuestario, entrando de lleno en irregularidades legales y en prácticas de gasto ineficientes, siempre a costas de los ciudadanos.

2.- Traslado de ineficiencias al administrado: La alternativa a la inyección directa de fondos públicos suele ser el incremento de la presión fiscal indirecta (tarifas de agua y recogida de basura).

**Esto genera una paradoja económica en la provincia: “Se castiga fiscalmente al usuario final para compensar los desajustes organizativos internos”.

3.- Falta de transparencia en el coste real del servicio: El empaquetamiento de estas subvenciones o transferencias dentro de pactos políticos globales dificulta el control fiscal individualizado y el análisis de la rentabilidad social y económica de cada euro público gastado. Dicho de otra forma, por acuerdos políticos se cubren pérdidas permanentes  a fondo perdido con dinero público (que debería tener un destino positivo en favor de los ciudadanos), realizando así practicas irregulares de gasto público.

4.- Conclusiones y propuestas. La Diputación de Córdoba afronta un escenario donde el modelo actual de Epremasa y Emproacsa resulta insostenible a largo plazo sin un soporte financiero externo constante.

***Para corregir esta desviación, se recomiendan las siguientes líneas de acción:

<-Auditoría operativa integral: Externalizar y fiscalizar rigurosamente los costes de estructura interna de ambas empresas para identificar ineficiencias operativas ajenas al coste estrictamente prestacional.

<-Planes de viabilidad plurianuales: Condicionar cualquier aportación extraordinaria de fondos públicos a la consecución de objetivos tasados de reducción de gasto corriente y mejora de la eficiencia técnica.

<-Desvinculación de los pactos de investidura/presupuestarios: *Aislar la gestión industrial y de servicios de estas empresas de la negociación política coyuntural, *garantizando que su financiación responda a criterios estrictamente técnicos y de sostenibilidad económica.

N.B. Imagen. Análisis.

(Nota. Al día de hoy seguimos en la misma senda de pérdidas por una gestión ruinosa y un aporte de dinero público a fondo perdido.)

Fecha: 26 de julio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

(P. D. Nota.

**Aportaciones acumuladas entre 2023 y 2025.

Durante el periodo 2023–2025, la Diputación realizó inyecciones directas de capital y aportaciones para gastos de funcionamiento e inversiones:

Epremasa

  • Total aportado (2023–2025): 10,75 millones de euros.
    • De esta cifra, 6 millones de euros se destinaron directamente a inversiones estratégicas (como la renovación de maquinaria del Complejo Medioambiental de Montalbán) y el resto a saneamiento financiero/gastos corrientes.

Emproacsa

  • Total aportado (2023–2025): 59,3 millones de euros.
    • De este total:
      • 22,3 millones de euros se emplearon en gastos de funcionamiento y liquidez operativa.
      • 37 millones de euros se destinaron a inversiones de infraestructura hidráulica para paliar la sequía y reparar redes. )

El sistema de anticipos de la Diputación&Ayuntamientos – (la trampa financiera que sostiene a una megaestructura a costa del contribuyente)

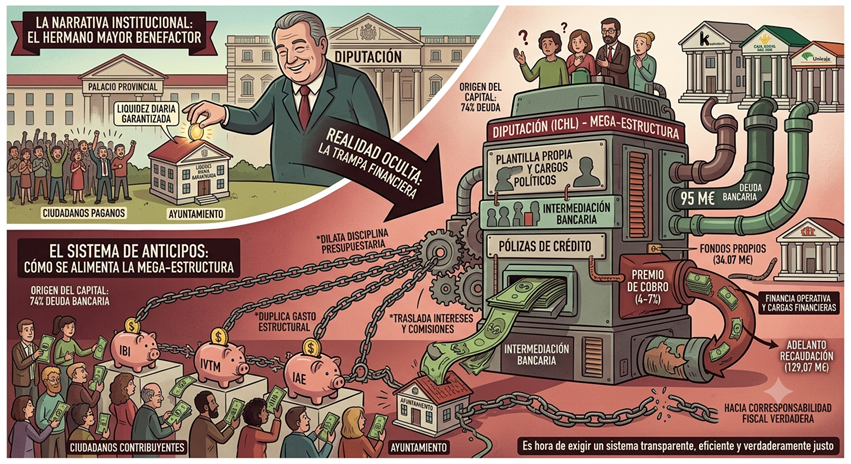
Existe una narrativa institucional fuertemente arraigada, que presenta a las Diputaciones Provinciales como el «hermano mayor» benefactor, que acude al rescate de los municipios para garantizar su liquidez diaria. Sin embargo, si analizamos los datos contables y la arquitectura financiera del modelo, la realidad muestra exactamente lo opuesto:

“Son los ayuntamientos, a través de los tributos devengados por sus vecinos, los que alimentan y justifican la mega-estructura de la Diputación provincial”.

(Nota. La Diputación no anticipa nada, simplemente, se enriquece cobrando a los ayuntamientos para mantener su negaestructura y siempre a costa de los ciudadanos. En otras palabras, un despropósito y una injustica.)

El mecanismo de anticipos a cuenta del Instituto de Cooperación con la Hacienda Local (ICHL) se vende como una herramienta indispensable de apoyo local, pero en la práctica constituye una trampa-engaño, que *dilata la disciplina presupuestaria, *duplica el gasto estructural y *traslada una factura indirecta de intereses e intermediación a los bolsillos del ciudadano pagano.

1.- Las cifras – (endeudamiento privado y fondos propios insuficientes).

Para el ejercicio 2026, la Diputación de Córdoba ha anunciado la transferencia de 129,07 millones de euros a los 77 municipios de la provincia como adelanto de su recaudación tributaria. Esta cifra consolida un incremento continuo en los últimos años (119,55 M€ en 2023; 123,69 M€ en 2024; y 125,86 M€ en 2025).

***Sin embargo, al examinar el origen de estos fondos, la primera paradoja contable sale a la luz:

Origen del CapitalImporte (M€)Porcentaje / Entidad
Fondos Propios34,07 M€Tesorería propia de la Diputación e ICHL
Kutxabank50,00 M€Operación de crédito
Caja Rural del Sur20,00 M€Operación de crédito
Unicaja Banco16,00 M€Operación de crédito
Bankinter9,00 M€Operación de crédito
TOTAL ADELANTADO129,07 M€100%
ciudadano,

De los casi 130 millones transferidos, la Diputación solo aporta 34,07 millones de sus fondos propios. Los 95 millones restantes se financian acudiendo a la banca privada mediante la suscripción de pólizas de crédito.

2.- El ciudadano paga la factura por duplicado – (intereses y duplicidades).

El dinero obtenido del sector financiero no es gratuito. Estas operaciones de crédito devengan cuantiosos intereses y comisiones que la administración provincial no absorbe a fondo perdido.

<<El mito de la ayuda provincial>>

A través del denominado premio de cobro –un porcentaje (generalmente entre el 4% y el 7%) que el ICHL descuenta sobre la suma efectivamente recaudada en cada municipio– se financia la operativa del organismo recaudador, sus cargas financieras y su personal.

┌───────────────────────────┐

│  CIUDADANO / CONTRIBUYENTE │

└─────────────┬─────────────┘

              │ Paga impuestos locales (IBI, IVTM, IAE, etc.)

              ▼

┌───────────────────────────┐      Delegación + Premio de cobro      ┌───────────────────────────┐

│       AYUNTAMIENTO        ├───────────────────────────────────────►│     DIPUTACIÓN (ICHL)     │

│  – Mantiene Tesorería/    │                                       │  – Plantilla propia.      │

│    Intervención propia.   │◄──────────────────────────────────────┤  – Cargos y sedes.        │

│  – Soporta el coste final.│      Transferencia de anticipos       │  – Pólizas financieras.   │

└───────────────────────────┘    (financiadas con deuda bancaria)   └───────────────────────────┘

***El ciudadano termina pagando dos veces para sostener la misma gestión:

1.- En el Ayuntamiento: Mantiene sus propios departamentos de Tesorería, Intervención y Padrones para fiscalizar el trabajo provincial.

2.- En la Diputación: Sostiene una infraestructura paralela de funcionarios, ejecutivos de cobro, desarrollos informáticos y altos cargos políticos.

3.- «Riesgo Moral» y el «Efecto Invernadero» sobre el gasto público.

El sistema de anticipos mensuales desconecta artificialmente la acción de gasto municipal de la entrada real de los ingresos tributarios. Al recibir inyecciones de caja constantes de enero a diciembre, los consistorios caen en dinámicas perjudiciales para la salud financiera pública:

<-Incentivo a presupuestar al límite o de forma optimista: Como las entregas a cuenta del 80% se calculan sobre la estimación de los padrones teóricos, los ayuntamientos tienen un estímulo directo para inflar o no ajustar sus previsiones de ingresos.

<-Adicción a la liquidez ajena: En lugar de exigir rigor y planificación de caja -adecuando la cadencia de pagos a los periodos reales de recaudación o acumulando remanentes de tesorería del año anterior-, se fomenta una inercia de gasto corriente apoyada en endeudamiento bancario intermediado.

<-Ocultación del deterioro presupuestario: La inyección periódica actúa como un anestésico que enmascara problemas reales de solvencia, posponiendo ajustes estructurales que terminarán encareciéndose con el tiempo.

4.- La inversión de la dependencia económica.

La realidad jurídica y presupuestaria destruye la narrativa del “patronazgo” provincial.

Sin la delegación masiva de tributos por parte de las entidades locales, el Instituto de Cooperación con la Hacienda Local carecería de ingresos y de razón de ser.

La Diputación actúa en la práctica como un intermediario o bróker financiero caro:

“Utiliza como aval o garantía los impuestos devengados por los vecinos de la provincia, pide créditos bancarios a su nombre e imparte el dinero de vuelta cobrando una tasa de gestión y repercutiendo el coste financiero”.

Conclusión – (Hacia una verdadera corresponsabilidad fiscal).

El actual modelo de anticipos prioriza la paz de tesorería y la comodidad política a costa de inflar el gasto público estructural y cargar de intereses las arcas locales.

<-Una gestión pública prudente y en defensa directa del contribuyente exigiría romper este bucle de dependencia:

1.- Exigir gestión y planificación de caja propia a los ayuntamientos, adecuando la ejecución de los grandes pagos a los periodos efectivos de cobro fiscal.

2.- Eliminar la intermediación bancaria redundante que encarece la recaudación con intereses y comisiones.

3.- Aportar máxima transparencia sobre el coste real que supone para cada vecino el mantenimiento de estructuras superpuestas.

No son los ayuntamientos los que viven de la generosidad de la Diputación, sino que es la megaestructura provincial la que sostiene su peso sobre la capacidad impositiva de los municipios y sus ciudadanos.

Es hora de exigir un sistema transparente, eficiente y verdaderamente justo para quienes pagamos la factura.

(Nota. El P.P. en la Diputación de Córdoba está haciendo políticas socialistas de gasto público y su expansión descontrolada con los los tributos de los ciudadanos, realizando un engaño masivo e injusto, de forma, que la Junta de Andalucía debe acabar con esta práctica fraudulenta.).

N. B. Imagen.El sistema de anticipos de la Diputación – (la trampa financiera que sostiene a una megaestructura a costa del contribuyente)

(Nota. Hay que acabar con las duplicidades administrativas y adoptar un sistema de tributación justo, porque no puede ser que los ayuntamientos mantenga la misma estructura de la Diputación con todas sus cargas y costes, mientras los ciudadanos pagan por estructuras ineficientes y duplicadas.

En una frase, lo que hacen la Diputación&Ayuntamientos con el cobro de los tributos, es una injustica y un engaño masivo, siendo los anticipos un mecanismo más de engaño y un fraude de ley.)

Córdoba, 23 de julio de 2026

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Deuda del Ayuntamiento de Córdoba (Visión Crítica e Innovadora)

Un grupo amplio de lectores preguntan en -ACOA- sobre la deuda del Ayuntamiento de  Córdoba, pues argumentan, que todas las informaciones oficiales que reciben están sazonadas con muchos edulcorantes de que -todo va muy bien-, así que, analizaremos la deuda un poco más allá de los simples números, avanzando hacia un modelo innovador.

La deuda del Ayuntamiento de Córdoba, según vemos a primera vista en Córdoba Abierta (ACOA), refleja una gestión financiera aparentemente prudente, con una reducción de la deuda viva (162 millones de euros en junio de 2025) y una deuda comercial compleja (5-7 millones de euros en el tercer trimestre de 2025). Sin embargo, los datos oficiales -basados en informes del Banco de España, el Ministerio de Hacienda y los presupuestos municipales- suelen ofrecer una narrativa edulcorada que elude cuestiones estructurales.

Desde ACOA pretendemos reexaminar la deuda financiera y comercial del Ayuntamiento desde una perspectiva crítica, cuestionando la sostenibilidad de las estrategias actuales y proponiendo soluciones innovadoras.

Combinando un análisis basado en datos oficiales con un enfoque crítico, buscamos desafiar el statu quo y fomentar un debate sobre cómo Córdoba puede redefinir su futuro financiero.

1.- La Deuda Viva – Una historia de éxito engañosa-.

1.1.- Los Números en Contexto.

La –deuda viva- del Ayuntamiento asciende a 162 millones de euros (junio 2025), un 7,4% menos que los 175 millones de 2024 y 1 millón menos que en el primer trimestre de 2025. Con una deuda per cápita de 500 euros (325.000 habitantes), está por debajo de la media andaluza (600 euros) y nacional (700 euros). Además, la deuda representa el 28% del presupuesto municipal de 2025 (587 millones de euros), un ratio menor que el de Sevilla o Málaga (270 millones cada una). Estos datos, junto con una tendencia sostenida de reducción y una previsión de 15 millones de nuevo endeudamiento en 2025 para inversiones, sugieren una gestión fiscal responsable.

**Perspectiva Crítica: Aunque la reducción es positiva, la narrativa de <declive sostenido> oculta problemas estructurales. El 28% del presupuesto destinado a la deuda, aunque moderado, limita la flexibilidad para emergencias o proyectos transformadores.

*Comparar Córdoba con Sevilla o Málaga ignora las diferencias de escala: “La menor base económica y fiscal de Córdoba implica que su deuda, aunque más baja en términos absolutos, ejerce una presión desproporcionada”.

1.2.- Orígenes: Una Dependencia Heredada.

La deuda proviene principalmente de préstamos bancarios (70-75%, p.ej., BBVA, CaixaBank), líneas del ICO y el Estado (15-20%, p.ej., fondos COVID-19) y, en menor medida, de la Diputación y fondos europeos (5-10%, p.ej., NextGenerationEU). La mayor parte se acumuló durante las crisis de 2010-2020 (crisis financiera y COVID-19), con un 90% de carácter financiero a largo plazo (10-20 años) y tipos de interés del 2-4%.

**Perspectiva Crítica: La dependencia de bancos comerciales para el 70-75% de la deuda evidencia una falta de diversificación en las fuentes de financiación. Los bancos, aunque fiables, imponen calendarios de pago rígidos y cargas de intereses que podrían mitigarse con instrumentos innovadores, como bonos verdes o asociaciones público-privadas. El uso de fondos europeos, aunque beneficioso, genera dependencia de ciclos externos, con riesgos significativos cuando los fondos NextGenerationEU finalicen después de 2026.

1.3.- Destino: Priorizando el Statu Quo.

El 50-60% de la deuda se destina a gastos corrientes (salarios, servicios básicos), mientras que el 30-40% financia inversiones (p.ej., Aucorsa, Sadeco, Emacsa). En 2025, solo 15 de los 37 millones de euros en inversiones se financiarán con deuda, priorizando fondos propios para vivienda, zonas verdes y cultura.

**Perspectiva Crítica: Destinar el 50-60% de la deuda a gastos corrientes es insostenible.

“Los salarios y servicios básicos deberían cubrirse con ingresos corrientes, no con endeudamiento”.

*La transición hacia el uso de fondos propios para inversiones es positiva, pero el presupuesto de inversión (37 millones) es insuficiente frente a ciudades más grandes, limitando la capacidad de Córdoba para abordar el deterioro urbano, la transformación digital o los objetivos climáticos.

La apuesta por inversiones “seguras” como Aucorsa descuida proyectos de alto impacto, como infraestructuras de ciudad inteligente o redes de energía renovable.

2.- La Deuda Comercial – La Carga Oculta.

2.1.- Retrasos Persistentes.

La deuda comercial, que incluye facturas pendientes a proveedores, cotizaciones a la Seguridad Social y obligaciones con Hacienda, no forma parte de la deuda viva y se analiza por separado.

En septiembre de 2025, se estima dicha deuda en 5-7 millones de euros, con un Plazo Medio de Pago (PMP) de 35 días, mejorando desde los 58 días de 2024, pero aún por encima del límite legal de 30 días (Ley 3/2004). En 2024, el superávit de 38,3 millones se destinó a la deuda financiera, no a la comercial, lo que ha perpetuado la morosidad.

**Perspectiva Crítica: La mejora en el PMP es notable, pero los retrasos crónicos (hasta 58 días en 2024) afectan especialmente a proveedores locales (construcción, servicios), que suelen ser pymes con poca capacidad para absorber impagos.

*La priorización del superávit para amortizar deuda financiera en lugar de liquidar facturas comerciales refleja una visión cortoplacista, que perjudica la economía local y la reputación del Ayuntamiento.

2.2.- Seguridad Social y Hacienda – Algunos matices.

El Ayuntamiento está al corriente con la Seguridad Social (cotizaciones por 1.500 empleados) y Hacienda (sin deudas reportadas por IVA o IRPF). Sin embargo, la ausencia de deudas significativas con estos organismos no compensa la morosidad con proveedores, que genera tensiones con el tejido empresarial local.

**Perspectiva Crítica: Aunque estar al día con Seguridad Social y Hacienda es positivo, la falta de transparencia sobre cómo se priorizan estos pagos frente a los proveedores locales plantea preguntas sobre la equidad en la gestión de tesorería.

*Cabe una pregunta: ¿Se está sacrificando el apoyo a las pymes locales para cumplir con obligaciones estatales?

3.- Riesgos Sistémicos y Oportunidades Perdidas.

3.1.- Riesgos.

**Dependencia Bancaria y de Fondos UE: La estructura de la deuda, dominada por bancos y fondos europeos, expone a Córdoba a fluctuaciones en los tipos de interés y a la finalización de programas como NextGenerationEU.

**Morosidad Comercial: Los retrasos en los pagos a proveedores, aunque en descenso, erosionan la confianza del sector privado y podrían derivar en sanciones legales.

**Falta de Ambición Inversora: El presupuesto de inversión (37 millones en 2025) es insuficiente para abordar desafíos estructurales como la despoblación, el cambio climático o la digitalización.

3.2.- Oportunidades Perdidas.

a).- Financiación Innovadora: Córdoba no explora alternativas como bonos verdes, crowdfunding municipal o asociaciones público-privadas, que podrían financiar proyectos sostenibles sin aumentar la deuda tradicional.

b).- Digitalización y Transparencia: El portal de transparencia (cordoba.es/transparencia) podría integrar herramientas de visualización de datos en tiempo real sobre la deuda y el PMP, fomentando la rendición de cuentas.

c).- Inversiones Transformadoras: Proyectos como una red de energía renovable, un sistema de movilidad inteligente o un hub tecnológico (concentrador) podrían posicionar a Córdoba como líder en innovación, pero requieren una visión más audaz.

4.- Propuestas Innovadoras.

1.-Diversificación de Financiación:

*Emitir bonos verdes municipales para financiar proyectos de sostenibilidad (parques solares, eficiencia energética en edificios públicos).

*Crear un fondo municipal de inversión participativa, donde los cordobeses puedan financiar proyectos locales a cambio de retornos simbólicos (p.ej., descuentos en servicios municipales).

2.-Optimización de la Tesorería:

*Implementar un sistema de pago prioritario para proveedores locales, usando el superávit y los 180 millones en caja para reducir el PMP por debajo de los 30 días.

*Desarrollar una plataforma blockchain para gestionar pagos a proveedores, garantizando transparencia y rapidez.

3.-Inversiones Estratégicas:

*Destinar al menos el 50% de las inversiones de 2026 a proyectos de alto impacto: una red de transporte eléctrico, digitalización de servicios públicos o un clúster tecnológico para atraer startups.

*Crear un laboratorio de innovación urbana, financiado parcialmente con fondos europeos, para prototipar soluciones de ciudad inteligente.

3.-Transparencia Radical:

*Publicar un panel interactivo en tiempo real en el portal de transparencia, mostrando la evolución de la deuda, el PMP y el destino de cada euro invertido.

*Organizar foros ciudadanos trimestrales para debatir la gestión de la deuda y recoger propuestas de la ciudadanía.

5.- Conclusión – Un modelo financiero innovador y diferente.

El Ayuntamiento de Córdoba ha logrado reducir su deuda viva y mejorar su deuda comercial, pero la gestión actual carece de la audacia necesaria para transformar la ciudad. La dependencia de bancos, la morosidad con proveedores y la falta de inversiones ambiciosas limitan el potencial de Córdoba.

*Proponemos un cambio de paradigma: diversificar la financiación, priorizar la economía local y apostar por proyectos innovadores que posicionen a Córdoba como referente en sostenibilidad y tecnología.

N.B. Nuestro artículo plantea un enfoque crítico e innovador sobre la deuda del Ayuntamiento de Córdoba para competir y avanzar con luz propia.

<La deuda no debe ser solo una carga que amortizar, sino una herramienta estratégica para construir una ciudad más próspera y equitativa.>

Córdoba, 2 de octubre de 2025.

Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S.S.

Asociación Córdoba Abierta -ACOA-. Presidente.

Anticipos de la Diputación a los Ayuntamientos – Gastar lo que no se tiene (Un plus de intereses y otros costes a pagar)

“La Diputación publicita que adelanta a los municipios 125,8 millones  de euros de la recaudación de impuestos de 2025.

La Diputación de Córdoba, por medio del Instituto de Cooperación con la Hacienda Local (ICHL), ha transferido este jueves un 85% de la recaudación de los impuestos municipales previstos para el año 2025y que gestiona la empresa provincial a los ayuntamientos de la provincia.

El importe total, según ha indicado el presidente de la institución provincial, Salvador Fuentes, es de 125.860.000 euros, cifra que supera a la del año pasado en un 1,75%. En 2024 la cantidad fue de 123,69 millones”.

El Presidente de la Diputación Fuentes Lopera del P.P. ha declarado “que este adelanto viene a dar suficiencia, autonomía, liquidez y capacidad de gestión a los ayuntamientos de la provincia desde el principio del año, de modo que pueden hacer efectivos muchos de sus proyectos”. (Diario Córdoba 31/01/25 – Artículo de 30/01/25 – Rafael Valenzuela).

(Nota: Para cubrir el importe de los anticipos el Presidente Salvador Fuentes ha dicho, *que estos recursos proceden de la propia Diputación, 34,9 millones, y *dos operaciones financieras suscritas con Cajasur (51 millones) y Unicaja Banco (40 millones).

**La declaración del Presidente de la Diputación es confusa, incompleta y oculta los costes reales de este adelanto para los municipios, así:

1º.- La Diputación de sus fondos propios aporta 34,9 millones de euros, de manera, que el Presidente debería explicar, en aras de una información veraz, de que partida de los Presupuesto salen esos millones y por qué la Diputación no aporta de sus fondos propios ni siguiera una tercera parte de esos anticipos.

2º.- Por otro lado, se conciertan, dos operaciones financieras, es decir préstamos, por valor de 91 millones de euros, aunque, el Presidente Fuentes Lopera no dice, cual ha sido el coste de esas dos operaciones financieras ni los intereses que habrá que pagar y, sobre todo, quien asumirá esos gastos, de manera, que lo normal será que recaigan sobre los Ayuntamientos anticipados.

3º.- Además, de lo dicho es un hecho patente que los Ayuntamientos, presuntamente beneficiados está ya gastando algo que no tienen y, además, se les cargará unos costes añadidos procedentes de las dos operaciones financieras de contenido desconocido, incluyendo por supuesto todos los intereses nacidos de esas operaciones de préstamo.

Dicho de otra forma, se incrementa el gasto público de forma artificial y los Ayuntamientos impelidos por la Diputación se gastarán lo que no tienen, con la consecuencia final de que esas Corporaciones Locales quedan atrapadas y cautivas de la Diputación, que les hace creer que les está haciendo un favor, cuando lo que les esta haciendo es reducirles sus ingresos por sus impuestos y tasas y, además, gravándolos con costes añadidos desconocidos e ignotos, lo que significa, se mire como se mire, que la Diputación les está vendiendo humo de pajas y engañándolos,  pues al final serán los ciudadanos de esos municipios los que tendrán que pagar los costes indebidos, lo que por si explica, que tendrán que subir sus impuestos y tasas para hacer frente a esos costes innecesarios.

El Presidente de la Diputación del P. P. que ya ha subido todos sus impuestos y sus tasas, como basura, agua, etc., lo primero que debería hacer es publicar y explicar claramente, con exhibición pública de todos los documentos firmados, cuanto va a costar a los Ayuntamientos realmente los anticipos que publicita en forma de autopropaganda, cuando él sabe, que lo que dice es una mentira, ya que, una verdad a medias, ocultando los puntos oscuros y negativos, es una gran mentira.

Nadie sabe cuál es el costo real de esas dos llamadas operaciones financieras, es decir préstamos en lenguaje comprensible para todos, y lo peor, es que nadie lo sabrá nunca, pues es un hecho patente, que el Presidente de la Diputación nunca publicará los documentos del préstamo.  

Por lo dicho, en la Diputación ahora mismo no hay nadie, que realmente sepa lo que pasa, pero una cosa es cierta, que la administración y la política que el Presidente del P. P. esta haciendo es una política alejada de lo que el Partido Popular prometió que haría si gobernaba, pues si hay algo contrario a los intereses de sus votantes es lo que se está haciendo día a día, que no es otra cosa que la política sandía “verde por fuera y roja por dentro” .

Los votantes del P. P. somos la rana a la que pican todos con sus promesas incumplidas, de forma, que ya  solo podemos esperar que llegue el momento de votar, aunque ahora ya sabemos lo que hay: 

“Que cada uno vote lo que quiera, pero ya no caben más engaños, así que, por un lado, está la libertad en todas sus versiones cumpliendo lo prometido, y, por otro lado, un proyecto colectivo que destroza España y nos empobrece a todos económica y socialmente.

La Asociación Córdoba Abierta -ACOA- ha nacido para defender a los cordobeses, de forma, que, “si seguimos votando a políticos irresponsables y mentirosos es porque queremos, ya que, todos sabemos lo que hay”, cuando, además, hay otra política posible y necesaria, que se puede votar.

En eso estamos en ACOA.

N.B.  Los anticipos a los Ayuntamientos son gastar lo que no se tiene y, además, intereses y otros costes ocultados y desconocidos.

 “Nunca más con nuestro voto”.

Córdoba, a 1 de febrero de 2025

Fdo. Enrique García Montoya

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.