Tag Archives: aportaciones

Nacionalismo fiscal – mito de la solidaridad en el Sistema de Pensiones

Análisis sobre la fractura de la Caja Única de la Seguridad Social y sus asimetrías territoriales

1.- RESUMEN  – (EL PROBLEMA).

El debate fiscal en la España descentralizada se centra en las aportaciones tributarias directas de las Comunidades Autónomas más prósperas al fondo común de financiación territorial, sin embargo, se ignora de manera sistemática la **asimetría estructural del sistema de Seguridad Social**.

Mientras que regiones con mayor nivel de renta o regímenes fiscales singulares defienden la «ordinalidad» o la retención de sus ingresos tributarios bajo premisas de soberanía iscal, *externalizan o silencian los déficits contributivos del sistema público de pensiones de sus propios territorios.

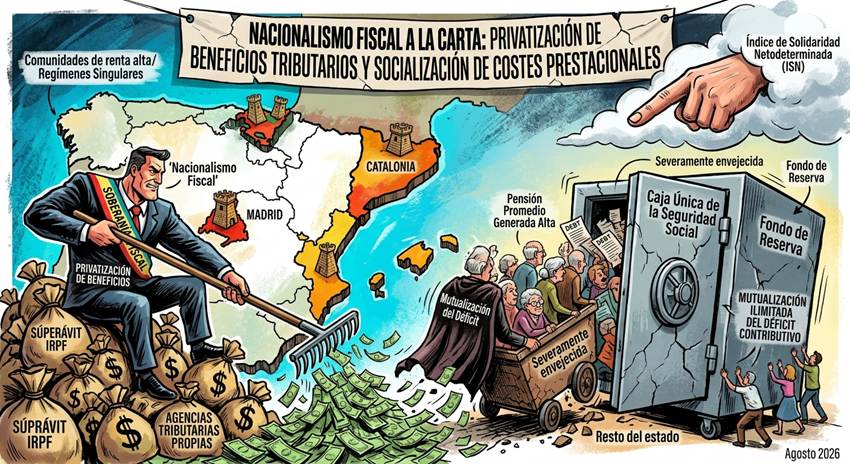
Este fenómeno constituye una paradoja socioeconómica: **Un “nacionalismo fiscal a la carta”** que reclama la gestión exclusiva o prioritaria de los ingresos tributarios con superávit, pero mantiene la mutualización ilimitada del déficit contributivo en el Fondo de Reserva o en la financiación estatal de la Seguridad Social.

**Tesis central de injusticia institucional.

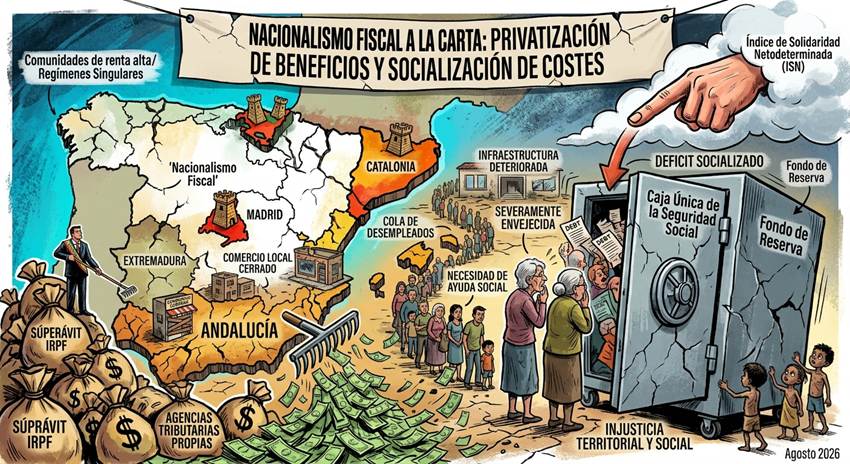
Permitir que las regiones prósperas limiten su contribución a la solidaridad tributaria común mientras dependen del esfuerzo fiscal nacional para cubrir sus brechas o garantizar pensiones proporcionalmente más altas (debido a sueldos promedio superiores), *vulnera la equidad interpersonal y genera un modelo de interdependencia asimétrica e insolidaria.

2.- CONTEXTO ECONÓMICO Y ESTRUCTURA DEL DÉFICIT DE PENSIONES.

Para comprender la dinámica de esta fractura, es necesario desgajar el flujo de ingresos y gastos de la Seguridad Social por magnitudes territoriales y sociodemográficas:

Dimensión de análisis    Comunidades de renta alta/    Comunidades Renta Media

                                         Regímenes Singulares.             /Resto del estado                                  

Base Cotizable             

Promedio Elevada (Salarios medianos más altos, menor

                                  desempleo estruct.)

                                                                               Media / Baja (Sectores intensivos en

                                                                               mano de obra básica)

Pensión Promedio

Generada                Alta (Próxima o en el tope máximo del sistema) Media / Moderada

Tasa de Reemplazo

Demográfico           Severamente envejecida en regiones    Variable; envejecimiento rural

                                     industriales; dependiente de inmigración    acentuado  

Tratamiento Fiscal

Pretendido               Soberanía o balanzas fiscales neutras/     Financiación autonómica                                                                                                                      

                                  favorables (Cupo / Ordinalidad)               redistribución común

Asunción del Déficit

Contributivo            Transferido a la «Caja Única» estatal                         

                                   (Mutualizado)                                       Mutualizado en el conjunto

                                                                                                 nacional                

Cuando las regiones prósperas exigen que lo recaudado en sus territorios se quede en ellos (vía concertación, cupos o agencias tributarias propias), se rompe el principio de progresividad del Estado social.

El salario de un trabajador en una CC.AA. desarrollada y sus cotizaciones y base tributaria dentro de ese territorio son superiores y más elevadas, pero la infraestructura social y la masa laboral de soporte a menudo proviene o interactúa con el resto del país.

3.- LA PARADOJA FISCAL DE LA RECÍPROCIDAD.

Existe una distorsión narrativa en el concepto de *”comunidades ricas pagadoras”*. La narrativa tradicional argumenta una falacia, concretamente, que las regiones de mayor PIB sufren una *”expoliación fiscal”* al transferir recursos a regiones menos prósperas, pero esta afirmación omite intencionadamente tres vectores económicos clave:

-El Efecto sede y la captación de rentas: Las regiones  prósperas concentran las sedes corporativas de empresas que facturan en todo el Estado, atribuyéndose artificialmente una capacidad recaudatoria que se nutre del mercado nacional conjunto.

-El retorno implícito de las pensiones: Al gozar de salarios más altos, los jubilados de las regiones ricas perciben prestaciones públicas sensiblemente superiores a la media nacional. El coste por pensionista es significativamente más elevado en estas regiones.

-La exención implícita del riesgo de sostenibilidad:Si el sistema de pensiones se territorializara de forma estricta (calculando los ingresos por cotizaciones locales frente al pago real de pensiones asignadas a esa región), *varias de las regiones partidarias de la soberanía fiscal se enfrentarían a severos ajustes o quiebras presupuestarias debido a la pirámide poblacional y la tasa de dependencia*.

4.- CRÍTICA – (EL PRINCIPIO DE “PROPORCIONALIDAD INTEGRAL CONTRIBUTIVA”).

Para abordar esta insolidaridad de forma analítica y superando los clichés del debate tradicional, introducimos una perspectiva crítica innovadora: **La falacia de la desconexión fiscal selectiva**.

*El Concepto de “asimetría de riesgo seleccionado” (ARS).

El nacionalismo fiscal actúa bajo un patrón de “Privatización de Beneficios Tributarios y Socialización de Costes Prestacionales”. Se exige la gestión autonómica de los impuestos directos (IRPF, Patrimonio, Sucesiones, IVA local) alegando que pertenecer al territorio otorga derecho exclusivo sobre sus rentas, *pero se califica el sistema de pensiones como una “competencia inalienable del Estado” para que la deuda del sistema de la Seguridad Social sea financiada por la deuda pública global estatal.

***Frente a esta distorsión, una crítica innovadora plantea los siguientes puntos de ruptura:

A.- El mantenimiento de la “Caja Única” como refugio de conveniencia. El principio de Caja Única es constitucionalmente solidario e interpersonal (los individuos pagan, no los territorios). Sin embargo, cuando los actores políticos regionales utilizan el argumento del territorio para congelar la aportación a los servicios públicos generales, pero apelan al individuo universal cuando el gasto en pensiones autonómico es deficitario, incurren en una **falsificación del pacto federal/autonómico**.

B.- La deuda oculta por pensiones no contabilizada en la financiación autonómica. Si una Comunidad Autónoma rica reduce sus impuestos propios (ej. deducciones masivas o bonificaciones al Patrimonio e Sucesiones), mientras la Administración General del Estado tiene que inyectar decenas de miles de millones de euros vía Presupuestos Generales para cubrir el déficit de la Seguridad Social, *la comunidad rica está transfiriendo indirectamente su gasto público al endeudamiento común del Estado*.

Su “bonanza presupuestaria” es una ilusión generada porque no asume el verdadero coste del capital social y reproductivo de sus trabajadores senior.

C.- Propuesta político-económica disruptiva: El índice de solidaridad netodeterminada (ISN).

Para destapar la insolidaridad del nacionalismo fiscal, se propone la creación del **Índice de Solidaridad Netodeterminada (ISN)**. Este índice no mide la balanza fiscal de manera aislada (Impuestos Pagados vs. Inversión Estatal), sino que incorpora la **Masa Neta de Transferencias de Previsión Social**:

Balance Fiscal Real = (Aportación Tributaria Efectiva) − [Gasto Estatal en Región + Suplemento Estatal a Pensiones Regionales]

Al aplicar este cálculo, la pretendida condición de “donantes netas” de muchas comunidades ricas se reduce sustancialmente o se revierte, poniendo en evidencia que la prosperidad regional está intrínsecamente blindada por la red de seguridad del Estado global.

5.- CONCLUSIONES.

El nacionalismo fiscal que pretende desligar la aportación tributaria rica del sostén común, mientras utiliza la caja común para cubrir el déficit de sus pensiones o el coste de sus pensionistas de alta renta, atenta contra el principio de equidad vertical y horizontal.

<-Consolidación de balanzas de protección social: Transparencia total sobre el coste real de las pensiones en cada CCAA en comparación con las cotizaciones sociales ingresadas en ese mismo territorio. <-Vinculación de la autonomía fiscal a la sostenibilidad social: Ninguna Comunidad Autónoma debería poder exigir la cesión total de impuestos o ventajas de cupo sin asumir la responsabilidad proporcional en la liquidación o corresponsabilidad del déficit de pensiones generado en su ámbito. <-Defensa del principio interpersonal sobre el territorial: Recordar que los impuestos y las cotizaciones las pagan las personas según su capacidad económica, y las pensiones las reciben las personas según sus derechos adquiridos, erradicando la instrumentalización del territorio para el privilegio fiscal.

N.B. Imágenes. Fractura de la Caja Única de la Seguridad Social y sus asimetrías territoriales.

1ª. Imagen. Renta alta y aportación 0.
2ª. Imagen. Andalucía postergada.
Córdoba, 21 de agosto de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba.

Exdiputado del Parlamento de Andalucía.
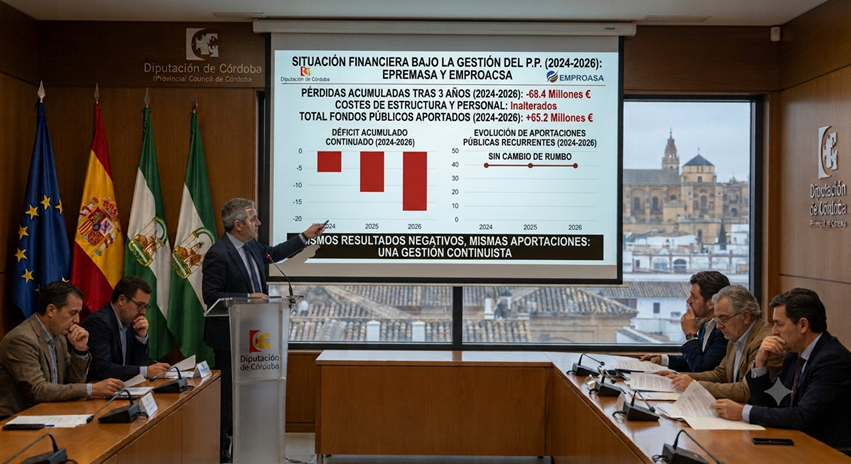
Financiación pública y sostenibilidad financiera de las Empresas de la Diputación de Córdoba – (Epremasa y Emproacsa) – Análisis.

Análisis sobre la inyección de fondos públicos a Epremasa y Emproacsa en el marco presupuestario de la Diputación de Córdoba y su impacto estructural.

1.- Resumen.

La reciente asignación de recursos públicos  a fondo perdido a las empresas provinciales de la Diputación de Córdoba, Epremasa (Empresa Provincial de Residuos y Medio Ambiente, S.A.) y Emproacsa (Empresa Provincial de Aguas de Córdoba, S.A.), para equilibrar sus balances contables, pone de manifiesto una problemática recurrente en la administración local:

“La sostenibilidad económica de las sociedades instrumentales”.

Esta dotación económica, enmarcada en los acuerdos presupuestarios y pactos de gobierno provinciales – (I.U. – presupuestos), evidencia las pérdidas continuas y los errores operativos y de gestión de estas entidades mercantiles participadas íntegramente por la corporación provincial.

La controversia no radica únicamente en la transferencia de fondos públicos, *sino en la conveniencia e idoneidad de mantener un modelo de gestión, que de forma sistemática traslada el déficit estructural a las cuentas públicas, sin acometer reformas profundas en sus costes de funcionamiento internos.

2.- Marco financiero y problemática de las Sociedades Provinciales.

Las empresas públicas locales como Epremasa y Emproacsa desempeñan servicios esenciales (gestión de residuos y ciclo integral del agua en alta y baja en la provincia).

***Sin embargo, su evolución financiera muestra patrones críticos y muy negativos:

<-Pérdidas operativas permanentes y dependencia continua de transferencias de la Diputación: Al igual que ocurre en otras entidades del sector público local, se observa una transición desde la estabilidad presupuestaria hacia un déficit operativo, que requiere *de aportaciones externas o *de subidas tarifarias para cuadrar las cuentas.

<-Rigidez estructural del gasto: El núcleo del problema financiero reside en la incapacidad o resistencia para optimizar los costes internos, tales como dimensionamiento de estructuras, gastos corrientes y costes de explotación. Las empresas públicas en lugar de aplicar planes de racionalización del gasto interno, *optan recurrentemente por la inyección de capital público o por el incremento de tasas y tarifas a los municipios y ciudadanos*.

<-Impacto político e instrumentalización presupuestaria: La inclusión de estas partidas de saneamiento dentro de las negociaciones de presupuestos (ej. Pactos con I. U.) consolida un modelo donde los acuerdos de gobernabilidad priorizan la supervivencia de estructuras deficitarias frente a la ortodoxia fiscal y la eficiencia en el gasto. Dicho de otra forma, la Diputación asume sus pérdidas estructurales en lugar de gestionarlas de forma eficiente.

3.- Valoración jurídico-económica del modelo de gestión.

<-*Desde una perspectiva de estricto rigor presupuestario y eficiencia en la gestión de fondos públicos, el mantenimiento de empresas mercantiles locales en pérdidas continuadas plantea inquietud, ineficiencia  y mucha preguntas:

1.- Vulneración del equilibrio financiero: Las sociedades de capital público deben tender a la autofinanciación en la prestación de servicios equivalentes a contraprestaciones económicas (tasas o tarifas). Cuando el desequilibrio económico es estructural y se compensa sistemáticamente vía Presupuestos Provinciales, se desvirtúa el principio de equilibrio presupuestario, entrando de lleno en irregularidades legales y en prácticas de gasto ineficientes, siempre a costas de los ciudadanos.

2.- Traslado de ineficiencias al administrado: La alternativa a la inyección directa de fondos públicos suele ser el incremento de la presión fiscal indirecta (tarifas de agua y recogida de basura).

**Esto genera una paradoja económica en la provincia: “Se castiga fiscalmente al usuario final para compensar los desajustes organizativos internos”.

3.- Falta de transparencia en el coste real del servicio: El empaquetamiento de estas subvenciones o transferencias dentro de pactos políticos globales dificulta el control fiscal individualizado y el análisis de la rentabilidad social y económica de cada euro público gastado. Dicho de otra forma, por acuerdos políticos se cubren pérdidas permanentes  a fondo perdido con dinero público (que debería tener un destino positivo en favor de los ciudadanos), realizando así practicas irregulares de gasto público.

4.- Conclusiones y propuestas. La Diputación de Córdoba afronta un escenario donde el modelo actual de Epremasa y Emproacsa resulta insostenible a largo plazo sin un soporte financiero externo constante.

***Para corregir esta desviación, se recomiendan las siguientes líneas de acción:

<-Auditoría operativa integral: Externalizar y fiscalizar rigurosamente los costes de estructura interna de ambas empresas para identificar ineficiencias operativas ajenas al coste estrictamente prestacional.

<-Planes de viabilidad plurianuales: Condicionar cualquier aportación extraordinaria de fondos públicos a la consecución de objetivos tasados de reducción de gasto corriente y mejora de la eficiencia técnica.

<-Desvinculación de los pactos de investidura/presupuestarios: *Aislar la gestión industrial y de servicios de estas empresas de la negociación política coyuntural, *garantizando que su financiación responda a criterios estrictamente técnicos y de sostenibilidad económica.

N.B. Imagen. Análisis.

(Nota. Al día de hoy seguimos en la misma senda de pérdidas por una gestión ruinosa y un aporte de dinero público a fondo perdido.)

Fecha: 26 de julio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

(P. D. Nota.

**Aportaciones acumuladas entre 2023 y 2025.

Durante el periodo 2023–2025, la Diputación realizó inyecciones directas de capital y aportaciones para gastos de funcionamiento e inversiones:

Epremasa

  • Total aportado (2023–2025): 10,75 millones de euros.
    • De esta cifra, 6 millones de euros se destinaron directamente a inversiones estratégicas (como la renovación de maquinaria del Complejo Medioambiental de Montalbán) y el resto a saneamiento financiero/gastos corrientes.

Emproacsa

  • Total aportado (2023–2025): 59,3 millones de euros.
    • De este total:
      • 22,3 millones de euros se emplearon en gastos de funcionamiento y liquidez operativa.
      • 37 millones de euros se destinaron a inversiones de infraestructura hidráulica para paliar la sequía y reparar redes. )

Diputación de Córdoba – cuentas claras (Deuda – aportaciones a Empresas no recuperables – déficit real)

El Presidente de la Diputación de Córdoba ha amnistiado a la anterior Corporación Provincial socialista de cualquier tipo de responsabilidad, de forma, que, aparte de otras cuestiones, en aras de la transparencia total de las cuentas de la Diputación el Sr. Fuentes Lopera del P. P. debería informar con toda claridad y sin recovecos engañosos sobre los siguientes puntos:

1.- Cuanto tomó posesión de Presidente, que encontró en los apartados siguientes:

1.1.- ¿Cuál era la deuda real de la Diputación, con todas sus empresas, entes, sociedades, etc.?

1.2.- ¿Cuál era el déficit real de la Diputación?

2.- A 31/12/23 cuál será la situación económica real de la Diputación en los mismos apartados:

2.1.- ¿Cuál será la deuda real de la Diputación, con todas sus empresas, entes, sociedades, etc. a 31/12/23?

1.2.- ¿Cuál será el déficit real de la Diputación a 31/12/23?

TODOS LOS VOTANTES DEL P. P. QUEREMOS SABER ¿¡HASTA DONDE HA LLEGADO SU AMNISTÍA Y CUAL HA SIDO SU IMPORTE PARA LOS CORDOBESES?

Lo dicho, viene porque el Presidente de la Diputación de Córdoba ha optado por la amnistía diseñada por el Presiente Sánchez, aplicando, a la vez, políticas socialistas, mientras, ha lanzado un lawfare perverso contra aquellos a los que se presume, que representa y debe defender, que, a mayor abundamiento, son los votantes del P. P., que son todas aquellas personas que hemos votado la “lista cerrada” en la que iba designado Ud. por su partido.

Sr. Fuentes quitar a los ciudadanos cordobeses dinero público, no retornable, para entregarlo a políticos y gestores socialistas despilfarradores, es un engaño y una deslealtad a todos los cordobeses, especialmente, a todos los que hemos votado al P, Popular., no a Ud.

Sigo pidiendo su DIMISIÓN POR FALTA COMPLETA DE TRANSPARENCIA, porque se ha decretado una amnistía ilegal, y, todos queremos saber ¿por qué? y ¿por cuánto?

N.B. “Las cuentas claras y el chocolate espeso”: (Deuda – aportaciones a Empresas no recuperables – déficit real, etc.).

La frase se refiere a la necesidad de ser sinceros, cuando algo no queda claro, es un hecho que Ud. Sr. Fuentes Presidente de la Diputación del P. P., que hasta la fecha no se ha expresado con claridad sobre lo que ha amnistiado y vemos, así mismo, que no está siendo sincero, de forma, que exigimos, por favor, que informe a todos los cordobeses con absoluta transparencia sobre lo que se le pregunta.

Córdoba, a 7 de diciembre de 2023

Fdo. Enrique García Montoya.

(Concejal y Diputado Provincial en la legislatura local 1983-1987 de Alianza Popular y Portavoz del Grupo Provincial de A. P.)

Abogado ICA-Córdoba. Cdo. 1316. Inspector de Trabajo y S. S. –