Tag Archives: fiscal

PRESIÓN TRIBUTARIA Y DEL GASTO PÚBLICO EN EL AYUNTAMIENTO DE CÓRDOBA – (ANÁLISIS CRÍTICO)

<<Relato oficial – La verdad y la mentira>>

“Leo con sorpresa, que el **Ayuntamiento de Córdoba mantiene congelados los impuestos en 2027 con una variación real del -0,12%**.

La junta de gobierno local ha dado luz verde al proyecto de las ordenanzas municipal que regularán la fiscalidad del próximo año, que en su conjunto registran una bajada del 0,12% en los impuestos municipales, según ha anunciado la edil de Hacienda, Blanca Torrent”.

1.- Consideraciones previas – Una falacia aritmética del -0,12 %.

Desde una perspectiva jurídico-tributaria estricta, el anuncio de una reducción ponderada del -0,12 % en las ordenanzas fiscales carece de impacto material en la capacidad económica del contribuyente, ya que,  *esta cifra opera como un mero espejismo estadístico que enmascara un incremento neto de la presión fiscal global en la ciudad*.

El análisis conjunto de los impuestos directos, la revisión de los valores bases y el alza sistemática de las tasas por prestación de servicios públicos esenciales evidencia un encarecimiento estructural, que recae directamente sobre los ciudadanos.

2.- Impuestos directos – (Subida velada en el IBI y la Plusvalía).

**Impuesto sobre Bienes Inmuebles (IBI): Aunque el discurso institucional defiende una “congelación”, el tipo de gravamen del IBI urbano se mantiene en el 0,5081 %. En la mecánica tributaria, mantener el tipo de gravamen inalterado mientras los valores catastrales (la base imponible) se revisan al alza -o mientras el nuevo valor de referencia de Catastro empuja la valoración general del mercado inmobiliario- se traduce automáticamente en un aumento de la cuota íntegra y líquida exigible, **por lo que no hay congelación real de la carga tributaria, sino un aumento de la recaudación derivado de la inflación del valor del suelo**.

**Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (Plusvalía): De igual modo, este impuesto, que grava la transmisión de inmuebles, sigue actuando como un mecanismo de alta recaudación. Pese a las reformas impuestas por la jurisprudencia constitucional, la fijación de los coeficientes máximos locales sobre los periodos de generación del incremento de valor garantiza, que, salvo en transmisiones a pérdidas, el Ayuntamiento continúe maximizando el devengo impositivo en cada operación inmobiliaria.

3.- Tasas Municipales – (Encarecimiento de los servicios básicos -agua y basura-).

La verdadera dimensión de la subida de la presión fiscal se manifiesta en la contraprestación de servicios de recepción obligatoria, donde las entidades instrumentales del Ayuntamiento han aprobado alzas tarifarias significativas:

**Tasa de recogida de basuras (Sadeco): El Pleno ha aprobado un incremento del 2,2 % de la tasa de Sadeco para el ejercicio 2026. En términos reales, el recibo de la basura acumula sucesivos encarecimientos que elevan el coste del servicio de manera desproporcionada (alrededor de un 52 % de incremento acumulado).

**Tarifas de abastecimiento de agua (Emacsa): La empresa municipal de aguas ha consolidado una política de encarecimiento continuo. Para 2026 se ha aprobado una subida de la tarifa del 2,1 %. Además, ya está prevista y estipulada una nueva subida del 1,9 % para el año 2027. Resulta especialmente gravoso observar que este es el tercer incremento consecutivo aplicado por Emacsa, tras encadenar subidas previas del 5 % y del 10 %.

4.- Expansión del gasto corriente y blindaje retributivo.

<-Gasto estructural (Capítulo 2): Mientras se incrementa la tributación a través de las tasas y el IBI, la administración local adolece de una falta absoluta de contención presupuestaria. El aumento del gasto en bienes y servicios corrientes contradice el principio de austeridad y de eficiencia en la gestión del dinero público, ensanchando la estructura de costes fijos del Ayuntamiento.

<-Privilegios retributivos: A esta ineficiencia se le añade la paradoja de que los cargos públicos (alcalde y concejales) hayan consolidado subidas salariales del 2,5 %. Este incremento de la masa salarial política resulta aún más lesivo para la equidad fiscal, si se considera, que una parte sustancial de sus ingresos en concepto de dietas e indemnizaciones está exenta de tributación en el IRPF.

5.- Una mirada a la inflación – Deflactar la presión fiscal municipal.

La información disponible permite afirmar que Córdoba llega a septiembre en una posición especialmente vulnerable: “En agosto ya presentaba una inflación del 4,3%, superior a la media andaluza, con el transporte casi un 10% más caro que un año antes”.

El dato nacional de septiembre 4,9% de inflación general, 3,1% de subyacente y 5% deIPCA– confirma que el repunte se ha intensificado y que el principal detonante continúa siendo la energía.

La conclusión técnicamente correcta es que la inflación cordobesa previsiblemente seguirá elevada, pero su tasa exacta y el desglose por grupos de consumo deben quedar pendientes de la publicación definitiva del INE el 14 de octubre. En ese momento será posible determinar si Córdoba supera la tasa nacional, cuánto aumenta respecto del 4,3% de agosto y qué peso concreto tienen transporte, vivienda, alimentos, hostelería y servicios.

El ayuntamiento debería ajustar sus impuestos a la inflación para evitar que un contribuyente pague más impuestos si sus ingresos (retribuciones o sueldos) suben únicamente para compensar el aumento del coste de la vida, sin que haya ganado verdadero poder adquisitivo.

<<Conclusión>>

La rebaja del -0,12 % es irrelevante a efectos jurídicos y patrimoniales. La conjunción de un IBI inelástico frente a la revalorización de los inmuebles, una política de cobro agresiva en transmisiones patrimoniales (Plusvalía), y la sistemática subida de las tasas de agua (Emacsa) y basura (Sadeco), consolidan un escenario de severo aumento de la presión fiscal local. Todo ello sirve para financiar una estructura burocrática cada vez más costosa y unas retribuciones políticas al alza, configurando una política económica de marcado carácter expansivo y recaudatorio.

N.B. Imagen. (Relato oficial – La verdad y la mentira).
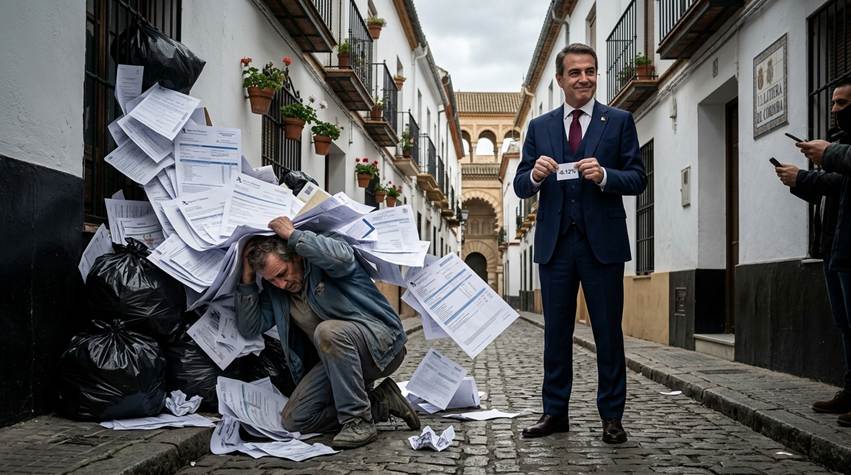
La imagen refleja de manera directa los puntos clave de nuestro análisis crítico:

  • La avalancha de papeles y bolsas de basura: Representa la verdadera presión fiscal que asfixia al ciudadano. Los documentos y recibos simbolizan el inelástico IBI y la agresiva recaudación de la Plusvalía, mientras que las bolsas de basura y el entorno aluden directamente a las constantes subidas de las tasas de Sadeco y Emacsa.
  • El ciudadano abrumado: Encarna a los contribuyentes cordobeses, quienes soportan el encarecimiento estructural de los servicios públicos esenciales en su día a día.
  • El político impoluto y sonriente: Representa ese “blindaje retributivo” y la expansión del gasto corriente del que hablamos. Mientras el ciudadano es aplastado por el coste de la ciudad, la clase política mantiene sus privilegios (como esa subida salarial del 2,5 % y dietas exentas).
  • El minúsculo cartel del “-0.12%”: Ilustra de forma irónica lo que en se describes en el artículo como la “falacia aritmética” y el “espejismo estadístico”. El político lo exhibe como un gran logro frente a la cámara (el relato oficial), mientras ignora por completo la montaña de impuestos reales que sepulta al ciudadano (la verdad de la calle).

Córdoba, 1 de octubre de 2026.

Fdo. Enrique García Montoya

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.
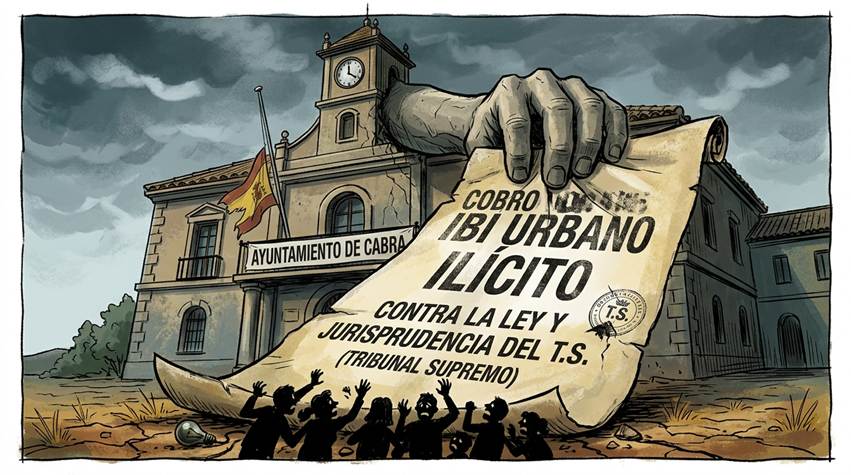
IBI Urbano en Cabra – El gran absurdo – Sin luz para construir, pero pagando IBI como si tuviéramos una ciudad consolidada.

El P. P. llegó al poder en muchos ayuntamientos, Diputaciones y CC. AA. prometiendo que bajaría los impuestos, reduciría el gasto público y que pondría orden justo tributario, pero ocurre que no es así, ya que, en ayuntamientos gobernados por mayoría absoluta, como es el caso de Cabra (Córdoba) se siguen cometiendo injusticias tributarias un día si y otro también, de forma, que si alguien no me cree, que tenga la paciencia de leer este informe sobre el IBI Urbano.

La situación que padecen los propietarios de parcelas en la Zona de Belén en Cabra, (Unidad de Actuación SUNC/R-01 del PGOU de Cabra), presenta una contradicción administrativa difícil de justificar: “Cuando se solicita una licencia de obras, la respuesta es que no existe capacidad eléctrica suficiente para garantizar el suministro; pero, al mismo tiempo, esas mismas parcelas continúan tributando como bienes inmuebles urbanos, como si formaran parte de un ámbito plenamente urbanizado, equipado y apto para la edificación”.

No se trata únicamente de una cuestión económica. Está en juego la coherencia del sistema urbanístico y tributario: “La Administración no puede tratar el suelo como urbano para cobrar más impuestos y, simultáneamente, como suelo carente de condiciones suficientes cuando debe reconocer derechos urbanísticos”.

*Ver el Informe del Arquitecto Municipal de Cabra de 18 de octubre de 2012 (Ref. Entrada 7639/12), que acredita la ausencia de expectativas de desarrollo del sector.

*Así mismo, obra en el Expediente el Informe Urbanístico emitido por la Arquitecta Municipal del Ayuntamiento de Cabra con fecha 08/08/2025 (remitido mediante Decreto de Alcaldía de 17/09/2025, Expte. GEX 14846/24), en cuyos apartados Séptimo y Octavo se dice:

**SÉPTIMO.- “Según lo anteriormente expuesto, NO SE PUEDE AUTORIZAR LA EDIFICACIÓN, al no tener la condición de SOLAR requiriendo de la previa aprobación del correspondiente instrumento de ordenación ( Plan Parcial conforme a la ficha urbanística), proceder con el correspondiente desarrollo urbanístico obras de urbanización, así como con el cumplimiento de los deberes urbanísticos de la propiedad del suelo y cumplimiento de requisitos y garantías de urbanización”.

** Octavo.- “En conclusión, el suelo está clasificado como Urbano por el planeamiento vigente, sometido a actuaciones de Transformación Urbanística Delimitada habiéndose establecido las determinaciones de la ordenación estructural y pormenorizada (detallada) por el PGOU de Cabra,  **no obstante indicar que aún no se ha aprobado la figura correspondiente de planeamiento vigente para su desarrollo y concreción, esto es, el Plan Parcial para el uso residencial, por lo que no está legitimada su ejecución**.

¿Es legal que un Ayuntamiento te cobre impuestos por servicios que no tienes?

Esta es la situación surrealista que están viviendo los propietarios de parcelas en la Zona de Belén (Cabra). Por un lado, se deniegan sistemáticamente las licencias para construir porque Endesa afirma que no hay capacidad eléctrica. Sin embargo, por el otro, **el Ayuntamiento de Cabra no duda en pasar y exigir el recibo del IBI Urbano por unos terrenos que, a efectos prácticos y legales, siguen siendo rústicos**.

En la Zona de Belén (Unidad de Actuación SUNC/R-01 del PGOU de Cabra) no existe ordenación detallada ni pormenorizada, ni ha sido aprobado el correspondiente instrumento de planeamiento de desarrollo. La clasificación genérica de los terrenos como suelo urbanizable no basta para atribuirles naturaleza urbana a efectos catastrales. Así lo ha establecido el Tribunal Supremo, entre otras, en sus Sentencias de 30 de mayo de 2014, recurso 2362/2013; 19 de febrero de 2019, recurso 128/2016; 5 de marzo de 2019, recurso 1431/2017; y 24 de noviembre de 2021, recurso 7639/2019. Conforme a esta doctrina, el suelo urbanizable cuyo desarrollo depende de la aprobación de un instrumento posterior de ordenación detallada conserva la naturaleza rústica hasta que dicho instrumento sea aprobado. En consecuencia, la atribución catastral de naturaleza urbana a las parcelas de la Unidad de Actuación SUNC/R-01 del PGOU de Cabra carece de fundamento, mientras no exista planeamiento de desarrollo eficaz, sin que la mera delimitación del ámbito en el planeamiento general pueda justificar por sí sola la liquidación del IBI urbano.

**Regla jurisprudencial aplicable. La doctrina puede formularse de la siguiente manera:

El suelo urbanizable incluido en un sector o ámbito delimitado no tiene naturaleza urbana a efectos catastrales por el solo hecho de aparecer así clasificado en el planeamiento general. Solo adquiere dicha naturaleza cuando existe una ordenación detallada o pormenorizada aprobada que permita su desarrollo sin necesidad de un nuevo instrumento de planeamiento. Hasta ese momento, debe considerarse suelo rústico a efectos catastrales y del IBI.

Esta regla debe conectarse con el artículo 7.2.b) del Texto Refundido de la Ley del Catastro Inmobiliario.

***Aquí desglosamos este bloqueo administrativo y los pasos legales para exigir la devolución de nuestro dinero.

1.- El Bloqueo de Endesa – (Una infraestructura colapsada).

El freno a las licencias urbanísticas en la Zona de Belén (Unidad de Actuación SUNC/R-01 del PGOU de Cabra) no es un capricho, sino una limitación técnica vinculante. Los informes del sector advierten que la red eléctrica nacional está saturada. En Cabra, los transformadores de la subestación han agotado su capacidad.

Por ley, para que una parcela sea considerada un “solar” edificable, debe tener garantizados los servicios básicos. Al denegar Endesa la viabilidad del suministro eléctrico, el Ayuntamiento se ve atado de pies y manos para dar licencias. Hasta aquí, la lógica técnica impera.

2.- La trampa fiscal – (Cobrar IBI urbano por parcelas sin servicios).

Si la administración asume que no podemos construir porque no hay luz…

¿Por qué el Ayuntamiento de Cabra sigue cobrando el IBI Urbano en la Unidad de Actuación de la Zona de Belén?

**Este cobro revela una vulneración tajante de la jurisprudencia:

*La Sentencia del Tribunal Supremo (30/05/2014): Los ayuntamientos no pueden liquidar IBI urbano sobre terrenos urbanizables si estos no cuentan con un desarrollo urbanístico efectivo.

*Falta de ordenación detallada: Antes de aprobarse un instrumento de desarrollo (o si su ejecución está paralizada), el suelo mantiene su carácter rústico.

Nuestras cuatro parcelas sitas en la Unidad de Actuación SUNC/R-01 del PGOU de Cabra no están desarrolladas, y, como demuestra el bloqueo de Endesa, carecen de servicios básicos. Obligarnos a pagar un IBI urbano es gravar una riqueza irreal.

3.- Guía de acción – (Reclamar la aplicación de la Ley).

Es hora de actuar. Para detener esta irregularidad y recuperar los impuestos abonados en exceso, existen tres pasos fundamentales que se deben iniciar:

1.- Ante el Catastro (Subsanación de discrepancias): Debemos exigir a la Gerencia Territorial de Córdoba que modifique la descripción de nuestras parcelas de “urbano” a “rústico”.

2.- Ante el Ayuntamiento (Devolución de ingresos indebidos): Presentar un escrito exigiendo la reliquidación al IBI Rústico y la devolución de la diferencia de los últimos cuatro años (plazo no prescrito).

3.- Ante la Diputación de Córdoba y su (ICHL); Reclamar el cobro indebido  IBI Urbano del Ayuntamiento de Cabra.

**No podemos permitir que el incumplimiento de la Ley y la ineficiencia en las infraestructuras eléctricas la acabemos pagando los vecinos a precio de suelo urbano**.

N. B. Imagen. El gran absurdo de Cabra – Sin luz para construir, pero pagando IBI como si tuviéramos una ciudad consolidada.

(Nota. Por todo lo dicho, el Ayuntamiento de Cabra debería iniciar de oficio la modificación catastral de la Unidad de Actuación –SUNC/R-01 del PGOU de Cabra- exigiendo que las parcelas de dicha Unidad pasen a tributar como suelo rústico)

Córdoba, 29 de septiembre de 2026

Fdo. Enrique García Montoya

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.
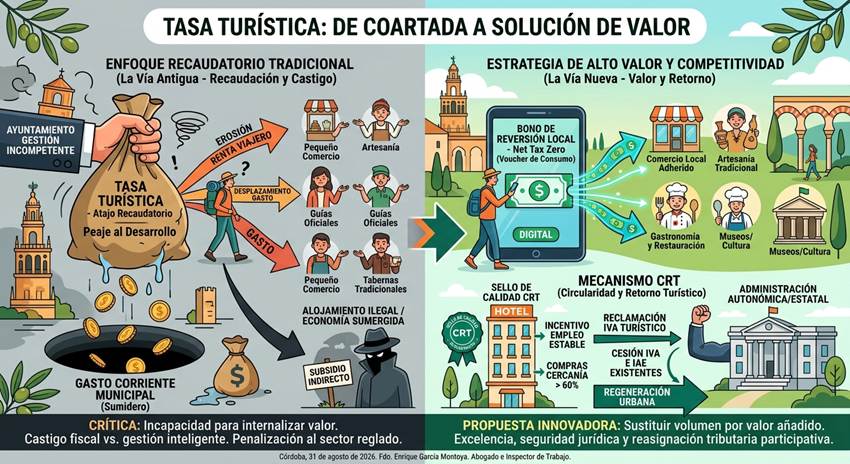
II. Tasa Turística – (La coartada de la incompetencia fiscal y la vía del valor)

Existe un síntoma inequívoco de impotencia y fracaso en la gestión pública:

“Cuando una administración es incapaz de resolver un problema estructural, crea un nuevo impuesto”.

La creciente presión de diversas corporaciones locales para implantar la llamada “tasa turística” en destinos como Córdoba o el conjunto de Andalucía no responde a una visión estratégica de futuro, sino a un atajo recaudatorio. Pretender amortiguar la saturación urbana o financiar servicios básicos castigando la estancia del visitante es un error estratégico de calado y un peaje al desarrollo económico.

El problema de fondo no reside en el turista ni en el volumen de llegadas, ya que, **la clave** está en la incapacidad institucional para capturar e internalizar el valor real que genera la actividad turística, prefiriendo el castigo fiscal antes que la gestión inteligente del territorio.

1.- El mito tributario – (Anatomía de una mala solución).

La narrativa oficial disfraza el canon municipal bajo el principio de «quien contamina, paga», prometiendo ingresos finalistas para limpiar calles o restaurar el patrimonio; sin embargo, el análisis jurídico y económico desmonta esta falacia en tres frentes:

*Erosión de la renta y desplazamiento del gasto: El presupuesto del viajero en destino es finito. La fricción impositiva en la recepción del hotel no desincentiva el viaje, pero sí cercena la capacidad de consumo local. El dinero pagado como tasa municipal es liquidez que se resta directamente del comercio de cercanía, las tabernas tradicionales, la artesanía y los guías oficiales.

*El sumidero del gasto corriente: La experiencia en fiscalidad municipal demuestra que los tributos teóricamente “finalistas” terminan diluyéndose en las tesorerías generales para cubrir agujeros de gasto corriente estructural. Sumar este gravamen al incremento desmedido en las tasas de basuras, agua y revisiones catastrales configura una asfixia fiscal injustificada para el sector y el ciudadano.

*Incentivo a la economía informal: La recaudación recae de forma exclusiva sobre el alojamiento reglado, hiperregulado y transparente, de forma, que esta asimetría penaliza al empresario comprometido y actúa como un subsidio indirecto para la vivienda turística no regulada y la economía sumergida, inmunes al control fiscal de los ayuntamientos.

2.- Matriz de impacto – (Enfoque recaudatorio vs. Estrategia de alto valor).

DimensiónEnfoque Recaudatorio Tradicional (Tasa)Estrategia de Alto Valor y Competitividad
Financiación PúblicaGravamen finalista que termina absorbido por el gasto corriente municipal.Reasignación participativa de tributos existentes (IVA/IAE) vinculada a KPIs de calidad.
Comportamiento del MercadoPérdida de competitividad frente a destinos exentos y penalización del turismo regional.Estímulo al consumo directo en la cadena de valor y aumento del gasto medio por estancia.
Estructura del SectorCastigo asimétrico al sector reglado (hoteles) y fomento de la oferta informal opaca.Incentivos fiscales al alojamiento de excelencia, empleo estable y proveedores locales.

3.- Sustituir el volumen por el criterio del valor añadido.

Medir el éxito turístico contando cabezas es un parámetro obsoleto. España, Andalucía y Córdoba no deben caer en la trampa del rancio discurso turismofóbico ni en la autocomplacencia de los récords cuantitativos, ya que, el verdadero reto exige transformar la gestión:

1.- Desconcentración y desestacionalización real: Conectar los flujos del núcleo urbano con la provincia y la oferta cultural, gastronómica y de naturaleza fuera de los meses punta.

2.- Medición del impacto retenido: Celebrar la subida de la tarifa media por habitación, la extensión de la estancia media y el crecimiento del gasto en destino por encima del mero número de llegadas.

3.- Seguridad jurídica y regulación eficaz: Quienes generan riqueza y empleo de calidad necesitan certidumbre y simplificación administrativa, no nuevos boletines oficiales cargados de voracidad fiscal.

4.- Propuesta innovadora – El “sello de circularidad y retorno turístico” (Mecanismo CRT).

En lugar de imponer un peaje punitivo que penaliza al viajero y alimenta la burocracia municipal, se propone sustituir la tasa turística por un Modelo de Circularidad y Retorno Turístico (CRT) articulado en tres ejes:

<-El bono de reversión en comercio local (Net Tax Zero): Si una corporación municipal exige una aportación al visitante, el 100% de ese importe debe ser devuelto al turista de forma digital en un documento o ticket de consumo local. Este bono solo podrá ser redimido en establecimientos adheridos de la ciudad (comercio tradicional, museos, artesanía y restauración). De este modo, la carga fiscal neta para el visitante comprometido es cero, y se garantiza que el recurso financiero vaya directamente al tejido productivo local, nunca a la caja única municipal.

<-Incentivo por calidad y empleo estable: Transfórmese el debate tributario en una exención para los alojamientos que acrediten convenios colectivos de calidad, contratos indefinidos y compras de cercanía superiores al 60%.

La fiscalidad debe utilizarse para premiar la excelencia, no para igualar por abajo.

<-Reclamación del IVA turístico municipal: Exigir a la administración autonómica y estatal la cesión de una fracción del IVA e IAE que la actividad turística ya genera en la ciudad.

Los ayuntamientos deben financiarse mediante la participación en los impuestos existentes que produce el sector, condicionado a objetivos de regeneración urbana, en lugar de duplicar la presión fiscal sobre el usuario final.

Penalizar al sector turístico con nuevas figuras impositivas es declarar la quiebra de la gestión pública. La auténtica ambición de un destino de primer nivel no consiste en cobrar un peaje por entrar, sino en desplegar la inteligencia estratégica necesaria para que cada visitante incremente el valor de lo que encuentra y multiplique el bienestar de la comunidad que lo acoge.

N. B.  Imagen. Tasa Turística- Otro impuesto más.

(Nota. La Tasa Turística es un gravamen contrario a la prosperidad, que solo imponen regímenes radicales de izquierda, de forma, que si el Ayuntamiento de Córdoba crea esa Tasa se estará pegando un tiro en el pie.).

Córdoba, 2 de septiembre de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba – Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba – Exdiputado del Parlamento de Andalucía

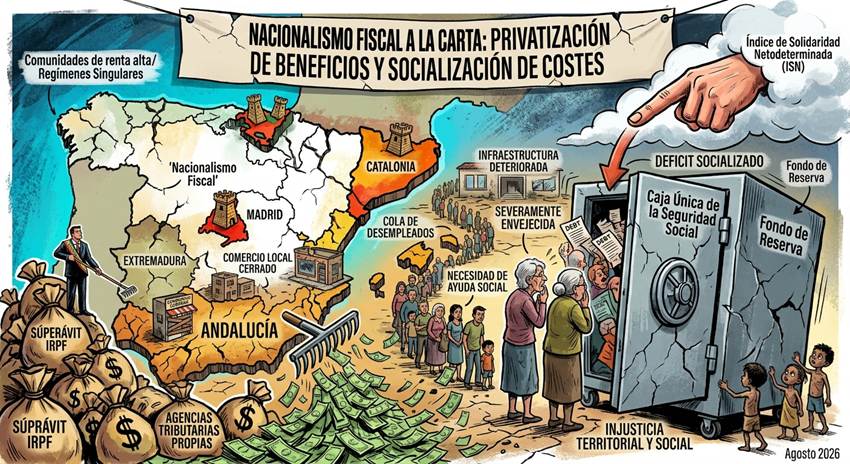
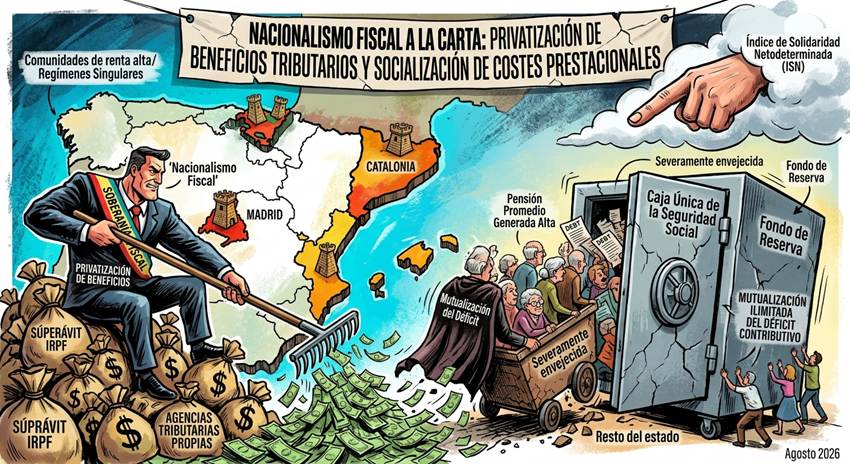
Nacionalismo fiscal – mito de la solidaridad en el Sistema de Pensiones

Análisis sobre la fractura de la Caja Única de la Seguridad Social y sus asimetrías territoriales

1.- RESUMEN  – (EL PROBLEMA).

El debate fiscal en la España descentralizada se centra en las aportaciones tributarias directas de las Comunidades Autónomas más prósperas al fondo común de financiación territorial, sin embargo, se ignora de manera sistemática la **asimetría estructural del sistema de Seguridad Social**.

Mientras que regiones con mayor nivel de renta o regímenes fiscales singulares defienden la «ordinalidad» o la retención de sus ingresos tributarios bajo premisas de soberanía iscal, *externalizan o silencian los déficits contributivos del sistema público de pensiones de sus propios territorios.

Este fenómeno constituye una paradoja socioeconómica: **Un “nacionalismo fiscal a la carta”** que reclama la gestión exclusiva o prioritaria de los ingresos tributarios con superávit, pero mantiene la mutualización ilimitada del déficit contributivo en el Fondo de Reserva o en la financiación estatal de la Seguridad Social.

**Tesis central de injusticia institucional.

Permitir que las regiones prósperas limiten su contribución a la solidaridad tributaria común mientras dependen del esfuerzo fiscal nacional para cubrir sus brechas o garantizar pensiones proporcionalmente más altas (debido a sueldos promedio superiores), *vulnera la equidad interpersonal y genera un modelo de interdependencia asimétrica e insolidaria.

2.- CONTEXTO ECONÓMICO Y ESTRUCTURA DEL DÉFICIT DE PENSIONES.

Para comprender la dinámica de esta fractura, es necesario desgajar el flujo de ingresos y gastos de la Seguridad Social por magnitudes territoriales y sociodemográficas:

Dimensión de análisis    Comunidades de renta alta/    Comunidades Renta Media

                                         Regímenes Singulares.             /Resto del estado                                  

Base Cotizable             

Promedio Elevada (Salarios medianos más altos, menor

                                  desempleo estruct.)

                                                                               Media / Baja (Sectores intensivos en

                                                                               mano de obra básica)

Pensión Promedio

Generada                Alta (Próxima o en el tope máximo del sistema) Media / Moderada

Tasa de Reemplazo

Demográfico           Severamente envejecida en regiones    Variable; envejecimiento rural

                                     industriales; dependiente de inmigración    acentuado  

Tratamiento Fiscal

Pretendido               Soberanía o balanzas fiscales neutras/     Financiación autonómica                                                                                                                      

                                  favorables (Cupo / Ordinalidad)               redistribución común

Asunción del Déficit

Contributivo            Transferido a la «Caja Única» estatal                         

                                   (Mutualizado)                                       Mutualizado en el conjunto

                                                                                                 nacional                

Cuando las regiones prósperas exigen que lo recaudado en sus territorios se quede en ellos (vía concertación, cupos o agencias tributarias propias), se rompe el principio de progresividad del Estado social.

El salario de un trabajador en una CC.AA. desarrollada y sus cotizaciones y base tributaria dentro de ese territorio son superiores y más elevadas, pero la infraestructura social y la masa laboral de soporte a menudo proviene o interactúa con el resto del país.

3.- LA PARADOJA FISCAL DE LA RECÍPROCIDAD.

Existe una distorsión narrativa en el concepto de *”comunidades ricas pagadoras”*. La narrativa tradicional argumenta una falacia, concretamente, que las regiones de mayor PIB sufren una *”expoliación fiscal”* al transferir recursos a regiones menos prósperas, pero esta afirmación omite intencionadamente tres vectores económicos clave:

-El Efecto sede y la captación de rentas: Las regiones  prósperas concentran las sedes corporativas de empresas que facturan en todo el Estado, atribuyéndose artificialmente una capacidad recaudatoria que se nutre del mercado nacional conjunto.

-El retorno implícito de las pensiones: Al gozar de salarios más altos, los jubilados de las regiones ricas perciben prestaciones públicas sensiblemente superiores a la media nacional. El coste por pensionista es significativamente más elevado en estas regiones.

-La exención implícita del riesgo de sostenibilidad:Si el sistema de pensiones se territorializara de forma estricta (calculando los ingresos por cotizaciones locales frente al pago real de pensiones asignadas a esa región), *varias de las regiones partidarias de la soberanía fiscal se enfrentarían a severos ajustes o quiebras presupuestarias debido a la pirámide poblacional y la tasa de dependencia*.

4.- CRÍTICA – (EL PRINCIPIO DE “PROPORCIONALIDAD INTEGRAL CONTRIBUTIVA”).

Para abordar esta insolidaridad de forma analítica y superando los clichés del debate tradicional, introducimos una perspectiva crítica innovadora: **La falacia de la desconexión fiscal selectiva**.

*El Concepto de “asimetría de riesgo seleccionado” (ARS).

El nacionalismo fiscal actúa bajo un patrón de “Privatización de Beneficios Tributarios y Socialización de Costes Prestacionales”. Se exige la gestión autonómica de los impuestos directos (IRPF, Patrimonio, Sucesiones, IVA local) alegando que pertenecer al territorio otorga derecho exclusivo sobre sus rentas, *pero se califica el sistema de pensiones como una “competencia inalienable del Estado” para que la deuda del sistema de la Seguridad Social sea financiada por la deuda pública global estatal.

***Frente a esta distorsión, una crítica innovadora plantea los siguientes puntos de ruptura:

A.- El mantenimiento de la “Caja Única” como refugio de conveniencia. El principio de Caja Única es constitucionalmente solidario e interpersonal (los individuos pagan, no los territorios). Sin embargo, cuando los actores políticos regionales utilizan el argumento del territorio para congelar la aportación a los servicios públicos generales, pero apelan al individuo universal cuando el gasto en pensiones autonómico es deficitario, incurren en una **falsificación del pacto federal/autonómico**.

B.- La deuda oculta por pensiones no contabilizada en la financiación autonómica. Si una Comunidad Autónoma rica reduce sus impuestos propios (ej. deducciones masivas o bonificaciones al Patrimonio e Sucesiones), mientras la Administración General del Estado tiene que inyectar decenas de miles de millones de euros vía Presupuestos Generales para cubrir el déficit de la Seguridad Social, *la comunidad rica está transfiriendo indirectamente su gasto público al endeudamiento común del Estado*.

Su “bonanza presupuestaria” es una ilusión generada porque no asume el verdadero coste del capital social y reproductivo de sus trabajadores senior.

C.- Propuesta político-económica disruptiva: El índice de solidaridad netodeterminada (ISN).

Para destapar la insolidaridad del nacionalismo fiscal, se propone la creación del **Índice de Solidaridad Netodeterminada (ISN)**. Este índice no mide la balanza fiscal de manera aislada (Impuestos Pagados vs. Inversión Estatal), sino que incorpora la **Masa Neta de Transferencias de Previsión Social**:

Balance Fiscal Real = (Aportación Tributaria Efectiva) − [Gasto Estatal en Región + Suplemento Estatal a Pensiones Regionales]

Al aplicar este cálculo, la pretendida condición de “donantes netas” de muchas comunidades ricas se reduce sustancialmente o se revierte, poniendo en evidencia que la prosperidad regional está intrínsecamente blindada por la red de seguridad del Estado global.

5.- CONCLUSIONES.

El nacionalismo fiscal que pretende desligar la aportación tributaria rica del sostén común, mientras utiliza la caja común para cubrir el déficit de sus pensiones o el coste de sus pensionistas de alta renta, atenta contra el principio de equidad vertical y horizontal.

<-Consolidación de balanzas de protección social: Transparencia total sobre el coste real de las pensiones en cada CCAA en comparación con las cotizaciones sociales ingresadas en ese mismo territorio. <-Vinculación de la autonomía fiscal a la sostenibilidad social: Ninguna Comunidad Autónoma debería poder exigir la cesión total de impuestos o ventajas de cupo sin asumir la responsabilidad proporcional en la liquidación o corresponsabilidad del déficit de pensiones generado en su ámbito. <-Defensa del principio interpersonal sobre el territorial: Recordar que los impuestos y las cotizaciones las pagan las personas según su capacidad económica, y las pensiones las reciben las personas según sus derechos adquiridos, erradicando la instrumentalización del territorio para el privilegio fiscal.

N.B. Imágenes. Fractura de la Caja Única de la Seguridad Social y sus asimetrías territoriales.

1ª. Imagen. Renta alta y aportación 0.

2ª. Imagen. Andalucía postergada.

Córdoba, 21 de agosto de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba.

Exdiputado del Parlamento de Andalucía.
El fantasma del trabajo – (Población oculta y éxodo silencioso que ahogan la economía moderna)

Existe una brecha creciente entre las estadísticas oficiales de empleo y la realidad del mercado laboral, porque mientras los indicadores macroeconómicos tradicionales muestran cifras de desempleo aparentemente estables o controladas, *bajo la superficie se consolida un fenómeno estructural sin precedentes:

“La masa de *población oculta y el *éxodo silencioso de talento”.

No estamos ante un simple ciclo de recesión o desempleo coyuntural, sino ante una desconexión sistémica donde millones de profesionales optan por *la desconexión formal, *la informalidad digital o *la migración silenciosa para eludir el estancamiento económico.

<<La anatomía del fenómeno – (Las dos caras de la crisis invisibilizada)>>

Para entender por qué los modelos económicos tradicionales fallan al diagnosticar esta situación, es necesario desglosar los dos motores que impulsan este estancamiento.

       [ Rigidez del mercado laboral + Descalce salarial ]

                              │

          ┌───────────────────┴───────────────────┐

          ▼                                       ▼

【 Población Oculta 】                   【 Éxodo Silencioso 】

 • Inactividad voluntaria                • Fuga de talento digital

 • Subempleo no registrado             • “renuncia silenciosa” – (actitud o filosofía laboral en la que los empleados realizan únicamente lo que su rol requiere, evitando tareas adicionales o esfuerzos no remunerados.).

• Economía informal/gig                 • Relocalización no declarada

          │                                       │

          └───────────────────┬───────────────────┘

                              ▼

           [ Estancamiento Económico e Inflexibilidad ]

1.- La población oculta – (La fuerza laboral paralela).

La población oculta no figura en las listas del paro ni en los registros de la seguridad social tradicional. Se compone de:

<-Desalentados invisibles: Personas en edad trabajar que han abandonado la búsqueda activa a través de canales formales debido a la brecha entre sus cualificaciones y los salarios ofertados.

<-Trabajadores en la sombra digital: Profesionales integrados en la economía gig, monetización de plataformas descentralizadas o microcontratos transfronterizos no contabilizados en el PIB nacional.

<-Subempleo estructural: Capacidades infrautilizadas en puestos de muy baja productividad debido a la falta de dinamismo del tejido empresarial local.

2.- El éxodo silencioso – (La fuga sin maletas).

A diferencia de las grandes olas migratorias del pasado, el éxodo contemporáneo no siempre requiere cruzar físicamente una frontera con un visado de trabajo tradicional:

<-Migración fiscal y digital: Talentos de alto valor añadido que prestan servicios a mercados extranjeros de mayor poder adquisitivo, mientras residen fuera del circuito impositivo local.

<-Renuncia interior y pérdida de ambición: Trabajadores que reducen sustancialmente su productividad e innovación al nivel mínimo requerido (renuncia silenciosa) como respuesta a la falta de incentivos de movilidad social.

<-Fuga de cerebros silenciosa: Salida paulatina y constante de perfiles técnicos y cualificados hacia ecosistemas financieros e industriales más dinámicos.

<<Causa y efecto – (El bucle del estancamiento económico>>

El impacto directo de este comportamiento dual es la pérdida de tracción económica en tres niveles críticos:

DimensiónMecanismo del dañoConsecuencia a largo plazo
Sostenibilidad FiscalReducción de la base de cotizantes e impuestos directos.Precarización de servicios públicos y mayor presión sobre la población formal activa.
Productividad e InnovaciónLa pérdida o desconexión del talento capacitado merma la adopción tecnológica.Pérdida de competitividad internacional y paralización del I+D.
Consumo e InversiónLa incertidumbre y los ingresos no estabilizados reducen el consumo interno.Menor dinamismo en el comercio local y contracción de la inversión privada.

<<Hacia una solución rompedora – (Redefinir el pacto laboral y fiscal)>>

Seguir aplicando políticas laborales del siglo XX para responder a la flexibilidad y deslocalización del siglo XXI garantiza la perpetuación del estancamiento. **Para reincorporar la población oculta y revertir el éxodo silencioso se requieren medidas de fondo:

<-Pacto de flexibilidad y legalización activa: Diseñar marcos tributarios simplificados y progresivos adaptados a la economía digital y al trabajo por proyectos, reduciendo los costes de entrada a la formalidad.

<-Incentivo al talento y retención de valor: Crear incentivos fiscales específicos para empresas que retengan talento altamente cualificado local mediante vinculación a la innovación y participación en beneficios.

<-Modernización de la medición económica: Desarrollar indicadores en tiempo real que midan la actividad económica real en lugar de limitarse a los registros administrativos de empleo convencionales.

El estancamiento económico actual no es una causa inevitable, sino la consecuencia directa de no adaptar las estructuras instituciones a las nuevas formas de vida y trabajo. Solo reconociendo el mapa real de la fuerza laboral será posible reactivar el crecimiento.

N.B. Imágenes.  El fantasma del trabajo – (Población oculta y éxodo silencioso que ahogan la economía moderna).

1ª.- Imagen.

(Imagen conceptual y crítica sobre <-el mapa fantasma del trabajo y cómo la población oculta y el éxodo silencioso ahogan la economía moderna->).

**Concepto visual:

-Estructura del mapa económico: Representa el entramado urbano e industrial mediante líneas de luz y planos digitales, reflejando la economía formal y moderna.

-Las siluetas fantasma: Simbolizan tanto a la población activa no registrada (el empleo oculto) como a aquellos profesionales y trabajadores que protagonizan el «éxodo silencioso», difuminándose y desvaneciéndose fuera de la red económica visible.

-Impacto y tono crítico: El contraste entre la infraestructura rígida y las figuras etéreas enfatiza el vacío estructural y el desgaste implícito que este fenómeno causa en el sistema socioeconómico.

2ª.- Imagen. (Rompedora a simple vista y que proyecta el fenómeno oculto que se denuncia).

3ª.- Imagen.

4ª.- Imagen.

Córdoba, 17 de agosto de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba.