Tag Archives: retorno

El “doble sombrero” en Córdoba y la ruptura del contrato de ejemplaridad – (La incompatibilidad práctica del candidato al Senado ante el 29N)

I. Planteamiento de la cuestión – (La ilusión del político omnipresente).

El anuncio y consolidación de la candidatura de Salvador Fuentes Lopera al Senado como cabeza de lista del P.P. por Córdoba -compaginando la Presidencia de la Diputación Provincial de Córdoba y su acta de concejal en el Ayuntamiento de la capital con la aspiración a un escaño en la Cámara Alta- plantea un severo debate sobre la calidad institucional y el respeto al votante de centro-derecha.

Aunque la Ley Orgánica del Régimen Electoral General (LOREG) no contemple una incompatibilidad de derecho estricta para simultanear la presidencia de un gobierno provincial con la condición de senador, **se genera una incompatibilidad de hecho, técnica y operativa insalvable**.

Pretender abarcar la jefatura del ejecutivo provincial (con más de 70 municipios bajo su tutela, entes en situación crítica como EMPROACSA y EPREMASA, y la red viaria provincial necesitada de gestión real) mientras se atiende la actividad parlamentaria, presupuestaria y de comisiones en Madrid representa una ficción operativa que aboca inevitablemente a la ineficacia institucional en ambos frentes.

II. Radiografía del perfil – (La quiebra de los principios de mérito, capacidad e igualdad).

El artículo 103.3 de la Constitución Española consagra los principios de mérito y capacidad para el acceso a la función pública, principios que el electorado conservador y liberal exige trasladar por extensión ética a la representación política superior.

***Al examinar la trayectoria de Salvador Fuentes Lopera, la evidencia del currículum público es indiscutible:

1.- Inexistencia de ejercicio profesional externo: Salvo por el paso por estudios universitarios no culminados con titulación superior o ejercicio profesional continuado en el sector privado, **la totalidad de su trayectoria laboral desde la década de 1990 hasta la actualidad se ha desarrollado ininterrumpidamente en el seno del aparato de partido e instituciones públicas** (concejalías en Palma del Río y Córdoba, diputación autonómica en el Parlamento de Andalucía, vicepresidencia y presidencia de la Diputación Provincial).

2.- El “político de plantilla” sin alternativa de retorno: Esta dependencia exclusiva de la política como único modus vivendi distorsiona la toma de decisiones, ya que, quien carece de un ejercicio profesional o de una plaza técnica a la que retornar en la economía real *queda sometido a la disciplina de aparato y a la necesidad de blindaje o acumulación de cargos institucionales como garantía de supervivencia personal*.

3.- La quiebra del principio de solvencia: Frente a un electorado de centro-derecha compuesto por autónomos, profesionales liberales, juristas, agricultores y empresarios que arriesgan diariamente su patrimonio en el mercado, **se ofrece como representante en la Cámara Alta un perfil de “aparato puro” que carece de la formación técnica y la especialización requeridas para fiscalizar leyes complejas o defender con rigor los presupuestos del Estado**.

III. La imposibilidad material de la duplicidad institucional.

***Compaginar la gestión diaria de la provincia con la representación en el Senado choca frontalmente con la exigencia de una administración eficaz:

<-La asfixia de la gestión provincial: La Diputación de Córdoba atraviesa un momento crítico que exige dedicación del 100% de la jornada: “La crisis del agua en la zona norte, el saneamiento de las empresas provinciales deficitarias mediante subidas de tasas a las familias y los pactos de gobernabilidad firmados con la izquierda (Izquierda Unida) para salvar los presupuestos”.

Un presidente “a tiempo parcial” que divide su semana laboral entre los Plenos del Senado en Madrid y los despachos del Palacio de la Merced delegará necesariamente el gobierno en la fontanería orgánica.

<-El uso del Senado como refugio y blindaje: La Cámara Alta se concibe constitucionalmente como una cámara de representación territorial y debate legislativo de alta altura, de forma, que convertirla en un “seguro de vida” o en una retribución suplementaria para cargos provinciales vulnera el espíritu de la institución y confirma la percepción de que el aparato utiliza las listas electorales como un reparto interno de prebendas y no como una selección de los mejores perfiles de la sociedad civil.

IV. Conclusión.  (Dictamen doctrinal).

1.- Incompatibilidad ética y funcional: La acumulación de la Presidencia de la Diputación de Córdoba y el escaño de senador por Córdoba vulnera el principio de dedicación plena a los asuntos públicos de la provincia. Nadie puede servir con la máxima exigencia a dos instituciones de primer nivel simultáneamente.

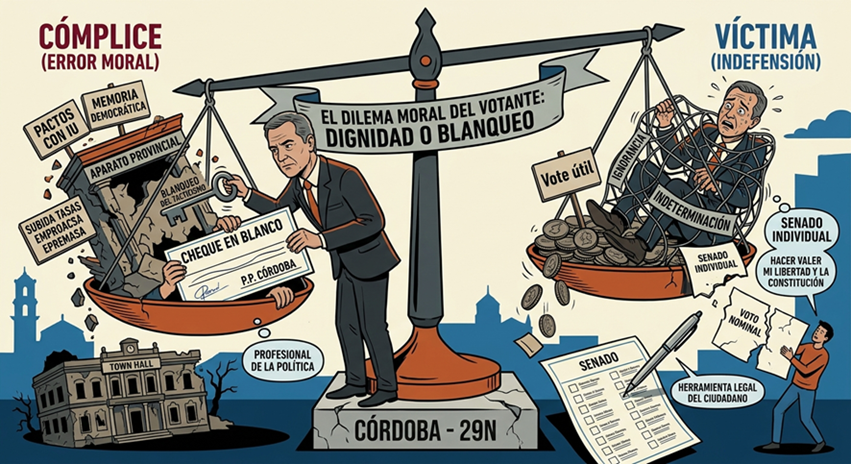
2.- El “voto nominal” como corrector democrático: La papeleta del Senado otorga al ciudadano de Córdoba la herramienta legal precisa para sancionar esta acumulación de cargos. El elector exigente de centro-derecha tiene la potestad de desmarcar las casillas de los candidatos que encarnan la inercia de aparato, reservando su apoyo a candidaturas que acrediten verdadera capacidad, rigor técnico y trayectoria profesional fuera de la política.

3.- Juicio sobre el modelo: Apoyar conscientemente este tipo de candidaturas dobles basadas en la inercia de siglas representa una complicidad voluntaria con la devaluación del mérito en la vida pública, **consolidando la política como una estructura endogámica alejada de las necesidades reales de los ciudadanos de Córdoba**.

N. B. Imagen.La incompatibilidad práctica del candidato al Senado ante el 29N.
(La imagen muestra una escena dividida: En una mitad, un político con un “doble sombrero” sostiene el peso excesivo de la Diputación de Córdoba, mientras que en la otra mitad, su figura como senador por Córdoba en Madrid aparece vacía y desconectada. Un gran reloj central muestra la imposibilidad temporal, y las balanzas institucionales están desequilibradas).

Córdoba, 5 de noviembre de 2026.

Fdo. Enrique García Montoya.

(Abogado, Inspector de Trabajo y S.S., exconcejal, exdiputado provincial y andaluz)
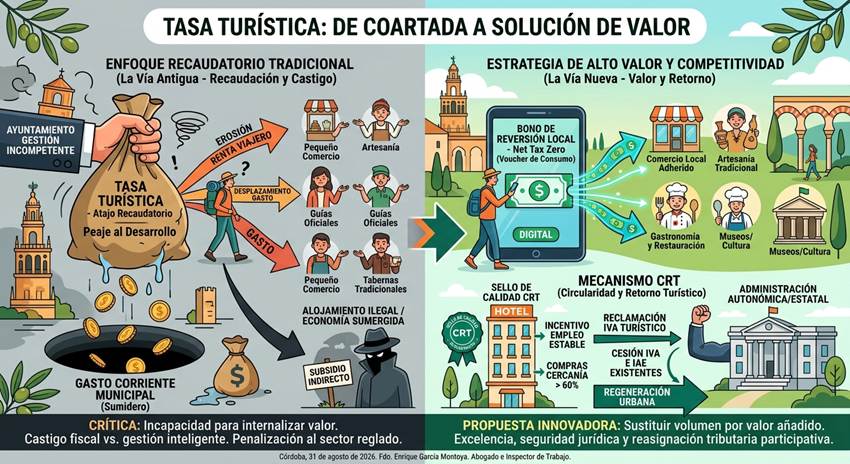
II. Tasa Turística – (La coartada de la incompetencia fiscal y la vía del valor)

Existe un síntoma inequívoco de impotencia y fracaso en la gestión pública:

“Cuando una administración es incapaz de resolver un problema estructural, crea un nuevo impuesto”.

La creciente presión de diversas corporaciones locales para implantar la llamada “tasa turística” en destinos como Córdoba o el conjunto de Andalucía no responde a una visión estratégica de futuro, sino a un atajo recaudatorio. Pretender amortiguar la saturación urbana o financiar servicios básicos castigando la estancia del visitante es un error estratégico de calado y un peaje al desarrollo económico.

El problema de fondo no reside en el turista ni en el volumen de llegadas, ya que, **la clave** está en la incapacidad institucional para capturar e internalizar el valor real que genera la actividad turística, prefiriendo el castigo fiscal antes que la gestión inteligente del territorio.

1.- El mito tributario – (Anatomía de una mala solución).

La narrativa oficial disfraza el canon municipal bajo el principio de «quien contamina, paga», prometiendo ingresos finalistas para limpiar calles o restaurar el patrimonio; sin embargo, el análisis jurídico y económico desmonta esta falacia en tres frentes:

*Erosión de la renta y desplazamiento del gasto: El presupuesto del viajero en destino es finito. La fricción impositiva en la recepción del hotel no desincentiva el viaje, pero sí cercena la capacidad de consumo local. El dinero pagado como tasa municipal es liquidez que se resta directamente del comercio de cercanía, las tabernas tradicionales, la artesanía y los guías oficiales.

*El sumidero del gasto corriente: La experiencia en fiscalidad municipal demuestra que los tributos teóricamente “finalistas” terminan diluyéndose en las tesorerías generales para cubrir agujeros de gasto corriente estructural. Sumar este gravamen al incremento desmedido en las tasas de basuras, agua y revisiones catastrales configura una asfixia fiscal injustificada para el sector y el ciudadano.

*Incentivo a la economía informal: La recaudación recae de forma exclusiva sobre el alojamiento reglado, hiperregulado y transparente, de forma, que esta asimetría penaliza al empresario comprometido y actúa como un subsidio indirecto para la vivienda turística no regulada y la economía sumergida, inmunes al control fiscal de los ayuntamientos.

2.- Matriz de impacto – (Enfoque recaudatorio vs. Estrategia de alto valor).

DimensiónEnfoque Recaudatorio Tradicional (Tasa)Estrategia de Alto Valor y Competitividad
Financiación PúblicaGravamen finalista que termina absorbido por el gasto corriente municipal.Reasignación participativa de tributos existentes (IVA/IAE) vinculada a KPIs de calidad.
Comportamiento del MercadoPérdida de competitividad frente a destinos exentos y penalización del turismo regional.Estímulo al consumo directo en la cadena de valor y aumento del gasto medio por estancia.
Estructura del SectorCastigo asimétrico al sector reglado (hoteles) y fomento de la oferta informal opaca.Incentivos fiscales al alojamiento de excelencia, empleo estable y proveedores locales.

3.- Sustituir el volumen por el criterio del valor añadido.

Medir el éxito turístico contando cabezas es un parámetro obsoleto. España, Andalucía y Córdoba no deben caer en la trampa del rancio discurso turismofóbico ni en la autocomplacencia de los récords cuantitativos, ya que, el verdadero reto exige transformar la gestión:

1.- Desconcentración y desestacionalización real: Conectar los flujos del núcleo urbano con la provincia y la oferta cultural, gastronómica y de naturaleza fuera de los meses punta.

2.- Medición del impacto retenido: Celebrar la subida de la tarifa media por habitación, la extensión de la estancia media y el crecimiento del gasto en destino por encima del mero número de llegadas.

3.- Seguridad jurídica y regulación eficaz: Quienes generan riqueza y empleo de calidad necesitan certidumbre y simplificación administrativa, no nuevos boletines oficiales cargados de voracidad fiscal.

4.- Propuesta innovadora – El “sello de circularidad y retorno turístico” (Mecanismo CRT).

En lugar de imponer un peaje punitivo que penaliza al viajero y alimenta la burocracia municipal, se propone sustituir la tasa turística por un Modelo de Circularidad y Retorno Turístico (CRT) articulado en tres ejes:

<-El bono de reversión en comercio local (Net Tax Zero): Si una corporación municipal exige una aportación al visitante, el 100% de ese importe debe ser devuelto al turista de forma digital en un documento o ticket de consumo local. Este bono solo podrá ser redimido en establecimientos adheridos de la ciudad (comercio tradicional, museos, artesanía y restauración). De este modo, la carga fiscal neta para el visitante comprometido es cero, y se garantiza que el recurso financiero vaya directamente al tejido productivo local, nunca a la caja única municipal.

<-Incentivo por calidad y empleo estable: Transfórmese el debate tributario en una exención para los alojamientos que acrediten convenios colectivos de calidad, contratos indefinidos y compras de cercanía superiores al 60%.

La fiscalidad debe utilizarse para premiar la excelencia, no para igualar por abajo.

<-Reclamación del IVA turístico municipal: Exigir a la administración autonómica y estatal la cesión de una fracción del IVA e IAE que la actividad turística ya genera en la ciudad.

Los ayuntamientos deben financiarse mediante la participación en los impuestos existentes que produce el sector, condicionado a objetivos de regeneración urbana, en lugar de duplicar la presión fiscal sobre el usuario final.

Penalizar al sector turístico con nuevas figuras impositivas es declarar la quiebra de la gestión pública. La auténtica ambición de un destino de primer nivel no consiste en cobrar un peaje por entrar, sino en desplegar la inteligencia estratégica necesaria para que cada visitante incremente el valor de lo que encuentra y multiplique el bienestar de la comunidad que lo acoge.

N. B.  Imagen. Tasa Turística- Otro impuesto más.

(Nota. La Tasa Turística es un gravamen contrario a la prosperidad, que solo imponen regímenes radicales de izquierda, de forma, que si el Ayuntamiento de Córdoba crea esa Tasa se estará pegando un tiro en el pie.).

Córdoba, 2 de septiembre de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba – Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba – Exdiputado del Parlamento de Andalucía

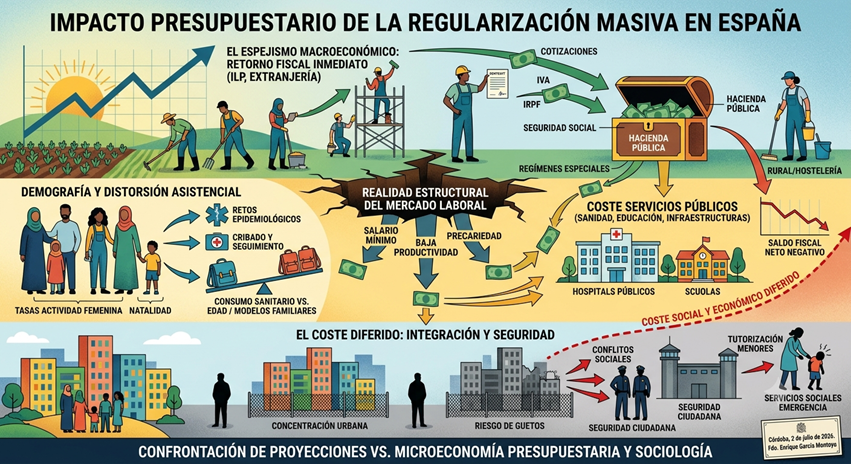
Impacto presupuestario de la regularización masiva de extranjeros en España (Análisis)

1.- Retorno fiscal inmediato – (Espejismo macroeconómico).

El debate sobre el impacto presupuestario de la regularización extraordinaria de extranjeros en España -propiciado por la Iniciativa Legislativa Popular (ILP) y las sucesivas modificaciones del Reglamento de Extranjería- se aborda con frecuencia desde una linealidad contable engañosa. Las proyecciones oficiales y ciertos análisis macroeconómicos defienden que la formalización de cientos de miles de trabajadores en la economía sumergida genera un retorno neto automático. Este argumento se apoya en tres pilares: *el ensanchamiento inmediato de la base de cotizaciones a la Seguridad Social (en un contexto donde España ya supera los 3,1 millones de afiliados extranjeros), *el afloramiento de nuevas rentas en el Impuesto sobre la Renta de las Personas Físicas (IRPF) y *la dinamización del consumo doméstico reflejada en la recaudación del Impuesto sobre el Valor Añadido (IVA).

Sin embargo, este enfoque puramente cuantitativo pasa por alto la naturaleza estructural del mercado laboral y el carácter redistributivo de la Hacienda Pública española. El Estado del Bienestar se sostiene bajo un principio de progresividad donde las rentas altas subvencionan los servicios de las rentas bajas. La realidad estadística demuestra que la gran mayoría de las regularizaciones masivas se concentran en sectores de *baja productividad y *alta precariedad (régimen especial del hogar, agricultura de base y hostelería), cuyos salarios orbitan en torno al Salario Mínimo Interprofesional (SMI).

Al cotizar por las bases mínimas, la aportación neta de estos trabajadores a las arcas públicas resulta ostensiblemente inferior al coste medio por habitante en servicios públicos esenciales. Con un gasto sanitario público que ya ronda, aproximadamente, los 1.800€ a 2.000€ anuales por persona -al que hay que sumar la escolarización de menores, el transporte subvencionado y las infraestructuras-, cada individuo regularizado en estos sectores genera, desde una perspectiva estrictamente contable, un saldo fiscal neto negativo. Por tanto, *la inversión inicial del Estado (como el fondo de integración de 505 millones de euros) y *el incremento del gasto corriente autonómico no constituyen un coste a corto plazo, sino un déficit estructural que tiende a cronificarse en el tiempo.

2.- Variables demográficas, modelos familiares y distorsión asistencial.

Para sostener la viabilidad de estos procesos, instituciones como la AIReF o el Banco de España suelen argumentar que la juventud de la población inmigrante mitiga este déficit, al registrar un menor consumo sanitario que la población nativa envejecida. Si bien este factor demográfico es real, el análisis lineal vuelve a quebrarse, cuando se introducen variables epidemiológicas, modelos familiares y tasas de actividad por género.

En primer lugar, los flujos migratorios procedentes de entornos con sistemas de salud frágiles introducen retos epidemiológicos complejos. El registro de enfermedades infectocontagiosas (como la tuberculosis multirresistente o las hepatitis B y C) en tasas superiores a la media nacional obliga a las comunidades autónomas a activar costosos protocolos de cribado, seguimiento y tratamientos especializados de larga duración. Esta presión añadida e imprevista en la atención primaria y hospitalaria rompe la ventaja teórica de la pirámide de edad del colectivo.

En segundo lugar, el impacto presupuestario varía drásticamente según el perfil cultural y de origen de las familias regularizadas. En determinadas comunidades, singularmente las de origen norteafricano, la tasa de actividad femenina formal es extremadamente baja, combinada con índices de natalidad superiores a la media.

Desde la perspectiva del equilibrio presupuestario, este modelo cronifica el saldo negativo, ya que, una única vía de ingresos bajos (habitualmente el varón) debe sostener a unidades familiares extensas que demandan servicios educativos y sanitarios multiplicados. Este fenómeno contrasta con la inmigración de origen latinoamericano o de Europa del Este, donde la rápida incorporación de la mujer al mercado laboral (servicios y cuidados) mitiga, aunque no anule, el impacto deficitario en el hogar.

3.- El coste diferido – (Integración social, seguridad y fractura del modelo de convivencia).

El análisis estrictamente laboral de una regularización masiva resulta estéril si se disocia de sus consecuencias sociológicas a medio y largo plazo. La falta de recursos económicos iniciales y la tendencia natural al agrupamiento comunitario empujan a la población extranjera a concentrarse en barrios periféricos o áreas urbanas degradadas. Cuando los mecanismos de movilidad social fallan y la concentración supera determinados umbrales, el proceso de asimilación cultural se detiene, dando paso a la segregación y a la creación de guetos.

La experiencia internacional europea demuestra que la aparición de barrios segregados deviene, de forma recurrente, en conflictos sociales de difícil reversión. España ya empieza a registrar dinámicas preocupantes en grandes conurbaciones como Madrid o Barcelona, caracterizadas por la aparición de bandas juveniles de base identitaria y la desconexión social de las segundas generaciones –jóvenes que, pese a nacer en suelo español, no se sienten integrados en la sociedad de acogida ni identificados con el país de sus progenitores–.

Esta fractura de la cohesión social desencadena unos costes indirectos masivos en materia de seguridad ciudadana, instituciones penitenciarias, tutorización de menores y servicios sociales de emergencia. Estos costes, sistemáticamente omitidos en las proyecciones económicas de los decretos de regularización, comprometen gravemente los presupuestos futuros del Estado. Si el mercado laboral es incapaz de ofrecer una auténtica movilidad ascensorial y los procesos de regularización no se condicionan a una estricta capacidad de absorción cultural, dispersión geográfica y control sanitario, el coste social y económico diferido terminará por superar con creces el beneficio inmediato de la afloración fiscal.

IV.- Conclusión.

El artículo aborda el problema desde un prisma multidimensional, logrando confrontar el optimismo macroeconómico de la Administración con la cruda realidad de la microeconomía presupuestaria y la sociología criminal y de seguridad.

N. B. Imagen. Impacto presupuestario real de la regularización masiva de extranjeros en España.

Córdoba, 3 de julio de 2026.

Fdo. Enrique García Montoya

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Servicios Públicos – (Seguir pagando por una gestión ineficiente – el dilema)

Un grupo muy amplio de los lectores pregunta repetidamente, que cuando se implantará el pago por los servicios públicos y que repercusión tendrá en el sistema impositivo español.

Es más que comprensible el escepticismo ciudadano ante la propuesta, repetida en los medios, de cobrar peajes por el uso de autovías para financiar su conservación. Esta idea genera temor, ya que, si seguimos este modelo de “pago por uso” para servicios colectivos que tradicionalmente consideramos cubiertos por impuestos, es más que posible, que pronto nos cobrarán hasta por respirar – (impuesto de aire limpio y verde).

Estamos ante un cambio de paradigma total en la política económica, ya que pasaremos, sin pausa ni tregua, de un modelo financiado por Presupuestos Generales a uno de pago directo por el uso y disfrute de unos servicios públicos, que ya hemos pagado.

***Se analiza por qué ocurre esto y por qué la verdadera crisis no es de recursos, sino de gestión.

1º.- Los peajes y su debate – (Ahora hasta su implantación).

El planteamiento de cobrar por usar las carreteras no es un capricho, sino, que según nos venden los defensores de aumentar el gasto público, responde a realidades innegables, entre ellas:

1.- Déficit de conservación acumulado: El presupuesto estatal no alcanza para cubrir la construcción y el mantenimiento preventivo, acumulando miles de millones de euros de retraso en reparaciones.

2.- Presión europea: Directivas de la U.E. exigen que el coste del transporte refleje su impacto ambiental real y el desgaste que causa en la infraestructura, en base al eslogan colectivista y discriminatorio de que “quien contamina, paga”, aunque  de paso alcanza a todos los ciudadanos por igual.

3.- Pérdida de ingresos por el coche eléctrico porque con el cambio de combustible, el Estado perderá una fuente de ingresos masiva (impuestos a los hidrocarburos), y busca el peaje como el sustituto recaudatorio.

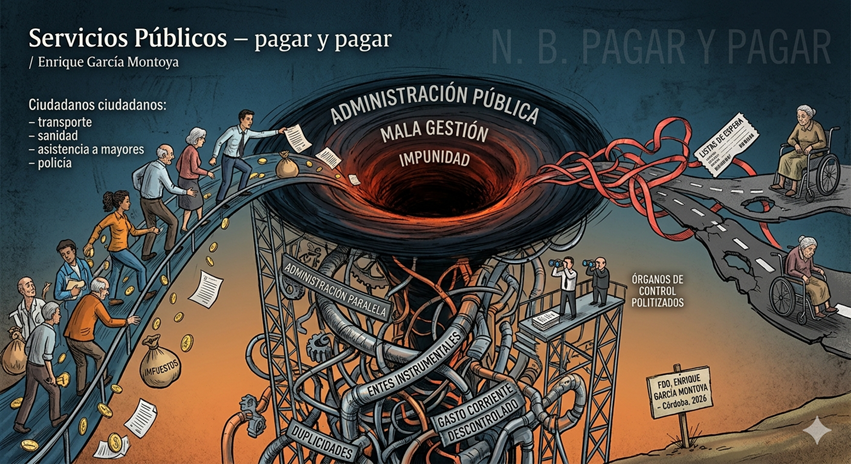
2º.- El agujero negro del Sistema Público – (Falta de transparencia y despilfarro).

La desconfianza del ciudadano no nace de la falta de solidaridad, sino de la percepción de un “agujero negro administrativo” que traga recursos sin que los beneficios lleguen al ciudadano de a pie. Esta sensación es alimentada por el despilfarro y el gasto público descontrolado en todos los niveles del Estado (Central, CC.AA., Diputaciones y Ayuntamientos).

***Los puntos críticos de esta crisis de confianza son:

<-Hipertrofia de la administración paralela, ya que, es un hecho patente, que existe una multitud de empresas públicas, fundaciones y consorcios (“entes instrumentales”) con poco control, presupuestos flexibles y sistemas de contratación dudosos. Estas duplicidades multiplican el gasto en personal directivo, infraestructuras propias y sedes sin mejorar el servicio al ciudadano.

<-Transparencia: Se publican miles de formatos de documento portátil crípticos y técnicos, pero no información “clara y comprensible” que permita saber exactamente qué cuesta cada bache de la calle. Además, los organismos de control (Tribunal de Cuentas) publican informes con años de retraso, cuando la responsabilidad política ya se ha diluido.

<-Desequilibrio fiscal y mala calidad: La presión fiscal sube (o se mantiene con inflación), pero la percepción de los servicios baja: “Listas de espera en sanidad, justicia lenta y trabas burocráticas que obligan al ciudadano a trabajar para la propia administración” – (citas previas imposibles, petición de documentos que la administración ya posee, etc.).

<-Eficiencia vs. gasto corriente: El gasto público útil (inversión a largo plazo) crece menos que el gasto corriente (sueldos de cargos de confianza, alquileres, burocracia interna), que aumenta a un ritmo mayor que el bienestar directo del ciudadano.

3.- La raíz del problema – (Impunidad y un diseño político endogámico).

La solución no es técnica, sino que es política y ética, ya que, el sistema está diseñado para proteger y sostener la mala administración, no para la eficiencia.

***Los pilares de la impunidad:

1.- Invasión política de los órganos de control: Los encargados de vigilar al gestor (tribunales de cuentas, defensores del pueblo) son nombrados por cuotas partidistas. El control se convierte en un pacto de no agresión, de forma, que se vigila el trámite (el papel firmado), pero no la eficiencia (si el gasto era necesario).

2.- La burocracia como escudo: La estructura es tan compleja que la responsabilidad se diluye. Si un gestor firma una compra inútil, se escuda en que el técnico hizo el informe, el interventor no puso pegas y el jurídico avaló la legalidad, lo que conlleva, que al final, nadie es responsable del resultado, solo del cumplimiento formal del trámite.

3.- Incentivos perversos en el presupuesto: “El sistema castiga el ahorro”. Si un gestor es eficiente y le sobra dinero al final del año, el sistema no le premia, sino todo lo contrario (al revés), le reduce el presupuesto del año siguiente, lo que genera un incentivo para el gasto innecesario cada mes de diciembre.

<<Sistema de eficiencia>>

Un cambio de modelo de “protección” a “servicio” requiere reformas que rompan la impunidad:

<-Profesionalización de la gestión (despolitización): Cargos directivos seleccionados por mérito, no por cargo de confianza, con contratos por objetivos. Si no cumplen, se van.

<-Transparencia de “dato abierto”: Bases de datos en tiempo real. Rastreabilidad total del euro, desde el impuesto hasta la factura concreta.

<-Acción popular y responsabilidad civil: Permitir que ciudadanos o asociaciones demanden directamente a los gestores por malversación o negligencia grave, obligándoles a responder con su seguro de responsabilidad civil o patrimonio.

<<Conclusión>>

Estamos revisando el Contrato Social. El modelo de “todo incluido en los impuestos” está bajo mínimos debido al envejecimiento demográfico y al coste de la tecnología. La tendencia es que lo vital (sanidad, seguridad, etc.) siga siendo prioritario en los presupuestos, y lo discrecional (Carreteras, Gestión de Residuos, etc.) se desplace hacia tasas directas.

La clave no es cuánto se paga, sino la transparencia total: “Que el ciudadano perciba que lo que paga por un peaje se traduce realmente en una carretera sin baches, y no en un agujero negro administrativo”, pero quien tiene el poder de cambiar el diseño actual es quien más se beneficia de él.

N.B. Imagen. Sin retorno tangible. La realidad de un agujero negro que se lo traga todo.

Córdoba, 29 de abril de 2026.

Fdo.  Enrique García Montoya.

 Abogado ICA-Córdoba e Inspector de Trabajo y S.S.

Impuestos – Un mundo de misterio – (Un contrato roto – el retorno al ciudadano)

Vemos los datos de la recaudación de impuestos en aumento constante, las subidas desproporcionadas de las tasas de basura y agua, las subidas del valor de referencia de los inmuebles, de forma, que la plusvalía se multiplica y los recibos del IBI suben como la espuma, mientras crece a ritmo de galope el gastos público sin justificar, a la vez, que aparecen sin pausa ni tregua el número misterioso de los llamados entes públicos, la mayoría de ellos instrumentales, y,  a la vista del estado de todas las infraestructuras del Estado, de las C.AA., y de los cientos de ayuntamientos y diputaciones, la pregunta solo puede ser una, concretamente,

¿a dónde van nuestros impuestos?

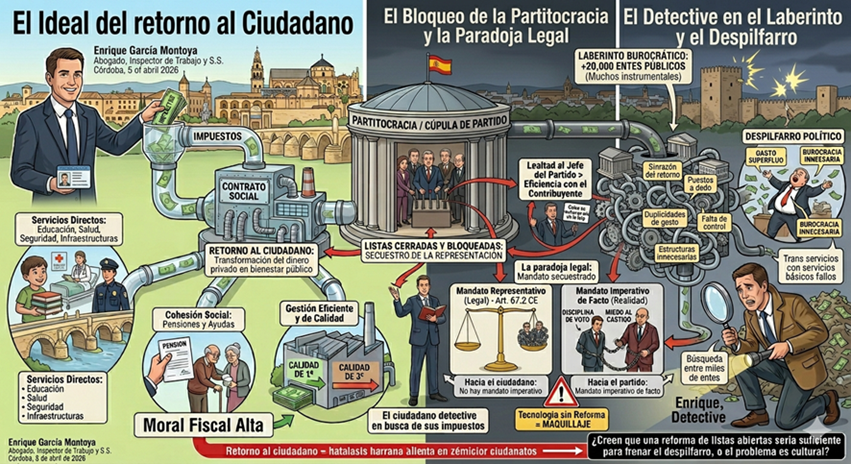
Muchos ciudadanos ven el pago de impuestos como una detracción arbitraria de su riqueza, un “peaje” obligatorio que desaparece en las arcas del Estado (se incluyen todos los poderes públicos), aunque, en teoría la fiscalidad no es un fin en sí mismo, sino la base de un contrato social, de manera, que aquí reside el concepto del retorno al ciudadano, que no es otra cosa que “la transformación del dinero privado en bienestar público”. Sin embargo, hoy ese contrato de los ciudadanos con los poderes públicos se presenta destruido, porque el contribuyente siente que su esfuerzo no vuelve en la medida que debería con los servicios públicos que recibe.

1.- El Retorno – (teoría vs. realidad).

**El retorno se manifiesta de tres formas:

*Servicios Directos: Lo que vemos (educación, salud, seguridad e infraestructuras).

*Cohesión Social: La red de seguridad (pensiones y ayudas) que garantiza que nadie se quede atrás.

*Gestión eficiente: No basta con que el servicio exista, sino que debe ser de calidad, porque si el ciudadano paga por un servicio de “primera” y recibe uno de “tercera”, la moral fiscal social se resquebraja y se desploma.

2.- Una caja negra y un veneno.

El mayor enemigo de la obediencia fiscal es la opacidad, ya que, cuando el Estado (se incluyen todos los poderes públicos) se convierte en una <-caja negra-> donde es  – -imposible trazar el destino de cada euro, nace la percepción de injusticia – (ej. Hay más de 20.000 entes públicos y muchos de ellos instrumentales). No es solo una cuestión de cuánto se paga, sino de cómo se gasta, de forma, que el daño simbólico del despilfarro (gasto político superfluo o burocracia innecesaria) es inmenso, ya que, destruye la legitimidad moral del recaudador.

Una pregunta lógica: ¿por qué no se puede ver en tiempo real cómo se usan nuestros impuestos (por ejemplo -entre otros muchos-), para mejorar una calle?

3.- El origen del mal – (Listas cerradas y partitocracia).

Aquí llegamos al nudo del problema en España: “Nuestro diseño institucional”. El sistema de listas cerradas y bloqueadas ha secuestrado la representación. En este modelo, el político no debe su puesto al ciudadano, sino a la cúpula de su partido que lo puso en la lista. Esto genera un incentivo perverso: “El representante prefiere ser leal al jefe del partido que eficiente con el dinero del contribuyente”. Si critica el despilfarro de los suyos, “no sale en la foto” de la próxima legislatura.

Las listas abiertas serían el filtro necesario para que el político responda ante el elector y no ante el aparato.

4.- La paradoja legal – (Un mandato secuestrado).

Nuestra Constitución (Art. 67.2) prohíbe el mandato imperativo, buscando que el diputado vote en conciencia. pero la realidad nos ha dado el “peor de los mundos”:

1.- Hacia el ciudadano: No hay mandato imperativo (no rinde cuentas directas a sus votantes).

2.- Hacia el partido: Hay un mandato imperativo de facto (disciplina de voto férrea por miedo al castigo). El resultado es un sistema donde la responsabilidad por la mala gestión del gasto se diluye, de forma, que los que mandan son unos pocos y, gracias a este diseño, suelen salir impunes de su ineficiencia.

Conclusión – (voluntad vs. tecnología).

Podemos hablar de digitalización y control para fiscalizar las cuentas, pero sin una reforma electoral que devuelva el poder al ciudadano y penalice la mala gestión, la tecnología será solo un maquillaje, siendo el control real de las cuentas un imposible. La transparencia no es una opción ética, es una necesidad de supervivencia para nuestra democracia, ya que, mientras el ciudadano se sienta un <-investigador privado-> de sus propios impuestos en lugar de un beneficiario, la desafección y la fatiga fiscal seguirán creciendo.

N.B. La Imagen – Impuestos – Retorno al ciudadano y su laberinto.

(Un “contrato roto” – el retorno al ciudadano).

Una reforma de listas abiertas es ya una necesidad democrática.

Córdoba, 8 de abril de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. Inspector de Trabajo y S. S.