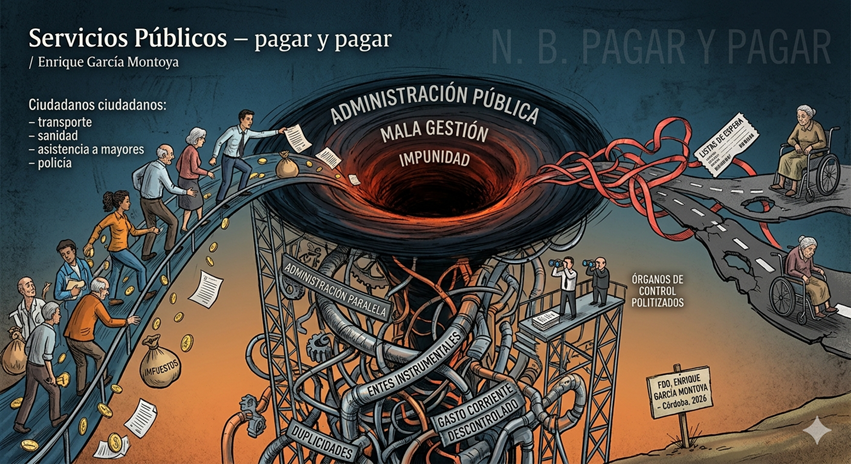
El P. P. llegó al poder en muchos ayuntamientos, Diputaciones y CC. AA. prometiendo que bajaría los impuestos, reduciría el gasto público y que pondría orden justo tributario, pero ocurre que no es así, ya que, en ayuntamientos gobernados por mayoría absoluta, como es el caso de Cabra (Córdoba) se siguen cometiendo injusticias tributarias un día si y otro también, de forma, que si alguien no me cree, que tenga la paciencia de leer este informe sobre el IBI Urbano.
La situación que padecen los propietarios de parcelas en la Zona de Belén en Cabra, (Unidad de Actuación SUNC/R-01 del PGOU de Cabra), presenta una contradicción administrativa difícil de justificar: “Cuando se solicita una licencia de obras, la respuesta es que no existe capacidad eléctrica suficiente para garantizar el suministro; pero, al mismo tiempo, esas mismas parcelas continúan tributando como bienes inmuebles urbanos, como si formaran parte de un ámbito plenamente urbanizado, equipado y apto para la edificación”.
No se trata únicamente de una cuestión económica. Está en juego la coherencia del sistema urbanístico y tributario: “La Administración no puede tratar el suelo como urbano para cobrar más impuestos y, simultáneamente, como suelo carente de condiciones suficientes cuando debe reconocer derechos urbanísticos”.
*Ver el Informe del Arquitecto Municipal de Cabra de 18 de octubre de 2012 (Ref. Entrada 7639/12), que acredita la ausencia de expectativas de desarrollo del sector.
*Así mismo, obra en el Expediente el Informe Urbanístico emitido por la Arquitecta Municipal del Ayuntamiento de Cabra con fecha 08/08/2025 (remitido mediante Decreto de Alcaldía de 17/09/2025, Expte. GEX 14846/24), en cuyos apartados Séptimo y Octavo se dice:
**SÉPTIMO.- “Según lo anteriormente expuesto, NO SE PUEDE AUTORIZAR LA EDIFICACIÓN, al no tener la condición de SOLAR requiriendo de la previa aprobación del correspondiente instrumento de ordenación ( Plan Parcial conforme a la ficha urbanística), proceder con el correspondiente desarrollo urbanístico obras de urbanización, así como con el cumplimiento de los deberes urbanísticos de la propiedad del suelo y cumplimiento de requisitos y garantías de urbanización”.
** Octavo.- “En conclusión, el suelo está clasificado como Urbano por el planeamiento vigente, sometido a actuaciones de Transformación Urbanística Delimitada habiéndose establecido las determinaciones de la ordenación estructural y pormenorizada (detallada) por el PGOU de Cabra, **no obstante indicar que aún no se ha aprobado la figura correspondiente de planeamiento vigente para su desarrollo y concreción, esto es, el Plan Parcial para el uso residencial, por lo que no está legitimada su ejecución**.
¿Es legal que un Ayuntamiento te cobre impuestos por servicios que no tienes?
Esta es la situación surrealista que están viviendo los propietarios de parcelas en la Zona de Belén (Cabra). Por un lado, se deniegan sistemáticamente las licencias para construir porque Endesa afirma que no hay capacidad eléctrica. Sin embargo, por el otro, **el Ayuntamiento de Cabra no duda en pasar y exigir el recibo del IBI Urbano por unos terrenos que, a efectos prácticos y legales, siguen siendo rústicos**.
En la Zona de Belén (Unidad de Actuación SUNC/R-01 del PGOU de Cabra) no existe ordenación detallada ni pormenorizada, ni ha sido aprobado el correspondiente instrumento de planeamiento de desarrollo. La clasificación genérica de los terrenos como suelo urbanizable no basta para atribuirles naturaleza urbana a efectos catastrales. Así lo ha establecido el Tribunal Supremo, entre otras, en sus Sentencias de 30 de mayo de 2014, recurso 2362/2013; 19 de febrero de 2019, recurso 128/2016; 5 de marzo de 2019, recurso 1431/2017; y 24 de noviembre de 2021, recurso 7639/2019. Conforme a esta doctrina, el suelo urbanizable cuyo desarrollo depende de la aprobación de un instrumento posterior de ordenación detallada conserva la naturaleza rústica hasta que dicho instrumento sea aprobado. En consecuencia, la atribución catastral de naturaleza urbana a las parcelas de la Unidad de Actuación SUNC/R-01 del PGOU de Cabra carece de fundamento, mientras no exista planeamiento de desarrollo eficaz, sin que la mera delimitación del ámbito en el planeamiento general pueda justificar por sí sola la liquidación del IBI urbano.
**Regla jurisprudencial aplicable. La doctrina puede formularse de la siguiente manera:
El suelo urbanizable incluido en un sector o ámbito delimitado no tiene naturaleza urbana a efectos catastrales por el solo hecho de aparecer así clasificado en el planeamiento general. Solo adquiere dicha naturaleza cuando existe una ordenación detallada o pormenorizada aprobada que permita su desarrollo sin necesidad de un nuevo instrumento de planeamiento. Hasta ese momento, debe considerarse suelo rústico a efectos catastrales y del IBI.
Esta regla debe conectarse con el artículo 7.2.b) del Texto Refundido de la Ley del Catastro Inmobiliario.
***Aquí desglosamos este bloqueo administrativo y los pasos legales para exigir la devolución de nuestro dinero.
1.- El Bloqueo de Endesa – (Una infraestructura colapsada).
El freno a las licencias urbanísticas en la Zona de Belén (Unidad de Actuación SUNC/R-01 del PGOU de Cabra) no es un capricho, sino una limitación técnica vinculante. Los informes del sector advierten que la red eléctrica nacional está saturada. En Cabra, los transformadores de la subestación han agotado su capacidad.
Por ley, para que una parcela sea considerada un “solar” edificable, debe tener garantizados los servicios básicos. Al denegar Endesa la viabilidad del suministro eléctrico, el Ayuntamiento se ve atado de pies y manos para dar licencias. Hasta aquí, la lógica técnica impera.
2.- La trampa fiscal – (Cobrar IBI urbano por parcelas sin servicios).
Si la administración asume que no podemos construir porque no hay luz…
¿Por qué el Ayuntamiento de Cabra sigue cobrando el IBI Urbano en la Unidad de Actuación de la Zona de Belén?
**Este cobro revela una vulneración tajante de la jurisprudencia:
*La Sentencia del Tribunal Supremo (30/05/2014): Los ayuntamientos no pueden liquidar IBI urbano sobre terrenos urbanizables si estos no cuentan con un desarrollo urbanístico efectivo.
*Falta de ordenación detallada: Antes de aprobarse un instrumento de desarrollo (o si su ejecución está paralizada), el suelo mantiene su carácter rústico.
Nuestras cuatro parcelas sitas en la Unidad de Actuación SUNC/R-01 del PGOU de Cabra no están desarrolladas, y, como demuestra el bloqueo de Endesa, carecen de servicios básicos. Obligarnos a pagar un IBI urbano es gravar una riqueza irreal.
3.- Guía de acción – (Reclamar la aplicación de la Ley).
Es hora de actuar. Para detener esta irregularidad y recuperar los impuestos abonados en exceso, existen tres pasos fundamentales que se deben iniciar:
1.- Ante el Catastro (Subsanación de discrepancias): Debemos exigir a la Gerencia Territorial de Córdoba que modifique la descripción de nuestras parcelas de “urbano” a “rústico”.
2.- Ante el Ayuntamiento (Devolución de ingresos indebidos): Presentar un escrito exigiendo la reliquidación al IBI Rústico y la devolución de la diferencia de los últimos cuatro años (plazo no prescrito).
3.- Ante la Diputación de Córdoba y su (ICHL); Reclamar el cobro indebido IBI Urbano del Ayuntamiento de Cabra.
**No podemos permitir que el incumplimiento de la Ley y la ineficiencia en las infraestructuras eléctricas la acabemos pagando los vecinos a precio de suelo urbano**.
N. B. Imagen. El gran absurdo de Cabra – Sin luz para construir, pero pagando IBI como si tuviéramos una ciudad consolidada.
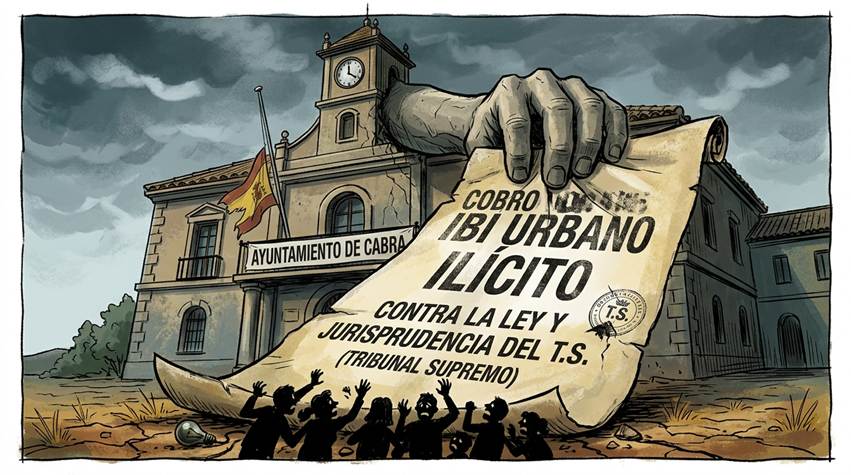
(Nota. Por todo lo dicho, el Ayuntamiento de Cabra debería iniciar de oficio la modificación catastral de la Unidad de Actuación –SUNC/R-01 del PGOU de Cabra- exigiendo que las parcelas de dicha Unidad pasen a tributar como suelo rústico)
Córdoba, 29 de septiembre de 2026
Fdo. Enrique García Montoya
Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.
Exconcejal Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.