Tag Archives: IBI

PRESIÓN TRIBUTARIA Y DEL GASTO PÚBLICO EN EL AYUNTAMIENTO DE CÓRDOBA – (ANÁLISIS CRÍTICO)

<<Relato oficial – La verdad y la mentira>>

“Leo con sorpresa, que el **Ayuntamiento de Córdoba mantiene congelados los impuestos en 2027 con una variación real del -0,12%**.

La junta de gobierno local ha dado luz verde al proyecto de las ordenanzas municipal que regularán la fiscalidad del próximo año, que en su conjunto registran una bajada del 0,12% en los impuestos municipales, según ha anunciado la edil de Hacienda, Blanca Torrent”.

1.- Consideraciones previas – Una falacia aritmética del -0,12 %.

Desde una perspectiva jurídico-tributaria estricta, el anuncio de una reducción ponderada del -0,12 % en las ordenanzas fiscales carece de impacto material en la capacidad económica del contribuyente, ya que,  *esta cifra opera como un mero espejismo estadístico que enmascara un incremento neto de la presión fiscal global en la ciudad*.

El análisis conjunto de los impuestos directos, la revisión de los valores bases y el alza sistemática de las tasas por prestación de servicios públicos esenciales evidencia un encarecimiento estructural, que recae directamente sobre los ciudadanos.

2.- Impuestos directos – (Subida velada en el IBI y la Plusvalía).

**Impuesto sobre Bienes Inmuebles (IBI): Aunque el discurso institucional defiende una “congelación”, el tipo de gravamen del IBI urbano se mantiene en el 0,5081 %. En la mecánica tributaria, mantener el tipo de gravamen inalterado mientras los valores catastrales (la base imponible) se revisan al alza -o mientras el nuevo valor de referencia de Catastro empuja la valoración general del mercado inmobiliario- se traduce automáticamente en un aumento de la cuota íntegra y líquida exigible, **por lo que no hay congelación real de la carga tributaria, sino un aumento de la recaudación derivado de la inflación del valor del suelo**.

**Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (Plusvalía): De igual modo, este impuesto, que grava la transmisión de inmuebles, sigue actuando como un mecanismo de alta recaudación. Pese a las reformas impuestas por la jurisprudencia constitucional, la fijación de los coeficientes máximos locales sobre los periodos de generación del incremento de valor garantiza, que, salvo en transmisiones a pérdidas, el Ayuntamiento continúe maximizando el devengo impositivo en cada operación inmobiliaria.

3.- Tasas Municipales – (Encarecimiento de los servicios básicos -agua y basura-).

La verdadera dimensión de la subida de la presión fiscal se manifiesta en la contraprestación de servicios de recepción obligatoria, donde las entidades instrumentales del Ayuntamiento han aprobado alzas tarifarias significativas:

**Tasa de recogida de basuras (Sadeco): El Pleno ha aprobado un incremento del 2,2 % de la tasa de Sadeco para el ejercicio 2026. En términos reales, el recibo de la basura acumula sucesivos encarecimientos que elevan el coste del servicio de manera desproporcionada (alrededor de un 52 % de incremento acumulado).

**Tarifas de abastecimiento de agua (Emacsa): La empresa municipal de aguas ha consolidado una política de encarecimiento continuo. Para 2026 se ha aprobado una subida de la tarifa del 2,1 %. Además, ya está prevista y estipulada una nueva subida del 1,9 % para el año 2027. Resulta especialmente gravoso observar que este es el tercer incremento consecutivo aplicado por Emacsa, tras encadenar subidas previas del 5 % y del 10 %.

4.- Expansión del gasto corriente y blindaje retributivo.

<-Gasto estructural (Capítulo 2): Mientras se incrementa la tributación a través de las tasas y el IBI, la administración local adolece de una falta absoluta de contención presupuestaria. El aumento del gasto en bienes y servicios corrientes contradice el principio de austeridad y de eficiencia en la gestión del dinero público, ensanchando la estructura de costes fijos del Ayuntamiento.

<-Privilegios retributivos: A esta ineficiencia se le añade la paradoja de que los cargos públicos (alcalde y concejales) hayan consolidado subidas salariales del 2,5 %. Este incremento de la masa salarial política resulta aún más lesivo para la equidad fiscal, si se considera, que una parte sustancial de sus ingresos en concepto de dietas e indemnizaciones está exenta de tributación en el IRPF.

5.- Una mirada a la inflación – Deflactar la presión fiscal municipal.

La información disponible permite afirmar que Córdoba llega a septiembre en una posición especialmente vulnerable: “En agosto ya presentaba una inflación del 4,3%, superior a la media andaluza, con el transporte casi un 10% más caro que un año antes”.

El dato nacional de septiembre 4,9% de inflación general, 3,1% de subyacente y 5% deIPCA– confirma que el repunte se ha intensificado y que el principal detonante continúa siendo la energía.

La conclusión técnicamente correcta es que la inflación cordobesa previsiblemente seguirá elevada, pero su tasa exacta y el desglose por grupos de consumo deben quedar pendientes de la publicación definitiva del INE el 14 de octubre. En ese momento será posible determinar si Córdoba supera la tasa nacional, cuánto aumenta respecto del 4,3% de agosto y qué peso concreto tienen transporte, vivienda, alimentos, hostelería y servicios.

El ayuntamiento debería ajustar sus impuestos a la inflación para evitar que un contribuyente pague más impuestos si sus ingresos (retribuciones o sueldos) suben únicamente para compensar el aumento del coste de la vida, sin que haya ganado verdadero poder adquisitivo.

<<Conclusión>>

La rebaja del -0,12 % es irrelevante a efectos jurídicos y patrimoniales. La conjunción de un IBI inelástico frente a la revalorización de los inmuebles, una política de cobro agresiva en transmisiones patrimoniales (Plusvalía), y la sistemática subida de las tasas de agua (Emacsa) y basura (Sadeco), consolidan un escenario de severo aumento de la presión fiscal local. Todo ello sirve para financiar una estructura burocrática cada vez más costosa y unas retribuciones políticas al alza, configurando una política económica de marcado carácter expansivo y recaudatorio.

N.B. Imagen. (Relato oficial – La verdad y la mentira).
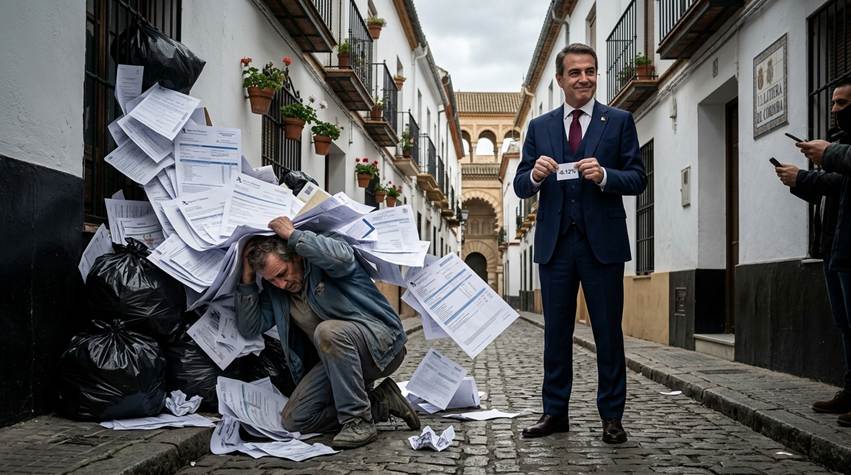
La imagen refleja de manera directa los puntos clave de nuestro análisis crítico:

  • La avalancha de papeles y bolsas de basura: Representa la verdadera presión fiscal que asfixia al ciudadano. Los documentos y recibos simbolizan el inelástico IBI y la agresiva recaudación de la Plusvalía, mientras que las bolsas de basura y el entorno aluden directamente a las constantes subidas de las tasas de Sadeco y Emacsa.
  • El ciudadano abrumado: Encarna a los contribuyentes cordobeses, quienes soportan el encarecimiento estructural de los servicios públicos esenciales en su día a día.
  • El político impoluto y sonriente: Representa ese “blindaje retributivo” y la expansión del gasto corriente del que hablamos. Mientras el ciudadano es aplastado por el coste de la ciudad, la clase política mantiene sus privilegios (como esa subida salarial del 2,5 % y dietas exentas).
  • El minúsculo cartel del “-0.12%”: Ilustra de forma irónica lo que en se describes en el artículo como la “falacia aritmética” y el “espejismo estadístico”. El político lo exhibe como un gran logro frente a la cámara (el relato oficial), mientras ignora por completo la montaña de impuestos reales que sepulta al ciudadano (la verdad de la calle).

Córdoba, 1 de octubre de 2026.

Fdo. Enrique García Montoya

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.
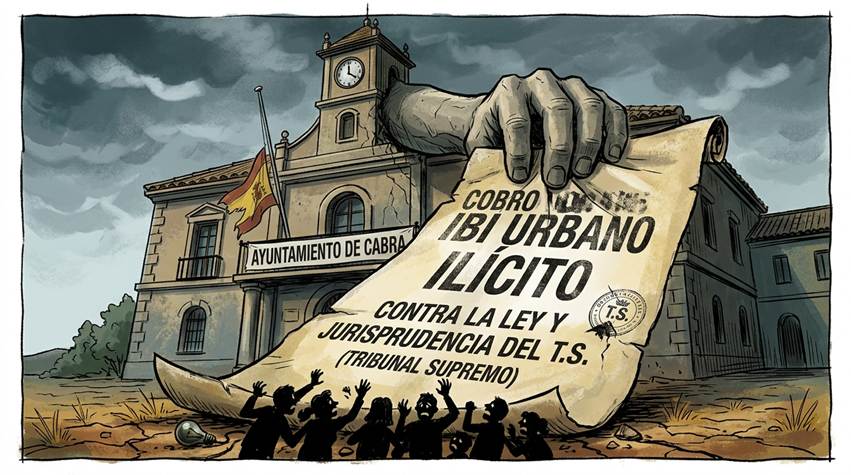
IBI Urbano en Cabra – El gran absurdo – Sin luz para construir, pero pagando IBI como si tuviéramos una ciudad consolidada.

El P. P. llegó al poder en muchos ayuntamientos, Diputaciones y CC. AA. prometiendo que bajaría los impuestos, reduciría el gasto público y que pondría orden justo tributario, pero ocurre que no es así, ya que, en ayuntamientos gobernados por mayoría absoluta, como es el caso de Cabra (Córdoba) se siguen cometiendo injusticias tributarias un día si y otro también, de forma, que si alguien no me cree, que tenga la paciencia de leer este informe sobre el IBI Urbano.

La situación que padecen los propietarios de parcelas en la Zona de Belén en Cabra, (Unidad de Actuación SUNC/R-01 del PGOU de Cabra), presenta una contradicción administrativa difícil de justificar: “Cuando se solicita una licencia de obras, la respuesta es que no existe capacidad eléctrica suficiente para garantizar el suministro; pero, al mismo tiempo, esas mismas parcelas continúan tributando como bienes inmuebles urbanos, como si formaran parte de un ámbito plenamente urbanizado, equipado y apto para la edificación”.

No se trata únicamente de una cuestión económica. Está en juego la coherencia del sistema urbanístico y tributario: “La Administración no puede tratar el suelo como urbano para cobrar más impuestos y, simultáneamente, como suelo carente de condiciones suficientes cuando debe reconocer derechos urbanísticos”.

*Ver el Informe del Arquitecto Municipal de Cabra de 18 de octubre de 2012 (Ref. Entrada 7639/12), que acredita la ausencia de expectativas de desarrollo del sector.

*Así mismo, obra en el Expediente el Informe Urbanístico emitido por la Arquitecta Municipal del Ayuntamiento de Cabra con fecha 08/08/2025 (remitido mediante Decreto de Alcaldía de 17/09/2025, Expte. GEX 14846/24), en cuyos apartados Séptimo y Octavo se dice:

**SÉPTIMO.- “Según lo anteriormente expuesto, NO SE PUEDE AUTORIZAR LA EDIFICACIÓN, al no tener la condición de SOLAR requiriendo de la previa aprobación del correspondiente instrumento de ordenación ( Plan Parcial conforme a la ficha urbanística), proceder con el correspondiente desarrollo urbanístico obras de urbanización, así como con el cumplimiento de los deberes urbanísticos de la propiedad del suelo y cumplimiento de requisitos y garantías de urbanización”.

** Octavo.- “En conclusión, el suelo está clasificado como Urbano por el planeamiento vigente, sometido a actuaciones de Transformación Urbanística Delimitada habiéndose establecido las determinaciones de la ordenación estructural y pormenorizada (detallada) por el PGOU de Cabra,  **no obstante indicar que aún no se ha aprobado la figura correspondiente de planeamiento vigente para su desarrollo y concreción, esto es, el Plan Parcial para el uso residencial, por lo que no está legitimada su ejecución**.

¿Es legal que un Ayuntamiento te cobre impuestos por servicios que no tienes?

Esta es la situación surrealista que están viviendo los propietarios de parcelas en la Zona de Belén (Cabra). Por un lado, se deniegan sistemáticamente las licencias para construir porque Endesa afirma que no hay capacidad eléctrica. Sin embargo, por el otro, **el Ayuntamiento de Cabra no duda en pasar y exigir el recibo del IBI Urbano por unos terrenos que, a efectos prácticos y legales, siguen siendo rústicos**.

En la Zona de Belén (Unidad de Actuación SUNC/R-01 del PGOU de Cabra) no existe ordenación detallada ni pormenorizada, ni ha sido aprobado el correspondiente instrumento de planeamiento de desarrollo. La clasificación genérica de los terrenos como suelo urbanizable no basta para atribuirles naturaleza urbana a efectos catastrales. Así lo ha establecido el Tribunal Supremo, entre otras, en sus Sentencias de 30 de mayo de 2014, recurso 2362/2013; 19 de febrero de 2019, recurso 128/2016; 5 de marzo de 2019, recurso 1431/2017; y 24 de noviembre de 2021, recurso 7639/2019. Conforme a esta doctrina, el suelo urbanizable cuyo desarrollo depende de la aprobación de un instrumento posterior de ordenación detallada conserva la naturaleza rústica hasta que dicho instrumento sea aprobado. En consecuencia, la atribución catastral de naturaleza urbana a las parcelas de la Unidad de Actuación SUNC/R-01 del PGOU de Cabra carece de fundamento, mientras no exista planeamiento de desarrollo eficaz, sin que la mera delimitación del ámbito en el planeamiento general pueda justificar por sí sola la liquidación del IBI urbano.

**Regla jurisprudencial aplicable. La doctrina puede formularse de la siguiente manera:

El suelo urbanizable incluido en un sector o ámbito delimitado no tiene naturaleza urbana a efectos catastrales por el solo hecho de aparecer así clasificado en el planeamiento general. Solo adquiere dicha naturaleza cuando existe una ordenación detallada o pormenorizada aprobada que permita su desarrollo sin necesidad de un nuevo instrumento de planeamiento. Hasta ese momento, debe considerarse suelo rústico a efectos catastrales y del IBI.

Esta regla debe conectarse con el artículo 7.2.b) del Texto Refundido de la Ley del Catastro Inmobiliario.

***Aquí desglosamos este bloqueo administrativo y los pasos legales para exigir la devolución de nuestro dinero.

1.- El Bloqueo de Endesa – (Una infraestructura colapsada).

El freno a las licencias urbanísticas en la Zona de Belén (Unidad de Actuación SUNC/R-01 del PGOU de Cabra) no es un capricho, sino una limitación técnica vinculante. Los informes del sector advierten que la red eléctrica nacional está saturada. En Cabra, los transformadores de la subestación han agotado su capacidad.

Por ley, para que una parcela sea considerada un “solar” edificable, debe tener garantizados los servicios básicos. Al denegar Endesa la viabilidad del suministro eléctrico, el Ayuntamiento se ve atado de pies y manos para dar licencias. Hasta aquí, la lógica técnica impera.

2.- La trampa fiscal – (Cobrar IBI urbano por parcelas sin servicios).

Si la administración asume que no podemos construir porque no hay luz…

¿Por qué el Ayuntamiento de Cabra sigue cobrando el IBI Urbano en la Unidad de Actuación de la Zona de Belén?

**Este cobro revela una vulneración tajante de la jurisprudencia:

*La Sentencia del Tribunal Supremo (30/05/2014): Los ayuntamientos no pueden liquidar IBI urbano sobre terrenos urbanizables si estos no cuentan con un desarrollo urbanístico efectivo.

*Falta de ordenación detallada: Antes de aprobarse un instrumento de desarrollo (o si su ejecución está paralizada), el suelo mantiene su carácter rústico.

Nuestras cuatro parcelas sitas en la Unidad de Actuación SUNC/R-01 del PGOU de Cabra no están desarrolladas, y, como demuestra el bloqueo de Endesa, carecen de servicios básicos. Obligarnos a pagar un IBI urbano es gravar una riqueza irreal.

3.- Guía de acción – (Reclamar la aplicación de la Ley).

Es hora de actuar. Para detener esta irregularidad y recuperar los impuestos abonados en exceso, existen tres pasos fundamentales que se deben iniciar:

1.- Ante el Catastro (Subsanación de discrepancias): Debemos exigir a la Gerencia Territorial de Córdoba que modifique la descripción de nuestras parcelas de “urbano” a “rústico”.

2.- Ante el Ayuntamiento (Devolución de ingresos indebidos): Presentar un escrito exigiendo la reliquidación al IBI Rústico y la devolución de la diferencia de los últimos cuatro años (plazo no prescrito).

3.- Ante la Diputación de Córdoba y su (ICHL); Reclamar el cobro indebido  IBI Urbano del Ayuntamiento de Cabra.

**No podemos permitir que el incumplimiento de la Ley y la ineficiencia en las infraestructuras eléctricas la acabemos pagando los vecinos a precio de suelo urbano**.

N. B. Imagen. El gran absurdo de Cabra – Sin luz para construir, pero pagando IBI como si tuviéramos una ciudad consolidada.

(Nota. Por todo lo dicho, el Ayuntamiento de Cabra debería iniciar de oficio la modificación catastral de la Unidad de Actuación –SUNC/R-01 del PGOU de Cabra- exigiendo que las parcelas de dicha Unidad pasen a tributar como suelo rústico)

Córdoba, 29 de septiembre de 2026

Fdo. Enrique García Montoya

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.

ADENDA. Artículo anterior – IBI en Agosto.

1.*Propuesta ciudadana.

ESCRITO AL ALCALDE DE CÓRDOBA Y AL PLENO DEL AYUNTAMIENTO DE CÓRDOBA PARA LA MODIFICACIÓN DEL CALENDARIO FISCAL EN LA RECAUDACIÓN DEL IBI

**Datos del firmante del Escrito**

EXPOSICIÓN DE MOTIVOS

A las puertas de las vacaciones o en pleno descanso estival, miles de familias cordobesas reciben cada año la puesta al cobro del Impuesto sobre Bienes Inmuebles (IBI). Que la principal obligación tributaria municipal del año coincida de forma sistemática con el mes vacacional por excelencia no es un simple detalle organizativo:

“Es una decisión política de cobranza que sitúa al ciudadano en una clara posición de desventaja”.

Aunque la ley otorga al Ayuntamiento el margen legal para fijar las fechas de cobranza, la ética pública y el Principio de Buena Administración —consagrado por el Tribunal Supremo— exigen que las instituciones actúen con empatía, facilitando el cumplimiento de las obligaciones fiscales en lugar de complicarlo.

Poner al cobro el IBI en agosto genera perjuicios directos a los vecinos:

  1. Dificultad de gestión: Con miles de cordobeses fuera de su residencia habitual, consultar un recibo, detectar un error o acudir a las oficinas municipales se convierte en una carrera de obstáculos.
  2. Atención reducida: Mientras la maquinaria recaudadora no frena, la atención presencial y la resolución de incidencias en las oficinas públicas se ven reducidas por los turnos estivales.
  3. Recargos injustificados: Un fallo en la domiciliación bancaria o un cambio de cuenta durante las vacaciones se traduce, a la vuelta en septiembre, en recargos e intereses de demora automáticos por un mero despiste provocado por las fechas.

Existen otros 11 meses en el año. Multitud de municipios en toda España fijan la cobranza del IBI en mayo, junio, septiembre u octubre para no asfixiar a los contribuyentes en periodo vacacional. Mantener el cobro en agosto en Córdoba es una elección de gestión que demuestra una preocupante falta de sensibilidad social.

Por todo lo expuesto, se eleva al Sr. Alcalde y a al Pleno del Ayuntamiento de Córdoba la adopción de los siguientes:

ACUERDOS

PRIMERO.— Modificar la Ordenanza Fiscal de Recaudación y el Calendario Tributario Municipal para que, a partir del próximo ejercicio fiscal, el periodo voluntario de cobranza del Impuesto sobre Bienes Inmuebles (IBI) quede fijado fuera de los meses de julio y agosto.

SEGUNDO.— Flexibilizar y facilitar los fraccionamientos de pago sin intereses para aquellos contribuyentes que deseen distribuir el abonado del IBI a lo largo del año de manera adaptada a su economía doméstica.

TERCERO.— Dar traslado de este acuerdo a las Juntas Municipales de Distrito y a las asociaciones vecinales del municipio para su general conocimiento y difusión.

En Córdoba, a — de agosto de 2026.

2.*Versión resumida para redes sociales y octavillas informativas.

¿IBI EN AGOSTO? ¡EXIGIMOS UN CALENDARIO FISCAL JUSTO EN CÓRDOBA!

Cobrar el IBI en pleno agosto no es una casualidad: es una trampa de fechas que perjudica al vecino.

  • Fuera de casa: Gestionar un error bancario o un recibo en vacaciones es casi imposible.
  • Recargos innecesarios: Si la notificación te pilló fuera, en septiembre pagas más intereses.
  • Sin atención: Mientras el cobro no para, la atención al público en el Ayuntamiento se reduce por los turnos de verano.

Existen otros 11 meses en el año. Exigimos al Ayuntamiento que modifique la Ordenanza Fiscal para trasladar el cobro del IBI a una fecha ética y razonable (mayo, junio u octubre).

¡La recaudación no puede estar por encima de la Buena Administración!

N. B. ADENDA – IBI EN AGOSTO.

Córdoba, 15 de agosto de 2026.

Fdo. Enrique García Montoya.

Exconcejal Ayuntamiento de Córdoba.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

IBI en agosto – Córdoba – (cuando recaudar importa más que facilitar el cumplimiento)

A las puertas de las vacaciones -o cuando buena parte de la ciudadanía ya se encuentra fuera de su residencia habitual- muchos vecinos de Córdoba reciben la misma comunicación, en el buzón o en su bandeja de entrada:

“El Impuesto sobre Bienes Inmuebles se pone al cobro a principios de agosto.”

La decisión puede ser formalmente conforme con la ordenanza fiscal, pero que algo sea legal no significa necesariamente que sea razonable, oportuno o compatible con los estándares de una buena Administración. Cuando el principal tributo municipal del año se exige de manera recurrente en el mes vacacional por excelencia, el calendario de cobro deja de ser una cuestión puramente técnica y adquiere una evidente dimensión política.

No se trata de cuestionar la obligación de pagar el IBI ni de negar la importancia de los ingresos tributarios para sostener los servicios públicos. Se trata de algo más elemental: 

“De exigir que la Administración orgánica actúe con los parámetros de la buena fe y en favor de los ciudadanos”.

<<Una Administración que cobra en agosto>>

La relación entre el contribuyente y el Ayuntamiento no debería construirse sobre el descuido, la sorpresa o la dificultad de reacción. La buena fe, la confianza legítima y el principio de buena Administración reclaman que los poderes públicos actúen con lealtad, transparencia y consideración hacia las circunstancias reales de las personas a las que sirven.

**Sin embargo, poner el IBI al cobro en agosto coloca al vecino en una posición objetivamente más vulnerable:

*Menor capacidad de reacción. Durante las vacaciones, muchas familias se encuentran fuera de su domicilio, con un acceso más limitado a sus comunicaciones, a la banca electrónica o a la documentación necesaria para comprobar un cargo.

*Más dificultades para resolver incidencias. Un error en la domiciliación, una cuenta cancelada, un cambio de entidad bancaria o cualquier problema relacionado con el pago exige una respuesta rápida. Pero esa respuesta puede verse obstaculizada por los horarios reducidos, los turnos estivales y la menor disponibilidad de los servicios de atención al público.

*Riesgo de consecuencias económicas. Lo que durante el verano puede parecer un simple descuido se transforma, al regresar en septiembre, en un pago fuera de plazo, con los recargos correspondientes y, en su caso, otras consecuencias económicas.

*Desigualdad entre la Administración y el ciudadano. El Ayuntamiento mantiene activa su maquinaria recaudatoria mientras el vecino afronta el periodo del año en el que precisamente dispone de menos tiempo, información y capacidad de gestión.

La cuestión, por tanto, no es si el recibo puede cobrarse en agosto. La cuestión es si resulta aceptable que la Administración elija sistemáticamente un momento en el que aumenta la probabilidad de que el contribuyente no pueda reaccionar a tiempo.

<<La legalidad no basta>>

El artículo 103 de la Constitución obliga a la Administración Pública a servir con objetividad los intereses generales y a actuar de acuerdo con los principios de eficacia, sometimiento pleno a la ley y servicio al ciudadano. Ese mandato no puede interpretarse como una autorización para limitar la actuación administrativa al cumplimiento formal de los trámites.

La Administración también debe preguntarse *si sus decisiones son comprensibles, accesibles y proporcionadas; *si reducen o incrementan innecesariamente las cargas que soportan los ciudadanos; y, *si el modo de ejercer una potestad legal fortalece o deteriora la confianza pública.

La recaudación tributaria no es una operación automática desligada de sus efectos sociales. Detrás de cada recibo hay una familia, una persona mayor, un propietario que no reside habitualmente en Córdoba, una cuenta bancaria modificada o un contribuyente que puede encontrarse temporalmente sin acceso normal a sus comunicaciones.

Por eso, la buena Administración exige algo más que cobrar en plazo:

“Exige hacer posible que el ciudadano pueda pagar en plazo sin tener que superar obstáculos innecesarios”.

<<Existen alternativas>>

No hay ninguna razón que obligue a concentrar el pago del IBI en agosto. El periodo voluntario podría establecerse en otros meses -mayo, junio, septiembre u octubre- o distribuirse de forma que se evite la coincidencia con el periodo vacacional.

**También podrían adoptarse medidas complementarias:

*ampliar los canales de aviso y comunicación;

*reforzar la atención durante las fechas de vencimiento;

*establecer mecanismos ágiles para corregir errores de domiciliación;

*ofrecer sistemas de fraccionamiento más accesibles;

*informar de manera clara sobre las consecuencias de un impago;

Y, *revisar periódicamente el calendario fiscal desde la perspectiva del ciudadano, no solo desde la comodidad de la gestión interna.

La existencia de alternativas demuestra que mantener el cobro en agosto no es una fatalidad administrativa, sino que es una decisión de organización y, en última instancia, una elección política trufada de mala fe.

<<Recaudar con legitimidad>>

Una Administración moderna no debe medir su eficacia únicamente por la cantidad recaudada o por el porcentaje de recibos cobrados. También debe valorar el modo en que obtiene esos ingresos y la relación que establece con la ciudadanía.

La disciplina fiscal es necesaria, pero no puede confundirse con indiferencia hacia las circunstancias del contribuyente. El Ayuntamiento debe recaudar, sí; pero debe hacerlo con transparencia, previsibilidad y respeto. La eficiencia recaudatoria no puede convertirse en una política de desgaste ni en una estrategia basada en que el ciudadano no esté pendiente.

Córdoba merece una Administración tributaria que no vea al vecino como un mero sujeto pasivo, sino como una persona a la que debe facilitar el cumplimiento de sus obligaciones. Cobrar el IBI en agosto podrá ser legal, pero resulta difícilmente compatible con una concepción exigente de la buena Administración y con la sensibilidad que debería presidir la gestión de los asuntos públicos.

Por ello, corresponde a la Corporación Municipal revisar el calendario fiscal antes del próximo ejercicio y abrir un debate transparente sobre la oportunidad de mantener el periodo voluntario en pleno mes de agosto.

La recaudación sostiene los servicios públicos. Pero la confianza ciudadana también. Y una Administración que solo piensa en la caja corre el riesgo de olvidar para quién existe.

N.B. Imagen. El IBI de agosto. Recuadar es lo primero.

Córdoba, 14 de agosto de 2026.

Fdo. Enrique García Montoya.

Exconcejal del Ayuntamiento de Córdoba.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Nota: Imagen.

Catastrazo 2026 en Córdoba (Pagaremos más por nuestras casas)

Muchos asociados, clientes y amigos habéis preguntado estos días por el famoso “Catastrazo de 2026”, porque, sin duda, hay inquietud en las calles de Córdoba, y, con razón, por lo que intentaré explicar de forma clara, “sin letra pequeña” y como si estuviéramos paseando por la Ciudad, qué está pasando realmente con el valor de nuestras propiedades y cómo va a afectar a nuestro bolsillo este año.

1.- El “Catastrazo” y como nos afecta ahora.

Lo primero es, aclarar que no es un impuesto nuevo, sino una actualización al alza del Valor de Referencia, que lleva oculta una nueva subida de la presión fiscal.

Se puede empezar a explicar así: “Imaginemos que una casa es como un coche usado”, que “tiene un precio por el que podrías venderlo (mercado) y un valor <oficial>”, que Hacienda usa para sus cálculos, que es el Valor de Referencia, y, que es un valor mínimo oficial que el Catastro asigna a cada vivienda basándose en los precios de venta de la zona.

-En el año 2026:  “El 16 de diciembre de 2025 se publicaron los nuevos módulos en el BOE, que reflejan una subida generalizada de entre el 4% y el 10% en muchas zonas de Córdoba, debido al incremento de los precios inmobiliarios en los últimos dos años.

-Un ejemplo real: Si compras un piso en el Sector Sur o en Ciudad Jardín por 150.000 euros, pero el Catastro dice que su Valor de Referencia es de 175.000 euros, pagarás  impuestos por 175.000 euros, lo que significa de hecho, que es un “impuesto oculto” que ignora el precio real que hemos pagado.

2.- El impuesto del valor y la trampa.

El aumento del valor actúa como un impuesto oculto, ya que, al subir la base, pagas más aunque el tipo impositivo no cambie.

**Señalamos los cuatro puntos clave del catastrazo:

A).- Plusvalía Municipal (IIVTNU): “Si vendes o heredas”, el Ayuntamiento de Córdoba aplica unos coeficientes, que por ejemplo, para propiedades adquiridas hace poco (menos de 5 años), el aumento de la base puede llegar al 40%.

B).- Compra de vivienda (ITP): “Si compras una vivienda de segunda mano”, el Impuesto de Transmisiones Patrimoniales (8-10% en Andalucía) se calcula sobre este nuevo Valor de Referencia inflado, de manera, que una “ganga” puede acabar costándonos 3.000 euros  más en impuestos de lo previsto.

C).-  Herencias y Donaciones (ISD): “Aunque en Andalucía tenemos bonificaciones muy buenas para hijos y cónyuges (99%), el aumento del valor afecta a los tramos”, y, sobre todo, a parientes más lejanos (tíos/sobrinos).

D).- Impuesto de Patrimonio: Al subir el valor de las propiedades, es más fácil superar el mínimo exento y tener que empezar a pagar este impuesto.

3.- La paradoja de Córdoba (El IBI baja, pero el coste sube).

**Aquí hay dos parte contradictorias:

<-La parte buena: “El Ayuntamiento de Córdoba ha bajado el tipo del IBI un 2% para 2026 (la séptima bajada consecutiva), y, como el IBI usa el Valor Catastral (que no ha cambiado) y no el de Referencia, nuestro recibo del impuesto debería bajar ligeramente.

<-La parte mala: “Esa bajada de 10 o 20 euros en el IBI se ve devorada por la subida de las tasas municipales de Sadeco (basura) y Emacsa (agua)”,y si, además,tienes una vivienda vacía más de dos años, tendremos un recargo del 150% en el IBI.

4.- Resumen de efectos en Córdoba (2026).

ConceptoTendencia¿A quién afecta?
Valor de Referencia⬆️ Sube (4-10%)Compradores, herederos y vendedores.
Plusvalía Municipal⬆️ SubeVendedores y donantes.
ITP (Vivienda usada)⬆️ SubeCompradores.
IBI (Contribución)⬇️ Baja (2%)Todos los propietarios.
Basura y Agua⬆️ SubeTodos los hogares.

5.- Reclamación y propuestas útiles.

*Por supuesto se puede reclamar¡, ya que, no tenemos por qué aceptar un valor teórico que no se ajusta a la realidad de la vivienda (por ejemplo, si nuestro piso está sin reformar y el de al lado sí), aunque hay que medir los costes y los beneficios antes de hacerlo.

*Lo que hay que hacer:

1.- Paga primero y reclama después, y, para evitar multas, autoliquida por el valor oficial teórico.

2.- Buscar un Informe Pericial adecuado para cada caso, lo que es fundamental, ya que debemos demostrar con un tasador que el valor real de mercado es inferior al que dice el Catastro, pues, a más inri, han invertido la carga de la prueba.

3.- Plan de actuación: Si vamos a donar o a heredar, hay que aprovechar las bonificaciones vigentes en Andalucía antes de que los valores sigan subiendo.

<<Conclusión>>

En Córdoba, el “Catastrazo 2026” es una maniobra de ingeniería fiscal oculta y regresiva a nuestras libertades y derechos, porque nos bajan un poco el IBI “por delante y con publicidad”, mientras nos suben la valoración de nuestras propiedades “por detrás de forma soterrada y silenciosa”, de manera, que se castiga el ahorro y se dificulta el acceso a la vivienda y la transmisión de bienes familiares, lo que implica, sin duda, castigar al ciudadano ahorrador y a su familia.

En ACOA (Córdoba Abierta) seguimos trabajando para que la presión fiscal no asfixie la libertad y la prosperidad de nuestros conciudadanos.

¡No permitamos que la burocracia decida el valor de nuestro esfuerzo!

N.B. El catastrazo viene con un impuesto oculto para todos, de manera, que crece, una vez más, la imposición fiscal hasta que sea imposible prosperar en libertad, cosa que al paso que vamos llegara más pronto que tarde.

Es muy simple, “pagaremos más por nuestras casas”.

Córdoba, 11 de enero de 2026.

Fdo. Enrique García Montoya.

Abogado e Inspector de Trabajo y S.S.

Presidente de Córdoba Abierta -ACOA-.