Tag Archives: artículo

El “doble sombrero” en Córdoba y la ruptura del contrato de ejemplaridad – (La incompatibilidad práctica del candidato al Senado ante el 29N)

I. Planteamiento de la cuestión – (La ilusión del político omnipresente).

El anuncio y consolidación de la candidatura de Salvador Fuentes Lopera al Senado como cabeza de lista del P.P. por Córdoba -compaginando la Presidencia de la Diputación Provincial de Córdoba y su acta de concejal en el Ayuntamiento de la capital con la aspiración a un escaño en la Cámara Alta- plantea un severo debate sobre la calidad institucional y el respeto al votante de centro-derecha.

Aunque la Ley Orgánica del Régimen Electoral General (LOREG) no contemple una incompatibilidad de derecho estricta para simultanear la presidencia de un gobierno provincial con la condición de senador, **se genera una incompatibilidad de hecho, técnica y operativa insalvable**.

Pretender abarcar la jefatura del ejecutivo provincial (con más de 70 municipios bajo su tutela, entes en situación crítica como EMPROACSA y EPREMASA, y la red viaria provincial necesitada de gestión real) mientras se atiende la actividad parlamentaria, presupuestaria y de comisiones en Madrid representa una ficción operativa que aboca inevitablemente a la ineficacia institucional en ambos frentes.

II. Radiografía del perfil – (La quiebra de los principios de mérito, capacidad e igualdad).

El artículo 103.3 de la Constitución Española consagra los principios de mérito y capacidad para el acceso a la función pública, principios que el electorado conservador y liberal exige trasladar por extensión ética a la representación política superior.

***Al examinar la trayectoria de Salvador Fuentes Lopera, la evidencia del currículum público es indiscutible:

1.- Inexistencia de ejercicio profesional externo: Salvo por el paso por estudios universitarios no culminados con titulación superior o ejercicio profesional continuado en el sector privado, **la totalidad de su trayectoria laboral desde la década de 1990 hasta la actualidad se ha desarrollado ininterrumpidamente en el seno del aparato de partido e instituciones públicas** (concejalías en Palma del Río y Córdoba, diputación autonómica en el Parlamento de Andalucía, vicepresidencia y presidencia de la Diputación Provincial).

2.- El “político de plantilla” sin alternativa de retorno: Esta dependencia exclusiva de la política como único modus vivendi distorsiona la toma de decisiones, ya que, quien carece de un ejercicio profesional o de una plaza técnica a la que retornar en la economía real *queda sometido a la disciplina de aparato y a la necesidad de blindaje o acumulación de cargos institucionales como garantía de supervivencia personal*.

3.- La quiebra del principio de solvencia: Frente a un electorado de centro-derecha compuesto por autónomos, profesionales liberales, juristas, agricultores y empresarios que arriesgan diariamente su patrimonio en el mercado, **se ofrece como representante en la Cámara Alta un perfil de “aparato puro” que carece de la formación técnica y la especialización requeridas para fiscalizar leyes complejas o defender con rigor los presupuestos del Estado**.

III. La imposibilidad material de la duplicidad institucional.

***Compaginar la gestión diaria de la provincia con la representación en el Senado choca frontalmente con la exigencia de una administración eficaz:

<-La asfixia de la gestión provincial: La Diputación de Córdoba atraviesa un momento crítico que exige dedicación del 100% de la jornada: “La crisis del agua en la zona norte, el saneamiento de las empresas provinciales deficitarias mediante subidas de tasas a las familias y los pactos de gobernabilidad firmados con la izquierda (Izquierda Unida) para salvar los presupuestos”.

Un presidente “a tiempo parcial” que divide su semana laboral entre los Plenos del Senado en Madrid y los despachos del Palacio de la Merced delegará necesariamente el gobierno en la fontanería orgánica.

<-El uso del Senado como refugio y blindaje: La Cámara Alta se concibe constitucionalmente como una cámara de representación territorial y debate legislativo de alta altura, de forma, que convertirla en un “seguro de vida” o en una retribución suplementaria para cargos provinciales vulnera el espíritu de la institución y confirma la percepción de que el aparato utiliza las listas electorales como un reparto interno de prebendas y no como una selección de los mejores perfiles de la sociedad civil.

IV. Conclusión.  (Dictamen doctrinal).

1.- Incompatibilidad ética y funcional: La acumulación de la Presidencia de la Diputación de Córdoba y el escaño de senador por Córdoba vulnera el principio de dedicación plena a los asuntos públicos de la provincia. Nadie puede servir con la máxima exigencia a dos instituciones de primer nivel simultáneamente.

2.- El “voto nominal” como corrector democrático: La papeleta del Senado otorga al ciudadano de Córdoba la herramienta legal precisa para sancionar esta acumulación de cargos. El elector exigente de centro-derecha tiene la potestad de desmarcar las casillas de los candidatos que encarnan la inercia de aparato, reservando su apoyo a candidaturas que acrediten verdadera capacidad, rigor técnico y trayectoria profesional fuera de la política.

3.- Juicio sobre el modelo: Apoyar conscientemente este tipo de candidaturas dobles basadas en la inercia de siglas representa una complicidad voluntaria con la devaluación del mérito en la vida pública, **consolidando la política como una estructura endogámica alejada de las necesidades reales de los ciudadanos de Córdoba**.

N. B. Imagen.La incompatibilidad práctica del candidato al Senado ante el 29N.
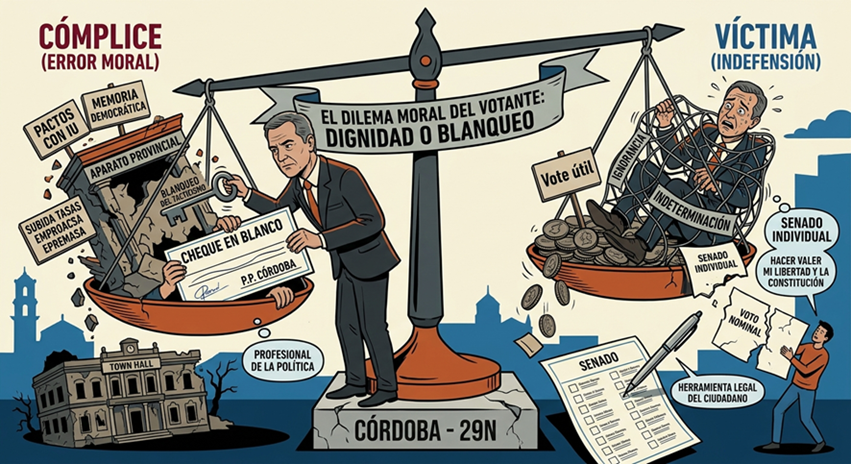
(La imagen muestra una escena dividida: En una mitad, un político con un “doble sombrero” sostiene el peso excesivo de la Diputación de Córdoba, mientras que en la otra mitad, su figura como senador por Córdoba en Madrid aparece vacía y desconectada. Un gran reloj central muestra la imposibilidad temporal, y las balanzas institucionales están desequilibradas).

Córdoba, 5 de noviembre de 2026.

Fdo. Enrique García Montoya.

(Abogado, Inspector de Trabajo y S.S., exconcejal, exdiputado provincial y andaluz)
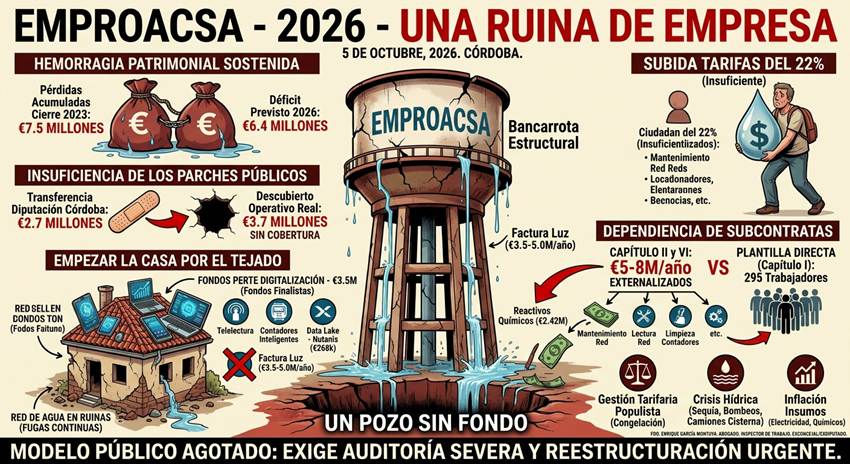
Emproacsa – Una ruina de Empresa – (Pacto presupuestario P.P. – I.U.)

Estamos en Elecciones Generales, así que espero, que el partido que las gane obtenga una mayoría más que suficiente para realizar sin demora todos los cambios que España necesita de inmediato, bien solo o en coalición. Para empezar creo que es imprescindible empezar por limpiar la propia casa, ya que, seguir permitiendo las mismas políticas nos llevará a las mayores ruinas.

(Nota. Ejemplo de políticas a erradicar dentro de la propia casa. La Diputación de Córdoba gobernada por el P. P., presidida por Salvador Fuentes Lopera, ha llegado en 2026 a un pacto presupuestario con I. U. dónde para aprobar el presupuesto aceptan y adoptan políticas de izquierda radical y a sus votantes que traguen y traguen.

***En nuestro artículo de 26 de septiembre de 2026, con el título de “Coste político y financiero del pacto PP-IU en la Diputación de Córdoba (2026)” publicado en mi blog dónde se dice, entre otras cosas más, lo siguiente:

[<<Desglose financiero del pacto – (lo que cuesta y por qué importa)>>

1.- Memoria democrática y exhumaciones: 400.000 € directos + 110.000-120.000 €/año recurrentes.

El acuerdo asegura financiación provincial para políticas de Memoria Democrática, exhumación de fosas comunes y divulgación histórica, estructurada en dos bloques:

<-Convenio plurianual para fosas de Córdoba capital: 400.000 € de aportación de la Diputación, cofinanciados con el Ministerio, la Junta y el Ayuntamiento (total 1,6 millones), destinados a excavación, antropología forense e identificación genética en las macrofosas de La Salud y San Rafael.

<-Presupuesto ordinario anual de Memoria Democrática (110.000 – 120.000 €/año):

*Cátedra de Memoria Democrática (UCO): 50.000 € para investigación, digitalización de archivos y divulgación.

*Subvenciones a entidades memorialistas: 40.000 € para jornadas e intervenciones provinciales.

*Proyectos memorialistas municipales: 20.000-30.000 € para actividades en municipios como Espejo, Aguilar de la Frontera o Almodóvar del Río.

***Resumen: 400.000 € directos para exhumaciones en la capital y 110.000-120.000 € anuales recurrentes para gestión memorialista.)

Es un hecho patente que se ganan unas elecciones y seguimos con las mismas políticas socialistas y de izquierda radical, <<apaga y vámonos>>.]

***La Empresa Provincial de Aguas de Córdoba (Emproacsa) ha dejado de ser una entidad pública de gestión de servicios esenciales para convertirse en un ejemplo paradigmático de bancarrota estructural. Los números del ejercicio fiscal 2026 no dejan lugar a dudas:

“Se estiman unos números rojos de 6,4 millones de euros, un agujero financiero que no es un hecho aislado, sino la continuación de una hemorragia patrimonial sostenida que ya acumuló 7,5 millones de euros en pérdidas al cierre de 2023”.

La viabilidad técnica y financiera de la sociedad pública está seriamente comprometida, y la única respuesta institucional hasta la fecha oscila entre *inyecciones de parcheo institucionales y *la amenaza velada de asestar nuevos tarifazos a los ciudadanos.

<<Un pozo sin fondo y la insuficiencia de los parches públicos>>

-Dentro de los Presupuestos Generales de la Diputación de Córdoba para 2026 -dotados con 522,9 millones de euros-, se ha consignado una transferencia de financiación de 2,7 millones de euros con el único fin de rescatar operativamente a Emproacsa.

<-La aritmética es demoledora:

**Déficit previsto para 2026: 6,4 millones de euros. **Transferencia de la Diputación: 2,7 millones de euros. **Descubierto operativo real: 3,7 millones de euros sin cobertura.

Esta brecha obliga a la empresa a malvivir bajo severas medidas de contención del gasto. La captación de 3,5 millones de euros en fondos europeos (PERTE) se presenta habitualmente como un logro de gestión, pero oculta una trampa contable:

“Son fondos estrictamente finalistas dedicados a la digitalización e infraestructuras de datos”.

No se puede destinar ni un solo euro de ese dinero a pagar la factura de la luz, comprar reactivos químicos o tapar el déficit de explotación ordinario.

<<Anatomía del desequilibrio – (Congelación, sequía e inflación)>>

El endeudamiento de Emproacsa no responde a inversiones estratégicas ni a apalancamiento para el crecimiento, ya que,  su déficit es puramente operativo y responde a un desequilibrio crónico entre ingresos y costes reales:

1.- Gestión tarifaria populista e ineficaz: La congelación del precio público del agua durante años generó un desfase recaudatorio devastador. La reciente subida de tarifas del 22% ha resultado ser un remiendo insuficiente, que no neutraliza el agujero acumulado.

2.- Costes de la crisis hídrica: La sequía prolongada forzó la asunción de gastos de emergencia extraordinarios: “Bombeos continuos a máximo rendimiento y una logística costosa de camiones cisterna para abastecer a municipios castigados, sobre todo en el Norte de la provincia”.

3.- Inflación de insumos clave: *El encarecimiento de la energía eléctrica -imprescindible para el bombeo e impulsión del agua- y *la subida de precio de los reactivos químicos de potabilización han pulverizado el margen de explotación.

<<Estructura de costes – (Plantilla propia frente a una abrumadora externalización)>>

Con un presupuesto anual global que orbita habitualmente entre los 29 y los 30 millones de euros, casi la totalidad de los ingresos se esfuman en dos grandes partidas: “*el gasto de personal y *los gastos corrientes en bienes y servicios”.

<-La plantilla directa (Capítulo I).

Emproacsa cuenta en 2026 con 295 trabajadores directos. Esta cifra engloba al personal operativo de campo, técnicos de las plantas potabilizadoras (ETAP) y depuradoras (EDAR), administrativos y la cúpula ejecutiva (Gerencia y direcciones de área). Los cargos políticos del Consejo de Administración no están en la nómina directa, recayendo la asistencia jurídica y técnica en los propios servicios de la Diputación.

<-El entramado subcontratado – (Capítulo II y VI).

Aunque la plantilla propia es amplia, Emproacsa padece una dependencia crítica de personal contratado externo a través de licitaciones privadas bajo la Ley de Contratos del Sector Público.

Dentro del volumen total de 14 a 16 millones de euros que la empresa gasta en bienes corrientes y servicios (Capítulo II), entre 5 y 8 millones de euros anuales se van directamente a subcontratas para tareas operativas:

**Apoyo en mantenimiento de redes y reparación de averías en municipios como Villa del Río.

**Lectura de contadores y cobro presencial.

**Servicios de laboratorio externos y analíticas de agua.

**Limpieza industrial, seguridad de plantas y atención al cliente externaliza.

<<Las grandes licitaciones – (¿Dónde se va el dinero?)>>

***El análisis de la Plataforma de Contratación del Sector Público permite radiografiar el mapa del gasto externo de la compañía:

Bloque OperativoConcepto / ExpedienteImporte / Estimación
Suministro EléctricoEnergía para bombeos, ETAPs y EDARs (Capítulo II)3,5 – 5,0 M€ / año
PERTE DigitalizaciónTelelectura y contadores inteligentes (Exp. CC 21/2025 y CC 28/2025)5,98 M€ (con IVA)
PERTE DigitalizaciónGeorreferenciación GIS y modelo hidráulico (Exp. CC 9/2025)1,35 M€ (con IVA)
PERTE IT / DatosInfraestructura Data Lake – Nutanix (Exp. CC 36/2025)268.620 € (con IVA)
Insumos QuímicosReactivos de potabilización (cloro, coagulantes, carbón activo)2,42 M€ (base)
Materiales de RedTuberías, valvulería y repuestos urgentes (Exp. CC 52/2026)200.000 € – 930.000 €
Servicios AuxiliaresControl analítico del agua, gestión de lodos y camiones cisterna0,8 – 1,5 M€ / año

Emproacsa presenta la radiografía de un modelo público agotado. Pretender arreglar con tecnología PERTE de contadores inteligentes y servidores de última generación una red que se cae a pedazos y que pierde agua por fugas constantes es empezar la casa por el tejado.

Una empresa pública que necesita que la Diputación le inyecte millones para tapar parches y que traslada a los vecinos un incremento del 22% en la factura para seguir en pérdidas no requiere un retoque presupuestario:

“Exige una auditoría severa y una reestructuración urgente de su modelo de gestión”.

N. B. Imagen.

Córdoba, 6 de octubre de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.

ADENDA. Artículo anterior – IBI en Agosto.

1.*Propuesta ciudadana.

ESCRITO AL ALCALDE DE CÓRDOBA Y AL PLENO DEL AYUNTAMIENTO DE CÓRDOBA PARA LA MODIFICACIÓN DEL CALENDARIO FISCAL EN LA RECAUDACIÓN DEL IBI

**Datos del firmante del Escrito**

EXPOSICIÓN DE MOTIVOS

A las puertas de las vacaciones o en pleno descanso estival, miles de familias cordobesas reciben cada año la puesta al cobro del Impuesto sobre Bienes Inmuebles (IBI). Que la principal obligación tributaria municipal del año coincida de forma sistemática con el mes vacacional por excelencia no es un simple detalle organizativo:

“Es una decisión política de cobranza que sitúa al ciudadano en una clara posición de desventaja”.

Aunque la ley otorga al Ayuntamiento el margen legal para fijar las fechas de cobranza, la ética pública y el Principio de Buena Administración —consagrado por el Tribunal Supremo— exigen que las instituciones actúen con empatía, facilitando el cumplimiento de las obligaciones fiscales en lugar de complicarlo.

Poner al cobro el IBI en agosto genera perjuicios directos a los vecinos:

  1. Dificultad de gestión: Con miles de cordobeses fuera de su residencia habitual, consultar un recibo, detectar un error o acudir a las oficinas municipales se convierte en una carrera de obstáculos.
  2. Atención reducida: Mientras la maquinaria recaudadora no frena, la atención presencial y la resolución de incidencias en las oficinas públicas se ven reducidas por los turnos estivales.
  3. Recargos injustificados: Un fallo en la domiciliación bancaria o un cambio de cuenta durante las vacaciones se traduce, a la vuelta en septiembre, en recargos e intereses de demora automáticos por un mero despiste provocado por las fechas.

Existen otros 11 meses en el año. Multitud de municipios en toda España fijan la cobranza del IBI en mayo, junio, septiembre u octubre para no asfixiar a los contribuyentes en periodo vacacional. Mantener el cobro en agosto en Córdoba es una elección de gestión que demuestra una preocupante falta de sensibilidad social.

Por todo lo expuesto, se eleva al Sr. Alcalde y a al Pleno del Ayuntamiento de Córdoba la adopción de los siguientes:

ACUERDOS

PRIMERO.— Modificar la Ordenanza Fiscal de Recaudación y el Calendario Tributario Municipal para que, a partir del próximo ejercicio fiscal, el periodo voluntario de cobranza del Impuesto sobre Bienes Inmuebles (IBI) quede fijado fuera de los meses de julio y agosto.

SEGUNDO.— Flexibilizar y facilitar los fraccionamientos de pago sin intereses para aquellos contribuyentes que deseen distribuir el abonado del IBI a lo largo del año de manera adaptada a su economía doméstica.

TERCERO.— Dar traslado de este acuerdo a las Juntas Municipales de Distrito y a las asociaciones vecinales del municipio para su general conocimiento y difusión.

En Córdoba, a — de agosto de 2026.

2.*Versión resumida para redes sociales y octavillas informativas.

¿IBI EN AGOSTO? ¡EXIGIMOS UN CALENDARIO FISCAL JUSTO EN CÓRDOBA!

Cobrar el IBI en pleno agosto no es una casualidad: es una trampa de fechas que perjudica al vecino.

  • Fuera de casa: Gestionar un error bancario o un recibo en vacaciones es casi imposible.
  • Recargos innecesarios: Si la notificación te pilló fuera, en septiembre pagas más intereses.
  • Sin atención: Mientras el cobro no para, la atención al público en el Ayuntamiento se reduce por los turnos de verano.

Existen otros 11 meses en el año. Exigimos al Ayuntamiento que modifique la Ordenanza Fiscal para trasladar el cobro del IBI a una fecha ética y razonable (mayo, junio u octubre).

¡La recaudación no puede estar por encima de la Buena Administración!

N. B. ADENDA – IBI EN AGOSTO.

Córdoba, 15 de agosto de 2026.

Fdo. Enrique García Montoya.

Exconcejal Ayuntamiento de Córdoba.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

II. Traición en la Diputación de Córdoba – Presupuestos – (IU – Memoria democrática – Empresas públicas – etc.).

El P. P. de Diputación en sus presupuestos con su memoria democrática ha acordado con IU. incluir partidas destinadas a continuar con las exhumaciones, respaldar a los colectivos memorialistas de la provincia, y, seguir metiendo dinero de todos en Empresas Pública ruinosas. Y, cómo ya expresar una forma de gobernar basada en abrazar todo lo que se dijo que no se haría, sobran las palabras, lo expongo todo en imágenes:

**Imagen I.-

**Imagen II.-

**Imagen III.-

N. B. Como decía en mi artículo anterior, “de traición en traición, el crédito se agota y los votantes del Partido Popular son buenos, pero tontos no”.

El día 17 de mayo de este año ya están convocadas las elecciones en Andalucía, así que, ya todos sabemos lo que hay, y, me da la impresión que abrazar políticas de izquierda radical no es una opción razonable.

Córdoba, a 24 de marzo de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. Inspector de Trabajo y S.S.

Presidente de Córdoba Abierta (ACOA).

Valor de Referencia Catastral – (La coraza del Tribunal Constitucional)

El Tribunal Constitucional ha establecido con nitidez y rotundidad, que “el Valor de Referencia Catastral (VRC) es constitucional”, ya que, en una sentencia unánime, el T. C. avala este sistema como una <-adecuada medición de la riqueza->, poniendo una puerta blindada a posibles impugnaciones genéricas contra la norma.

El inicio de un camino nuevo en una defensa justa es necesario por el cambio en las reglas de juego, de forma, que ya que no podremos no cuestionar la Ley, lo que determina que la defensa, frente a un debilitamiento del “valor justicia” (C. E. art. 1.), se debe dirigir contra valor asignado a cada inmueble.

1.- Las bases del Tribunal Constitucional – (Una sentencia impositiva).

El Tribunal Constitucional ha fundamentado su decisión en tres bases que todo contribuyente debería conocer:

<-Capacidad Económica (art. 31.1 CE), ya que, la sentencia considera que el VRC no es arbitrario, porque nace de un análisis estadístico de precios reales de notarios y registradores.

<-El Factor de Minoración (0,9), porque la sentencia considera, que ese “margen de seguridad” del 10% es suficiente para absorber posibles desviaciones y garantizar que no se tribute por encima del valor real.

<-Presunción Iuris Tantum, porque para la sentencia el valor se presume cierto, aunque deja un resquisio legal al admitir prueba en contrario, quedando claro, que la carga de la prueba ahora recae una vez más y exclusivamente en el ciudadano impostado por el valor de referencia catastral.

2.- Los caminos de la defensa.

Ante una liquidación basada en un Valor de Referencia superior al precio real de compra, se abren dos vías de defensa y la elección dependerá del perfil de riesgo del ciudadano:

VíaProcedimientoVentajaRiesgo
ConservadoraAutoliquidar por el VRC y solicitar Rectificación.Evita intereses y sanciones.Desembolso inicial de liquidez.
CombativaAutoliquidar por valor de escritura.No se paga de más inicialmente.Intereses de demora y posible expediente sancionador.

(Nota. En la mayoría de los casos, la vía conservadora es la más adecuada y eficiente, pues permitirá impugnar con la tranquilidad de haber cumplido con la obligación tributaria, centrando el debate directamente en la valoración técnica del inmueble.

3.- El punto vulnerable del algoritmo catastral – (La prueba pericial).

El algoritmo del Catastro es ciego frente a la realidad física individualizada, de manera, que la defensa de una impugnación va a depender de que el perito arquitecto en su informe, ponga el foco en lo que el big data catastral no puede ver, así:

1.- Estado de conservación interno, porque el Catastro asume que el inmueble está en estado “normal”, de forma, que las humedades, instalaciones obsoletas o la necesidad de reforma integral son factores que el algoritmo del valor de referencia ignora.

2.-Deficiencias estructurales, ya que ITEs negativas o patologías no aparecen reflejadas en la ficha catastral.

3.- Distribución disfuncional del inmueble, pues pasillos excesivos, habitaciones ciegas o locales con poca fachada que penalizan el valor de mercado real, no se acogen por el valor de referencia catastral.

4.- Cargas y servidumbres y cualquier limitación urbanística que no aparecen reflejadas en el Mapa de Valores del valor de referencia y que por lo tanto no pondera.

4.- La impugnación del valor de referencia – (Los caminos).

Para poder impugnar el valor de referencia la ruta suele ser el siguiente:

<-Fase Administrativa con la presentación de la rectificación con informe pericial detallado. (Prepararse para el silencio o la desestimación sistemática).

<-Vía Económico-Administrativa (TEAR), que seguramente  es el momento clave para revisar cómo elaboró  el Catastro ese valor específico.

<-Vía Contencioso-Administrativa, que es la fase dónde la pericial de parte, ratificada judicialmente, adquiere su máxima importancia frente a la Administración.

<<Una propuesta>>

Si el valor de mercado real es sensiblemente inferior al VRC, es conveniente, no esperar a la liquidación oficial, de forma, que lo más eficaz, antes de firmar la escritura, es buscar un certificado de tasación de una entidad homologada por el Banco de España con fecha cercana al devengo.

(Nota. Tener esta prueba preconstituida hará que la balanza se incline a favor del contribuyente desde el principio del conflicto para poder destruir la presunción iuris tantum que opera en favor del valor de referencia.

N.B. La coraza tejida por el T. C. en favor del Valor de Referencia Catastral en su sentencia obliga a la defensa del contribuyente a demostrar el valor de mercado real, pues el TC ha puesto una puerta blindada a cualquier otra hipótesis de defensa.

Otra vez más al contribuyente se le sitúa en una posición de debilidad frente a la Administración Tributaria-Catastro, imponiéndole la carga de la prueba, cuando debería ser al contrario, ya que, la Administración es la parte más fuerte y la que cuenta con mayores medios de defensa de su posición contributiva, porque sin duda los impuestos son una necesidad para el mantenimiento de los servicios públicos, pero creo sinceramente que los derechos y libertades individuales deben prevalecer, máxime cuando estamos soportando una presión impositiva desaforada, a la que se unen unas condiciones económicas desfavorables para el ciudadano como la inflación y el deterioro de unos servicios públicos en retroceso en cantidad y calidad.

Córdoba, 15 de febrero de 2026.

Enrique García Montoya.

Abogado e Inspector de Trabajo y S.S.

Presidente de Córdoba Abierta (ACOA)