Tag Archives: Catastro

IBI Urbano en Cabra – El gran absurdo – Sin luz para construir, pero pagando IBI como si tuviéramos una ciudad consolidada.

El P. P. llegó al poder en muchos ayuntamientos, Diputaciones y CC. AA. prometiendo que bajaría los impuestos, reduciría el gasto público y que pondría orden justo tributario, pero ocurre que no es así, ya que, en ayuntamientos gobernados por mayoría absoluta, como es el caso de Cabra (Córdoba) se siguen cometiendo injusticias tributarias un día si y otro también, de forma, que si alguien no me cree, que tenga la paciencia de leer este informe sobre el IBI Urbano.

La situación que padecen los propietarios de parcelas en la Zona de Belén en Cabra, (Unidad de Actuación SUNC/R-01 del PGOU de Cabra), presenta una contradicción administrativa difícil de justificar: “Cuando se solicita una licencia de obras, la respuesta es que no existe capacidad eléctrica suficiente para garantizar el suministro; pero, al mismo tiempo, esas mismas parcelas continúan tributando como bienes inmuebles urbanos, como si formaran parte de un ámbito plenamente urbanizado, equipado y apto para la edificación”.

No se trata únicamente de una cuestión económica. Está en juego la coherencia del sistema urbanístico y tributario: “La Administración no puede tratar el suelo como urbano para cobrar más impuestos y, simultáneamente, como suelo carente de condiciones suficientes cuando debe reconocer derechos urbanísticos”.

*Ver el Informe del Arquitecto Municipal de Cabra de 18 de octubre de 2012 (Ref. Entrada 7639/12), que acredita la ausencia de expectativas de desarrollo del sector.

*Así mismo, obra en el Expediente el Informe Urbanístico emitido por la Arquitecta Municipal del Ayuntamiento de Cabra con fecha 08/08/2025 (remitido mediante Decreto de Alcaldía de 17/09/2025, Expte. GEX 14846/24), en cuyos apartados Séptimo y Octavo se dice:

**SÉPTIMO.- “Según lo anteriormente expuesto, NO SE PUEDE AUTORIZAR LA EDIFICACIÓN, al no tener la condición de SOLAR requiriendo de la previa aprobación del correspondiente instrumento de ordenación ( Plan Parcial conforme a la ficha urbanística), proceder con el correspondiente desarrollo urbanístico obras de urbanización, así como con el cumplimiento de los deberes urbanísticos de la propiedad del suelo y cumplimiento de requisitos y garantías de urbanización”.

** Octavo.- “En conclusión, el suelo está clasificado como Urbano por el planeamiento vigente, sometido a actuaciones de Transformación Urbanística Delimitada habiéndose establecido las determinaciones de la ordenación estructural y pormenorizada (detallada) por el PGOU de Cabra,  **no obstante indicar que aún no se ha aprobado la figura correspondiente de planeamiento vigente para su desarrollo y concreción, esto es, el Plan Parcial para el uso residencial, por lo que no está legitimada su ejecución**.

¿Es legal que un Ayuntamiento te cobre impuestos por servicios que no tienes?

Esta es la situación surrealista que están viviendo los propietarios de parcelas en la Zona de Belén (Cabra). Por un lado, se deniegan sistemáticamente las licencias para construir porque Endesa afirma que no hay capacidad eléctrica. Sin embargo, por el otro, **el Ayuntamiento de Cabra no duda en pasar y exigir el recibo del IBI Urbano por unos terrenos que, a efectos prácticos y legales, siguen siendo rústicos**.

En la Zona de Belén (Unidad de Actuación SUNC/R-01 del PGOU de Cabra) no existe ordenación detallada ni pormenorizada, ni ha sido aprobado el correspondiente instrumento de planeamiento de desarrollo. La clasificación genérica de los terrenos como suelo urbanizable no basta para atribuirles naturaleza urbana a efectos catastrales. Así lo ha establecido el Tribunal Supremo, entre otras, en sus Sentencias de 30 de mayo de 2014, recurso 2362/2013; 19 de febrero de 2019, recurso 128/2016; 5 de marzo de 2019, recurso 1431/2017; y 24 de noviembre de 2021, recurso 7639/2019. Conforme a esta doctrina, el suelo urbanizable cuyo desarrollo depende de la aprobación de un instrumento posterior de ordenación detallada conserva la naturaleza rústica hasta que dicho instrumento sea aprobado. En consecuencia, la atribución catastral de naturaleza urbana a las parcelas de la Unidad de Actuación SUNC/R-01 del PGOU de Cabra carece de fundamento, mientras no exista planeamiento de desarrollo eficaz, sin que la mera delimitación del ámbito en el planeamiento general pueda justificar por sí sola la liquidación del IBI urbano.

**Regla jurisprudencial aplicable. La doctrina puede formularse de la siguiente manera:

El suelo urbanizable incluido en un sector o ámbito delimitado no tiene naturaleza urbana a efectos catastrales por el solo hecho de aparecer así clasificado en el planeamiento general. Solo adquiere dicha naturaleza cuando existe una ordenación detallada o pormenorizada aprobada que permita su desarrollo sin necesidad de un nuevo instrumento de planeamiento. Hasta ese momento, debe considerarse suelo rústico a efectos catastrales y del IBI.

Esta regla debe conectarse con el artículo 7.2.b) del Texto Refundido de la Ley del Catastro Inmobiliario.

***Aquí desglosamos este bloqueo administrativo y los pasos legales para exigir la devolución de nuestro dinero.

1.- El Bloqueo de Endesa – (Una infraestructura colapsada).

El freno a las licencias urbanísticas en la Zona de Belén (Unidad de Actuación SUNC/R-01 del PGOU de Cabra) no es un capricho, sino una limitación técnica vinculante. Los informes del sector advierten que la red eléctrica nacional está saturada. En Cabra, los transformadores de la subestación han agotado su capacidad.

Por ley, para que una parcela sea considerada un “solar” edificable, debe tener garantizados los servicios básicos. Al denegar Endesa la viabilidad del suministro eléctrico, el Ayuntamiento se ve atado de pies y manos para dar licencias. Hasta aquí, la lógica técnica impera.

2.- La trampa fiscal – (Cobrar IBI urbano por parcelas sin servicios).

Si la administración asume que no podemos construir porque no hay luz…

¿Por qué el Ayuntamiento de Cabra sigue cobrando el IBI Urbano en la Unidad de Actuación de la Zona de Belén?

**Este cobro revela una vulneración tajante de la jurisprudencia:

*La Sentencia del Tribunal Supremo (30/05/2014): Los ayuntamientos no pueden liquidar IBI urbano sobre terrenos urbanizables si estos no cuentan con un desarrollo urbanístico efectivo.

*Falta de ordenación detallada: Antes de aprobarse un instrumento de desarrollo (o si su ejecución está paralizada), el suelo mantiene su carácter rústico.

Nuestras cuatro parcelas sitas en la Unidad de Actuación SUNC/R-01 del PGOU de Cabra no están desarrolladas, y, como demuestra el bloqueo de Endesa, carecen de servicios básicos. Obligarnos a pagar un IBI urbano es gravar una riqueza irreal.

3.- Guía de acción – (Reclamar la aplicación de la Ley).

Es hora de actuar. Para detener esta irregularidad y recuperar los impuestos abonados en exceso, existen tres pasos fundamentales que se deben iniciar:

1.- Ante el Catastro (Subsanación de discrepancias): Debemos exigir a la Gerencia Territorial de Córdoba que modifique la descripción de nuestras parcelas de “urbano” a “rústico”.

2.- Ante el Ayuntamiento (Devolución de ingresos indebidos): Presentar un escrito exigiendo la reliquidación al IBI Rústico y la devolución de la diferencia de los últimos cuatro años (plazo no prescrito).

3.- Ante la Diputación de Córdoba y su (ICHL); Reclamar el cobro indebido  IBI Urbano del Ayuntamiento de Cabra.

**No podemos permitir que el incumplimiento de la Ley y la ineficiencia en las infraestructuras eléctricas la acabemos pagando los vecinos a precio de suelo urbano**.

N. B. Imagen. El gran absurdo de Cabra – Sin luz para construir, pero pagando IBI como si tuviéramos una ciudad consolidada.
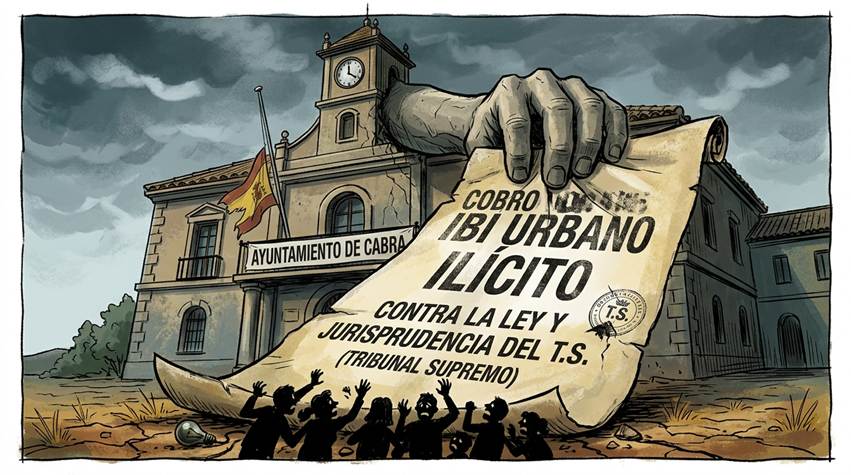
(Nota. Por todo lo dicho, el Ayuntamiento de Cabra debería iniciar de oficio la modificación catastral de la Unidad de Actuación –SUNC/R-01 del PGOU de Cabra- exigiendo que las parcelas de dicha Unidad pasen a tributar como suelo rústico)

Córdoba, 29 de septiembre de 2026

Fdo. Enrique García Montoya

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.
Infraestructura Eléctrica en Córdoba – (Bloqueo energético – atropello del IBI)

El “veto invisible” que paraliza la provincia y la expropiación fiscal encubierta de los Ayuntamientos.veto, invisible

1.- Realidad Provincial – (Un déficit estructural que nadie quiere asumir).

A día de hoy la provincia de Córdoba sufre un bloqueo energético doble que actúa como freno estructural al desarrollo:

ZonaProblema principalEstado actual (marzo 2026)
Norte (Pedroches)Ausencia de eje de transporte 400 kVInversión de 100 M€ aprobada (Maguilla-Peñarroya-Lancha). Ejecución “a largo plazo” (léase: indefinida).
Sur (Subbética)Saturación crónica de subestaciones y red de media tensiónColapso técnico real. Endesa recibe reclamaciones administrativas por denegación sistemática de puntos de acceso.
CapitalSaturación de nudos de conexión (Lancha/Casillas)Pendiente de ampliación de posiciones por REE para evacuar renovables.

(Nota. Mientras se publicitan “récords” de fotovoltaica, la energía generada no puede evacuarse, de forma, que el resultado es paradójico, ya que, Córdoba produce electricidad que no puede usar y, al mismo tiempo, impide que sus ciudadanos y empresas la consuman.)

2.- El veto eléctrico al desarrollo urbanístico – (la trampa perfecta).

El colapso de la red se ha convertido en un freno fáctico a los Planes Generales de Ordenación Urbana (PGOU), y, los Ayuntamientos, lejos de presionar a Red Eléctrica o a la Junta, han encontrado en este bloqueo una cómoda coartada:

<-Inviabilidad de licencias: No pueden otorgar licencias de primera ocupación porque no existe boletín de enganche.

<-Costes inasumibles: Las distribuidoras (Endesa) exigen a promotores particulares que financien subestaciones públicas completas.

<-Paradoja renovable: Se genera energía limpia que se “tira” mientras se bloquea el crecimiento residencial e industrial.

3.- Caso crítico – (Sector “Belén”) – (Cabra) – La prueba de cargo contra el Ayuntamiento.

La Subestación Eléctrica de Cabra (SET Cabra) está saturada nominalmente. Los 1,6 M€ invertidos en “digitalización” son un simple parche anti-apagones, porque  no aumentan ni un solo kW disponible para nuevos desarrollos. La nueva subestación compartida con Lucena sigue varada en el limbo administrativo por falta de conexión a las líneas de alta tensión de REE.

4.- La contradicción intolerable – (el “atropello” del IBI).

Aquí es donde el cinismo municipal se hace insoportable.

El Ayuntamiento de Cabra (y otros muchos) sigue cobrando IBI Urbano a pleno valor catastral sobre parcelas que, por informe técnico propio, no pueden urbanizarse por falta, básicamente, de suministro eléctrico básico. Es decir:

1.- El propio Ayuntamiento deniega licencias alegando que el suelo no dispone de los servicios básicos que exige el art. 7.2.b del Texto Refundido de la Ley de Suelo (TRLCI).

2.- Al mismo tiempo, exige el IBI como si el suelo ya estuviera urbanizado y servido.

Esta conducta vulnera la jurisprudencia clara del Tribunal Supremo (STS 30/05/2014 y doctrina posterior), ya que, el suelo urbanizable sin servicios reales ni ejecución material debe tributar como rústico.

5. Estrategia de defensa – (tres frentes contra la expropiación fiscal).

A.- Vía Tributaria (frente al Ayuntamiento): Recurso de reposición contra los recibos de 2026, con un argumento central, concretamente, <-la Administración no puede exigir tributación urbana por un suelo al que ella misma niega los servicios básicos que lo convierten en urbano->.

B.- Vía Catastral – (la madre de todas las batallas). Solicitud de subsanación de discrepancias ante la Gerencia del Catastro de Córdoba con base de una prueba  de poder, que reside en el propio informe municipal que deniega la potencia en el Sector Belén.

Si el Catastro reclasifica el suelo como rústico, el Ayuntamiento estará obligado a devolver los ingresos indebidos de los últimos cuatro años.

C.- Vía Ejecutiva. Suspensión de embargos (art. 165.1 LGT) por error material manifiesto en la base imponible.

Conclusión – (la expropiación fiscal encubierta y el verdadero culpable).

Lo que está ocurriendo en Cabra -y en otros municipios de la Subbética- no es un “problema técnico”, sino que es una expropiación fiscal encubierta por parte de Ayuntamientos, que han decidido priorizar la recaudación inmediata sobre la defensa real de sus ciudadanos.

En lugar de exigir a la Junta de Andalucía, a Red Eléctrica y a Endesa una planificación seria de infraestructuras, optan por la vía más cómoda, que consiste en seguir cobrando IBI a precio de suelo urbano sobre parcelas, que, según sus propios informes, no tienen luz para encender una bombilla.

Lo expuesto no es “colaboración” con el desarrollo, sino que es esquilmar al contribuyente, mientras se esconde detrás de la inoperancia de terceros. El suelo no tiene valor de solar si no tiene vatios. Y el Ayuntamiento que lo sabe y sigue cobrando actúa con dolo.

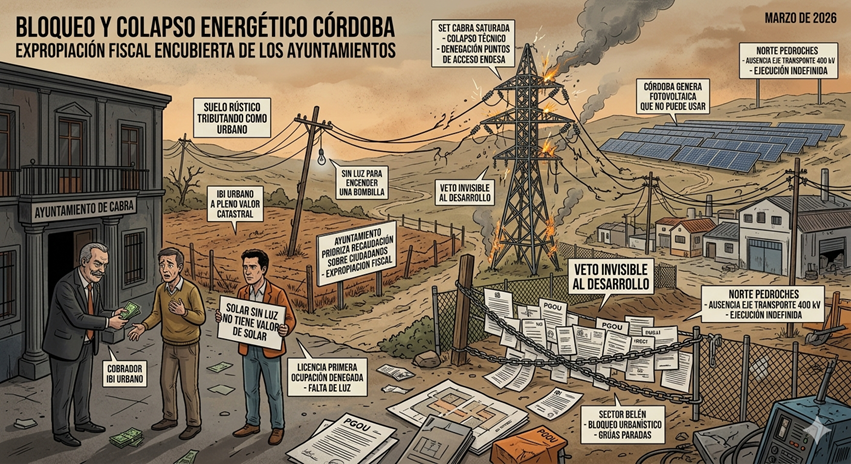
N.B. Imagen – Refleja una injusticia y un abuso de poder los Ayuntamientos.

Suelo rústico a precio de suelo urbano – expropiación fiscal, y, el verdadero culpable es el Ayuntamiento de turno, que prefiere esquilmar a sus ciudadanos que hacer justicia, siendo el responsable de una expropiación radical  y abusiva.

Córdoba, 30 de marzo de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. Inspector de Trabajo y S. S.

Valor de Referencia Catastral – (La coraza del Tribunal Constitucional)

El Tribunal Constitucional ha establecido con nitidez y rotundidad, que “el Valor de Referencia Catastral (VRC) es constitucional”, ya que, en una sentencia unánime, el T. C. avala este sistema como una <-adecuada medición de la riqueza->, poniendo una puerta blindada a posibles impugnaciones genéricas contra la norma.

El inicio de un camino nuevo en una defensa justa es necesario por el cambio en las reglas de juego, de forma, que ya que no podremos no cuestionar la Ley, lo que determina que la defensa, frente a un debilitamiento del “valor justicia” (C. E. art. 1.), se debe dirigir contra valor asignado a cada inmueble.

1.- Las bases del Tribunal Constitucional – (Una sentencia impositiva).

El Tribunal Constitucional ha fundamentado su decisión en tres bases que todo contribuyente debería conocer:

<-Capacidad Económica (art. 31.1 CE), ya que, la sentencia considera que el VRC no es arbitrario, porque nace de un análisis estadístico de precios reales de notarios y registradores.

<-El Factor de Minoración (0,9), porque la sentencia considera, que ese “margen de seguridad” del 10% es suficiente para absorber posibles desviaciones y garantizar que no se tribute por encima del valor real.

<-Presunción Iuris Tantum, porque para la sentencia el valor se presume cierto, aunque deja un resquisio legal al admitir prueba en contrario, quedando claro, que la carga de la prueba ahora recae una vez más y exclusivamente en el ciudadano impostado por el valor de referencia catastral.

2.- Los caminos de la defensa.

Ante una liquidación basada en un Valor de Referencia superior al precio real de compra, se abren dos vías de defensa y la elección dependerá del perfil de riesgo del ciudadano:

VíaProcedimientoVentajaRiesgo
ConservadoraAutoliquidar por el VRC y solicitar Rectificación.Evita intereses y sanciones.Desembolso inicial de liquidez.
CombativaAutoliquidar por valor de escritura.No se paga de más inicialmente.Intereses de demora y posible expediente sancionador.

(Nota. En la mayoría de los casos, la vía conservadora es la más adecuada y eficiente, pues permitirá impugnar con la tranquilidad de haber cumplido con la obligación tributaria, centrando el debate directamente en la valoración técnica del inmueble.

3.- El punto vulnerable del algoritmo catastral – (La prueba pericial).

El algoritmo del Catastro es ciego frente a la realidad física individualizada, de manera, que la defensa de una impugnación va a depender de que el perito arquitecto en su informe, ponga el foco en lo que el big data catastral no puede ver, así:

1.- Estado de conservación interno, porque el Catastro asume que el inmueble está en estado “normal”, de forma, que las humedades, instalaciones obsoletas o la necesidad de reforma integral son factores que el algoritmo del valor de referencia ignora.

2.-Deficiencias estructurales, ya que ITEs negativas o patologías no aparecen reflejadas en la ficha catastral.

3.- Distribución disfuncional del inmueble, pues pasillos excesivos, habitaciones ciegas o locales con poca fachada que penalizan el valor de mercado real, no se acogen por el valor de referencia catastral.

4.- Cargas y servidumbres y cualquier limitación urbanística que no aparecen reflejadas en el Mapa de Valores del valor de referencia y que por lo tanto no pondera.

4.- La impugnación del valor de referencia – (Los caminos).

Para poder impugnar el valor de referencia la ruta suele ser el siguiente:

<-Fase Administrativa con la presentación de la rectificación con informe pericial detallado. (Prepararse para el silencio o la desestimación sistemática).

<-Vía Económico-Administrativa (TEAR), que seguramente  es el momento clave para revisar cómo elaboró  el Catastro ese valor específico.

<-Vía Contencioso-Administrativa, que es la fase dónde la pericial de parte, ratificada judicialmente, adquiere su máxima importancia frente a la Administración.

<<Una propuesta>>

Si el valor de mercado real es sensiblemente inferior al VRC, es conveniente, no esperar a la liquidación oficial, de forma, que lo más eficaz, antes de firmar la escritura, es buscar un certificado de tasación de una entidad homologada por el Banco de España con fecha cercana al devengo.

(Nota. Tener esta prueba preconstituida hará que la balanza se incline a favor del contribuyente desde el principio del conflicto para poder destruir la presunción iuris tantum que opera en favor del valor de referencia.

N.B. La coraza tejida por el T. C. en favor del Valor de Referencia Catastral en su sentencia obliga a la defensa del contribuyente a demostrar el valor de mercado real, pues el TC ha puesto una puerta blindada a cualquier otra hipótesis de defensa.

Otra vez más al contribuyente se le sitúa en una posición de debilidad frente a la Administración Tributaria-Catastro, imponiéndole la carga de la prueba, cuando debería ser al contrario, ya que, la Administración es la parte más fuerte y la que cuenta con mayores medios de defensa de su posición contributiva, porque sin duda los impuestos son una necesidad para el mantenimiento de los servicios públicos, pero creo sinceramente que los derechos y libertades individuales deben prevalecer, máxime cuando estamos soportando una presión impositiva desaforada, a la que se unen unas condiciones económicas desfavorables para el ciudadano como la inflación y el deterioro de unos servicios públicos en retroceso en cantidad y calidad.

Córdoba, 15 de febrero de 2026.

Enrique García Montoya.

Abogado e Inspector de Trabajo y S.S.

Presidente de Córdoba Abierta (ACOA)

Catastrazo 2026 en Córdoba (Pagaremos más por nuestras casas)

Muchos asociados, clientes y amigos habéis preguntado estos días por el famoso “Catastrazo de 2026”, porque, sin duda, hay inquietud en las calles de Córdoba, y, con razón, por lo que intentaré explicar de forma clara, “sin letra pequeña” y como si estuviéramos paseando por la Ciudad, qué está pasando realmente con el valor de nuestras propiedades y cómo va a afectar a nuestro bolsillo este año.

1.- El “Catastrazo” y como nos afecta ahora.

Lo primero es, aclarar que no es un impuesto nuevo, sino una actualización al alza del Valor de Referencia, que lleva oculta una nueva subida de la presión fiscal.

Se puede empezar a explicar así: “Imaginemos que una casa es como un coche usado”, que “tiene un precio por el que podrías venderlo (mercado) y un valor <oficial>”, que Hacienda usa para sus cálculos, que es el Valor de Referencia, y, que es un valor mínimo oficial que el Catastro asigna a cada vivienda basándose en los precios de venta de la zona.

-En el año 2026:  “El 16 de diciembre de 2025 se publicaron los nuevos módulos en el BOE, que reflejan una subida generalizada de entre el 4% y el 10% en muchas zonas de Córdoba, debido al incremento de los precios inmobiliarios en los últimos dos años.

-Un ejemplo real: Si compras un piso en el Sector Sur o en Ciudad Jardín por 150.000 euros, pero el Catastro dice que su Valor de Referencia es de 175.000 euros, pagarás  impuestos por 175.000 euros, lo que significa de hecho, que es un “impuesto oculto” que ignora el precio real que hemos pagado.

2.- El impuesto del valor y la trampa.

El aumento del valor actúa como un impuesto oculto, ya que, al subir la base, pagas más aunque el tipo impositivo no cambie.

**Señalamos los cuatro puntos clave del catastrazo:

A).- Plusvalía Municipal (IIVTNU): “Si vendes o heredas”, el Ayuntamiento de Córdoba aplica unos coeficientes, que por ejemplo, para propiedades adquiridas hace poco (menos de 5 años), el aumento de la base puede llegar al 40%.

B).- Compra de vivienda (ITP): “Si compras una vivienda de segunda mano”, el Impuesto de Transmisiones Patrimoniales (8-10% en Andalucía) se calcula sobre este nuevo Valor de Referencia inflado, de manera, que una “ganga” puede acabar costándonos 3.000 euros  más en impuestos de lo previsto.

C).-  Herencias y Donaciones (ISD): “Aunque en Andalucía tenemos bonificaciones muy buenas para hijos y cónyuges (99%), el aumento del valor afecta a los tramos”, y, sobre todo, a parientes más lejanos (tíos/sobrinos).

D).- Impuesto de Patrimonio: Al subir el valor de las propiedades, es más fácil superar el mínimo exento y tener que empezar a pagar este impuesto.

3.- La paradoja de Córdoba (El IBI baja, pero el coste sube).

**Aquí hay dos parte contradictorias:

<-La parte buena: “El Ayuntamiento de Córdoba ha bajado el tipo del IBI un 2% para 2026 (la séptima bajada consecutiva), y, como el IBI usa el Valor Catastral (que no ha cambiado) y no el de Referencia, nuestro recibo del impuesto debería bajar ligeramente.

<-La parte mala: “Esa bajada de 10 o 20 euros en el IBI se ve devorada por la subida de las tasas municipales de Sadeco (basura) y Emacsa (agua)”,y si, además,tienes una vivienda vacía más de dos años, tendremos un recargo del 150% en el IBI.

4.- Resumen de efectos en Córdoba (2026).

ConceptoTendencia¿A quién afecta?
Valor de Referencia⬆️ Sube (4-10%)Compradores, herederos y vendedores.
Plusvalía Municipal⬆️ SubeVendedores y donantes.
ITP (Vivienda usada)⬆️ SubeCompradores.
IBI (Contribución)⬇️ Baja (2%)Todos los propietarios.
Basura y Agua⬆️ SubeTodos los hogares.

5.- Reclamación y propuestas útiles.

*Por supuesto se puede reclamar¡, ya que, no tenemos por qué aceptar un valor teórico que no se ajusta a la realidad de la vivienda (por ejemplo, si nuestro piso está sin reformar y el de al lado sí), aunque hay que medir los costes y los beneficios antes de hacerlo.

*Lo que hay que hacer:

1.- Paga primero y reclama después, y, para evitar multas, autoliquida por el valor oficial teórico.

2.- Buscar un Informe Pericial adecuado para cada caso, lo que es fundamental, ya que debemos demostrar con un tasador que el valor real de mercado es inferior al que dice el Catastro, pues, a más inri, han invertido la carga de la prueba.

3.- Plan de actuación: Si vamos a donar o a heredar, hay que aprovechar las bonificaciones vigentes en Andalucía antes de que los valores sigan subiendo.

<<Conclusión>>

En Córdoba, el “Catastrazo 2026” es una maniobra de ingeniería fiscal oculta y regresiva a nuestras libertades y derechos, porque nos bajan un poco el IBI “por delante y con publicidad”, mientras nos suben la valoración de nuestras propiedades “por detrás de forma soterrada y silenciosa”, de manera, que se castiga el ahorro y se dificulta el acceso a la vivienda y la transmisión de bienes familiares, lo que implica, sin duda, castigar al ciudadano ahorrador y a su familia.

En ACOA (Córdoba Abierta) seguimos trabajando para que la presión fiscal no asfixie la libertad y la prosperidad de nuestros conciudadanos.

¡No permitamos que la burocracia decida el valor de nuestro esfuerzo!

N.B. El catastrazo viene con un impuesto oculto para todos, de manera, que crece, una vez más, la imposición fiscal hasta que sea imposible prosperar en libertad, cosa que al paso que vamos llegara más pronto que tarde.

Es muy simple, “pagaremos más por nuestras casas”.

Córdoba, 11 de enero de 2026.

Fdo. Enrique García Montoya.

Abogado e Inspector de Trabajo y S.S.

Presidente de Córdoba Abierta -ACOA-.

Ayuntamiento de Córdoba – III – Una propuesta para las elecciones (quitar el Impuesto de Plusvalía)

El impuesto municipal que grava el incremento del valor de los terrenos, también conocido como Plusvalía Municipal, es un gravamen injusto y discriminatorio, de manera, que hay que reducirlo a la nada o eliminarlo de raíz.

Saldrán, sin duda, los defensores de los ciudadanos de a pie (esos que pagan la Plusvalía) saldrán desde sus tribunas públicas diciendo que hay que defender los servicios públicos sin dar jamás un paso atrás, pues no hay nada más sagrado que el pago de impuestos aunque sea a costa de machacar al Pueblo Soberano, pues hay que costear esos servicios sean los que sean y cuesten lo que cuesten.

La premisa inicial señalada, en si misma, es un sin sentido, si no se ponen límites y condiciones a ese gasto público, por la simple razón de que todo gasto realizado por una Administración Pública, sea la que sea, debe ser dirigido a servir al Pueblo, de forma, que el gasto público innecesario, dilapidador e improductivo debe quedar erradicado, máxime, cuando, además, nadie explica a los ciudadanos el origen del dinero que se destina a ese gasto público superfluo y suntuario, especialmente, ahora, que la inflación descontrolada y el crecimiento de la pobreza se están apoderando del ciudadano de a pie.

Como hablamos del Impuesto de Plusvalía Municipal, pondré sobre la mesa de la discusión un caso conocido por todos y paradigma de todo los malo de un gasto público: “El tranvía de Jaén”.

Que hay muchos más casos, por supuesto, pero con el señalado es más que suficiente para explicar a pie de calle, lo que es un gasto inadmisible, mientras los ciudadanos pagan a sus ayuntamientos impuestos duplicados y discriminatorios, que rompen la igualdad y penalizan a los ahorradores.

Solo con las viviendas poner de relieve que se pagan impuestos sin cesar y sin explicación alguna, así se grava al ciudadano:

*Cuando compra.

*Cuando mantiene su propiedad con el IBI, el acceso a su cochera, el Impuesto de Patrimonio.

*El valor catastral base del impuesto de fija arbitrariamente por el Catastro Urbano en un alarde de trilerismo político, económico y financiero, que nace de una imposición dura e inapelable.

Dicho de otra forma, hay que pagar el correspondiente IBI en base a un valor catastral que pertenece al mundo de la materia oscura del universo, hay que pagar después por aparcar el coche en el garaje, pues hay que pagar el derecho de acceso a la plaza de cochera, sufre continuas subidas del valor de su vivienda o local al albur de unos criterios desconocidos por el Catastro, pero siempre en aumento, además, sin explicaciones de los gobernantes sobre cómo se gastan el dinero público.

*Cuando vende paga de nuevo por duplicado: Plusvalía Municipal e incremento del valor de la vivienda en el IRPF.

(Tanto en un caso como en otro, además, el sistema de cálculo es arbitrario y se basa en pretendidos aumentos de valor nacidos de la ficción y de un afán recaudador discriminatorio e injusto).

Es solidario contribuir al coste de los servicios públicos necesarios, pero una cosa es eso y otra esquilmar al ciudadano que se esfuerza y ahorra para sufragar gasto público superfluo e innecesario, que gobernantes irresponsables dilapidan sin control y total impunidad, pues en último caso siempre está el indulto, al aceptarse por los justificantes de cualquier gasto público, “que en sí mismo todo él es pura justicia distributiva”, que nadie puede discutir.

Aceptado sin discusión alguna, que es necesario en una sociedad civilizada y democrática nacida de un Estado Social y Democrático de Derecho, que es justo pagar impuestos para crear y mantener servicios públicos necesarios, en base a la Constitución, “se puede defender, que los impuestos deben ser justos y deben ir dirigidos a mantener servicios públicos necesarios dignos y de la máxima calidad posible”, de manera, que nunca los gobernantes acometan gastos superfluos, innecesarios e injustificados.

**Hablando de la plusvalía municipal la realidad es que se trata de un impuesto injusto, confiscatorio y discriminatorio, que borra de un plumazo el art. 14 de la C. E. que garantiza la igualdad de todos los españoles.

La traca final viene cuando venden la finca y el ciudadano pagador se ve abocado a abonar una doble plusvalía a la Hacienda Nacional y Local.

Lo peor de todo, es que no se puede discutir con la Administración Tributaria la existencia del impuesto, sino todo lo más su cálculo la mayoría de las veces fijado de forma arbitraria, pues la regla es simple: “paga y después recurre contra las Haciendas Públicas preñadas de abogados, que pagamos todos los ciudadanos y que nunca jamás dan razón ni clemencia algún a al ciudadano recurrente”. En resumen, una alegría enorme, que seguramente conllevará, además, costas judiciales.

El Tribunal Constitucional en una conocida Sentencia de Pleno ha declarado inconstitucionales y nulos determinados artículos de la L. H.H. Locales que regulan la forma de cálculo de las plusvalías municipales, sin embargo, el Pueblo Soberano del que emanan los poderes del Estado se ha llevado una alegría efímera e irreal, la realidad injusta es tan disparatada, que todos los poderes públicos sin exclusión han llegado a la conclusión de que no se devuelva nada, admitiéndose que una ley nula de pleno derecho (contra todo respeto a la ley conocida y principios aceptados por cualquier Estado de Derecho) sigua produciendo efectos, que según la C. E. no ha tenido nunca.

N.B. Propongo eliminar completamente el impuesto de plusvalía municipal por injusto y discriminatorio, procediendo a la vez, a eliminar todo tipo de gasto innecesario y prescindible para cuadrar las cuentas municipales, como pueden los siguientes gastos: Subvenciones a los Grupos Políticos del Ayuntamiento, salarios y sueldos de asesores, gastos y dietas de viajes que no sean absolutamente necesarios, eliminar cualquier contratación que pueda ser realizada por el personal del Ayuntamiento sea laboral o funcionario, reducir la estructura de espacios y tiempos a lo estrictamente necesario, aumentar la productividad personal y material del Ayuntamiento, etc. etc. y, así, hasta conseguir una Corporación Local con el mínimo coste personal y material.

Hay que defender los impuestos justos y que van dirigidos a mantener servicios públicos necesarios dignos y de la máxima calidad posible”, sin embargo, nunca los gobernantes deben acometer con esos impuestos gastos superfluos, innecesarios e injustificados, ya que, cualquier gasto público perteneciente a la ficción y alejado de la realidad del pueblo que lo paga es una tropelía.

Córdoba, a 13 de septiembre de 2022

Fdo. Enrique García Montoya

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.