Tag Archives: corriente

PRESIÓN TRIBUTARIA Y DEL GASTO PÚBLICO EN EL AYUNTAMIENTO DE CÓRDOBA – (ANÁLISIS CRÍTICO)

<<Relato oficial – La verdad y la mentira>>

“Leo con sorpresa, que el **Ayuntamiento de Córdoba mantiene congelados los impuestos en 2027 con una variación real del -0,12%**.

La junta de gobierno local ha dado luz verde al proyecto de las ordenanzas municipal que regularán la fiscalidad del próximo año, que en su conjunto registran una bajada del 0,12% en los impuestos municipales, según ha anunciado la edil de Hacienda, Blanca Torrent”.

1.- Consideraciones previas – Una falacia aritmética del -0,12 %.

Desde una perspectiva jurídico-tributaria estricta, el anuncio de una reducción ponderada del -0,12 % en las ordenanzas fiscales carece de impacto material en la capacidad económica del contribuyente, ya que,  *esta cifra opera como un mero espejismo estadístico que enmascara un incremento neto de la presión fiscal global en la ciudad*.

El análisis conjunto de los impuestos directos, la revisión de los valores bases y el alza sistemática de las tasas por prestación de servicios públicos esenciales evidencia un encarecimiento estructural, que recae directamente sobre los ciudadanos.

2.- Impuestos directos – (Subida velada en el IBI y la Plusvalía).

**Impuesto sobre Bienes Inmuebles (IBI): Aunque el discurso institucional defiende una “congelación”, el tipo de gravamen del IBI urbano se mantiene en el 0,5081 %. En la mecánica tributaria, mantener el tipo de gravamen inalterado mientras los valores catastrales (la base imponible) se revisan al alza -o mientras el nuevo valor de referencia de Catastro empuja la valoración general del mercado inmobiliario- se traduce automáticamente en un aumento de la cuota íntegra y líquida exigible, **por lo que no hay congelación real de la carga tributaria, sino un aumento de la recaudación derivado de la inflación del valor del suelo**.

**Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (Plusvalía): De igual modo, este impuesto, que grava la transmisión de inmuebles, sigue actuando como un mecanismo de alta recaudación. Pese a las reformas impuestas por la jurisprudencia constitucional, la fijación de los coeficientes máximos locales sobre los periodos de generación del incremento de valor garantiza, que, salvo en transmisiones a pérdidas, el Ayuntamiento continúe maximizando el devengo impositivo en cada operación inmobiliaria.

3.- Tasas Municipales – (Encarecimiento de los servicios básicos -agua y basura-).

La verdadera dimensión de la subida de la presión fiscal se manifiesta en la contraprestación de servicios de recepción obligatoria, donde las entidades instrumentales del Ayuntamiento han aprobado alzas tarifarias significativas:

**Tasa de recogida de basuras (Sadeco): El Pleno ha aprobado un incremento del 2,2 % de la tasa de Sadeco para el ejercicio 2026. En términos reales, el recibo de la basura acumula sucesivos encarecimientos que elevan el coste del servicio de manera desproporcionada (alrededor de un 52 % de incremento acumulado).

**Tarifas de abastecimiento de agua (Emacsa): La empresa municipal de aguas ha consolidado una política de encarecimiento continuo. Para 2026 se ha aprobado una subida de la tarifa del 2,1 %. Además, ya está prevista y estipulada una nueva subida del 1,9 % para el año 2027. Resulta especialmente gravoso observar que este es el tercer incremento consecutivo aplicado por Emacsa, tras encadenar subidas previas del 5 % y del 10 %.

4.- Expansión del gasto corriente y blindaje retributivo.

<-Gasto estructural (Capítulo 2): Mientras se incrementa la tributación a través de las tasas y el IBI, la administración local adolece de una falta absoluta de contención presupuestaria. El aumento del gasto en bienes y servicios corrientes contradice el principio de austeridad y de eficiencia en la gestión del dinero público, ensanchando la estructura de costes fijos del Ayuntamiento.

<-Privilegios retributivos: A esta ineficiencia se le añade la paradoja de que los cargos públicos (alcalde y concejales) hayan consolidado subidas salariales del 2,5 %. Este incremento de la masa salarial política resulta aún más lesivo para la equidad fiscal, si se considera, que una parte sustancial de sus ingresos en concepto de dietas e indemnizaciones está exenta de tributación en el IRPF.

5.- Una mirada a la inflación – Deflactar la presión fiscal municipal.

La información disponible permite afirmar que Córdoba llega a septiembre en una posición especialmente vulnerable: “En agosto ya presentaba una inflación del 4,3%, superior a la media andaluza, con el transporte casi un 10% más caro que un año antes”.

El dato nacional de septiembre 4,9% de inflación general, 3,1% de subyacente y 5% deIPCA– confirma que el repunte se ha intensificado y que el principal detonante continúa siendo la energía.

La conclusión técnicamente correcta es que la inflación cordobesa previsiblemente seguirá elevada, pero su tasa exacta y el desglose por grupos de consumo deben quedar pendientes de la publicación definitiva del INE el 14 de octubre. En ese momento será posible determinar si Córdoba supera la tasa nacional, cuánto aumenta respecto del 4,3% de agosto y qué peso concreto tienen transporte, vivienda, alimentos, hostelería y servicios.

El ayuntamiento debería ajustar sus impuestos a la inflación para evitar que un contribuyente pague más impuestos si sus ingresos (retribuciones o sueldos) suben únicamente para compensar el aumento del coste de la vida, sin que haya ganado verdadero poder adquisitivo.

<<Conclusión>>

La rebaja del -0,12 % es irrelevante a efectos jurídicos y patrimoniales. La conjunción de un IBI inelástico frente a la revalorización de los inmuebles, una política de cobro agresiva en transmisiones patrimoniales (Plusvalía), y la sistemática subida de las tasas de agua (Emacsa) y basura (Sadeco), consolidan un escenario de severo aumento de la presión fiscal local. Todo ello sirve para financiar una estructura burocrática cada vez más costosa y unas retribuciones políticas al alza, configurando una política económica de marcado carácter expansivo y recaudatorio.

N.B. Imagen. (Relato oficial – La verdad y la mentira).
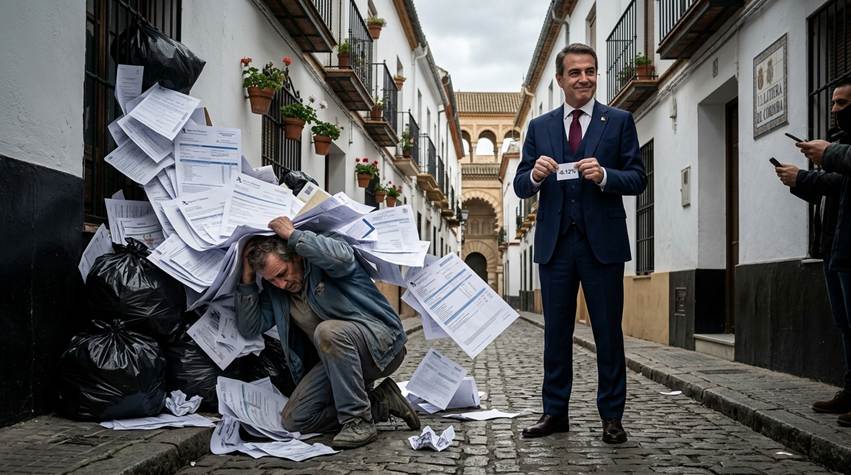
La imagen refleja de manera directa los puntos clave de nuestro análisis crítico:

  • La avalancha de papeles y bolsas de basura: Representa la verdadera presión fiscal que asfixia al ciudadano. Los documentos y recibos simbolizan el inelástico IBI y la agresiva recaudación de la Plusvalía, mientras que las bolsas de basura y el entorno aluden directamente a las constantes subidas de las tasas de Sadeco y Emacsa.
  • El ciudadano abrumado: Encarna a los contribuyentes cordobeses, quienes soportan el encarecimiento estructural de los servicios públicos esenciales en su día a día.
  • El político impoluto y sonriente: Representa ese “blindaje retributivo” y la expansión del gasto corriente del que hablamos. Mientras el ciudadano es aplastado por el coste de la ciudad, la clase política mantiene sus privilegios (como esa subida salarial del 2,5 % y dietas exentas).
  • El minúsculo cartel del “-0.12%”: Ilustra de forma irónica lo que en se describes en el artículo como la “falacia aritmética” y el “espejismo estadístico”. El político lo exhibe como un gran logro frente a la cámara (el relato oficial), mientras ignora por completo la montaña de impuestos reales que sepulta al ciudadano (la verdad de la calle).

Córdoba, 1 de octubre de 2026.

Fdo. Enrique García Montoya

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.
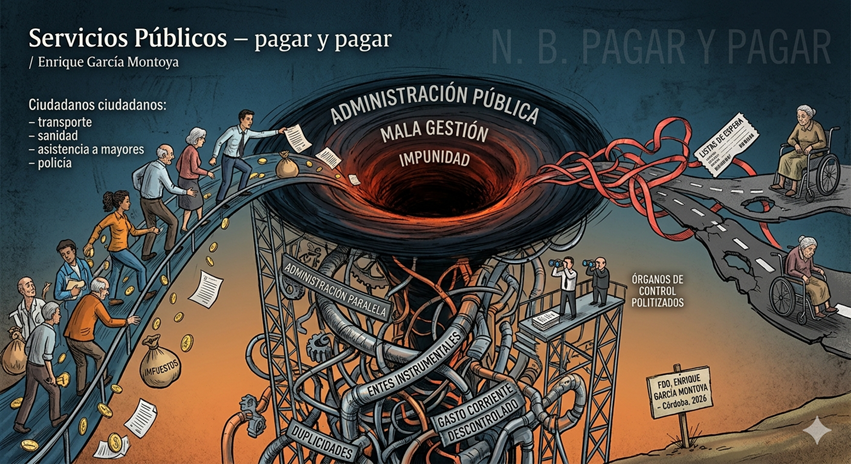
Servicios Públicos – (Seguir pagando por una gestión ineficiente – el dilema)

Un grupo muy amplio de los lectores pregunta repetidamente, que cuando se implantará el pago por los servicios públicos y que repercusión tendrá en el sistema impositivo español.

Es más que comprensible el escepticismo ciudadano ante la propuesta, repetida en los medios, de cobrar peajes por el uso de autovías para financiar su conservación. Esta idea genera temor, ya que, si seguimos este modelo de “pago por uso” para servicios colectivos que tradicionalmente consideramos cubiertos por impuestos, es más que posible, que pronto nos cobrarán hasta por respirar – (impuesto de aire limpio y verde).

Estamos ante un cambio de paradigma total en la política económica, ya que pasaremos, sin pausa ni tregua, de un modelo financiado por Presupuestos Generales a uno de pago directo por el uso y disfrute de unos servicios públicos, que ya hemos pagado.

***Se analiza por qué ocurre esto y por qué la verdadera crisis no es de recursos, sino de gestión.

1º.- Los peajes y su debate – (Ahora hasta su implantación).

El planteamiento de cobrar por usar las carreteras no es un capricho, sino, que según nos venden los defensores de aumentar el gasto público, responde a realidades innegables, entre ellas:

1.- Déficit de conservación acumulado: El presupuesto estatal no alcanza para cubrir la construcción y el mantenimiento preventivo, acumulando miles de millones de euros de retraso en reparaciones.

2.- Presión europea: Directivas de la U.E. exigen que el coste del transporte refleje su impacto ambiental real y el desgaste que causa en la infraestructura, en base al eslogan colectivista y discriminatorio de que “quien contamina, paga”, aunque  de paso alcanza a todos los ciudadanos por igual.

3.- Pérdida de ingresos por el coche eléctrico porque con el cambio de combustible, el Estado perderá una fuente de ingresos masiva (impuestos a los hidrocarburos), y busca el peaje como el sustituto recaudatorio.

2º.- El agujero negro del Sistema Público – (Falta de transparencia y despilfarro).

La desconfianza del ciudadano no nace de la falta de solidaridad, sino de la percepción de un “agujero negro administrativo” que traga recursos sin que los beneficios lleguen al ciudadano de a pie. Esta sensación es alimentada por el despilfarro y el gasto público descontrolado en todos los niveles del Estado (Central, CC.AA., Diputaciones y Ayuntamientos).

***Los puntos críticos de esta crisis de confianza son:

<-Hipertrofia de la administración paralela, ya que, es un hecho patente, que existe una multitud de empresas públicas, fundaciones y consorcios (“entes instrumentales”) con poco control, presupuestos flexibles y sistemas de contratación dudosos. Estas duplicidades multiplican el gasto en personal directivo, infraestructuras propias y sedes sin mejorar el servicio al ciudadano.

<-Transparencia: Se publican miles de formatos de documento portátil crípticos y técnicos, pero no información “clara y comprensible” que permita saber exactamente qué cuesta cada bache de la calle. Además, los organismos de control (Tribunal de Cuentas) publican informes con años de retraso, cuando la responsabilidad política ya se ha diluido.

<-Desequilibrio fiscal y mala calidad: La presión fiscal sube (o se mantiene con inflación), pero la percepción de los servicios baja: “Listas de espera en sanidad, justicia lenta y trabas burocráticas que obligan al ciudadano a trabajar para la propia administración” – (citas previas imposibles, petición de documentos que la administración ya posee, etc.).

<-Eficiencia vs. gasto corriente: El gasto público útil (inversión a largo plazo) crece menos que el gasto corriente (sueldos de cargos de confianza, alquileres, burocracia interna), que aumenta a un ritmo mayor que el bienestar directo del ciudadano.

3.- La raíz del problema – (Impunidad y un diseño político endogámico).

La solución no es técnica, sino que es política y ética, ya que, el sistema está diseñado para proteger y sostener la mala administración, no para la eficiencia.

***Los pilares de la impunidad:

1.- Invasión política de los órganos de control: Los encargados de vigilar al gestor (tribunales de cuentas, defensores del pueblo) son nombrados por cuotas partidistas. El control se convierte en un pacto de no agresión, de forma, que se vigila el trámite (el papel firmado), pero no la eficiencia (si el gasto era necesario).

2.- La burocracia como escudo: La estructura es tan compleja que la responsabilidad se diluye. Si un gestor firma una compra inútil, se escuda en que el técnico hizo el informe, el interventor no puso pegas y el jurídico avaló la legalidad, lo que conlleva, que al final, nadie es responsable del resultado, solo del cumplimiento formal del trámite.

3.- Incentivos perversos en el presupuesto: “El sistema castiga el ahorro”. Si un gestor es eficiente y le sobra dinero al final del año, el sistema no le premia, sino todo lo contrario (al revés), le reduce el presupuesto del año siguiente, lo que genera un incentivo para el gasto innecesario cada mes de diciembre.

<<Sistema de eficiencia>>

Un cambio de modelo de “protección” a “servicio” requiere reformas que rompan la impunidad:

<-Profesionalización de la gestión (despolitización): Cargos directivos seleccionados por mérito, no por cargo de confianza, con contratos por objetivos. Si no cumplen, se van.

<-Transparencia de “dato abierto”: Bases de datos en tiempo real. Rastreabilidad total del euro, desde el impuesto hasta la factura concreta.

<-Acción popular y responsabilidad civil: Permitir que ciudadanos o asociaciones demanden directamente a los gestores por malversación o negligencia grave, obligándoles a responder con su seguro de responsabilidad civil o patrimonio.

<<Conclusión>>

Estamos revisando el Contrato Social. El modelo de “todo incluido en los impuestos” está bajo mínimos debido al envejecimiento demográfico y al coste de la tecnología. La tendencia es que lo vital (sanidad, seguridad, etc.) siga siendo prioritario en los presupuestos, y lo discrecional (Carreteras, Gestión de Residuos, etc.) se desplace hacia tasas directas.

La clave no es cuánto se paga, sino la transparencia total: “Que el ciudadano perciba que lo que paga por un peaje se traduce realmente en una carretera sin baches, y no en un agujero negro administrativo”, pero quien tiene el poder de cambiar el diseño actual es quien más se beneficia de él.

N.B. Imagen. Sin retorno tangible. La realidad de un agujero negro que se lo traga todo.

Córdoba, 29 de abril de 2026.

Fdo.  Enrique García Montoya.

 Abogado ICA-Córdoba e Inspector de Trabajo y S.S.

Problemas Estructurales y Ocultos en Córdoba – (Una visión más allá de lo evidente)

Desde la Asociación Córdoba Abierta (ACOA) queremos poner de relieve los problemas ocultos que han sido ignorados por una forma de hacer política ya periclitada, carente de innovación estructural y centrada únicamente en lo visible. Esta forma de gestión ha olvidado la necesidad imperiosa de buscar soluciones originales y creativas, enterrando el verdadero objetivo común -el bien colectivo- bajo actuaciones repetitivas y vacías, que solo buscan el camino más fácil para salir del paso sin afrontar los problemas en su totalidad, incluidos aquellos que no son evidentes.

Nuestro informe se basa en datos oficiales de 2025, noticias recientes, opiniones ciudadanas y trabajos propios, de manera, que  aclaramos cifras presupuestarias y niveles reales de ejecución, manteniendo un enfoque de accesibilidad y transparencia.

*=Planteamos un análisis crítico de los problemas invisibles que perpetúan retos visibles -como el desempleo del 16,6%, el abandono de barrios como Las Palmeras, las listas de espera sanitarias o el transporte ineficiente-, y, *=proponemos soluciones innovadoras inspiradas en análisis multicapa: 

“Datos cuantitativos, tendencias históricas y perspectivas locales”.

1. Situación y entorno: Problemas visibles vs. problemas ocultos.

***Problemas visibles:

*Desempleo del 16,6% (por encima de la media andaluza), especialmente en jóvenes y sectores tradicionales.

*Degradación de zonas vulnerables con quejas ciudadanas por basura y falta de mantenimiento.

*Listas de espera en el hospital Reina Sofía tras la pandemia.

*Incremento de la inseguridad en determinadas zonas.

***Problemas ocultos que los alimentan:

-Desequilibrios presupuestarios que priorizan el statu quo frente a inversiones transformadoras, generando ciclos de bajo crecimiento y desigualdad.

-Ejecución real de proyectos por debajo del 60-75% en áreas clave, a pesar de incrementos nominales en el presupuesto.

2. Análisis de problemas ocultos.

***Presupuestos Municipales 2025.

<=Aprobados en diciembre con 587,3 millones de euros (+8% respecto a 2024 en ingresos consolidados), reflejan un patrón recurrente:

**80-85% en gastos corrientes, dejando solo un 15-20% para inversiones reales.

**Crecimiento del gasto en personal (+5-8%), propaganda (+10-15%) y transferencias a organismos autónomos sin auditorías transparentes.

**Ejecución baja en urbanismo (60%), con barrios abandonados y calles sin reformas.

**Burocracia excesiva que retrasa de 6 a 12 meses la puesta en marcha de proyectos estratégicos.

**Escasa prioridad para I+D y cambio climático (<1,5% del presupuesto), pese a ser una ciudad con renta media de 19.000 € y riesgo creciente por sequías.

**Débil inversión en vivienda para vulnerables (solo 8% del presupuesto), con un 20% de la población en situación de pobreza y alta migración juvenil.

***Resumen presupuestario 2025 (aproximado).

CategoríaMonto (M€)Variación vs. 2024% del total
Personal240-250+5-8%40-45%
Propaganda / asesores4-7+8-15%1-1,5%
Transferencias OO. AA.85-100+10-14%15-17%
Total corrientes470-500+7-8%80-85%

3.- Visión nueva: Red interconectada.

**Nuestro enfoque propuesto se basa en un modelo neuronal:

  1. Capa 1: Ineficiencia del gasto corriente.
  2. Capa 2: Bloqueo de inversiones.
  3. Capa 3: Consecuencias como desempleo y abandono urbano.

Esto se traduce en un bajo atractivo inversor (solo el 2% del PIB andaluz proviene de startups), déficit de visión estratégica pese al potencial cultural UNESCO, y una burocracia crónica que apenas ha digitalizado el 40% de los trámites, ralentizando proyectos como la Ronda Norte.

4.- Soluciones innovadoras.

**Estrategia: Romper los ciclos mediante acciones disruptivas, con retorno de inversión en 2-3 años.

ProblemaSoluciónImpacto estimado (2026-2027)Responsable
Gastos corrientesAuditoría externa; digitalización con IA; limitar propaganda; reasignar ahorros.Ahorro 15 M€; +25% ejecución de proyectos.Comisión Municipal de Cuentas
Baja inversiónFondo Córdoba 2030 (bonos verdes, PPP); App ciudadana para reportes.80% ejecución urbanismo; 1.000 empleos verdes.Gerencia de Urbanismo + Junta de Andalucía
EstancamientoHub Innovación UNESCO; subvenciones a economía circular.Paro reducido al 12%; +5% en renta media.IMDEEC + UE NextGen
DesigualdadMapa IA de barrios; reforma fiscal del IBI.Mejora en 15 barrios; -10% pobreza.Ayuntamiento + ONGs

Inspirado en casos de éxito como Barcelona (digitalización con -18% gasto) y Bolonia (PPP en vivienda).

**Requisito clave: “Pacto multipartidista para asegurar un mínimo del 20% anual en inversiones”.

**Dashboard transparente:

Propuesta de panel digital mensual en cordoba.es que muestre gráficos de ejecución, mapas de barrios, alertas de retrasos y predicciones con IA.

  • Fase 1: planificación (nov 2025, coste 50.000 €).
  • Fase 2: desarrollo (ene 2026, 100-150.000 €, código abierto en Plataforma de análisis visual).
  • Fase 3: lanzamiento (mar 2026, 50.000 €/año).
    Impacto: -30% en burocracia, +20% en participación ciudadana, ahorro de 1M€/año.

5.- Conclusión.

Córdoba padece una clara desalineación de prioridades:

“El gasto corriente absorbe los recursos y la subinversión limita las soluciones visibles”.

Con determinación y medidas disruptivas, 2026 puede ser el año en que se rompan estos ciclos mediante una gestión más eficiente, menos burocrática y con mayor apuesta por la innovación.

Nuestra propuesta es un Dashboard de transparencia y gestión ciudadana, una herramienta visual que monitoriza indicadores clave, analiza métricas y permite el seguimiento en tiempo real de proyectos estratégicos, fomentando una política basada en el bien común y la rendición de cuentas permanente.

N.B. Nuestro Informe sobre los Problemas Estructurales y Ocultos en Córdoba Ciudad muestra una  -Visión Más Allá de lo Evidente-, tratando de innovar y de posicionar a Córdoba entra las ciudades más eficaces, transparentes e innovadoras.

<< En Córdoba ahora lo oculto es el bien común: “Que es la base de toda política que aspire a ser transparente, eficaz y responsable”.>>.

Córdoba, 6 de octubre de 2025.


Enrique García Montoya.

Abogado ICA – Córdoba. Inspector de Trabajo y S. S.

Asociación Córdoba Abierta (ACOA) – Presidente.

I. Diputación – Presupuesto – Borrón (amnistía – agua y un shock eléctrico)

1.- Unas palabras del Presidente de la Diputación de Córdoba, Salvador Fuentes, sobre el Presupuesto de 2024 de la Diputación del P. P.:

1.1.-  Dice, que ha presentado hoy “el presupuesto más alto de la historia” de la institución provincial para el ejercicio 2024, presupuesto consolidado, que incluyendo a las empresas provinciales se sitúa en 385 millones, añadiendo, que gran parte de este proyecto de presupuesto está enfocado, a salvar a dos empresas públicas provinciales, la de residuos Epremasa y la de aguas Emproacsa.

*La empresa provincial de agua, Emproacsa, recibirá con cargo a estas cuentas una inyección de 5 millones de euros para gasto corriente, procedente de la institución matriz para su saneamiento para evitar su quiebra, y, también se subirán las tasas para mantener la viabilidad de la empresa. Así mismo, para cubrir el déficit de servicio de Epremasa se aportarán dos millones.

Es decir, la solución los problemas financieros de Emproacsa y de Epremasa se realiza con una subida de impuestos-tasas que pagaran los cordobeses.

El presidente de la institución provincial ha defendido la subida de tarifas, porque la empresa municipal de aguas de la provincia de Córdoba se encuentra en quiebra técnica con 300 trabajadores; y, porque, el agua no puede ser tan barata.

2.- Lo dicho públicamente por el Presiente Fuentes, demuestra, que el borrador del presupuesto es un saco vacío de realidades lleno de palabras huecas (UN BORRÓN), de manera, que nada aporta sobre las cuestiones esenciales de Córdoba, así, que señalo, entre otros muchos dislates de su Presupuesto para 2024, los siguientes:

2.1.- Cuales son las cuentas claras de esas empresas, que dice va a salvar.

2.2.- La necesidad de una auditoría independiente de las finanzas de esas empresas.

2.3.- Cuanto van a subir las tarifas de agua y de basuras, explicando públicamente ¿por qué?

2.4.- Cuales han sido las pérdidas reales de esas empresas y sus causas.

2.5.- Que pólizas de seguro cubrían las pérdidas de esas empresas y, en caso, de no existir el ¿por qué? de esa omisión aseguradora.

2.6.- Si ha pedido responsabilidades económicas, administrativas y/o judiciales a los políticos y gestores de esas pérdidas empresariales, que las han llevado a la quiebra técnica.

2.7.- Si no han pedido esas responsabilidades, ¿por qué? no lo ha hecho y si reconoce su responsabilidad por no hacerlo.

2.8.- Que cantidades ha amnistiado a los políticos y gestores digitales de esas empresas y ¿por qué?

2.9.- Que aporta el Presupuesto-Borrador al problema eléctrico de la Provincia.

2.10.- Cual es la deuda real de la Diputación con todos sus organismos, instituciones y empresas y cuál es su déficit total.

3.- Está muy claro, que la Diputación del P. P. de Córdoba ha abrazado las políticas socialistas de la anterior Corporación Provincial, renunciando a todas sus promesas electorales, y, llevando a todos los que votamos al P.P. a buscarnos la vida por nuestra cuenta, debiendo quedar claro, que lo expuesto hasta hora es solo un primer comentario a un Presupuesto-Borrón presentado por el Presidente Fuentes.

(Nota. Inicio con este (I) artículo un examen de los Presupuesto para 2024 de la Diputación Provincial del P. P. de Córdoba).

N.B. La Diputación del P. P. con su Borrador de Presupuesto, hecho público y con sus palabras presidenciales sobre las empresas Epremasa y Emproacsa, inicia un camino de entrega total a las políticas socialistas, aunque debe tener cuidado de no electrocutarse y/o de no ahogarse en un vacío de la nada sin agua.

No es un borrador, lo que se ha presentado, es un borrón preñado de amnistías, omisiones y mentiras clamorosas, de forma, que las palabras huecas y la propaganda engañosa solo producen desesperanza a los cordobeses.

**Los datos del Presupuesto-Borrón son, según dicen:

Presupuesto inicial:  302,6 millones.

Presupuesto Consolidado: 385,9 millones. (Incluye a empresas y organismos autónomos. Diferencia 83,3 millones con él inicial).

Gastos de funcionamiento: 202.6 millones.

Para terminar, una mentira presidencial: *Se trata de unas cuentas con las que “nadie pierde, todo el mundo gana”, así:

//.Ganan los cordobeses, a los que se le sube la tasa de basuras el 41,8% y la tasa del agua en términos parecidos o superiores; //.ganan los cordobeses que contemplan la desaparición de más de 40 millones en dos empresas públicas; //.ganan los cordobeses que no recuperarán el dinero derrochado y malgastado; //.ganan los cordobeses que seguirán sin agua y sin electricidad necesaria; //.ganan los cordobeses, que nunca sabrán la deuda real de la Diputación y su déficit; y, así, podrán seguir ganado los cordobeses hasta su ruina final.

Córdoba, a 1 de febrero de 2024.

Fdo. Enrique García Montoya.

(Concejal y Diputado Provincial en la legislatura local 1983-1987 de Alianza Popular y Portavoz del Grupo Provincial de A. P.)

Abogado ICA-Córdoba. Cdo. 1316. Inspector de Trabajo y S. S.