Tag Archives: equidad

Nacionalismo fiscal – mito de la solidaridad en el Sistema de Pensiones

Análisis sobre la fractura de la Caja Única de la Seguridad Social y sus asimetrías territoriales

1.- RESUMEN  – (EL PROBLEMA).

El debate fiscal en la España descentralizada se centra en las aportaciones tributarias directas de las Comunidades Autónomas más prósperas al fondo común de financiación territorial, sin embargo, se ignora de manera sistemática la **asimetría estructural del sistema de Seguridad Social**.

Mientras que regiones con mayor nivel de renta o regímenes fiscales singulares defienden la «ordinalidad» o la retención de sus ingresos tributarios bajo premisas de soberanía iscal, *externalizan o silencian los déficits contributivos del sistema público de pensiones de sus propios territorios.

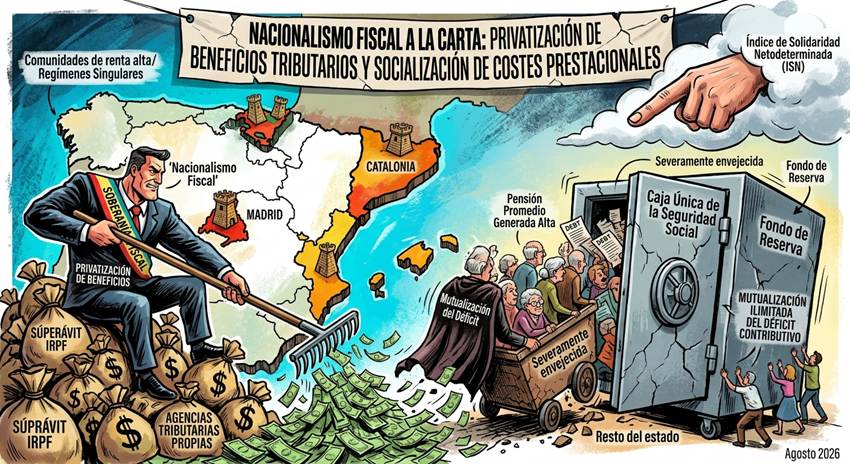
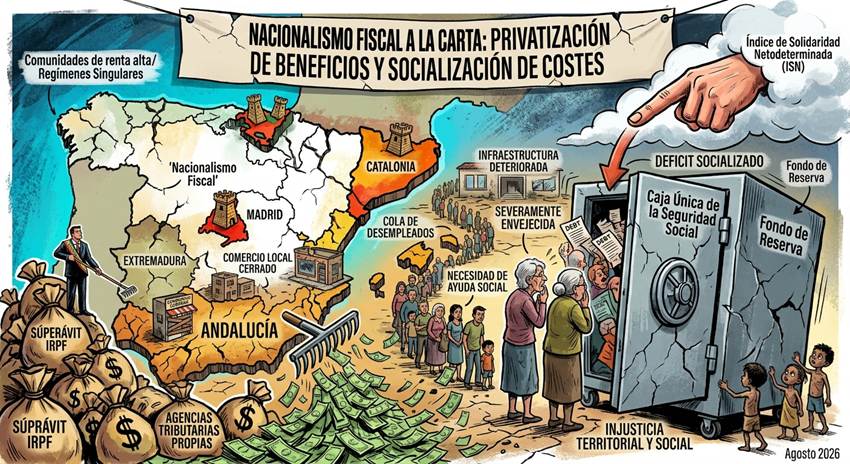
Este fenómeno constituye una paradoja socioeconómica: **Un “nacionalismo fiscal a la carta”** que reclama la gestión exclusiva o prioritaria de los ingresos tributarios con superávit, pero mantiene la mutualización ilimitada del déficit contributivo en el Fondo de Reserva o en la financiación estatal de la Seguridad Social.

**Tesis central de injusticia institucional.

Permitir que las regiones prósperas limiten su contribución a la solidaridad tributaria común mientras dependen del esfuerzo fiscal nacional para cubrir sus brechas o garantizar pensiones proporcionalmente más altas (debido a sueldos promedio superiores), *vulnera la equidad interpersonal y genera un modelo de interdependencia asimétrica e insolidaria.

2.- CONTEXTO ECONÓMICO Y ESTRUCTURA DEL DÉFICIT DE PENSIONES.

Para comprender la dinámica de esta fractura, es necesario desgajar el flujo de ingresos y gastos de la Seguridad Social por magnitudes territoriales y sociodemográficas:

Dimensión de análisis    Comunidades de renta alta/    Comunidades Renta Media

                                         Regímenes Singulares.             /Resto del estado                                  

Base Cotizable             

Promedio Elevada (Salarios medianos más altos, menor

                                  desempleo estruct.)

                                                                               Media / Baja (Sectores intensivos en

                                                                               mano de obra básica)

Pensión Promedio

Generada                Alta (Próxima o en el tope máximo del sistema) Media / Moderada

Tasa de Reemplazo

Demográfico           Severamente envejecida en regiones    Variable; envejecimiento rural

                                     industriales; dependiente de inmigración    acentuado  

Tratamiento Fiscal

Pretendido               Soberanía o balanzas fiscales neutras/     Financiación autonómica                                                                                                                      

                                  favorables (Cupo / Ordinalidad)               redistribución común

Asunción del Déficit

Contributivo            Transferido a la «Caja Única» estatal                         

                                   (Mutualizado)                                       Mutualizado en el conjunto

                                                                                                 nacional                

Cuando las regiones prósperas exigen que lo recaudado en sus territorios se quede en ellos (vía concertación, cupos o agencias tributarias propias), se rompe el principio de progresividad del Estado social.

El salario de un trabajador en una CC.AA. desarrollada y sus cotizaciones y base tributaria dentro de ese territorio son superiores y más elevadas, pero la infraestructura social y la masa laboral de soporte a menudo proviene o interactúa con el resto del país.

3.- LA PARADOJA FISCAL DE LA RECÍPROCIDAD.

Existe una distorsión narrativa en el concepto de *”comunidades ricas pagadoras”*. La narrativa tradicional argumenta una falacia, concretamente, que las regiones de mayor PIB sufren una *”expoliación fiscal”* al transferir recursos a regiones menos prósperas, pero esta afirmación omite intencionadamente tres vectores económicos clave:

-El Efecto sede y la captación de rentas: Las regiones  prósperas concentran las sedes corporativas de empresas que facturan en todo el Estado, atribuyéndose artificialmente una capacidad recaudatoria que se nutre del mercado nacional conjunto.

-El retorno implícito de las pensiones: Al gozar de salarios más altos, los jubilados de las regiones ricas perciben prestaciones públicas sensiblemente superiores a la media nacional. El coste por pensionista es significativamente más elevado en estas regiones.

-La exención implícita del riesgo de sostenibilidad:Si el sistema de pensiones se territorializara de forma estricta (calculando los ingresos por cotizaciones locales frente al pago real de pensiones asignadas a esa región), *varias de las regiones partidarias de la soberanía fiscal se enfrentarían a severos ajustes o quiebras presupuestarias debido a la pirámide poblacional y la tasa de dependencia*.

4.- CRÍTICA – (EL PRINCIPIO DE “PROPORCIONALIDAD INTEGRAL CONTRIBUTIVA”).

Para abordar esta insolidaridad de forma analítica y superando los clichés del debate tradicional, introducimos una perspectiva crítica innovadora: **La falacia de la desconexión fiscal selectiva**.

*El Concepto de “asimetría de riesgo seleccionado” (ARS).

El nacionalismo fiscal actúa bajo un patrón de “Privatización de Beneficios Tributarios y Socialización de Costes Prestacionales”. Se exige la gestión autonómica de los impuestos directos (IRPF, Patrimonio, Sucesiones, IVA local) alegando que pertenecer al territorio otorga derecho exclusivo sobre sus rentas, *pero se califica el sistema de pensiones como una “competencia inalienable del Estado” para que la deuda del sistema de la Seguridad Social sea financiada por la deuda pública global estatal.

***Frente a esta distorsión, una crítica innovadora plantea los siguientes puntos de ruptura:

A.- El mantenimiento de la “Caja Única” como refugio de conveniencia. El principio de Caja Única es constitucionalmente solidario e interpersonal (los individuos pagan, no los territorios). Sin embargo, cuando los actores políticos regionales utilizan el argumento del territorio para congelar la aportación a los servicios públicos generales, pero apelan al individuo universal cuando el gasto en pensiones autonómico es deficitario, incurren en una **falsificación del pacto federal/autonómico**.

B.- La deuda oculta por pensiones no contabilizada en la financiación autonómica. Si una Comunidad Autónoma rica reduce sus impuestos propios (ej. deducciones masivas o bonificaciones al Patrimonio e Sucesiones), mientras la Administración General del Estado tiene que inyectar decenas de miles de millones de euros vía Presupuestos Generales para cubrir el déficit de la Seguridad Social, *la comunidad rica está transfiriendo indirectamente su gasto público al endeudamiento común del Estado*.

Su “bonanza presupuestaria” es una ilusión generada porque no asume el verdadero coste del capital social y reproductivo de sus trabajadores senior.

C.- Propuesta político-económica disruptiva: El índice de solidaridad netodeterminada (ISN).

Para destapar la insolidaridad del nacionalismo fiscal, se propone la creación del **Índice de Solidaridad Netodeterminada (ISN)**. Este índice no mide la balanza fiscal de manera aislada (Impuestos Pagados vs. Inversión Estatal), sino que incorpora la **Masa Neta de Transferencias de Previsión Social**:

Balance Fiscal Real = (Aportación Tributaria Efectiva) − [Gasto Estatal en Región + Suplemento Estatal a Pensiones Regionales]

Al aplicar este cálculo, la pretendida condición de “donantes netas” de muchas comunidades ricas se reduce sustancialmente o se revierte, poniendo en evidencia que la prosperidad regional está intrínsecamente blindada por la red de seguridad del Estado global.

5.- CONCLUSIONES.

El nacionalismo fiscal que pretende desligar la aportación tributaria rica del sostén común, mientras utiliza la caja común para cubrir el déficit de sus pensiones o el coste de sus pensionistas de alta renta, atenta contra el principio de equidad vertical y horizontal.

<-Consolidación de balanzas de protección social: Transparencia total sobre el coste real de las pensiones en cada CCAA en comparación con las cotizaciones sociales ingresadas en ese mismo territorio. <-Vinculación de la autonomía fiscal a la sostenibilidad social: Ninguna Comunidad Autónoma debería poder exigir la cesión total de impuestos o ventajas de cupo sin asumir la responsabilidad proporcional en la liquidación o corresponsabilidad del déficit de pensiones generado en su ámbito. <-Defensa del principio interpersonal sobre el territorial: Recordar que los impuestos y las cotizaciones las pagan las personas según su capacidad económica, y las pensiones las reciben las personas según sus derechos adquiridos, erradicando la instrumentalización del territorio para el privilegio fiscal.

N.B. Imágenes. Fractura de la Caja Única de la Seguridad Social y sus asimetrías territoriales.

1ª. Imagen. Renta alta y aportación 0.
2ª. Imagen. Andalucía postergada.
Córdoba, 21 de agosto de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba.

Exdiputado del Parlamento de Andalucía.

Brecha entre las pensiones de los funcionarios públicos y las del sector privado en España (equidad y sostenibilidad)

Los lectores me siguen preguntando cosas sobre la Seguridad Social, y, esta vez, plantean el problema de la brecha entre las pensiones de los funcionarios públicos y las del sector privado, asunto que es una realidad en aumento, así que trataremos de dar una información breve, clara y detallada.

Es un hecho patente que existe una brecha significativa entre las pensiones de los funcionarios públicos y las del sector privado, de forma,  que señalaremos las causas, las consecuencias y posibles soluciones, así como de un análisis crítico sobre la sostenibilidad y equidad de ambos regímenes.

<<Diagnóstico crítico de la brecha pensional>>

La diferencia media de alrededor de 1.026 euros mensuales (un 62% más para los funcionarios) evidencia un desequilibrio estructural entre los sistemas de Clases Pasivas y Régimen General. Este diferencial no responde únicamente a derechos adquiridos o historiales contributivos diversos, sino a un modelo dual que ha consolidado privilegios históricos y desajustes en la arquitectura de la protección social española.

Mientras el Régimen de Clases Pasivas ofrece estabilidad, criterios de cálculo más favorables y complementos consolidados, el Régimen General se ha reformado de forma recurrente en nombre de la sostenibilidad, afectando principalmente a los trabajadores del sector privado con trayectorias laborales más fragmentadas.

El resultado es un sistema percibido como inequitativo, regresivo y financieramente vulnerable.

<<Causas estructurales>>

*Asimetría normativa: la coexistencia de dos sistemas jurídicos y contables distintos perpetúa divergencias en la base reguladora, mecanismos de actualización y derechos pasivos.

*Diferencial de estabilidad laboral: las carreras lineales y estables del empleo público contrastan con la volatilidad contractual del mercado privado, afectando directamente el número de años cotizados y la cuantía final de la pensión.

*Resistencia a la convergencia: las sucesivas reformas han mantenido regímenes privilegiados bajo una lógica de <intangibilidad de derechos>, sin una transición coherente hacia la equiparación progresiva.

*Envejecimiento y demografía: el incremento de jubilaciones públicas en la próxima década tensionará las cuentas estatales si no se adoptan medidas compensatorias.

<<Análisis crítico: un modelo insostenible y socialmente regresivo>>

El sistema actual genera una desigualdad visible tanto intrageneracional (entre trabajadores presentes) como intergeneracional (entre trabajadores actuales y futuros).

La sostenibilidad fiscal se ve comprometida por el peso creciente de las Clases Pasivas, mientras que el principio constitucional de igualdad ante la ley (art. 14 CE) se tensiona por la distinta consideración de esfuerzos contributivos similares.

Además, esta situación erosiona la confianza ciudadana en la justicia del sistema y contribuye a una percepción de dualidad social, donde el Estado protector se convierte en agente de desigualdad.

(Nota. En este caso examinado de diferencias injustas entre pensiones, se vulnera de forma clamorosa la Constitución Española de 1978 en sus art. 1.1., (valor justicia), 9., (legalidad y principios constitucionales), 14 (igualdad entre los españoles), 39., (protección social), 41., (Seguridad Social), 103., (administración pública), y, cc.).

<<Medidas correctoras y propuestas innovadoras>>

1.- Convergencia normativa y fiscal de regímenes: Iniciar un proceso gradual de integración de Clases Pasivas en el Régimen General, con un calendario claro y mecanismos de compensación transitoria. Este proceso debe garantizar la proporcionalidad entre aportaciones, años cotizados y derechos reconocidos.

2.- Creación de un Fondo de Equidad Pensional: Establecer un instrumento financiero que module las diferencias entre pensiones públicas y privadas mediante aportaciones estatales y sociales, con transparencia en su gobernanza.

Su objetivo sería igualar las tasas de sustitución y mejorar las pensiones bajas del sector privado.

3.-  Nuevo modelo de cálculo mixto: Incorporar un sistema basado parcialmente en puntos o cuentas nocionales que asocien directamente la pensión a la trayectoria contributiva, evitando inflaciones de última hora derivadas de los complementos del sector público.

4.- Vinculación de revalorización y sostenibilidad: Fusionar el principio de poder adquisitivo con el Factor de Equidad Intergeneracional, garantizando pensiones dignas pero sostenibles, evaluadas por una autoridad actuarial independiente.

5.- Profesionalización y movilidad intersectorial: Favorecer una mayor movilidad entre empleo público y privado, unificando tramos de cotización y facilitando la portabilidad plena de los derechos adquiridos. Esto fomentaría la cohesión del sistema y reduciría la segmentación laboral.

6.- Participación ciudadana y transparencia: Implantar un Consejo Social de Pensiones que supervise el equilibrio entre equidad y sostenibilidad. Incluya representantes de trabajadores, pensionistas, expertos y Administración.

<<Enfoque innovador: hacia la “Cuenta Pensional Única Española”>>

Proponer la creación de una Cuenta Pensional Única (CPU), unificada y digital, que acumule todas las cotizaciones del ciudadano (públicas y privadas) a lo largo de su vida laboral.
**Esta herramienta permitiría:

-Integrar regímenes en una lógica de justicia contributiva.

-Facilitar la trazabilidad y transparencia de las aportaciones.

-Evitar duplicidades y desigualdades entre regímenes.

-Modernizar el sistema con proyecciones personalizadas y educación previsional.


<<Conclusión>>

La brecha pensional entre funcionarios y empleados privados no es una anomalía coyuntural, sino una consecuencia sistémica de la dualidad institucional del régimen español. Mantener ese diseño supone perpetuar una desigualdad contraria a los principios de equidad y sostenibilidad financiera.

La integración progresiva, la innovación institucional y la transparencia pública son esenciales para asegurar un sistema de pensiones único, justo y viable, capaz de sostener la cohesión social en una España que envejece y demanda justicia intergeneracional.

N.B. La brecha entre las pensiones de los funcionarios públicos y las del sector privado está marcada por la falta de equidad y la estructura de la sostenibilidad en ambos sistemas.

La diferencia señalada que se sitúa en 1.026 euros mensuales y con un 62% más para los funcionarios, se explica por dinámicas históricas y estructurales, aunque, la evolución demográfica y los retos económicos obligan a una reflexión crítica y a repensar el sistema para asegurar su equidad y sostenibilidad en el futuro.

Córdoba, 8 de octubre de 2025.

Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Asociación Córdoba Abierta -ACOA-. Presidente.

II. Imposición fiscal en Córdoba Capital (La emboscada)

El Ayuntamiento de Córdoba presume de la reducción de la presión fiscal desde 2019, con un enfoque en aliviar la carga para ciudadanos, autónomos y empresas. Sin embargo, una mayoría de ciudadanos ha denunciado, que estas reducciones son injustas, porque no benefician a la mayoría de los cordobeses sino principalmente a determinados contribuyentes, abogando por una fiscalidad más equitativa y proporcional.  

<<Análisis Crítico >>

<<Bajadas de Impuestos vs. Subidas de Tasas en Córdoba>>

1.- Contexto y Marco General.

El Ayuntamiento de Córdoba, liderado por el Partido Popular (PP) bajo el mandato del alcalde José María Bellido, ha promovido desde 2019 una política de reducción fiscal progresiva, a su manera y criterio, defendiendo siete bajadas consecutivas de impuestos municipales hasta 2026. Estas reducciones afectan a tributos como el Impuesto sobre Bienes Inmuebles (IBI), especialmente, rústico, el Impuesto sobre Vehículos de Tracción Mecánica (IVTM), el Impuesto sobre Actividades Económicas (IAE), el Impuesto sobre Construcciones, Instalaciones y Obras (ICIO) y el Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana (IIVTNU).

Según la delegada de Hacienda, Blanca Torrent, estas medidas han supuesto un alivio fiscal acumulado de aproximadamente 733.568 euros solo en 2025, con descensos significativos como el 15,36% en el ICIO y el 13,93% en el IBI rústico desde 2019.

Sin embargo, esta estrategia contrasta con incrementos sustanciales en las tasas por servicios públicos, gestionados por empresas municipales como EMACSA (agua) y SADECO (recogida de basura).

Las tasas han experimentado subidas notables: – Agua (EMACSA): Incremento del 10% en 2025, tras un 5% en 2024, acumulando una subida significativa en dos años. – Recogida de basura (SADECO): Aumento del 10% en 2025, tras un 35% en 2024, lo que representa una carga fiscal considerable para los hogares.

Estas subidas han generado inquietud y desconfianza en los ciudadanos, que perciben las políticas fiscales del Gobierno del P. P. como una <trampa> para los cordobeses, ya que, las reducciones de impuestos benefician principalmente a grandes contribuyentes, mientras que las subidas de tasas afectan de manera regresiva a toda la población, especialmente a los sectores más vulnerables.

2.- Análisis Detallado de las Bajadas de Impuestos.

Las reducciones fiscales aprobadas tienen un impacto limitado para la mayoría de los ciudadanos, lo que refuerza la percepción de una estrategia fiscal desigual:

**Impuesto sobre Bienes Inmuebles (IBI): -Reducción: Bajada del 2% en el IBI urbano para 2026, acumulando un 5,79% desde 2019. El IBI rústico acumula un descenso del 13,93%. -Impacto: Aunque beneficia a todos los propietarios de inmuebles, el ahorro medio por hogar es modesto (estimado en 2-5 euros anuales para una vivienda estándar, según cálculos de la oposición). Los mayores beneficiarios son propietarios de inmuebles con valores catastrales altos, como grandes empresas o propietarios de segundas residencias. *Críticas: La mayoría de los ciudadanos sienten en sus bolsillos, que la reducción del IBI (rústico) no compensa el aumento de tasas como la del agua o la basura, que tienen un impacto mucho mayor en los hogares de renta baja o media.

**Impuesto sobre Actividades Económicas (IAE): -Reducción: Descenso del 1% en los coeficientes de situación para 2026, acumulando un 5% desde 2019. -Impacto: Solo afecta a empresas y autónomos con facturación superior a 1 millón de euros, excluyendo a la mayoría de pequeños negocios y autónomos. Esto beneficia principalmente a grandes empresas, lo que refuerza la percepción de una política fiscal favorable a los sectores más pudientes. *Críticas: La ciudadanía denuncia que el IAE no alivia la presión fiscal sobre los pequeños empresarios, que enfrentan mayores costes operativos debido a las tasas de servicios.

**Impuesto sobre Vehículos de Tracción Mecánica (IVTM): -Reducción: Bajada del 2% en 2025, acumulando un 13,21% desde 2019. -Impacto: El ahorro medio es pequeño (entre 2 y 10 euros anuales por vehículo, dependiendo de la potencia fiscal). Aunque beneficia a todos los propietarios de vehículos, no compensa los incrementos en tasas de servicios esenciales. *Críticas: La mayoría de los ciudadanos sienten que el IVTM es un impuesto regresivo, ya que el ahorro es igual para todos los vehículos independientemente de su valor, lo que no favorece a los hogares con menos recursos.

**Impuesto sobre Construcciones, Instalaciones y Obras (ICIO): -Reducción: Descenso del 2% en 2025, acumulando un 15,36% desde 2019, con una nueva bonificación del 50% para puntos de recarga de vehículos eléctricos en 2026. -Impacto: Beneficia principalmente a promotores inmobiliarios, constructoras y propietarios que realizan reformas importantes. La bonificación para puntos de recarga es positiva para la transición energética, pero su alcance es limitado, ya que pocos ciudadanos invierten en este tipo de instalaciones. *Críticas: Es un hecho que la medida se percibe por los ciudadanos como elitista, ya que, no impacta a la mayoría de la población, que no realiza obras de gran envergadura.

**Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana (IIVTNU): -Reducción: Descenso acumulado del 8,27% desde 2019, con una bonificación del 95% para transmisiones por herencia. -Impacto: La bonificación por herencias beneficia a un número significativo de familias, pero el impacto de la reducción general es limitado, ya que solo aplica en casos de transmisiones con incremento de valor. *Críticas: Aunque la bonificación por herencias es bien recibida por los cordobeses, se echan de menos medidas adicionales para apoyar a familias en situación de vulnerabilidad económica y una reducción real del impuesto de plusvalías.

**Tasa de veladores: -Reducción: Descenso del 25% para 2026, acumulando un 20% desde 2019. -Impacto: Beneficia principalmente al sector hostelero (bares y restaurantes con terrazas), pero no tiene un impacto directo en los ciudadanos comunes. *Críticas: Los cordobeses señalan que esta medida favorece solo a un sector específico, mientras las tasas de servicios esenciales, que afectan a toda la población, han aumentado significativamente.

3.- Subidas de Tasas por Servicios Públicos: Una Carga Regresiva.

Las subidas de tasas por servicios públicos, especialmente en agua y recogida de basura, han generado un fuerte malestar entre los ciudadanos y han sido calificadas como una <trampa> por varios motivos.

**Agua (EMACSA): -Incrementos: Subida del 10% en 2025, tras un 5% en 2024, lo que supone un aumento acumulado de aproximadamente el 15% en dos años. -Impacto: El recibo medio del agua para un hogar estándar (4 personas, consumo de 12 m³ al mes) ha pasado de unos 20-25 euros mensuales en 2023 a cerca de 28-32 euros en 2025, según estimaciones basadas en las tarifas de EMACSA. Esto representa un incremento de 70-100 euros anuales por hogar. *Carácter regresivo: La tasa del agua es fija y no varía en función de la renta, lo que afecta proporcionalmente más a los hogares de bajos ingresos, que destinan una mayor parte de su presupuesto a servicios esenciales.

**Recogida de basura (SADECO): -Incrementos: Subida del 10% en 2025, tras un 35% en 2024, lo que acumula un aumento de aproximadamente el 49,5% en dos años. -Impacto: El recibo medio de la basura para un hogar ha pasado de unos 50-60 euros anuales en 2023 a cerca de 80-90 euros en 2025, según cálculos de la oposición y asociaciones de consumidores. Esto supone un incremento de 30-40 euros anuales por hogar. *Carácter regresivo: Al igual que la tasa del agua, la tasa de basura no tiene en cuenta la capacidad económica de los hogares, afectando más a las familias vulnerables.

**Percepción de “trampa”: *La combinación de bajadas modestas en impuestos (que generan ahorros de 2-10 euros anuales por hogar en el IBI o IVTM) con subidas significativas en tasas (que incrementan los recibos en 100-140 euros anuales por hogar) crea la percepción de que el Ayuntamiento está trasladando la carga fiscal de los impuestos a las tasas. *Las tasas por servicios públicos son obligatorias y afectan a todos los hogares, independientemente de su situación económica, mientras que las reducciones fiscales benefician principalmente a propietarios, grandes empresas y sectores específicos como la hostelería.

*Es un hecho, que los cordobeses ven que estas subidas son una forma de compensar la pérdida de ingresos por las reducciones fiscales, lo que contradice la narrativa del gobierno local de -alivio fiscal por bajada real de impuestos y gravámenes-.

(Nota: La única verdad es que recaudación tributaria se ha duplicado en una década en Córdoba y llega a 572 millones, de forma, que la pretendida bajada de impuestos del P. P. es una entelequia.).

4.- Críticas de la Ciudadanía.

Los ciudadanos critican la política fiscal del Ayuntamiento del P. P., así:

**Falta de progresividad: Las reducciones fiscales, como las del IBI o el IAE, benefician desproporcionadamente a los contribuyentes con mayores recursos (propietarios de inmuebles de alto valor o grandes empresas), mientras que las subidas de tasas afectan a todos por igual, incluyendo a familias de bajos ingresos. Los ciudadanos echan de menos medidas como bonificaciones adicionales en tasas para familias numerosas, personas en desempleo o mayores con pensiones bajas, pero estas no han sido aprobadas.

**Opacidad y comunicación: El gobierno local ha destacado las bajadas de impuestos como un logro político, pero no ha comunicado de manera transparente el impacto de las subidas de tasas. Esto ha generado desconfianza entre los ciudadanos, que perciben que los ahorros publicitados son insignificantes frente al aumento de los recibos de agua y basura. La percepción de los ciudadanos cordobeses es que han recibido con las subidas de tasas una <puñalada fiscal>, especialmente, tras la aprobación de incrementos del 35% en la basura en 2024.

5.- Implicaciones Políticas y Sociales.

**Descontento ciudadano: Las subidas de tasas han generado protestas y movilizaciones, especialmente entre asociaciones y colectivos vulnerables. En 2024, el Consejo del Movimiento Ciudadano organizó concentraciones para exigir la congelación de las tasas de agua y basura, sin éxito. La percepción de una <<trampa> fiscal ha erosionado la confianza en el gobierno local, especialmente entre los sectores de renta baja y media, que no perciben los beneficios de las reducciones fiscales.

**Impacto en la equidad: -La política fiscal actual refuerza las desigualdades, ya que, las tasas por servicios públicos son regresivas y afectan más a los hogares con menos recursos. Por ejemplo, un hogar con ingresos bajos destina un porcentaje mucho mayor de su renta a pagar el agua y la basura que un hogar de renta alta. -La falta de bonificaciones específicas para colectivos vulnerables en las tasas de servicios públicos agrava esta situación.

6.- Motivaciones y Estrategia del Ayuntamiento.

El contraste entre las bajadas de impuestos y las subidas de tasas podría responder a varias motivaciones:

**Estrategia política: – Las reducciones fiscales permiten al PP presentarse como un partido que “baja impuestos”, un mensaje atractivo para su base electoral y para sectores empresariales. Sin embargo, al compensar estas reducciones con subidas de tasas, el Ayuntamiento mantiene sus ingresos sin necesidad de recortar servicios esenciales. La narrativa de <alivio fiscal> puede ser utilizada como una herramienta de comunicación para contrarrestar las críticas por las subidas de tasas.

**Presión financiera: Las empresas municipales como EMACSA y SADECO enfrentan costes operativos crecientes debido a la inflación, el aumento de los precios de la energía y las exigencias de normativas europeas (p. ej., en materia de reciclaje y tratamiento de residuos). Las subidas de tasas podrían ser una respuesta a estas presiones, aunque el gobierno local no ha proporcionado un desglose detallado de los costes que justifiquen incrementos tan elevados. La reducción de impuestos, por otro lado, podría estar destinada a estimular la economía local y atraer inversiones, especialmente en sectores como la construcción y la hostelería.

7.- Implicaciones a Largo Plazo.

**Sostenibilidad financiera: La estrategia de bajar impuestos mientras se suben tasas podría ser insostenible si los ingresos municipales no cubren los costes de los servicios públicos. Un déficit en empresas como EMACSA o SADECO podría requerir rescates financieros o recortes en otros servicios. Es un hecho, que las reducciones fiscales podrían estar diseñadas para beneficiar a sectores específicos a corto plazo, sin una visión clara de cómo financiar las necesidades municipales a largo plazo.

**Confianza ciudadana: La percepción de una <trampa> fiscal podría dañar la credibilidad del gobierno local, especialmente si los ciudadanos no ven mejoras tangibles en los servicios públicos que justifiquen las subidas de tasas. La falta de medidas específicas para proteger a los colectivos vulnerables podría aumentar el descontento social y alimentar movilizaciones ciudadanas.

**Equidad y justicia fiscal: Para mejorar la progresividad fiscal, el Ayuntamiento podría considerar bonificaciones escalonadas en las tasas de agua y basura basadas en la renta, similares a las existentes para el IBI en el caso de familias numerosas. – Una comunicación más transparente sobre los motivos de las subidas de tasas y los beneficios de las reducciones fiscales podría mitigar la percepción de trampa.

8.- Conclusión.

La política fiscal del Ayuntamiento de Córdoba presenta una contradicción significativa: mientras que las bajadas de impuestos (IBI, IVTM, IAE, ICIO, IIVTNU) se publicitan como un alivio fiscal, las subidas de tasas por servicios públicos (agua y basura) han generado una carga mucho mayor para la mayoría de los ciudadanos.

Las reducciones fiscales benefician principalmente a propietarios de inmuebles de alto valor, grandes empresas y sectores específicos como la hostelería, mientras que las tasas, al ser regresivas, afectan de manera desproporcionada a los hogares de bajos y medios ingresos.

Esta dinámica refuerza la percepción de una <<trampa>> fiscal, ya que, los ahorros de los impuestos (2-10 euros anuales por hogar) son insignificantes frente a los incrementos de tasas (100-140 euros anuales por hogar).

N.B. Imposición fiscal en Córdoba Capital se asemeja a una emboscada ciudadana.

Los cordobeses perciben falta de progresividad, la opacidad en la comunicación y el impacto desigual de las medidas impositivas del Ayuntamiento.

Córdoba, a 30 de agosto de 2025.

Enrique García Montoya,

Abogado ICA Córdoba, Inspector de Trabajo y S.S.

Asociación Córdoba Abierta ACOA – Presidente.

Desigualdad y Equidad Laboral (Una visión personal)

Un grupo de lectores me pregunta sobre la desigualdad y la equidad laboral, así que, considerando el tema muy importante intentaré dar mi opinión personal sobre este asunto, y, de paso dedicar este artículo a Andalucía  que en próximas fecha celebra su día, porque es un hecho relevante, que en nuestra tierra existen desigualdades manifiestas y falta de equidad en las condiciones de trabajo entre regiones, personas y colectivos, desequilibrios que requieren actuaciones inmediatas, así:

**Desigualdad Laboral. Desigualdad laboral es diferencia en las condiciones laborales y en las oportunidades entre diferentes grupos de personas en el mercado de trabajo, que se acentúan más en determinadas zonas y en distintas actividades.

*Factores de la desigualdad que citaré con ánimo abierto, pues la realidad presenta más supuestos, así:

-Empleo público y privado: Las desigualdades entre ambos sectores lejos de disminuir se van acrecentando en todas las condiciones de trabajo, provocando situaciones de injustica e discriminación.

-Posibilidad de teletrabajo: Hay trabajos que imposibilitan teletrabajar, como son trabajos en el campo, en la construcción, etc., lo que conlleva diferencias en todas las condiciones de trabajo y generan desigualdad.

-Mujeres y hombres: La brecha salarial de género es una manifestación presente en la desigualdad laboral. Es España las mujeres suelen tener retribuciones más bajas que los hombres y se ven preteridas en los escalafones de ascensos, siendo su tasa de paro superior.

-Raza y etnia: Las minorías raciales y étnicas presentan diferencias y dificultades para llegar a ocupar puesto de trabajo mejor remunerados y suelen tener condiciones laborales de inferior calidad.

-Edad: Las personas jóvenes y mayores de 50 años tienen en España una tasa de paro superior, bien por su falta de preparación bien porque se les consideran de inferior productividad y/o menos adaptables a nuevas tecnologías.

-Discapacidad: Las personas discapacitadas sufren encuentran barreras de todo tipo para encontrar trabajo y con frecuencia son discriminadas.

-Formación e información: En la sociedad actual el empleo de calidad está unido a la formación y a la información, de manera que las diferencias en ellas conllevan discriminación en todas las condiciones de trabajo.

-Seguridad Social: Las diferencias que existen entre autónomos y trabajadores por cuenta ajena en la misma son desproporcionadas, situación de se acentúa en los funcionarios públicos.

**Equidad Laboral. La Equidad laboral busca corregir las desigualdades y promover situaciones donde todos los trabajadores tengan oportunidades justas y equitativas.

*Factores a considerar, que de nuevo cito con ánimo abierto, ya que, las posibilidades son muchas más, así:

-Implantación de políticas de igualdad salarial: Legislación y prácticas laborales dirigidas a que las retribuciones se basen en la productividad, en las capacidades y en el aprendizaje, eliminado  factores ajenos al trabajo como el género o la edad.

Por ejemplo: La falta de equidad entre el sector publico y el sector privado es algo inasumible, que, además, se acrecienta día adía.

-Acceso sin discriminación a la formación,  a la información y al desarrollo de la persona: Programas que permitan a todos los trabajadores acceder a educación continua y capacitación profesional, independientemente de su situación inicial.

-Aceptación de las diferencias y de la diversidad: Hay que fomentar que las diferencias y la diversidad seas vistas como fortalezas, imponiendo políticas de no discriminación y medidas de acción afirmativa diferenciada.

-Flexibilidad laboral: Adaptar condiciones de trabajo, horarios y ubicaciones para atender a las necesidades diversas de los trabajadores, lo cual puede ser especialmente aplicable a padres, discapacitados y/o personas con responsabilidades de cuidado a mayores y enfermos, familiares o no.

Transparencia: Implementar sistemas donde las contrataciones, la promoción y los ceses cualquiera que sea su causa sean transparentes y puedan ser revisadas desde el interior de las empresas para asegurar su justicia.

En base a todo lo expuesto, es un hechos patente, que tratar la desigualdad y conseguir equidad laboral requiere un enfoque multidisciplinar que lleve a cambios legislativos, culturales y en las prácticas empresariales.

***En conclusión a todo los expuesto propongo interactuar en los siguientes puntos:

-Economía y Empleo.

-Formación e información.

-Seguridad Social.

-Salud y Bienestar.

-Tecnología.

-Sociedad.

-Medio Ambiente.

-Migración.

-Cumplimiento de la ley de la U. E.

***La Asociación Córdoba Abierta -ACOA- ha nacido para liderar un esfuerzo colectivo nuevo e ilusionante para renovar unas estructuras laborales alejadas del interés general,  asegurando que se alineen con los principios constitucionales.

En este proceso ACOA considera necesario realizar análisis de la situación sociolaboral y económica para promover un mercado laboral más justo y equitativo. La implementación de las nuevas políticas debe ser meticulosa, con un enfoque en la transparencia y la participación ciudadana, lo que dará como resultado un marco legal más robusto y adaptado a las realidades sociales actuales.

La Asociación Córdoba Abierta -ACOA- y sus principios son un modelo de cómo la igualdad y la libertad pueden pasar de ser palabras vacías a principios y derechos de contenido real, convirtiéndose en la piedra angular para conseguir una equidad laboral plena y un mercado de empleo próspero y justo, donde todos los trabajadores disfruten de los derechos y libertades garantizados por la Carta Magna.

Para finalizar lo dicho, también, un poco del información veraz del art. 20 de la C. E. no vendría mal, dejando a un lado la demagogia vacía y perversa, que se nos está vendiendo día a día en la actual política de empleo.

La Asociación Córdoba Abierta -ACOA- sigue en su tarea de defender a los cordobeses, de forma, que, decir la verdad es lo único que puede salvarnos de los políticos populistas y arrieros de la mentira.

En eso estamos en ACOA.

N.B.  La desigualdad laboral es todo lo contrario a la equidad laboral, de manera, que mi visión personal es que debemos dirigirnos a considerar la igualdad y la equidad como unas finalidades prioritarias en el mercado laboral.

La igualdad ante la ley de los trabajadores, la democracia, el Estado de Derecho y todos nuestros derechos y libertades apoyan lo que digo, aunque, quizás, la demagogia discriminatoria se puede imponer a la verdad y a la justicia social real, razón por la que hay que estar vigilantes de que la equidad laboral triunfe en España.

Córdoba, a 16 de febrero de 2025

Fdo. Enrique García Montoya

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Plusvalía – III- Ayuntamiento Córdoba (más de lo mismo)

Leo en el Diario Córdoba de ayer en papel (07-11-21- Domingo – págs. 4 y 5) una entrevista a Salvador Fuentes -Teniente de alcalde de Hacienda y Urbanismo del Ayuntamiento de Córdoba-, firmada por Irina Marzo, donde se dice, entre otras cosas:

<< ** “Yo no puedo prescindir en una semana de 15 millones”.

**  Tras la sentencia del Tribunal Constitucional ha cifrado en 15 millones lo que supondrá la eliminación del impuesto de plusvalías en Córdoba. ¿Cómo les afectará a los cordobeses?

De forma cautelar, a partir del 26 de octubre suspendimos la liquidación de este impuesto, lo que sí está obligado todo el mundo es a declarar

** Por lo que sabemos a través de la FEMP, el Ministerio de Hacienda se ha comprometido a buscar una solución. Tenemos la esperanza de que antes de que acabe el año el Gobierno de España o bien saque una nueva norma que permita restablecer el impuesto con justicia de recaudación vía real decreto, o si no tendrán que poner encima de la mesa una cuantía suficiente. En cualquier caso, exigimos al Gobierno que acabe con el limbo legal al que nos ha llevado por su inacción con las plusvalías. >>

Lo dicho por el Teniente Alcalde de Hacienda y Urbanismo del Ayuntamiento de Córdoba, Salvador Fuentes, es la expresión manifiesta del dislate, que repiten los políticos todos, cuando hablan del Impuesto de Plusvalía declarado inconstitucional y nulo por la Sentencia del Tribunal Constitucional -Pleno- de fecha 26-10-2021.

Está muy claro, que el problema-asunto del Impuesto de Plusvalía no es de ahora, sino que viene de muy lejos en el tiempo, porque para todos los políticos lo que sienten los ciudadanos ante un impuesto tan injusto y tan abusivo es lo de “menos”, lo esencial para ellos es exprimir al español de a pie a cualquier precio, aunque siempre ha existido un grupo de políticos que han manifestado su desacuerdo ante un impuesto tan falto de equidad.

El nefasto Presidente Sr. Rajoy con su mayoría absoluta no solo no bajó el rigor impositivo, sino que subió los impuestos en contra de lo que había prometido, y, además, por si alguien tenía duda de su actuación mendaz, aprobó una “ley de amnistía”, declarada inconstitucional después, para favorecer a la mayoría de los españoles defraudadores. Aquí solo decir, que la actual situación del impuesto de plusvalía es la historia de un disparate impositivo permitido y auspiciado por casi todos los políticos, enfrascados en el gasto público al precio que sea, dejando a los ciudadanos a los pies de los de los caballos. 

De lo que se trata ahora, no es de buscar recursos públicos con una figura impositiva justa, proporcional y equitativa, sino de imponer, sí o sí, otra trapisonda contra el criterio del T. C. en su sentencia sobre la plusvalía. Se quiera ver de una u otra forma, la plusvalía impositiva es un impuesto abusivo e injusto, ya que, entre otras cosas realiza una triple imposición, en origen gravando la adquisición, y, a continuación, con las plusvalías municipales y las que recaen sobre el IRPF, de manera, que es un hecho probado, que todos los políticos están de acuerdo en saquear al ciudadano, además, realizando una actuación que destierra la ética tributaria, ya que, deslegitima el sistema y anula la Constitución:

Todos los políticos corren, con la Ministra de Hacienda a la cabeza,  a ver quien hace renacer el impuesto de plusvalía con más rapidez e inquina impositiva.

Finalmente, es curioso y significativo, que todos los grupos y políticos que reclaman más y más recursos públicos a través de más impuestos, raramente se ocupan del gasto público, de explicar al ciudadano como se gastan sus impuestos y de eliminar gastos innecesarios, conllevando, dicha actitud generalizada entre la clase política, a destruir la responsabilidad social e impositiva de los contribuyentes, poniendo, se quiera reconocer o no, en peligro el sistema tributario, al desaparecer su legitimación y su fundamento ético.

N.B. Reitero una verdad absoluta: [Que todos los políticos en activo están de acuerdo en restituir, cuanto antes mejor, el impuesto de plusvalía, que llamaran como quieran , pero que en esencia es lo mismo: -injusticia-, -desproporción- y -falta de equidad-].

Que el Tribunal Constitucional haya declarado inconstitucional y nulo el Impuesto de Plusvalía es lo de menos, se le da la vuelta y se obvia al Tribunal, y, los ciudadanos de nuevo a pagar, pues ya se ha visto la reacción pública de todos los poderes elegidos por el pueblo, de manera, que nada de alegrías.

El principio de legalidad y el respeto a la Ley por todos los poderes públicos consagrados en la C. E. en sus artículos 9 y 10 al cajón del olvido, además, sin anestesia.

Los españoles contemplamos atónitos a las declaraciones del Gobierno, de los Partidos Políticos, de los representantes populares elegidos por el Pueblo soberano, que solo se plantean renacer el impuesto de plusvalía municipal de mil formas diferentes (incluso con efectos retroactivos), por descontado, sin reducción del gasto público innecesario.

Si los poderes públicos continúan su camino esquilmando a los ciudadanos en su patrimonio, los españoles seguiremos presos de la injusticia y de la inseguridad jurídica, derivadas del nulo respeto a la ley demostrado por esos poderes, consiguiendo deslegitimar el sistema tributario, al despojarlo de su base ética y de los principios de equidad que lo sostienen.

Córdoba, a 8 de noviembre de 2021

Fdo. Enrique García Montoya

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.