Tag Archives: única

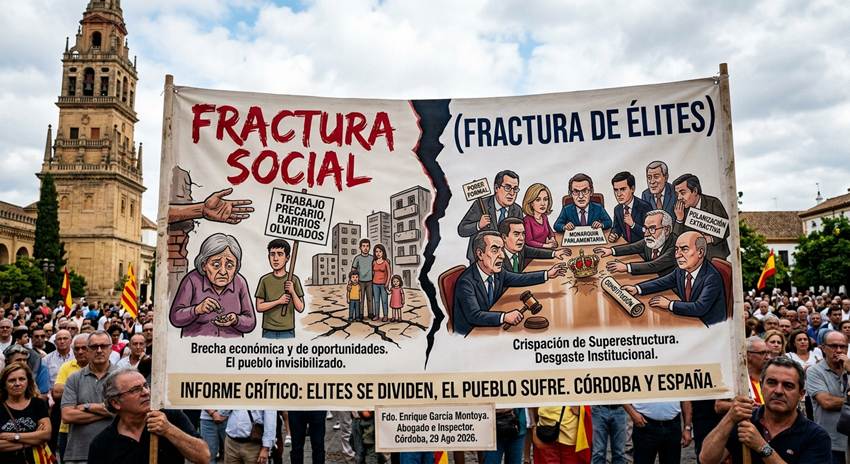
FRACTURA SOCIAL EN ESPAÑA Y CÓRDOBA VS. (FRACTURA DE ÉLITES)

Algunos de los lectores del blog me preguntan, ¿si es cierto que existe en España una factura social?. Así que intentaremos explicar que fractura es la que se ha establecido en España y por qué.

1.- Consideraciones previas y objeto de análisis.

Se trata de analizar, con el máximo rigor procesal y sustantivo, la posible existencia de una “fractura social real” en España, así, que se efectuaremos un triple desglose de líneas de ataque (formales, de fondo y probatorias) evaluando sus riesgos intrínsecos y ponderando su probabilidad de éxito, a la vez, que formulamos una tesis  rompedora e innovadora.

***Tesis central:

“*Los ataques desde el Gobierno al Rey Felipe VI y a la Corona, *el incumplimiento del deber de lealtad constitucional por parte del Ejecutivo de Pedro Sánchez y *la superación de los límites formales mediante caminos inconstitucionales están produciendo una fractura social real e irreversible que la Constitución de 1978 logró evitar.

2.- Estrategia – (Líneas de ataque, evaluación de riesgos y prevalencia).

***Se contrapone *la polarización política con *la articulación democrática, y, se formulan las líneas de ataque en un escenario de impugnación formal o recurso de inconstitucionalidad/amparo institucional.

A.- Categorización de líneas de ataque.

1.- Flanco formal – (ataque procesal y procedimental).

<-Sub-línea F1 – (Falta de legitimación / Indeterminación del acto impugnable): Atacar que la “fractura social” o el “discurso político” no constituyen actos jurídicos manifestados mediante disposiciones, resoluciones o actos definitivos susceptibles de recurso directo de inconstitucionalidad (Art. 27 LOTC).

<-Sub-línea F2 – (Invasión de la reserva de reforma constitucional Art. 168 CE vía mutación constitucional de hecho): Impugnar formalmente el uso reiterado del Real Decreto-Ley y Proposiciones de Ley parlamentarias para eludir los informes preceptivos del Consejo de Estado y del CGPJ en leyes de calado estructural (ej. Amnistía).

2.- Flanco de fondo – (ataque sustantivo y dogmático).

<-Sub-línea S1 – (Vulneración del principio de lealtad institucional y neutralidad del Rey – Art. 56 CE): Sostener que la omisión de defensa del Monarca o el cuestionamiento de la Corona por Ministros del Gobierno vulnera el núcleo dogmático de la Monarquía Parlamentaria y la irresponsabilidad política del Rey.

<-Sub-línea S2 – (Inexistencia de democracia militante y exclusividad del filtro del TC): Argumentar que, bajo la jurisprudencia constitucional firme (STC 42/2014, STC 31/2010), el sistema español permite la crítica radical a cualquier institución si no hay quebrantamiento expreso del ordenamiento normativo sancionado por el TC.

3.- Flanco probatorio – (ataque fáctico).

<-Sub-línea P1 – (Ausencia de indicadores objetivos de quiebra de la paz social): Exhibir datos macroeconómicos, índices de criminalidad, cohesión laboral e integración para demostrar la inexistencia de un colapso del tejido civil.

<-Sub-línea P2 – (Inconsistencia probatoria del sesgo identitario y afección a Córdoba): Demostrar mediante encuestas socio-políticas que la tensión discursiva no se traduce en ruptura de la convivencia vecinal o gremial a nivel local.

B.- Evaluación de riesgos y ordenación de mayor a menor probabilidad de éxito.

*Orden – *Línea de ataque.

1º. Inadmisibilidad por falta de acto objeto de control (F1).

2º. Inexistencia de cláusula de intangibilidad / No democracia militante (S2).

3º. Insuficiencia probatoria de ruptura de paz civil (P1)

4ª. Fraude de ley procedimental / Elusión del art. 168 CE (F2).

5º. Quiebra del principio sustantivo de lealtad a la Corona (S1).

*Tipo.  1º. Formal. 2º. Fondo. 3º. Probatoria. 4º. Formal. 5º. Fondo.

*Viabilidad / éxito. 1º. MUY ALTA (90%). 2º. ALTA (80%). 3º. ALTA (75%). 4º. MEDIA (50%). 5º. BAJA (30%).

*Riesgo procesal / táctico.

1º. Bajo: Imposible fundamentar recurso directo contra meras dinámicas político discursivas o intenciones. 2º. Medio: Doctrina del TC consolidada que ampara debates sobre la forma de Estado si el cauce es parlamentario. 3º. Bajo: Los indicadores de paz social y normalidad operativa institucional contradicen la “ruptura”. 4º. Alto: El TC tiende a validar la libertad de configuración parlamentaria si se respetan las mayorías formales. 5º. Muy Alto: Entra en el terreno de la ‘ética institucional’, difícilmente exigible en sede de estricto ius positivismo.

3.- Tesis original, innovadora y crítica.

(Se fusiona el rigor dogmático, la sociología crítica y la réplica al planteamiento de la tesis)

<-La ilusión de la fractura civil frente al colapso de la ética constitucional.

 El debate sobre la coexistencia en la España contemporánea ha quedado atrapado en una falsa dicotomía: *La complacencia del procedimentalismo vacuo* o *el catastrofismo de la ruptura social.

**Un análisis crítico exige superar la falacia de que existe una lucha cainita en las calles y situar el diagnóstico en su verdadero epicentro:

La mutación institucional por vaciamiento de la lealtad de las élites.

Mientras que la sociedad civil opera en un régimen de pragmática normalidad socioeconómica -sostenida por redes de solidaridad familiar y cotorras de interacción cotidiana-, *la clase política dirigente ha inaugurado un modelo de “polarización extractiva”.

*No hay fractura social en el tejido ciudadano, ya que, lo que presenciamos es la ruptura deliberada del pacto no escrito de 1978 por parte del Poder Ejecutivo para garantizar la persistencia del poder formal.

Al desmantelar la función arbitral de la Jefatura del Estado mediante el silencio sistemático o la crítica instrumentalizada de socios de gobierno, no se está permitiendo la “expresión del pluralismo”, sino desgastando la autoritas de la única institución diseñada para amortiguar el choque entre bloques.

La trampa procedimental del presente régimen radica en asumir que todo lo que no esté explícitamente prohibido por una mayoría coyuntural es constitucionalmente legítimo. Esta visión hiperpositivista transforma la Carta Magna en un mero reglamento de juego sustituible, anulando su condición de norma rectora e identidad de concordia.

4.- La fractura social en España con especial consideración de Córdoba.

I. La naturaleza real de la crispación – (Fractura institucional vs. Cohesión social.)

Desde un análisis empírico e institucional se puede aseverar que en España no existe una “fractura social” en términos de secesión civil, segregación comunitaria o violencia política en el espacio público, ya que, lo que experimenta la Nación es una “Fractura de las Élites” – (Crispación de Superestructura).

*La brecha afectiva instrumental:La hostilidad entre bloques no brota espontáneamente de la ciudadanía, sino que es teledirigida desde las plataformas parlamentarias y mediáticas mediante la retórica del “muro”, convirtiendo la discrepancia ideológica en un conflicto moral irreconciliable.

*El vaciamiento de la concordia del 78: La degradación del espíritu constitucional no radica en la presencia de fuerzas independentistas o republicanas en las Cortes -rasgo propio del pluralismo-, sino en *la asunción por parte del Gobierno central de la agenda de impugnación de la Corona como peaje de gobernabilidad*.

II. Córdoba – (Una sociedad amortiguadora).

Quizás, si se analiza el problema de la polarización con la mirada puesta en Córdoba se puede ofrecer  una perspectiva imprescindible para *desmitificar la tesis de la fractura social generalizada y *comprender el verdadero impacto de la crisis de lealtad institucional:

1.- La inmunidad del tejido social y la cultura de concordia: Córdoba, por su poso histórico y estructura sociológica, actúa como un potente amortiguador de la crispación del debate madrileño. Las dinámicas de convivencia en la capital y en la provincia (Vega del Guadalquivir, Subbética, Valle de los Pedroches) muestran una cohesión comunitaria inalterada donde las discrepancias políticas no destruyen la articulación social, familiar ni la asociativa.

2.- Fractura socioeconómica vs. Fractura identitaria: El verdadero reto social en Córdoba no es la división dinástica o constitucional, sino la brecha de desigualdad estructural. La coexistencia de barrios entre los de menor renta de España (como las Zonas necesitadas de transformación social en el Distrito Sur o Las Palmeras) con áreas de alto desarrollo, representa una fractura de oportunidades real que el debate político de bloques invisibiliza.

3.- El ámbito laboral: En el fuero del Derecho del Trabajo y las relaciones laborales cordobesas, la concertación entre patronal y sindicatos ha demostrado una madurez superior a la del ámbito político nacional, porque  *no existe un conflicto de clase asimétrico o polarizado*, *sino una constante búsqueda de acuerdos que garantiza la paz social laboral a pesar de las presiones normativas del Ejecutivo*.

4.- Impacto municipal y lealtad institucional: A nivel municipal y capitular, la política cordobesa mantiene canales de diálogo y respeto institucional entre el Gobierno local y la oposición que contrastan frontalmente con la dialéctica de “muros” del Congreso de los Diputados. La figura del servidor público e inspector en la provincia atestigua que la Administración intenta  funcionar siempre con objetividad (art. 103 CE) al margen de las tormentas retóricas.

III. Conclusiones y propuesta.

1.-  Ilegalidad sustantiva de la tesis de ruptura en Sede Judicial: Cualquier intento procesal de declarar la inconstitucionalidad global de la actuación del Ejecutivo por “fractura social” colapsará por motivos formales (F1) y de ortodoxia garantista (S2).

2.- Ruptura de la ética constitucional: Es un hecho más que razonable y probado, que la denuncia de que *el Ejecutivo está forzando los límites formales*, sustituyendo la “ética del consenso” por un “utilitarismo procedimental” que carcome la Monarquía Parlamentaria, es una certeza.

3.- Análisis de  Córdoba: Córdoba es la prueba fehaciente de que la España real se niega a fracturarse bajo las pautas de la España oficial.

La solución a la crispación pasa por restituir el principio de lealtad constitucional en la cúspide del Estado sin descuidar las verdaderas brechas socioeconómicas del territorio.

N.B. Imagen. Fractura social en España y Córdoba – vs. -(Fractura de élites) – Análisis crítico.
Córdoba, a 30 de agosto de 2026.

Fdo. Enrique García Montoya.

 Abogado ICA-Córdoba. Inspector de Trabajo y S.S.

Exconcejal del Ayuntamiento de Córdoba

II. Imposición fiscal en Córdoba Capital (La emboscada)

El Ayuntamiento de Córdoba presume de la reducción de la presión fiscal desde 2019, con un enfoque en aliviar la carga para ciudadanos, autónomos y empresas. Sin embargo, una mayoría de ciudadanos ha denunciado, que estas reducciones son injustas, porque no benefician a la mayoría de los cordobeses sino principalmente a determinados contribuyentes, abogando por una fiscalidad más equitativa y proporcional.  

<<Análisis Crítico >>

<<Bajadas de Impuestos vs. Subidas de Tasas en Córdoba>>

1.- Contexto y Marco General.

El Ayuntamiento de Córdoba, liderado por el Partido Popular (PP) bajo el mandato del alcalde José María Bellido, ha promovido desde 2019 una política de reducción fiscal progresiva, a su manera y criterio, defendiendo siete bajadas consecutivas de impuestos municipales hasta 2026. Estas reducciones afectan a tributos como el Impuesto sobre Bienes Inmuebles (IBI), especialmente, rústico, el Impuesto sobre Vehículos de Tracción Mecánica (IVTM), el Impuesto sobre Actividades Económicas (IAE), el Impuesto sobre Construcciones, Instalaciones y Obras (ICIO) y el Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana (IIVTNU).

Según la delegada de Hacienda, Blanca Torrent, estas medidas han supuesto un alivio fiscal acumulado de aproximadamente 733.568 euros solo en 2025, con descensos significativos como el 15,36% en el ICIO y el 13,93% en el IBI rústico desde 2019.

Sin embargo, esta estrategia contrasta con incrementos sustanciales en las tasas por servicios públicos, gestionados por empresas municipales como EMACSA (agua) y SADECO (recogida de basura).

Las tasas han experimentado subidas notables: – Agua (EMACSA): Incremento del 10% en 2025, tras un 5% en 2024, acumulando una subida significativa en dos años. – Recogida de basura (SADECO): Aumento del 10% en 2025, tras un 35% en 2024, lo que representa una carga fiscal considerable para los hogares.

Estas subidas han generado inquietud y desconfianza en los ciudadanos, que perciben las políticas fiscales del Gobierno del P. P. como una <trampa> para los cordobeses, ya que, las reducciones de impuestos benefician principalmente a grandes contribuyentes, mientras que las subidas de tasas afectan de manera regresiva a toda la población, especialmente a los sectores más vulnerables.

2.- Análisis Detallado de las Bajadas de Impuestos.

Las reducciones fiscales aprobadas tienen un impacto limitado para la mayoría de los ciudadanos, lo que refuerza la percepción de una estrategia fiscal desigual:

**Impuesto sobre Bienes Inmuebles (IBI): -Reducción: Bajada del 2% en el IBI urbano para 2026, acumulando un 5,79% desde 2019. El IBI rústico acumula un descenso del 13,93%. -Impacto: Aunque beneficia a todos los propietarios de inmuebles, el ahorro medio por hogar es modesto (estimado en 2-5 euros anuales para una vivienda estándar, según cálculos de la oposición). Los mayores beneficiarios son propietarios de inmuebles con valores catastrales altos, como grandes empresas o propietarios de segundas residencias. *Críticas: La mayoría de los ciudadanos sienten en sus bolsillos, que la reducción del IBI (rústico) no compensa el aumento de tasas como la del agua o la basura, que tienen un impacto mucho mayor en los hogares de renta baja o media.

**Impuesto sobre Actividades Económicas (IAE): -Reducción: Descenso del 1% en los coeficientes de situación para 2026, acumulando un 5% desde 2019. -Impacto: Solo afecta a empresas y autónomos con facturación superior a 1 millón de euros, excluyendo a la mayoría de pequeños negocios y autónomos. Esto beneficia principalmente a grandes empresas, lo que refuerza la percepción de una política fiscal favorable a los sectores más pudientes. *Críticas: La ciudadanía denuncia que el IAE no alivia la presión fiscal sobre los pequeños empresarios, que enfrentan mayores costes operativos debido a las tasas de servicios.

**Impuesto sobre Vehículos de Tracción Mecánica (IVTM): -Reducción: Bajada del 2% en 2025, acumulando un 13,21% desde 2019. -Impacto: El ahorro medio es pequeño (entre 2 y 10 euros anuales por vehículo, dependiendo de la potencia fiscal). Aunque beneficia a todos los propietarios de vehículos, no compensa los incrementos en tasas de servicios esenciales. *Críticas: La mayoría de los ciudadanos sienten que el IVTM es un impuesto regresivo, ya que el ahorro es igual para todos los vehículos independientemente de su valor, lo que no favorece a los hogares con menos recursos.

**Impuesto sobre Construcciones, Instalaciones y Obras (ICIO): -Reducción: Descenso del 2% en 2025, acumulando un 15,36% desde 2019, con una nueva bonificación del 50% para puntos de recarga de vehículos eléctricos en 2026. -Impacto: Beneficia principalmente a promotores inmobiliarios, constructoras y propietarios que realizan reformas importantes. La bonificación para puntos de recarga es positiva para la transición energética, pero su alcance es limitado, ya que pocos ciudadanos invierten en este tipo de instalaciones. *Críticas: Es un hecho que la medida se percibe por los ciudadanos como elitista, ya que, no impacta a la mayoría de la población, que no realiza obras de gran envergadura.

**Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana (IIVTNU): -Reducción: Descenso acumulado del 8,27% desde 2019, con una bonificación del 95% para transmisiones por herencia. -Impacto: La bonificación por herencias beneficia a un número significativo de familias, pero el impacto de la reducción general es limitado, ya que solo aplica en casos de transmisiones con incremento de valor. *Críticas: Aunque la bonificación por herencias es bien recibida por los cordobeses, se echan de menos medidas adicionales para apoyar a familias en situación de vulnerabilidad económica y una reducción real del impuesto de plusvalías.

**Tasa de veladores: -Reducción: Descenso del 25% para 2026, acumulando un 20% desde 2019. -Impacto: Beneficia principalmente al sector hostelero (bares y restaurantes con terrazas), pero no tiene un impacto directo en los ciudadanos comunes. *Críticas: Los cordobeses señalan que esta medida favorece solo a un sector específico, mientras las tasas de servicios esenciales, que afectan a toda la población, han aumentado significativamente.

3.- Subidas de Tasas por Servicios Públicos: Una Carga Regresiva.

Las subidas de tasas por servicios públicos, especialmente en agua y recogida de basura, han generado un fuerte malestar entre los ciudadanos y han sido calificadas como una <trampa> por varios motivos.

**Agua (EMACSA): -Incrementos: Subida del 10% en 2025, tras un 5% en 2024, lo que supone un aumento acumulado de aproximadamente el 15% en dos años. -Impacto: El recibo medio del agua para un hogar estándar (4 personas, consumo de 12 m³ al mes) ha pasado de unos 20-25 euros mensuales en 2023 a cerca de 28-32 euros en 2025, según estimaciones basadas en las tarifas de EMACSA. Esto representa un incremento de 70-100 euros anuales por hogar. *Carácter regresivo: La tasa del agua es fija y no varía en función de la renta, lo que afecta proporcionalmente más a los hogares de bajos ingresos, que destinan una mayor parte de su presupuesto a servicios esenciales.

**Recogida de basura (SADECO): -Incrementos: Subida del 10% en 2025, tras un 35% en 2024, lo que acumula un aumento de aproximadamente el 49,5% en dos años. -Impacto: El recibo medio de la basura para un hogar ha pasado de unos 50-60 euros anuales en 2023 a cerca de 80-90 euros en 2025, según cálculos de la oposición y asociaciones de consumidores. Esto supone un incremento de 30-40 euros anuales por hogar. *Carácter regresivo: Al igual que la tasa del agua, la tasa de basura no tiene en cuenta la capacidad económica de los hogares, afectando más a las familias vulnerables.

**Percepción de “trampa”: *La combinación de bajadas modestas en impuestos (que generan ahorros de 2-10 euros anuales por hogar en el IBI o IVTM) con subidas significativas en tasas (que incrementan los recibos en 100-140 euros anuales por hogar) crea la percepción de que el Ayuntamiento está trasladando la carga fiscal de los impuestos a las tasas. *Las tasas por servicios públicos son obligatorias y afectan a todos los hogares, independientemente de su situación económica, mientras que las reducciones fiscales benefician principalmente a propietarios, grandes empresas y sectores específicos como la hostelería.

*Es un hecho, que los cordobeses ven que estas subidas son una forma de compensar la pérdida de ingresos por las reducciones fiscales, lo que contradice la narrativa del gobierno local de -alivio fiscal por bajada real de impuestos y gravámenes-.

(Nota: La única verdad es que recaudación tributaria se ha duplicado en una década en Córdoba y llega a 572 millones, de forma, que la pretendida bajada de impuestos del P. P. es una entelequia.).

4.- Críticas de la Ciudadanía.

Los ciudadanos critican la política fiscal del Ayuntamiento del P. P., así:

**Falta de progresividad: Las reducciones fiscales, como las del IBI o el IAE, benefician desproporcionadamente a los contribuyentes con mayores recursos (propietarios de inmuebles de alto valor o grandes empresas), mientras que las subidas de tasas afectan a todos por igual, incluyendo a familias de bajos ingresos. Los ciudadanos echan de menos medidas como bonificaciones adicionales en tasas para familias numerosas, personas en desempleo o mayores con pensiones bajas, pero estas no han sido aprobadas.

**Opacidad y comunicación: El gobierno local ha destacado las bajadas de impuestos como un logro político, pero no ha comunicado de manera transparente el impacto de las subidas de tasas. Esto ha generado desconfianza entre los ciudadanos, que perciben que los ahorros publicitados son insignificantes frente al aumento de los recibos de agua y basura. La percepción de los ciudadanos cordobeses es que han recibido con las subidas de tasas una <puñalada fiscal>, especialmente, tras la aprobación de incrementos del 35% en la basura en 2024.

5.- Implicaciones Políticas y Sociales.

**Descontento ciudadano: Las subidas de tasas han generado protestas y movilizaciones, especialmente entre asociaciones y colectivos vulnerables. En 2024, el Consejo del Movimiento Ciudadano organizó concentraciones para exigir la congelación de las tasas de agua y basura, sin éxito. La percepción de una <<trampa> fiscal ha erosionado la confianza en el gobierno local, especialmente entre los sectores de renta baja y media, que no perciben los beneficios de las reducciones fiscales.

**Impacto en la equidad: -La política fiscal actual refuerza las desigualdades, ya que, las tasas por servicios públicos son regresivas y afectan más a los hogares con menos recursos. Por ejemplo, un hogar con ingresos bajos destina un porcentaje mucho mayor de su renta a pagar el agua y la basura que un hogar de renta alta. -La falta de bonificaciones específicas para colectivos vulnerables en las tasas de servicios públicos agrava esta situación.

6.- Motivaciones y Estrategia del Ayuntamiento.

El contraste entre las bajadas de impuestos y las subidas de tasas podría responder a varias motivaciones:

**Estrategia política: – Las reducciones fiscales permiten al PP presentarse como un partido que “baja impuestos”, un mensaje atractivo para su base electoral y para sectores empresariales. Sin embargo, al compensar estas reducciones con subidas de tasas, el Ayuntamiento mantiene sus ingresos sin necesidad de recortar servicios esenciales. La narrativa de <alivio fiscal> puede ser utilizada como una herramienta de comunicación para contrarrestar las críticas por las subidas de tasas.

**Presión financiera: Las empresas municipales como EMACSA y SADECO enfrentan costes operativos crecientes debido a la inflación, el aumento de los precios de la energía y las exigencias de normativas europeas (p. ej., en materia de reciclaje y tratamiento de residuos). Las subidas de tasas podrían ser una respuesta a estas presiones, aunque el gobierno local no ha proporcionado un desglose detallado de los costes que justifiquen incrementos tan elevados. La reducción de impuestos, por otro lado, podría estar destinada a estimular la economía local y atraer inversiones, especialmente en sectores como la construcción y la hostelería.

7.- Implicaciones a Largo Plazo.

**Sostenibilidad financiera: La estrategia de bajar impuestos mientras se suben tasas podría ser insostenible si los ingresos municipales no cubren los costes de los servicios públicos. Un déficit en empresas como EMACSA o SADECO podría requerir rescates financieros o recortes en otros servicios. Es un hecho, que las reducciones fiscales podrían estar diseñadas para beneficiar a sectores específicos a corto plazo, sin una visión clara de cómo financiar las necesidades municipales a largo plazo.

**Confianza ciudadana: La percepción de una <trampa> fiscal podría dañar la credibilidad del gobierno local, especialmente si los ciudadanos no ven mejoras tangibles en los servicios públicos que justifiquen las subidas de tasas. La falta de medidas específicas para proteger a los colectivos vulnerables podría aumentar el descontento social y alimentar movilizaciones ciudadanas.

**Equidad y justicia fiscal: Para mejorar la progresividad fiscal, el Ayuntamiento podría considerar bonificaciones escalonadas en las tasas de agua y basura basadas en la renta, similares a las existentes para el IBI en el caso de familias numerosas. – Una comunicación más transparente sobre los motivos de las subidas de tasas y los beneficios de las reducciones fiscales podría mitigar la percepción de trampa.

8.- Conclusión.

La política fiscal del Ayuntamiento de Córdoba presenta una contradicción significativa: mientras que las bajadas de impuestos (IBI, IVTM, IAE, ICIO, IIVTNU) se publicitan como un alivio fiscal, las subidas de tasas por servicios públicos (agua y basura) han generado una carga mucho mayor para la mayoría de los ciudadanos.

Las reducciones fiscales benefician principalmente a propietarios de inmuebles de alto valor, grandes empresas y sectores específicos como la hostelería, mientras que las tasas, al ser regresivas, afectan de manera desproporcionada a los hogares de bajos y medios ingresos.

Esta dinámica refuerza la percepción de una <<trampa>> fiscal, ya que, los ahorros de los impuestos (2-10 euros anuales por hogar) son insignificantes frente a los incrementos de tasas (100-140 euros anuales por hogar).

N.B. Imposición fiscal en Córdoba Capital se asemeja a una emboscada ciudadana.

Los cordobeses perciben falta de progresividad, la opacidad en la comunicación y el impacto desigual de las medidas impositivas del Ayuntamiento.

Córdoba, a 30 de agosto de 2025.

Enrique García Montoya,

Abogado ICA Córdoba, Inspector de Trabajo y S.S.

Asociación Córdoba Abierta ACOA – Presidente.