Tag Archives: quiebra

Una ilusión burocrática – (Radiografía de la ineficiencia y la quiebra político-presupuestaria en la Diputación de Córdoba)

<<El presupuesto como espejismo>>

Hay instituciones que crecen porque atienden mejor a la ciudadanía y otras que crecen porque han aprendido a administrarse a sí mismas. La Diputación de Córdoba pertenece a la segunda categoría: Una estructura cada vez más extensa, más costosa y más compleja, pero no necesariamente más útil.

El presupuesto provincial para 2026 asciende a 385,4 millones de euros y alcanza los 522,9 millones en términos consolidados, al incluir organismos y empresas públicas. El incremento es del 14,92% en el presupuesto ordinario y del 21,31% en el consolidado.

La propaganda institucional presenta estas cifras como un signo de fortaleza, pero el tamaño presupuestario no constituye, por sí mismo, una medida de buena administración. Un presupuesto récord solo es una buena noticia si se traduce en mejores servicios, infraestructuras terminadas, menor carga burocrática y una respuesta más rápida a los problemas cotidianos. De lo contrario, el crecimiento del gasto no es transformación: Es inflación administrativa.

La verdadera pregunta no es cuánto dinero gestiona la Diputación, sino cuánto valor público devuelve por cada euro que recibe.

<<La provincia atrapada en su propia burocracia>>

La Diputación no carece de una misión legal relevante. Al contrario, la legislación básica de régimen local le atribuye funciones esenciales de coordinación, asistencia y cooperación con los municipios, especialmente con los de menor población. Entre ellas se incluyen la asistencia en materia jurídica, económica y técnica, la gestión recaudatoria, la administración electrónica y la contratación centralizada.

El problema aparece cuando la institución deja de ser una herramienta de apoyo municipal y se convierte en un circuito cerrado de informes, convenios, expedientes, órganos colegiados y estructuras paralelas. En ese momento, la burocracia ya no sirve a la competencia: La competencia empieza a servir a la burocracia.

<<Asistencia que no resuelve>>

La asistencia técnica y jurídica solo cumple su finalidad cuando permite que un pequeño ayuntamiento funcione con mayor seguridad, rapidez y menor coste. Si, pese a la existencia de estructuras provinciales, los municipios deben contratar servicios externos, crear unidades propias o duplicar recursos para obtener una respuesta eficaz, la asistencia deja de ser una solución y se transforma en una promesa institucional.

**No basta con tener departamentos. Es necesario medir: *El tiempo medio de respuesta a los municipios. *El número de expedientes pendientes. *El porcentaje de informes que se emiten fuera de plazo. *El coste provincial por servicio prestado. *El ahorro efectivo generado para los ayuntamientos.

Sin esos indicadores, la asistencia municipal corre el peligro de convertirse en una categoría retórica: Formalmente existente, pero materialmente insuficiente.

<<El laberinto del ICHL>>

El Instituto de Cooperación con la Hacienda Local responde a una finalidad legítima: Facilitar la gestión tributaria de los municipios y permitir economías de escala, sin embargo, cuando la delegación competencial es parcial y más cara, la centralización puede producir el efecto contrario al pretendido.

El ayuntamiento conserva departamentos de rentas, atención al contribuyente y gestión administrativa, mientras el Instituto interviene en determinadas fases de la recaudación. El resultado puede ser una cadena de remisiones, comprobaciones y comunicaciones en la que nadie parece tener la responsabilidad completa del procedimiento, aunque todos participen en él.

La cuestión no es defender la gestión directa o la delegada por razones ideológicas. La cuestión es comprobar cuál de las dos ofrece:

*Menor coste por expediente. *Menor tiempo de tramitación. *Menos reclamaciones. *Mayor recaudación efectiva. *Mejor atención al contribuyente.

Si la delegación no produce ahorro, claridad y resultados, debe ser revisada, ya que, la cooperación no puede consistir en añadir un intermediario permanente entre el ciudadano y su ayuntamiento.

<<El garantismo convertido en parálisis>>

El control interno es una garantía esencial del Estado de Derecho. La intervención, la fiscalización y la exigencia de responsabilidad no son obstáculos prescindibles, pero el garantismo deja de proteger el interés general cuando se transforma en una sucesión mecánica de controles repetidos que no aportan información nueva ni reducen riesgos relevantes.

Sellar el mismo expediente en tres fases no equivale necesariamente a fiscalizarlo tres veces. A veces solo significa retrasarlo tres veces.

La buena administración exige controles proporcionales, trazables y orientados al riesgo. El expediente menor y la gran contratación estratégica no pueden soportar idénticas cargas procedimentales. La Administración que revisa todo con la misma intensidad termina no controlando mejor, sino controlando peor aquello que realmente importa.

<<Empresas públicas – (agilidad prometida, rigidez consolidada)>>

La utilización de sociedades mercantiles públicas y entes instrumentales se justificó como una vía para ganar flexibilidad, profesionalidad y capacidad operativa, sin embargo, la excepción organizativa puede convertirse en un sistema paralelo permanente.

Emproacsa y Epremasa concentran servicios de extraordinaria importancia: Agua, residuos y prestaciones vinculadas al bienestar básico. Precisamente por ello, no pueden evaluarse solo por su existencia formal ni por el volumen de actividad que declaran.

*Deben someterse a una pregunta elemental: ¿prestan un servicio mejor, más barato y más controlable que las alternativas disponibles?

La información pública sobre el presupuesto de 2026 ha situado a las empresas provinciales en el centro del debate financiero, con advertencias periodísticas sobre el riesgo de dificultades económicas si no se actualizan las tarifas. Al mismo tiempo, la Diputación y la Junta han impulsado obras por más de 11 millones de euros para conectar definitivamente La Colada con Sierra Boyera.

La inversión puede ser necesaria. Lo que no puede aceptarse es que la inversión se utilice como sustituto de la planificación, ni que las transferencias públicas oculten indefinidamente problemas de gestión, financiación o mantenimiento.

<<Agua – (la prueba definitiva)>>

El abastecimiento de agua en la Zona Norte y la situación del embalse de La Colada constituyen una prueba de credibilidad institucional. Cuando una Administración proclama grandes presupuestos, la ciudadanía tiene derecho a exigir resultados visibles: Agua segura, infraestructuras operativas, mantenimiento estable y responsables identificables.

Un servicio esencial no se acredita mediante convenios anunciados, ruedas de prensa o partidas presupuestarias. Se acredita cuando funciona.

<<Residuos y monopolio>>

La gestión pública de residuos puede responder a razones de interés general, continuidad y cohesión territorial. Pero la condición de medio propio no debe convertirse en una patente de ineficiencia.

**La ausencia de competencia no elimina la obligación de compararse con el mercado.

**La Diputación debería publicar periódicamente: *El coste unitario por tonelada gestionada. *El coste de personal directo e indirecto. *El peso de los gastos de estructura. *La evolución de las tarifas. *Las transferencias recibidas de la Administración matriz. *Los resultados de calidad y cumplimiento.

El monopolio público solo es defendible si demuestra eficiencia, transparencia y control. Si no lo hace, el ciudadano paga dos veces: primero mediante impuestos y después mediante tarifas.

<<El pacto presupuestario y la contradicción política>>

El presupuesto de 2026 fue aprobado con los votos favorables del Partido Popular y la abstención de Izquierda Unida, mientras PSOE y Vox votaron en contra. La abstención de IU estuvo vinculada, según las informaciones publicadas, a la incorporación de recursos destinados a los municipios, incluyendo 25 millones de euros entre presupuesto y remanentes.

El acuerdo parlamentario es legítimo. Lo que debe examinarse es su coherencia política y presupuestaria.

Quien se presenta ante los electores como defensor de la austeridad, la moderación fiscal y la reducción del gasto improductivo no puede limitarse a celebrar que el presupuesto crezca. Debe explicar qué partidas se eliminan, qué estructuras se racionalizan y qué servicios se someten a evaluación.

Un acuerdo de estabilidad no debería servir para blindar la inercia administrativa. El presupuesto no puede convertirse en una moneda de intercambio entre grupos políticos, ni la abstención en una coartada para evitar la transparencia sobre los compromisos asumidos.

La política presupuestaria no se mide por la habilidad para sumar votos, sino por la capacidad de distinguir entre gasto social, inversión productiva y gasto administrativo prescindible.

<<Una reforma que mida, compare y elimine.>>

La Diputación necesita menos retórica de modernización y más cirugía organizativa.

*** La reforma debería asentarse en cinco decisiones concretas.

1.- Auditoría integral de la estructura.

**Debe realizarse una auditoría externa e independiente de: *Plantillas y relaciones de puestos de trabajo. *Personal eventual y cargos de confianza. *Mandos intermedios. *Organigramas de empresas públicas. *Asistencias técnicas y contratos de servicios. *Encomiendas y convenios interadministrativos. *Gastos de representación, publicidad y protocolo.

La auditoría debe identificar qué unidades prestan servicios esenciales, cuáles duplican funciones y cuáles carecen de resultados verificables.

2.- Cuenta de coste por servicio.

Cada servicio provincial debe disponer de una ficha pública con cinco datos mínimos:

Coste total, usuarios atendidos, tiempo de respuesta, resultado obtenido y comparación con ejercicios anteriores”.

Lo que no puede medirse acaba justificándose por costumbre, y, lo que se justifica únicamente por costumbre termina siendo un candidato natural a la supresión.

3.- Reforma del ICHL.

El modelo tributario debe revisarse municipio por municipio. La delegación íntegra puede ser razonable cuando produzca especialización y ahorro, pero la delegación parcial debe desaparecer cuando genere duplicidades.

El contribuyente no tiene por qué conocer el organigrama institucional para pagar un recibo o presentar una reclamación. La Administración debe organizarse alrededor de la necesidad ciudadana, no alrededor de sus fronteras internas.

4.- Contratos de resultados para las empresas públicas.

Las transferencias a Emproacsa y Epremasa deben vincularse a objetivos concretos:

Calidad del agua, continuidad del suministro, reducción de averías, coste por usuario, cumplimiento de rutas, reciclaje, mantenimiento y atención de reclamaciones.

La financiación pública no puede funcionar como una póliza de seguro contra la mala gestión, ya que, si una empresa pública necesita recursos extraordinarios, debe explicar *por qué, *durante cuánto tiempo y *con qué plan de retorno.

5.- Infraestructuras con fecha de finalización.

La provincia necesita un cuadro público de infraestructuras críticas con presupuesto, responsable, grado de ejecución, incidencias y fecha prevista de puesta en servicio.

La conexión de La Colada con Sierra Boyera, el abastecimiento de la Zona Norte y la conservación de la red viaria no pueden vivir eternamente en el territorio de los anuncios.

Una obra pública que no termina es una forma de gasto permanente sin servicio permanente.

<<La Diputación que Córdoba necesita>>

La Diputación no debe desaparecer por tener competencias supramunicipales, sino que debe dejar de confundir su importancia institucional con su tamaño administrativo.

Una Diputación útil es la que permite a los pequeños municipios *hacer más con menos; *la que concentra servicios cuando realmente ahorra; *la que presta asistencia dentro de *plazo; *la que coordina sin invadir; *la que controla sin paralizar; y, *la que publica resultados comprensibles para cualquier ciudadano.

La alternativa no consiste en una Administración provincial más grande, sino en una Administración provincial más precisa, de forma, que tenga menos capas, menos intermediarios, menos expedientes circulares y más kilómetros de carretera mantenidos, más servicios operativos y más respuestas resueltas.

La ilusión burocrática consiste en creer que una institución mejora porque aumenta su presupuesto, multiplica sus órganos y extiende sus programas. La realidad administrativa es mucho más exigente: Una institución solo mejora cuando el ciudadano puede percibir el resultado.

La Diputación de Córdoba no necesita otra campaña de autoafirmación institucional. Necesita una radiografía completa, un diagnóstico sin complacencias y una operación de racionalización que coloque el interés general por encima de la comodidad de las estructuras creadas.

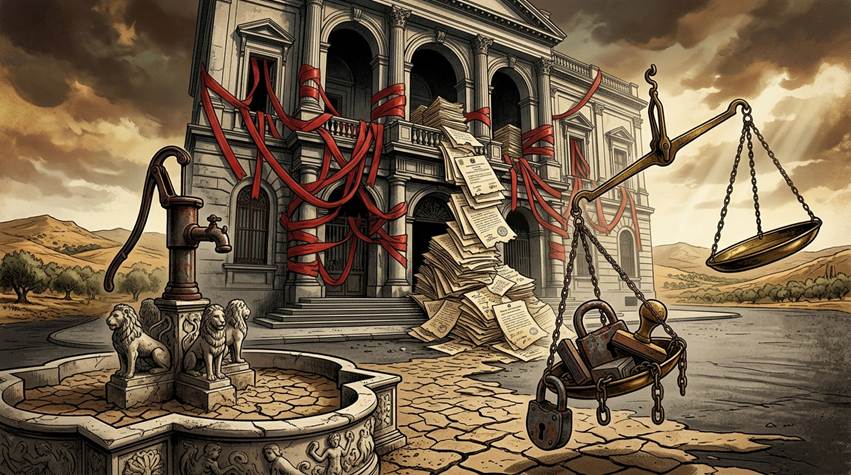
N. B. Imágenes. Una ilusión burocrática. (Radiografía de la ineficiencia y la quiebra político-presupuestaria en la Diputación de Córdoba).

1ª.- Imagen. Una ilusión burocrática – Ningún bien permanente.
2ª.- Imagen. Radiografía de la ineficiencia.
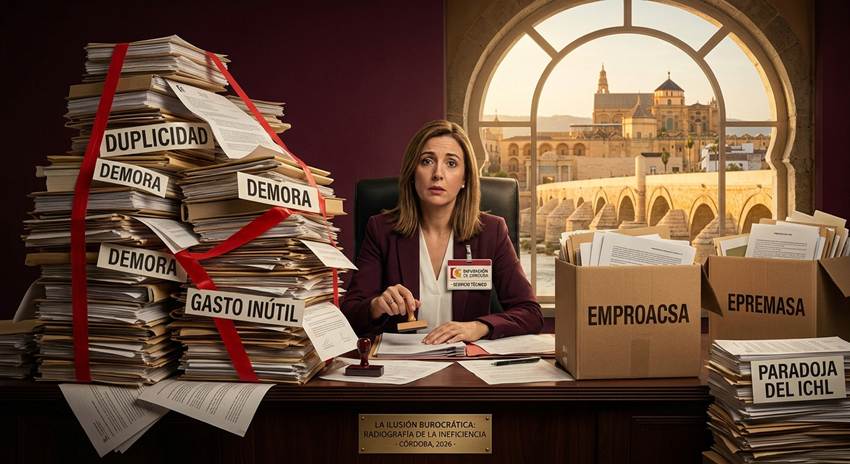
(Nota. En conclusión, la Diputación de Córdoba no adolece de competencias inútiles, sino de capas geológicas de burocracia, puestos redundantes y un exceso de cargos eventuales sostenidos por acuerdos políticos que no reflejan la voluntad mayoritaria ni el interés general de la provincia.)

Córdoba, 13 de septiembre de 2026,

Fdo. Enrique García Montoya.

Abogado, ICA-Córdoba. Inspector de Trabajo y Seguridad Social.

Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.
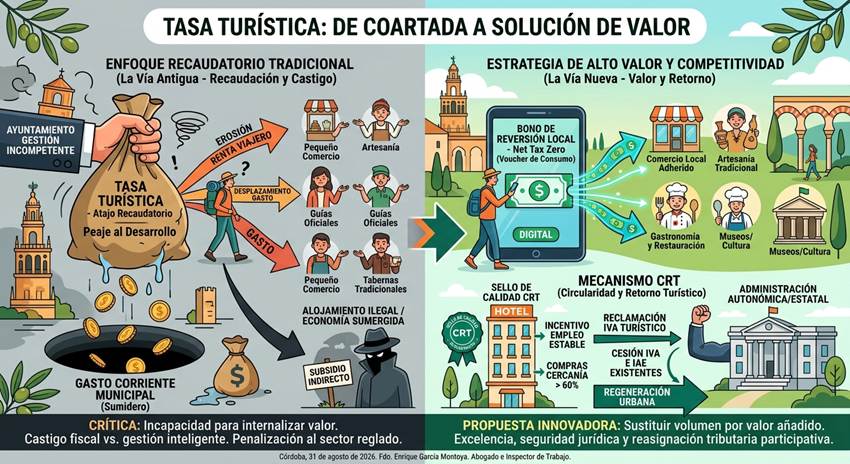
II. Tasa Turística – (La coartada de la incompetencia fiscal y la vía del valor)

Existe un síntoma inequívoco de impotencia y fracaso en la gestión pública:

Cuando una administración es incapaz de resolver un problema estructural, crea un nuevo impuesto.

La creciente presión de diversas corporaciones locales para implantar la llamada “tasa turística” en destinos como Córdoba o el conjunto de Andalucía no responde a una visión estratégica de futuro, sino a un atajo recaudatorio. Pretender amortiguar la saturación urbana o financiar servicios básicos castigando la estancia del visitante es un error estratégico de calado y un peaje al desarrollo económico.

El problema de fondo no reside en el turista ni en el volumen de llegadas, ya que, **la clave** está en la incapacidad institucional para capturar e internalizar el valor real que genera la actividad turística, prefiriendo el castigo fiscal antes que la gestión inteligente del territorio.

1.- El mito tributario – (Anatomía de una mala solución).

La narrativa oficial disfraza el canon municipal bajo el principio de «quien contamina, paga», prometiendo ingresos finalistas para limpiar calles o restaurar el patrimonio; sin embargo, el análisis jurídico y económico desmonta esta falacia en tres frentes:

*Erosión de la renta y desplazamiento del gasto: El presupuesto del viajero en destino es finito. La fricción impositiva en la recepción del hotel no desincentiva el viaje, pero sí cercena la capacidad de consumo local. El dinero pagado como tasa municipal es liquidez que se resta directamente del comercio de cercanía, las tabernas tradicionales, la artesanía y los guías oficiales.

*El sumidero del gasto corriente: La experiencia en fiscalidad municipal demuestra que los tributos teóricamente “finalistas” terminan diluyéndose en las tesorerías generales para cubrir agujeros de gasto corriente estructural. Sumar este gravamen al incremento desmedido en las tasas de basuras, agua y revisiones catastrales configura una asfixia fiscal injustificada para el sector y el ciudadano.

*Incentivo a la economía informal: La recaudación recae de forma exclusiva sobre el alojamiento reglado, hiperregulado y transparente, de forma, que esta asimetría penaliza al empresario comprometido y actúa como un subsidio indirecto para la vivienda turística no regulada y la economía sumergida, inmunes al control fiscal de los ayuntamientos.

2.- Matriz de impacto – (Enfoque recaudatorio vs. Estrategia de alto valor).

DimensiónEnfoque Recaudatorio Tradicional (Tasa)Estrategia de Alto Valor y Competitividad
Financiación PúblicaGravamen finalista que termina absorbido por el gasto corriente municipal.Reasignación participativa de tributos existentes (IVA/IAE) vinculada a KPIs de calidad.
Comportamiento del MercadoPérdida de competitividad frente a destinos exentos y penalización del turismo regional.Estímulo al consumo directo en la cadena de valor y aumento del gasto medio por estancia.
Estructura del SectorCastigo asimétrico al sector reglado (hoteles) y fomento de la oferta informal opaca.Incentivos fiscales al alojamiento de excelencia, empleo estable y proveedores locales.

3.- Sustituir el volumen por el criterio del valor añadido.

Medir el éxito turístico contando cabezas es un parámetro obsoleto. España, Andalucía y Córdoba no deben caer en la trampa del rancio discurso turismofóbico ni en la autocomplacencia de los récords cuantitativos, ya que, el verdadero reto exige transformar la gestión:

1.- Desconcentración y desestacionalización real: Conectar los flujos del núcleo urbano con la provincia y la oferta cultural, gastronómica y de naturaleza fuera de los meses punta.

2.- Medición del impacto retenido: Celebrar la subida de la tarifa media por habitación, la extensión de la estancia media y el crecimiento del gasto en destino por encima del mero número de llegadas.

3.- Seguridad jurídica y regulación eficaz: Quienes generan riqueza y empleo de calidad necesitan certidumbre y simplificación administrativa, no nuevos boletines oficiales cargados de voracidad fiscal.

4.- Propuesta innovadora – El “sello de circularidad y retorno turístico” (Mecanismo CRT).

En lugar de imponer un peaje punitivo que penaliza al viajero y alimenta la burocracia municipal, se propone sustituir la tasa turística por un Modelo de Circularidad y Retorno Turístico (CRT) articulado en tres ejes:

<-El bono de reversión en comercio local (Net Tax Zero): Si una corporación municipal exige una aportación al visitante, el 100% de ese importe debe ser devuelto al turista de forma digital en un documento o ticket de consumo local. Este bono solo podrá ser redimido en establecimientos adheridos de la ciudad (comercio tradicional, museos, artesanía y restauración). De este modo, la carga fiscal neta para el visitante comprometido es cero, y se garantiza que el recurso financiero vaya directamente al tejido productivo local, nunca a la caja única municipal.

<-Incentivo por calidad y empleo estable: Transfórmese el debate tributario en una exención para los alojamientos que acrediten convenios colectivos de calidad, contratos indefinidos y compras de cercanía superiores al 60%.

La fiscalidad debe utilizarse para premiar la excelencia, no para igualar por abajo.

<-Reclamación del IVA turístico municipal: Exigir a la administración autonómica y estatal la cesión de una fracción del IVA e IAE que la actividad turística ya genera en la ciudad.

Los ayuntamientos deben financiarse mediante la participación en los impuestos existentes que produce el sector, condicionado a objetivos de regeneración urbana, en lugar de duplicar la presión fiscal sobre el usuario final.

Penalizar al sector turístico con nuevas figuras impositivas es declarar la quiebra de la gestión pública. La auténtica ambición de un destino de primer nivel no consiste en cobrar un peaje por entrar, sino en desplegar la inteligencia estratégica necesaria para que cada visitante incremente el valor de lo que encuentra y multiplique el bienestar de la comunidad que lo acoge.

N. B.  Imagen. Tasa Turística- Otro impuesto más.

(Nota. La Tasa Turística es un gravamen contrario a la prosperidad, que solo imponen regímenes radicales de izquierda, de forma, que si el Ayuntamiento de Córdoba crea esa Tasa se estará pegando un tiro en el pie.).

Córdoba, 2 de septiembre de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba – Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba – Exdiputado del Parlamento de Andalucía

Fijos discontinuos – (La trampa de los parados invisibles y la confianza quebrada)

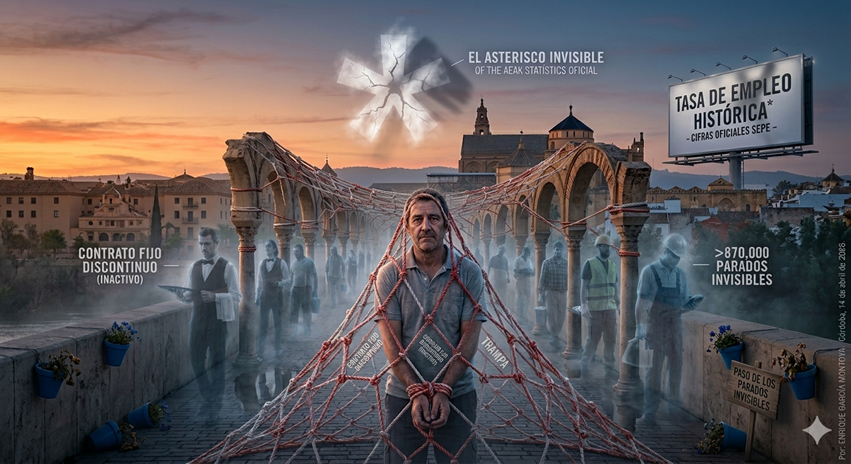
En el confuso mercado laboral español, las cifras estadísticas oficiales se han convertido en un arma de la lucha política dónde la verdad no importa solo la apariencia, de forma, que  desde la reforma laboral de 2022 estamos inmersos en medio de un fenómeno de ficción jurídica: La proliferación de los -parados invisibles-. Ante la realidad aproximada de unos 9 a 10 millones de contratos fijos discontinuos firmados y un ritmo mensual de ese tipo de contratos de entre 100.000 y 200.000 firmados, la pregunta es obligada:

¿Estamos ante una mejora real del empleo o ante un masivo maquillaje estadístico?

1.- El cambio de nombre – (Derechos vs. disfraz)

La reforma de 2022 cortó la contratación temporal, empujando a las empresas hacia la figura del contrato fijo discontinuo, que si bien sobre el papel otorga antigüedad y un vínculo permanente, la realidad material es distinta, ya que, muchos de estos contratos cubren periodos de apenas unos días o semanas, por lo que tenemos, en la práctica, un contrato temporal con nombre de indefinido y una precariedad disfrazada, que infla las cifras de <-estabilidad-> en el empleo.

2.- Un -limbo- para los demandantes de empleo.

La verdadera <trampa> reside en el laberinto del SEPE, pues cuando un trabajador fijo discontinuo deja de trabajar porque la campaña termina:

<-Antes: Se contaba como parado.

<-Ahora: Pasa a ser un *demandante de empleo con relación laboral*.

Técnicamente, no consta en las listas del paro aunque esté en su casa, sin ingresos y, en muchos casos, cobrando el subsidio. Se estima que, al día de hoy, hay más de 870.000 personas en este limbo, que es lo que expertos e instituciones como el Banco de España denominan el Paro Efectivo, que, es una cifra mucho más dura y realista que la que ofrece el Ministerio de Trabajo cada mes.

3.- La quiebra de la seguridad jurídica.

Para un jurista, lo más preocupante no es solo el dato, sino la erosión de la seguridad jurídica e informativa, y, en un Estado de derecho saludable se requiere que el ciudadano confíe en las instituciones.

**Cuando la estadística oficial se aleja tanto de la percepción de la calle, se produce un divorcio peligroso:

*Inseguridad en el análisis: Sin datos reales, no se pueden tomar decisiones económicas acertadas.

*Fraude de ley estadístico: Se prioriza la forma (nomen iuris) sobre el fondo (la estabilidad real).

*Opacidad consciente: El Ministerio posee los microdatos (quién trabaja y quién no), pero el acceso a ellos llega con cuentagotas, priorizando el beneficio político al rigor administrativo.

<<Conclusión – (El valor de la verdad)>>

La confianza no se recupera con tecnicismos, sino con la verdad sin tapujos, porque no es una cuestión de cortesía, es una obligación para con el administrado. El derecho a recibir información veraz es fundamental para que el debate público sobre soluciones laborales no sea un espejismo (art. 20 CE).

N. B. Imagen. La verdad y la mentira. Invisibilidad.

Mientras no se desglosen los datos con transparencia total, la estadística oficial seguirá siendo un asterisco invisible en la realidad de los españoles, de forma, que sin un diagnóstico veraz y justo, cualquier medida que se aplique será solo un efecto placebo, mejorando los síntomas con un tratamiento inactivo o falso.

Córdoba, 15 de abril de 2026.

Fdo. Enrique García Montoya.

 Abogado ICA-Córdoba. Inspector de Trabajo y S.S.

Afiliados vs. Afiliaciones – (Una trampa estadística)

<<Precisión técnica – (El debate)>>

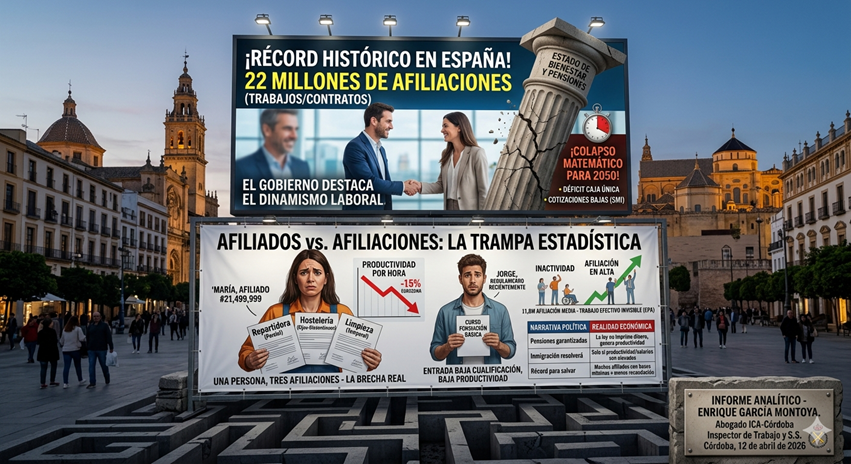
La publicación de los datos de empleo por parte del Ministerio de Inclusión, Seguridad Social y Migraciones desata un debate sobre la verdad real y el engaño oficial, ya que, para entender la salud real de nuestra economía, es imperativo distinguir entre dos conceptos que a menudo se confunden de forma interesada: <-afiliados-> y “afiliaciones”, porque no son lo mismo, y, la brecha entre ambos es la clave para entender la precariedad de nuestro sistema laboral y de S. S..

1.- Afiliados (Personas): Es el trabajador individual, la persona física con  independencia de cuántos empleos tenga, de forma, que cuenta como una sola unidad.

2.- Afiliaciones (Puestos/Contratos): Es la relación jurídica de alta en la Seguridad Social, de manera, que una sola persona puede generar varias afiliaciones simultáneamente.

La diferencia nace de dos realidades laborales: *el pluriempleo (dos contratos por cuenta ajena) y *la pluriactividad (alta en dos regímenes distintos, como el General y el RETA).

En España, siempre hay más afiliaciones que afiliados.

1.- Informe de situación – (Datos oficiales).

A cierre de marzo de 2026, los datos oficiales confirman que nos encontramos en un máximo histórico de volumen, pero con matices preocupantes en la <-calidad->:

*Afiliación Media: 21.882.147 (el dato que suele destacar el Gobierno).

*Afiliación desestacionalizada: Ha superado por primera vez el hito de los 22 millones (22.010.532).

*La Brecha Real: El número de personas físicas únicas (afiliados) se sitúa entre un 1,5% y un 3% por debajo de esas cifras. Es decir, hay millones de personas contadas dos veces en la estadística de empleo por necesidad de pluriempleo.

ConceptoDato Marzo 2026 (Aprox.)Significado Real
Afiliación (Puestos)22 millonesDinamismo y volumen de altas.
Afiliados (Gente)21,4 – 21,5 millonesCiudadanos reales trabajando.

2.- El impacto de la Reforma Laboral y el “ángulo muerto”.

Es un hecho patente que la reforma laboral ha cambiado la métrica del mercado, de forma, que aunque ha reducido la rotación extrema (el fin de los contratos de días), ha introducido distorsiones estadísticas:

<-Fijos-Discontinuos: En sus periodos de inactividad, no computan como afiliación en alta, pero mantienen el vínculo, lo que  genera “enclaves” estadísticos que dificultan saber si el empleo cae o simplemente está pausado.

<-Paradoja de la estabilidad: La estabilidad del contrato indefinido no ha frenado el pluriempleo; al contrario, el auge de los contratos indefinidos a tiempo parcial obliga a muchos trabajadores a buscar una segunda afiliación para alcanzar un salario digno.

<-Horas Trabajadas: Aquí reside el “ángulo muerto”, ya que, a pesar de rozar los 22 millones de afiliaciones, el promedio de horas por trabajador ha caído. Solo con datos de la última EPA, 2,13 millones de ocupados computaron como afiliados, pero trabajaron cero horas en la semana de referencia.

3.- Productividad – (La asignatura pendiente).

España se ha convertido en una “máquina de contratar”, pero no en una máquina de producir, porque nuestro crecimiento es extensivo (metemos a más gente al sistema) en lugar de intensivo (hacemos que cada hora sea más valiosa).

*Productividad por hora: Un 15% por debajo de la media de la eurozona.

*Crecimiento anémico: Desde 2019, la productividad solo ha avanzado un 3% acumulado, frente a un PIB que crece al 2,7% impulsado únicamente por el volumen de horas totales (+2,8%).

4.- La trampa de la sostenibilidad y el “engaño” del Sistema.

A corto plazo, las cifras de afiliación récord y las regularizaciones masivas pueden ofrecer una imagen de bonanza, sin embargo, a medio y largo plazo, el sistema se enfrenta a una quiebra técnica debido a tres grietas estructurales:

1.- El déficit de la Caja Única: Los nuevos cotizantes entran con salarios bajos (SMI) y bases mínimas, de manera, que sus aportaciones apenas cubren el gasto corriente, pero generan derechos para pensiones futuras que el sistema no podrá pagar.

2.- El muro demográfico: Estamos pasando de 4 cotizantes por pensionista a una ratio estimada de 1 a 1 para 2050, lo que conlleva, que será matemáticamente imposible que un trabajador con sueldo bajo financie una pensión media-alta.

3.- Desfase de Pensiones: Los nuevos jubilados (baby boomers) tienen bases de cotización mucho más altas que los nuevos entrantes, de forma, que si un afiliado aporta 300 eur. y el sistema debe pagar 1.500 eur. al pensionista, el agujero solo se cubre con deuda en sus distintas formas.

Narrativa PolíticaRealidad Económica
“Récord de afiliados para salvar el sistema.”Muchos afiliados con bases mínimas = menos recaudación.
“La inmigración resolverá el problema.”Solo si su productividad y salarios son elevados.
“Las pensiones están garantizadas.”La ley no imprime dinero; lo genera la productividad.

<<Conclusión>>

El sistema actual parte de un engaño contable, ya que, se prioriza el titular del récord de afiliación”, mientras se ignora el estancamiento de la productividad y el colapso del contrato intergeneracional. La regularización masiva de personas con baja cualificación para sectores de bajo valor añadido solo pospone el problema, aumentando la deuda futura, con independencia, además, de que se colapsarán los servicios públicos y bajará su calidad.

Sin medidas reales -aumento de la edad de jubilación, cómputo de toda la vida laboral o modelos de capitalización mixtos-, España se encamina a una quiebra que ningún político se atreve a diagnosticar por puro cálculo electoral.

El que venga detrás, que lo arregle.

N. B. Imagen – Afiliados vs. Afiliaciones – (Trampa Estadística).

La trampa que la estadística camufla, pero que se puede ver a simple vista.

Córdoba, 12 de abril de 2026

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.