Existe un síntoma inequívoco de impotencia y fracaso en la gestión pública:
“Cuando una administración es incapaz de resolver un problema estructural, crea un nuevo impuesto”.
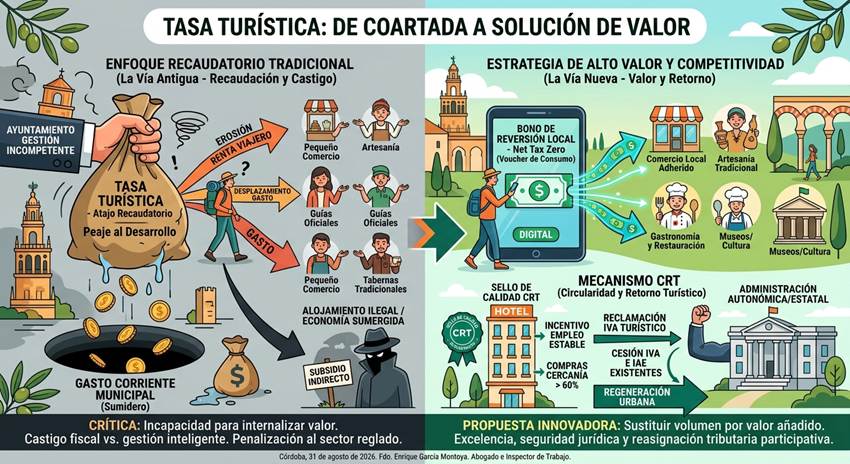
La creciente presión de diversas corporaciones locales para implantar la llamada “tasa turística” en destinos como Córdoba o el conjunto de Andalucía no responde a una visión estratégica de futuro, sino a un atajo recaudatorio. Pretender amortiguar la saturación urbana o financiar servicios básicos castigando la estancia del visitante es un error estratégico de calado y un peaje al desarrollo económico.
El problema de fondo no reside en el turista ni en el volumen de llegadas, ya que, **la clave** está en la incapacidad institucional para capturar e internalizar el valor real que genera la actividad turística, prefiriendo el castigo fiscal antes que la gestión inteligente del territorio.
1.- El mito tributario – (Anatomía de una mala solución).
La narrativa oficial disfraza el canon municipal bajo el principio de «quien contamina, paga», prometiendo ingresos finalistas para limpiar calles o restaurar el patrimonio; sin embargo, el análisis jurídico y económico desmonta esta falacia en tres frentes:
*Erosión de la renta y desplazamiento del gasto: El presupuesto del viajero en destino es finito. La fricción impositiva en la recepción del hotel no desincentiva el viaje, pero sí cercena la capacidad de consumo local. El dinero pagado como tasa municipal es liquidez que se resta directamente del comercio de cercanía, las tabernas tradicionales, la artesanía y los guías oficiales.
*El sumidero del gasto corriente: La experiencia en fiscalidad municipal demuestra que los tributos teóricamente “finalistas” terminan diluyéndose en las tesorerías generales para cubrir agujeros de gasto corriente estructural. Sumar este gravamen al incremento desmedido en las tasas de basuras, agua y revisiones catastrales configura una asfixia fiscal injustificada para el sector y el ciudadano.
*Incentivo a la economía informal: La recaudación recae de forma exclusiva sobre el alojamiento reglado, hiperregulado y transparente, de forma, que esta asimetría penaliza al empresario comprometido y actúa como un subsidio indirecto para la vivienda turística no regulada y la economía sumergida, inmunes al control fiscal de los ayuntamientos.
2.- Matriz de impacto – (Enfoque recaudatorio vs. Estrategia de alto valor).
Dimensión
Enfoque Recaudatorio Tradicional (Tasa)
Estrategia de Alto Valor y Competitividad
Financiación Pública
Gravamen finalista que termina absorbido por el gasto corriente municipal.
Reasignación participativa de tributos existentes (IVA/IAE) vinculada a KPIs de calidad.
Comportamiento del Mercado
Pérdida de competitividad frente a destinos exentos y penalización del turismo regional.
Estímulo al consumo directo en la cadena de valor y aumento del gasto medio por estancia.
Estructura del Sector
Castigo asimétrico al sector reglado (hoteles) y fomento de la oferta informal opaca.
Incentivos fiscales al alojamiento de excelencia, empleo estable y proveedores locales.
3.- Sustituir el volumen por el criterio del valor añadido.
Medir el éxito turístico contando cabezas es un parámetro obsoleto. España, Andalucía y Córdoba no deben caer en la trampa del rancio discurso turismofóbico ni en la autocomplacencia de los récords cuantitativos, ya que, el verdadero reto exige transformar la gestión:
1.- Desconcentración y desestacionalización real: Conectar los flujos del núcleo urbano con la provincia y la oferta cultural, gastronómica y de naturaleza fuera de los meses punta.
2.- Medición del impacto retenido: Celebrar la subida de la tarifa media por habitación, la extensión de la estancia media y el crecimiento del gasto en destino por encima del mero número de llegadas.
3.- Seguridad jurídica y regulación eficaz: Quienes generan riqueza y empleo de calidad necesitan certidumbre y simplificación administrativa, no nuevos boletines oficiales cargados de voracidad fiscal.
4.- Propuesta innovadora – El “sello de circularidad y retorno turístico” (Mecanismo CRT).
En lugar de imponer un peaje punitivo que penaliza al viajero y alimenta la burocracia municipal, se propone sustituir la tasa turística por un Modelo de Circularidad y Retorno Turístico (CRT) articulado en tres ejes:
<-El bono de reversión en comercio local (Net Tax Zero): Si una corporación municipal exige una aportación al visitante, el 100% de ese importe debe ser devuelto al turista de forma digital en un documento o ticket de consumo local. Este bono solo podrá ser redimido en establecimientos adheridos de la ciudad (comercio tradicional, museos, artesanía y restauración). De este modo, la carga fiscal neta para el visitante comprometido es cero, y se garantiza que el recurso financiero vaya directamente al tejido productivo local, nunca a la caja única municipal.
<-Incentivo por calidad y empleo estable: Transfórmese el debate tributario en una exención para los alojamientos que acrediten convenios colectivos de calidad, contratos indefinidos y compras de cercanía superiores al 60%.
La fiscalidad debe utilizarse para premiar la excelencia, no para igualar por abajo.
<-Reclamación del IVA turístico municipal: Exigir a la administración autonómica y estatal la cesión de una fracción del IVA e IAE que la actividad turística ya genera en la ciudad.
Los ayuntamientos deben financiarse mediante la participación en los impuestos existentes que produce el sector, condicionado a objetivos de regeneración urbana, en lugar de duplicar la presión fiscal sobre el usuario final.
Penalizar al sector turístico con nuevas figuras impositivas es declarar la quiebra de la gestión pública. La auténtica ambición de un destino de primer nivel no consiste en cobrar un peaje por entrar, sino en desplegar la inteligencia estratégica necesaria para que cada visitante incremente el valor de lo que encuentra y multiplique el bienestar de la comunidad que lo acoge.
N. B. Imagen. Tasa Turística- Otro impuesto más.
(Nota. La Tasa Turística es un gravamen contrario a la prosperidad, que solo imponen regímenes radicales de izquierda, de forma, que si el Ayuntamiento de Córdoba crea esa Tasa se estará pegando un tiro en el pie.).
Córdoba, 2 de septiembre de 2026.
Fdo. Enrique García Montoya.
Abogado ICA-Córdoba – Inspector de Trabajo y S. S.
Exconcejal del Ayuntamiento de Córdoba – Exdiputado del Parlamento de Andalucía
El debate fiscal en la España descentralizada se centra en las aportaciones tributarias directas de las Comunidades Autónomas más prósperas al fondo común de financiación territorial, sin embargo, se ignora de manera sistemática la **asimetría estructural del sistema de Seguridad Social**.
Mientras que regiones con mayor nivel de renta o regímenes fiscales singulares defienden la «ordinalidad» o la retención de sus ingresos tributarios bajo premisas de soberanía iscal, *externalizan o silencian los déficits contributivos del sistema público de pensiones de sus propios territorios.
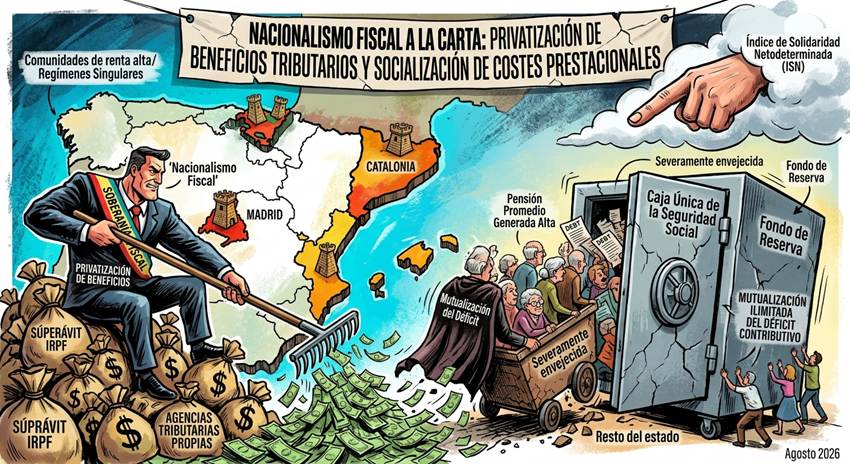
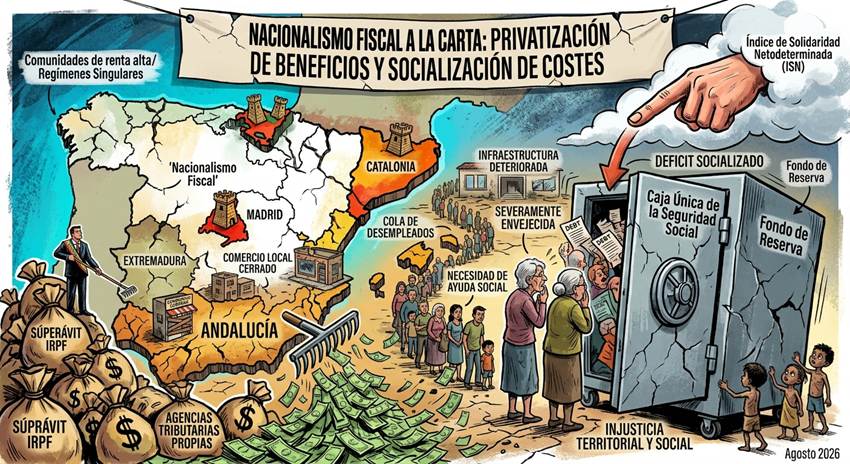
Este fenómeno constituye una paradoja socioeconómica: **Un “nacionalismo fiscal a la carta”** que reclama la gestión exclusiva o prioritaria de los ingresos tributarios con superávit, pero mantiene la mutualización ilimitada del déficit contributivo en el Fondo de Reserva o en la financiación estatal de la Seguridad Social.
**Tesis central de injusticia institucional.
Permitir que las regiones prósperas limiten su contribución a la solidaridad tributaria común mientras dependen del esfuerzo fiscal nacional para cubrir sus brechas o garantizar pensiones proporcionalmente más altas (debido a sueldos promedio superiores), *vulnera la equidad interpersonal y genera un modelo de interdependencia asimétrica e insolidaria.
2.- CONTEXTO ECONÓMICO Y ESTRUCTURA DEL DÉFICIT DE PENSIONES.
Para comprender la dinámica de esta fractura, es necesario desgajar el flujo de ingresos y gastos de la Seguridad Social por magnitudes territoriales y sociodemográficas:
Dimensión de análisis Comunidades de renta alta/ Comunidades Renta Media
Regímenes Singulares. /Resto del estado
Base Cotizable
Promedio Elevada (Salarios medianos más altos, menor
desempleo estruct.)
Media / Baja (Sectores intensivos en
mano de obra básica)
Pensión Promedio
Generada Alta (Próxima o en el tope máximo del sistema) Media / Moderada
Tasa de Reemplazo
Demográfico Severamente envejecida en regiones Variable; envejecimiento rural
industriales; dependiente de inmigración acentuado
Tratamiento Fiscal
Pretendido Soberanía o balanzas fiscales neutras/ Financiación autonómica
favorables (Cupo / Ordinalidad) redistribución común
Asunción del Déficit
Contributivo Transferido a la «Caja Única» estatal
(Mutualizado) Mutualizado en el conjunto
nacional
Cuando las regiones prósperas exigen que lo recaudado en sus territorios se quede en ellos (vía concertación, cupos o agencias tributarias propias), se rompe el principio de progresividad del Estado social.
El salario de un trabajador en una CC.AA. desarrollada y sus cotizaciones y base tributaria dentro de ese territorio son superiores y más elevadas, pero la infraestructura social y la masa laboral de soporte a menudo proviene o interactúa con el resto del país.
3.- LA PARADOJA FISCAL DE LA RECÍPROCIDAD.
Existe una distorsión narrativa en el concepto de *”comunidades ricas pagadoras”*. La narrativa tradicional argumenta una falacia, concretamente, que las regiones de mayor PIB sufren una *”expoliación fiscal”* al transferir recursos a regiones menos prósperas, pero esta afirmación omite intencionadamente tres vectores económicos clave:
-El Efecto sede y la captación de rentas: Las regiones prósperas concentran las sedes corporativas de empresas que facturan en todo el Estado, atribuyéndose artificialmente una capacidad recaudatoria que se nutre del mercado nacional conjunto.
-El retorno implícito de las pensiones: Al gozar de salarios más altos, los jubilados de las regiones ricas perciben prestaciones públicas sensiblemente superiores a la media nacional. El coste por pensionista es significativamente más elevado en estas regiones.
-La exención implícita del riesgo de sostenibilidad:Si el sistema de pensiones se territorializara de forma estricta (calculando los ingresos por cotizaciones locales frente al pago real de pensiones asignadas a esa región), *varias de las regiones partidarias de la soberanía fiscal se enfrentarían a severos ajustes o quiebras presupuestarias debido a la pirámide poblacional y la tasa de dependencia*.
4.- CRÍTICA – (EL PRINCIPIO DE “PROPORCIONALIDAD INTEGRAL CONTRIBUTIVA”).
Para abordar esta insolidaridad de forma analítica y superando los clichés del debate tradicional, introducimos una perspectiva crítica innovadora: **La falacia de la desconexión fiscal selectiva**.
*El Concepto de “asimetría de riesgo seleccionado” (ARS).
El nacionalismo fiscal actúa bajo un patrón de “Privatización de Beneficios Tributarios y Socialización de Costes Prestacionales”. Se exige la gestión autonómica de los impuestos directos (IRPF, Patrimonio, Sucesiones, IVA local) alegando que pertenecer al territorio otorga derecho exclusivo sobre sus rentas, *pero se califica el sistema de pensiones como una “competencia inalienable del Estado” para que la deuda del sistema de la Seguridad Social sea financiada por la deuda pública global estatal.
***Frente a esta distorsión, una crítica innovadora plantea los siguientes puntos de ruptura:
A.- El mantenimiento de la “Caja Única” como refugio de conveniencia. El principio de Caja Única es constitucionalmente solidario e interpersonal (los individuos pagan, no los territorios). Sin embargo, cuando los actores políticos regionales utilizan el argumento del territorio para congelar la aportación a los servicios públicos generales, pero apelan al individuo universal cuando el gasto en pensiones autonómico es deficitario, incurren en una **falsificación del pacto federal/autonómico**.
B.- La deuda oculta por pensiones no contabilizada en la financiación autonómica. Si una Comunidad Autónoma rica reduce sus impuestos propios (ej. deducciones masivas o bonificaciones al Patrimonio e Sucesiones), mientras la Administración General del Estado tiene que inyectar decenas de miles de millones de euros vía Presupuestos Generales para cubrir el déficit de la Seguridad Social, *la comunidad rica está transfiriendo indirectamente su gasto público al endeudamiento común del Estado*.
Su “bonanza presupuestaria” es una ilusión generada porque no asume el verdadero coste del capital social y reproductivo de sus trabajadores senior.
C.- Propuesta político-económica disruptiva: El índice de solidaridad netodeterminada (ISN).
Para destapar la insolidaridad del nacionalismo fiscal, se propone la creación del **Índice de Solidaridad Netodeterminada (ISN)**. Este índice no mide la balanza fiscal de manera aislada (Impuestos Pagados vs. Inversión Estatal), sino que incorpora la **Masa Neta de Transferencias de Previsión Social**:
Balance Fiscal Real = (Aportación Tributaria Efectiva) − [Gasto Estatal en Región + Suplemento Estatal a Pensiones Regionales]
Al aplicar este cálculo, la pretendida condición de “donantes netas” de muchas comunidades ricas se reduce sustancialmente o se revierte, poniendo en evidencia que la prosperidad regional está intrínsecamente blindada por la red de seguridad del Estado global.
5.- CONCLUSIONES.
El nacionalismo fiscal que pretende desligar la aportación tributaria rica del sostén común, mientras utiliza la caja común para cubrir el déficit de sus pensiones o el coste de sus pensionistas de alta renta, atenta contra el principio de equidad vertical y horizontal.
<-Consolidación de balanzas de protección social: Transparencia total sobre el coste real de las pensiones en cada CCAA en comparación con las cotizaciones sociales ingresadas en ese mismo territorio. <-Vinculación de la autonomía fiscal a la sostenibilidad social: Ninguna Comunidad Autónoma debería poder exigir la cesión total de impuestos o ventajas de cupo sin asumir la responsabilidad proporcional en la liquidación o corresponsabilidad del déficit de pensiones generado en su ámbito. <-Defensa del principio interpersonal sobre el territorial: Recordar que los impuestos y las cotizaciones las pagan las personas según su capacidad económica, y las pensiones las reciben las personas según sus derechos adquiridos, erradicando la instrumentalización del territorio para el privilegio fiscal.
N.B. Imágenes. Fractura de la Caja Única de la Seguridad Social y sus asimetrías territoriales.
Existe una narrativa institucional fuertemente arraigada, que presenta a las Diputaciones Provinciales como el «hermano mayor» benefactor, que acude al rescate de los municipios para garantizar su liquidez diaria. Sin embargo, si analizamos los datos contables y la arquitectura financiera del modelo, la realidad muestra exactamente lo opuesto:
“Son los ayuntamientos, a través de los tributos devengados por sus vecinos, los que alimentan y justifican la mega-estructura de la Diputación provincial”.
(Nota. La Diputación no anticipa nada, simplemente, se enriquece cobrando a los ayuntamientos para mantener su negaestructura y siempre a costa de los ciudadanos. En otras palabras, un despropósito y una injustica.)
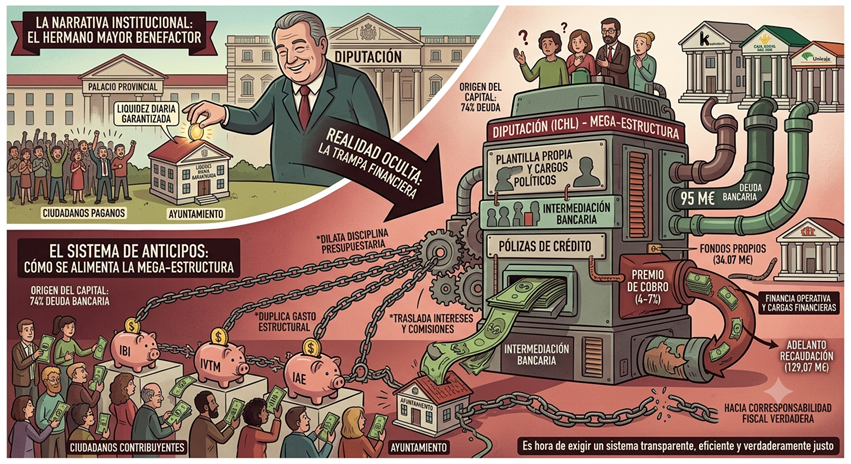
El mecanismo de anticipos a cuenta del Instituto de Cooperación con la Hacienda Local (ICHL) se vende como una herramienta indispensable de apoyo local, pero en la práctica constituye una trampa-engaño, que *dilata la disciplina presupuestaria, *duplica el gasto estructural y *traslada una factura indirecta de intereses e intermediación a los bolsillos del ciudadano pagano.
1.- Las cifras – (endeudamiento privado y fondos propios insuficientes).
Para el ejercicio 2026, la Diputación de Córdoba ha anunciado la transferencia de 129,07 millones de euros a los 77 municipios de la provincia como adelanto de su recaudación tributaria. Esta cifra consolida un incremento continuo en los últimos años (119,55 M€ en 2023; 123,69 M€ en 2024; y 125,86 M€ en 2025).
***Sin embargo, al examinar el origen de estos fondos, la primera paradoja contable sale a la luz:
Origen del Capital
Importe (M€)
Porcentaje / Entidad
Fondos Propios
34,07 M€
Tesorería propia de la Diputación e ICHL
Kutxabank
50,00 M€
Operación de crédito
Caja Rural del Sur
20,00 M€
Operación de crédito
Unicaja Banco
16,00 M€
Operación de crédito
Bankinter
9,00 M€
Operación de crédito
TOTAL ADELANTADO
129,07 M€
100%
ciudadano,
De los casi 130 millones transferidos, la Diputación solo aporta 34,07 millones de sus fondos propios. Los 95 millones restantes se financian acudiendo a la banca privada mediante la suscripción de pólizas de crédito.
2.- El ciudadano paga la factura por duplicado – (intereses y duplicidades).
El dinero obtenido del sector financiero no es gratuito. Estas operaciones de crédito devengan cuantiosos intereses y comisiones que la administración provincial no absorbe a fondo perdido.
<<El mito de la ayuda provincial>>
A través del denominado premio de cobro –un porcentaje (generalmente entre el 4% y el 7%) que el ICHL descuenta sobre la suma efectivamente recaudada en cada municipio– se financia la operativa del organismo recaudador, sus cargas financieras y su personal.
┌───────────────────────────┐
│ CIUDADANO / CONTRIBUYENTE │
└─────────────┬─────────────┘
│ Paga impuestos locales (IBI, IVTM, IAE, etc.)
▼
┌───────────────────────────┐ Delegación + Premio de cobro ┌───────────────────────────┐
│ Intervención propia. │◄──────────────────────────────────────┤ – Cargos y sedes. │
│ – Soporta el coste final.│ Transferencia de anticipos │ – Pólizas financieras. │
└───────────────────────────┘ (financiadas con deuda bancaria) └───────────────────────────┘
***El ciudadano termina pagando dos veces para sostener la misma gestión:
1.- En el Ayuntamiento: Mantiene sus propios departamentos de Tesorería, Intervención y Padrones para fiscalizar el trabajo provincial.
2.- En la Diputación: Sostiene una infraestructura paralela de funcionarios, ejecutivos de cobro, desarrollos informáticos y altos cargos políticos.
3.- «Riesgo Moral» y el «Efecto Invernadero» sobre el gasto público.
El sistema de anticipos mensuales desconecta artificialmente la acción de gasto municipal de la entrada real de los ingresos tributarios. Al recibir inyecciones de caja constantes de enero a diciembre, los consistorios caen en dinámicas perjudiciales para la salud financiera pública:
<-Incentivo a presupuestar al límite o de forma optimista: Como las entregas a cuenta del 80% se calculan sobre la estimación de los padrones teóricos, los ayuntamientos tienen un estímulo directo para inflar o no ajustar sus previsiones de ingresos.
<-Adicción a la liquidez ajena: En lugar de exigir rigor y planificación de caja -adecuando la cadencia de pagos a los periodos reales de recaudación o acumulando remanentes de tesorería del año anterior-, se fomenta una inercia de gasto corriente apoyada en endeudamiento bancario intermediado.
<-Ocultación del deterioro presupuestario: La inyección periódica actúa como un anestésico que enmascara problemas reales de solvencia, posponiendo ajustes estructurales que terminarán encareciéndose con el tiempo.
4.- La inversión de la dependencia económica.
La realidad jurídica y presupuestaria destruye la narrativa del “patronazgo” provincial.
Sin la delegación masiva de tributos por parte de las entidades locales, el Instituto de Cooperación con la Hacienda Local carecería de ingresos y de razón de ser.
La Diputación actúa en la práctica como un intermediario o bróker financiero caro:
“Utiliza como aval o garantía los impuestos devengados por los vecinos de la provincia, pide créditos bancarios a su nombre e imparte el dinero de vuelta cobrando una tasa de gestión y repercutiendo el coste financiero”.
Conclusión – (Hacia una verdadera corresponsabilidad fiscal).
El actual modelo de anticipos prioriza la paz de tesorería y la comodidad política a costa de inflar el gasto público estructural y cargar de intereses las arcas locales.
<-Una gestión pública prudente y en defensa directa del contribuyente exigiría romper este bucle de dependencia:
1.- Exigir gestión y planificación de caja propia a los ayuntamientos, adecuando la ejecución de los grandes pagos a los periodos efectivos de cobro fiscal.
2.- Eliminar la intermediación bancaria redundante que encarece la recaudación con intereses y comisiones.
3.- Aportar máxima transparencia sobre el coste real que supone para cada vecino el mantenimiento de estructuras superpuestas.
No son los ayuntamientos los que viven de la generosidad de la Diputación, sino que es la megaestructura provincial la que sostiene su peso sobre la capacidad impositiva de los municipios y sus ciudadanos.
Es hora de exigir un sistema transparente, eficiente y verdaderamente justo para quienes pagamos la factura.
(Nota. El P.P. en la Diputación de Córdoba está haciendo políticas socialistas de gasto público y su expansión descontrolada con los los tributos de los ciudadanos, realizando un engaño masivo e injusto, de forma, que la Junta de Andalucía debe acabar con esta práctica fraudulenta.).
N. B. Imagen.El sistema de anticipos de la Diputación – (la trampa financiera que sostiene a una megaestructura a costa del contribuyente)
(Nota. Hay que acabar con las duplicidades administrativas y adoptar un sistema de tributación justo, porque no puede ser que los ayuntamientos mantenga la misma estructura de la Diputación con todas sus cargas y costes, mientras los ciudadanos pagan por estructuras ineficientes y duplicadas.
En una frase, lo que hacen la Diputación&Ayuntamientos con el cobro de los tributos, es una injustica y un engaño masivo, siendo los anticipos un mecanismo más de engaño y un fraude de ley.)
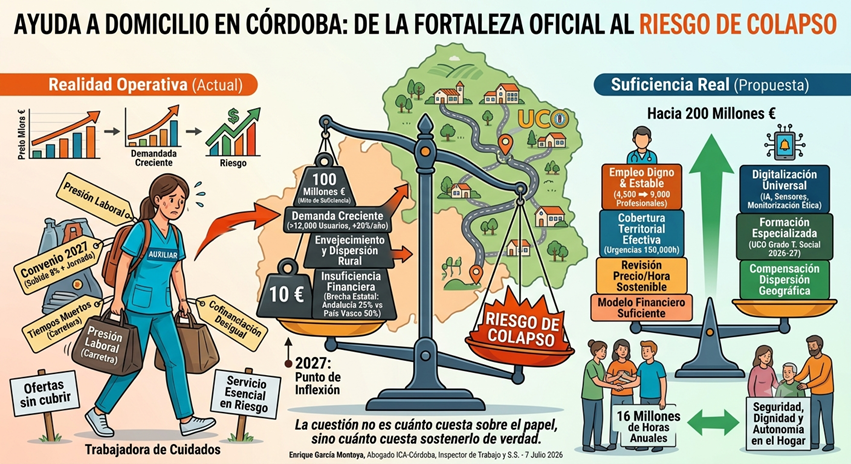
La ayuda a domicilio en Córdoba ya no puede analizarse como un servicio complementario ni como una política social de apoyo marginal. Se ha convertido en una infraestructura pública de cuidados, sostenida sobre miles de trabajadoras, una demanda creciente y un territorio especialmente tensionado por el envejecimiento, la dispersión rural y la insuficiencia financiera.
El dato institucional de los 100 millones de euros proyecta una imagen de fortaleza, pero esa cifra, por sí sola, no explica la realidad operativa del sistema: “Ofertas de empleo que no se cubren, tiempos de desplazamiento que encarecen la atención en los pueblos, presión constante sobre las plantillas y un horizonte normativo que amenaza con agravar todos esos desequilibrios”.
La cuestión de fondo no es si Córdoba tiene ayuda a domicilio. La cuestión real es si dispone de un modelo financieramente suficiente, laboralmente sostenible y jurídicamente defendible para sostenerla en 2027 y en los años siguientes. Ahí es donde aparece la fractura entre el relato oficial y la lectura técnica.
<<Un servicio esencial en una provincia que envejece>>
En Córdoba, el envejecimiento no es una hipótesis de futuro, sino una realidad demográfica ya instalada. El aumento de personas mayores, la extensión de situaciones de dependencia y la proliferación de hogares unipersonales, sobre todo en municipios rurales, han transformado la ayuda a domicilio en un servicio estructural, de forma, que ya no se trata únicamente de apoyar a personas vulnerables, sino que se trata de asegurar condiciones mínimas de permanencia, seguridad y dignidad en el propio hogar.
Ese cambio obliga también a revisar el lenguaje institucional. Cuando un servicio atiende a más de 12.000 personas en la provincia, sostiene miles de empleos directos y absorbe incrementos anuales de demanda superiores al 20%, deja de ser razonable tratarlo como un simple programa asistencial. Su naturaleza material se acerca mucho más a la de un servicio público esencial de proximidad, vinculado de forma directa al derecho a la autonomía personal y a la efectividad del sistema de dependencia.
<<La economía oculta del cuidado en la Córdoba rural>>
La ayuda a domicilio no solo cuida; también fija población, genera empleo y amortigua el vaciamiento territorial. En una provincia como Córdoba, donde muchos municipios pequeños dependen de servicios públicos capilares para sostener su tejido social, el sector funciona como una auténtica red de estabilidad. Más de 4.500 empleos directos no representan únicamente una cifra laboral, sino que expresan una política territorial de permanencia, especialmente relevante en comarcas donde otras oportunidades de empleo son más débiles.
Sin embargo, esa utilidad colectiva convive con una paradoja persistente. Cuanto más necesario es el servicio en el medio rural, más caro y más difícil resulta prestarlo. Los desplazamientos entre núcleos dispersos reducen el tiempo efectivo de atención, encarecen cada intervención y erosionan la rentabilidad de los contratos. En la práctica, una parte del presupuesto se consume fuera del domicilio del usuario: “En carretera, en tiempos muertos y en costes logísticos que rara vez aparecen en la narrativa pública con la importancia que merecen”.
<<El mito de los 100 millones>>
La referencia a un presupuesto en torno a 100 millones de euros tiene fuerza política y comunicativa, pero no basta para acreditar suficiencia real. Una cifra elevada puede coexistir con una estructura insuficiente cuando el volumen de demanda, el coste laboral, la dispersión territorial y las obligaciones de calidad crecen a mayor velocidad que la financiación disponible. Ese es, precisamente, el riesgo que se percibe en Córdoba.
La mejora de los tiempos de espera en dependencia, reducidos en los últimos años desde parámetros cercanos a 1.200 días hasta entornos de 400 días, constituye un avance relevante desde la perspectiva de gestión. Pero ese progreso no elimina el problema de fondo. Una reducción del atasco administrativo no equivale, por sí sola, a suficiencia material del sistema. Puede haber más rapidez en la tramitación, y, al mismo tiempo, persistir listas de espera encubiertas, intensidades de atención insuficientes o dificultades serias para cubrir servicios ya reconocidos.
Por eso resulta técnicamente razonable distinguir entre presupuesto nominal y presupuesto suficiente. *El primero permite presentar la magnitud del esfuerzo público. *El segundo mide si ese esfuerzo alcanza de verdad para prestar el servicio en condiciones estables, atraer personal, responder a la demanda creciente y absorber los cambios normativos sin deteriorar la calidad.
<<La encrucijada de 2027 – (salarios, jornada y revisión del precio/hora)>>
El año 2027 aparece como un punto de inflexión, ya que, la prevista subida del convenio del sector en torno al 8%, unida a la reducción de jornada, alterará de forma directa la ecuación económica del servicio. Si el precio/hora público no se actualiza de manera suficiente, el sistema trasladará la tensión a algún punto de la cadena: *O se resentirá la viabilidad de las adjudicatarias, *o se deteriorarán las condiciones reales de prestación, *o aumentará la dificultad para cubrir plantillas.
Desde una óptica jurídica, el problema no es menor. Cuando los costes estructurales cambian de forma intensa y previsible, la Administración no puede mantenerse anclada en módulos económicos desfasados sin exponer los contratos a desequilibrios severos. El debate no es meramente presupuestario, sino que es también un debate sobre buena administración, sostenibilidad contractual y adecuación del precio público al coste real del servicio.
En un sector intensivo en mano de obra, cualquier desviación entre coste real y financiación reconocida se traduce rápidamente en conflicto operativo. De ahí que la discusión sobre 2027 no deba leerse como una reclamación corporativa, sino como un aviso técnico: “Si sube el coste del trabajo y no sube la cobertura pública, el modelo entra en zona de riesgo”.
<<La brecha territorial de la financiación>>
Uno de los argumentos más potentes para una lectura crítica del sistema aparece en la desigualdad de la financiación estatal. La denuncia de que el Estado llega a aportar en el País Vasco alrededor del 50% del sistema mientras en Andalucía su participación ronda el 25% no es una mera comparación política, sino que es una impugnación del diseño material de la igualdad territorial. Si dos comunidades sostienen un mismo derecho social bajo reglas de cofinanciación tan distintas, la promesa de uniformidad del sistema queda gravemente cuestionada.
Para Andalucía, y dentro de ella para provincias como Córdoba, esta brecha tiene efectos concretos, ya que, significa menos margen para mejorar precios/hora, menos capacidad para absorber costes sobrevenidos y más dependencia de esfuerzos autonómicos o provinciales que no siempre pueden crecer al ritmo necesario. En términos jurídicos y políticos, la consecuencia es clara: “El debate sobre la ayuda a domicilio ya no puede limitarse a la gestión local, sino que exige una revisión del reparto estatal de cargas en la Ley de Dependencia”.
<<Duplicar la inversión – (Del modelo oficial al modelo de suficiencia real)>>
Frente al marco de 100 millones, el escenario de 200 millones permite abrir una hipótesis más realista sobre lo que costaría garantizar un servicio robusto. No se trata de inflar artificialmente el gasto, sino de corregir déficits acumulados: ampliar la bolsa horaria, asumir de forma ordenada la subida de costes laborales, crear instrumentos de compensación territorial y desplegar una digitalización útil, no cosmética.
En ese escenario, la bolsa de horas anuales podría pasar de 8 a 16 millones, y el empleo directo crecería de 4.500 a 9.000 profesionales. El objetivo no sería solo atender a más personas, sino atender mejor y con menos fricción operativa. También permitiría reforzar la atención de urgencias sociales hasta 150.000 horas anuales, reduciendo la burocracia en situaciones donde el tiempo de respuesta resulta decisivo.
La clave está en que el gasto adicional no debe repartirse de forma lineal. Parte del incremento debería dirigirse a un fondo específico de compensación por dispersión geográfica, capaz de cubrir kilometraje y tiempos improductivos en la Córdoba rural, y otra parte a un plan de digitalización universal con sensores y sistemas de monitorización preventiva en hogares de personas mayores que viven solas. Así entendido, el aumento presupuestario no sería expansivo en abstracto, sino corrector de desigualdades internas del propio servicio.
<<Empleo, cualificación y el papel de la Universidad de Córdoba>>
El crecimiento del sistema no depende solo del dinero. Depende también de la existencia de personal suficiente y cualificado. Hoy el sector arrastra dificultades para captar trabajadoras en determinados municipios y franjas horarias, en parte por la dureza del trabajo y en parte porque la retribución no siempre compensa las exigencias reales del puesto. La falta de profesionales no es un problema accesorio: es uno de los límites materiales del modelo actual.
Por eso cobra especial relevancia la reivindicación de formación especializada en geriatría y cuidados de larga duración, así como la llegada del Grado en Trabajo Social a la Universidad de Córdoba en el curso 2026-2027. Este hito académico puede convertirse en una pieza institucional estratégica. No solo por el valor simbólico de incorporar un título largamente demandado, sino porque permitirá generar perfiles técnicos de coordinación, supervisión y planificación imprescindibles para un sistema de cuidados cada vez más complejo.
Si Córdoba aspirara realmente a escalar hacia 9.000 empleos directos, necesitaría algo más que auxiliares. Necesitaría estructuras técnicas, mandos intermedios, coordinación sociosanitaria y capacidad de evaluación. En ese contexto, la UCO puede desempeñar una función de anclaje territorial del talento y de profesionalización del ecosistema de cuidados.
La introducción de inteligencia artificial en la ayuda a domicilio puede aportar mejoras reales si se orienta a problemas concretos. La optimización de rutas, la asignación más eficiente de trabajadoras según proximidad y perfil, o la detección temprana de incidencias domésticas mediante sensores constituyen aplicaciones plausibles y potencialmente valiosas. En territorios extensos y envejecidos, la tecnología puede reducir tiempos de respuesta y reforzar la seguridad de personas que viven solas.
Ahora bien, el entusiasmo tecnológico necesita un encuadre jurídico riguroso. La monitorización predictiva en domicilios plantea cuestiones sensibles de protección de datos, consentimiento, proporcionalidad y responsabilidad por decisiones automatizadas. La tecnología puede ayudar a combatir la soledad no deseada y a prevenir situaciones de riesgo, pero no debe abrir la puerta a fórmulas opacas de vigilancia o a automatizaciones sin control humano suficiente.
La discusión relevante no es si la IA debe entrar en el sector, sino bajo qué condiciones normativas, contractuales y éticas debe hacerlo. Un modelo serio exige gobernanza del dato, auditoría de algoritmos, protocolos de intervención y garantías reforzadas para personas especialmente vulnerables.
<<Una tesis de fondo – (el sistema necesita una revisión integral)>>
La ayuda a domicilio en Córdoba no está ante un problema puntual, sino ante una tensión estructural entre demanda social creciente, financiación incompleta, costes laborales al alza y exigencias de calidad cada vez mayores. Por eso el verdadero debate no debería girar en torno a si el sistema funciona razonablemente hoy, sino en torno a si puede seguir funcionando mañana sin una reforma de escala.
La respuesta más verosímil es que el modelo actual solo se mantendrá si se corrigen varias insuficiencias a la vez: una financiación estatal más equitativa, una actualización real del precio/hora, incentivos efectivos para cubrir el territorio rural, inversión tecnológica sometida a garantías jurídicas y una estrategia potente de formación y profesionalización. Sin esas piezas, los 100 millones seguirán siendo una cifra políticamente útil, pero técnicamente insuficiente.
<<Propuesta de cierre>>
Hay que sostener una tesis clara: Córdoba no necesita solo más presupuesto, sino un nuevo marco de suficiencia real para evitar que la ayuda a domicilio entre en una fase de desgaste crónico.
Dicho de otro modo, la pregunta ya no es cuánto cuesta mantener el servicio sobre el papel. La pregunta decisiva es cuánto cuesta sostenerlo de verdad, con empleo digno, cobertura territorial efectiva, seguridad jurídica y capacidad para responder a una sociedad que envejece. Y la respuesta, cada vez con más evidencia, parece alejarse del mito de los 100 millones.
N. B. Imagen. La ayuda a domicilio en Córdoba I – (Suficiencia y el riesgo real de colapso).
Pasear por Córdoba con mis nietos, Gonzalo y Ángela es siempre una oportunidad para redescubrir nuestra ciudad a través de sus historias. Hoy nos detuvimos en una de las más fascinantes: la “Leyenda de las Tres Culturas”.
¿Fue Córdoba realmente un paraíso de convivencia entre musulmanes, cristianos y judíos?
Como profesional me gusta analizar los hechos tras el mito, así que, aquí presento una síntesis de un fascinante legado.
1.- Córdoba, “La Luz del Mundo”.
En el siglo X, bajo el Califato de Abderramán III, Córdoba no tenía rival en Occidente, de forma, que mientras Europa vivía en el oscurantismo, nuestra ciudad disfrutaba de:
-Calles pavimentadas y alumbrado público.
-Una biblioteca califal con 400.000 volúmenes.
-Un intercambio intelectual sin precedentes.
2.- Tres sociedades y un mismo suelo.
La prosperidad de la época permitió que las tres “Religiones del Libro” compartieran espacio, cada una aportando figuras universales:
<-El Islam: Aportó la lengua de la ciencia y la administración. El gran Averroes intentó unir la filosofía aristotélica con la fe.
-El Judaísmo: Vivió su “Edad de Oro Sefardí”. De aquí surgió Maimónides, cuya Guía de Perplejos sigue siendo un pilar del pensamiento judío.
-El Cristianismo (Mozárabes): Cristianos que, manteniendo su fe, adoptaron la lengua y estética árabe, creando un arte híbrido único.
3.- La Realidad Jurídica (El Pacto de la “Dhimma”).
Como jurista, es importante matizar que no era una igualdad de derechos al estilo de hoy, ya que, se regía por la Dhimma, un estatuto de <-protección-> donde:
*Judíos y cristianos podían practicar su fe y tener sus propios tribunales.
*A cambio, aceptaban la supremacía política del Islam y pagaban un impuesto especial (yizya).
*Fue una tolerancia pragmática con sus tensiones, pero mucho más avanzada que la del resto de Europa.
4.- Un legado grabado en piedra.
La leyenda no es solo teoría, sino que se toca en nuestras calles:
1.- La Mezquita-Catedral: Un híbrido arquitectónico donde la belleza califal y la nave renacentista coexisten, recordándonos que una cultura se construyó sobre la otra sin destruirla.
2.- La Judería y su Sinagoga: Uno de los pocos testimonios medievales que quedan en España.
3.- La transmisión del saber: Gracias a las traducciones del griego al árabe y luego al latín realizadas aquí, Europa pudo redescubrir a los clásicos y caminar hacia el Renacimiento.
<<Reflexión final>>
La “Leyenda de las Tres Culturas” es una historia necesaria, ya que, aunque no fue un paraíso igualitario, demostró que comunidades diferentes pueden colaborar para alcanzar cimas intelectuales.
N.B. Hoy, Gonzalo y Ángela han comprendido que su Ciudad fue un faro de luz, y, que en un mundo aún fracturado, el legado de Córdoba nos invita al diálogo y a la tolerancia.