Tag Archives: vecinos

ADENDA. Artículo anterior – IBI en Agosto.

1.*Propuesta ciudadana.

ESCRITO AL ALCALDE DE CÓRDOBA Y AL PLENO DEL AYUNTAMIENTO DE CÓRDOBA PARA LA MODIFICACIÓN DEL CALENDARIO FISCAL EN LA RECAUDACIÓN DEL IBI

**Datos del firmante del Escrito**

EXPOSICIÓN DE MOTIVOS

A las puertas de las vacaciones o en pleno descanso estival, miles de familias cordobesas reciben cada año la puesta al cobro del Impuesto sobre Bienes Inmuebles (IBI). Que la principal obligación tributaria municipal del año coincida de forma sistemática con el mes vacacional por excelencia no es un simple detalle organizativo:

“Es una decisión política de cobranza que sitúa al ciudadano en una clara posición de desventaja”.

Aunque la ley otorga al Ayuntamiento el margen legal para fijar las fechas de cobranza, la ética pública y el Principio de Buena Administración —consagrado por el Tribunal Supremo— exigen que las instituciones actúen con empatía, facilitando el cumplimiento de las obligaciones fiscales en lugar de complicarlo.

Poner al cobro el IBI en agosto genera perjuicios directos a los vecinos:

  1. Dificultad de gestión: Con miles de cordobeses fuera de su residencia habitual, consultar un recibo, detectar un error o acudir a las oficinas municipales se convierte en una carrera de obstáculos.
  2. Atención reducida: Mientras la maquinaria recaudadora no frena, la atención presencial y la resolución de incidencias en las oficinas públicas se ven reducidas por los turnos estivales.
  3. Recargos injustificados: Un fallo en la domiciliación bancaria o un cambio de cuenta durante las vacaciones se traduce, a la vuelta en septiembre, en recargos e intereses de demora automáticos por un mero despiste provocado por las fechas.

Existen otros 11 meses en el año. Multitud de municipios en toda España fijan la cobranza del IBI en mayo, junio, septiembre u octubre para no asfixiar a los contribuyentes en periodo vacacional. Mantener el cobro en agosto en Córdoba es una elección de gestión que demuestra una preocupante falta de sensibilidad social.

Por todo lo expuesto, se eleva al Sr. Alcalde y a al Pleno del Ayuntamiento de Córdoba la adopción de los siguientes:

ACUERDOS

PRIMERO.— Modificar la Ordenanza Fiscal de Recaudación y el Calendario Tributario Municipal para que, a partir del próximo ejercicio fiscal, el periodo voluntario de cobranza del Impuesto sobre Bienes Inmuebles (IBI) quede fijado fuera de los meses de julio y agosto.

SEGUNDO.— Flexibilizar y facilitar los fraccionamientos de pago sin intereses para aquellos contribuyentes que deseen distribuir el abonado del IBI a lo largo del año de manera adaptada a su economía doméstica.

TERCERO.— Dar traslado de este acuerdo a las Juntas Municipales de Distrito y a las asociaciones vecinales del municipio para su general conocimiento y difusión.

En Córdoba, a — de agosto de 2026.

2.*Versión resumida para redes sociales y octavillas informativas.

¿IBI EN AGOSTO? ¡EXIGIMOS UN CALENDARIO FISCAL JUSTO EN CÓRDOBA!

Cobrar el IBI en pleno agosto no es una casualidad: es una trampa de fechas que perjudica al vecino.

  • Fuera de casa: Gestionar un error bancario o un recibo en vacaciones es casi imposible.
  • Recargos innecesarios: Si la notificación te pilló fuera, en septiembre pagas más intereses.
  • Sin atención: Mientras el cobro no para, la atención al público en el Ayuntamiento se reduce por los turnos de verano.

Existen otros 11 meses en el año. Exigimos al Ayuntamiento que modifique la Ordenanza Fiscal para trasladar el cobro del IBI a una fecha ética y razonable (mayo, junio u octubre).

¡La recaudación no puede estar por encima de la Buena Administración!

N. B. ADENDA – IBI EN AGOSTO.

Córdoba, 15 de agosto de 2026.

Fdo. Enrique García Montoya.

Exconcejal Ayuntamiento de Córdoba.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

IBI en agosto – Córdoba – (cuando recaudar importa más que facilitar el cumplimiento)

A las puertas de las vacaciones -o cuando buena parte de la ciudadanía ya se encuentra fuera de su residencia habitual- muchos vecinos de Córdoba reciben la misma comunicación, en el buzón o en su bandeja de entrada:

“El Impuesto sobre Bienes Inmuebles se pone al cobro a principios de agosto.”

La decisión puede ser formalmente conforme con la ordenanza fiscal, pero que algo sea legal no significa necesariamente que sea razonable, oportuno o compatible con los estándares de una buena Administración. Cuando el principal tributo municipal del año se exige de manera recurrente en el mes vacacional por excelencia, el calendario de cobro deja de ser una cuestión puramente técnica y adquiere una evidente dimensión política.

No se trata de cuestionar la obligación de pagar el IBI ni de negar la importancia de los ingresos tributarios para sostener los servicios públicos. Se trata de algo más elemental: 

“De exigir que la Administración orgánica actúe con los parámetros de la buena fe y en favor de los ciudadanos”.

<<Una Administración que cobra en agosto>>

La relación entre el contribuyente y el Ayuntamiento no debería construirse sobre el descuido, la sorpresa o la dificultad de reacción. La buena fe, la confianza legítima y el principio de buena Administración reclaman que los poderes públicos actúen con lealtad, transparencia y consideración hacia las circunstancias reales de las personas a las que sirven.

**Sin embargo, poner el IBI al cobro en agosto coloca al vecino en una posición objetivamente más vulnerable:

*Menor capacidad de reacción. Durante las vacaciones, muchas familias se encuentran fuera de su domicilio, con un acceso más limitado a sus comunicaciones, a la banca electrónica o a la documentación necesaria para comprobar un cargo.

*Más dificultades para resolver incidencias. Un error en la domiciliación, una cuenta cancelada, un cambio de entidad bancaria o cualquier problema relacionado con el pago exige una respuesta rápida. Pero esa respuesta puede verse obstaculizada por los horarios reducidos, los turnos estivales y la menor disponibilidad de los servicios de atención al público.

*Riesgo de consecuencias económicas. Lo que durante el verano puede parecer un simple descuido se transforma, al regresar en septiembre, en un pago fuera de plazo, con los recargos correspondientes y, en su caso, otras consecuencias económicas.

*Desigualdad entre la Administración y el ciudadano. El Ayuntamiento mantiene activa su maquinaria recaudatoria mientras el vecino afronta el periodo del año en el que precisamente dispone de menos tiempo, información y capacidad de gestión.

La cuestión, por tanto, no es si el recibo puede cobrarse en agosto. La cuestión es si resulta aceptable que la Administración elija sistemáticamente un momento en el que aumenta la probabilidad de que el contribuyente no pueda reaccionar a tiempo.

<<La legalidad no basta>>

El artículo 103 de la Constitución obliga a la Administración Pública a servir con objetividad los intereses generales y a actuar de acuerdo con los principios de eficacia, sometimiento pleno a la ley y servicio al ciudadano. Ese mandato no puede interpretarse como una autorización para limitar la actuación administrativa al cumplimiento formal de los trámites.

La Administración también debe preguntarse *si sus decisiones son comprensibles, accesibles y proporcionadas; *si reducen o incrementan innecesariamente las cargas que soportan los ciudadanos; y, *si el modo de ejercer una potestad legal fortalece o deteriora la confianza pública.

La recaudación tributaria no es una operación automática desligada de sus efectos sociales. Detrás de cada recibo hay una familia, una persona mayor, un propietario que no reside habitualmente en Córdoba, una cuenta bancaria modificada o un contribuyente que puede encontrarse temporalmente sin acceso normal a sus comunicaciones.

Por eso, la buena Administración exige algo más que cobrar en plazo:

“Exige hacer posible que el ciudadano pueda pagar en plazo sin tener que superar obstáculos innecesarios”.

<<Existen alternativas>>

No hay ninguna razón que obligue a concentrar el pago del IBI en agosto. El periodo voluntario podría establecerse en otros meses -mayo, junio, septiembre u octubre- o distribuirse de forma que se evite la coincidencia con el periodo vacacional.

**También podrían adoptarse medidas complementarias:

*ampliar los canales de aviso y comunicación;

*reforzar la atención durante las fechas de vencimiento;

*establecer mecanismos ágiles para corregir errores de domiciliación;

*ofrecer sistemas de fraccionamiento más accesibles;

*informar de manera clara sobre las consecuencias de un impago;

Y, *revisar periódicamente el calendario fiscal desde la perspectiva del ciudadano, no solo desde la comodidad de la gestión interna.

La existencia de alternativas demuestra que mantener el cobro en agosto no es una fatalidad administrativa, sino que es una decisión de organización y, en última instancia, una elección política trufada de mala fe.

<<Recaudar con legitimidad>>

Una Administración moderna no debe medir su eficacia únicamente por la cantidad recaudada o por el porcentaje de recibos cobrados. También debe valorar el modo en que obtiene esos ingresos y la relación que establece con la ciudadanía.

La disciplina fiscal es necesaria, pero no puede confundirse con indiferencia hacia las circunstancias del contribuyente. El Ayuntamiento debe recaudar, sí; pero debe hacerlo con transparencia, previsibilidad y respeto. La eficiencia recaudatoria no puede convertirse en una política de desgaste ni en una estrategia basada en que el ciudadano no esté pendiente.

Córdoba merece una Administración tributaria que no vea al vecino como un mero sujeto pasivo, sino como una persona a la que debe facilitar el cumplimiento de sus obligaciones. Cobrar el IBI en agosto podrá ser legal, pero resulta difícilmente compatible con una concepción exigente de la buena Administración y con la sensibilidad que debería presidir la gestión de los asuntos públicos.

Por ello, corresponde a la Corporación Municipal revisar el calendario fiscal antes del próximo ejercicio y abrir un debate transparente sobre la oportunidad de mantener el periodo voluntario en pleno mes de agosto.

La recaudación sostiene los servicios públicos. Pero la confianza ciudadana también. Y una Administración que solo piensa en la caja corre el riesgo de olvidar para quién existe.

N.B. Imagen. El IBI de agosto. Recuadar es lo primero.

Córdoba, 14 de agosto de 2026.

Fdo. Enrique García Montoya.

Exconcejal del Ayuntamiento de Córdoba.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.
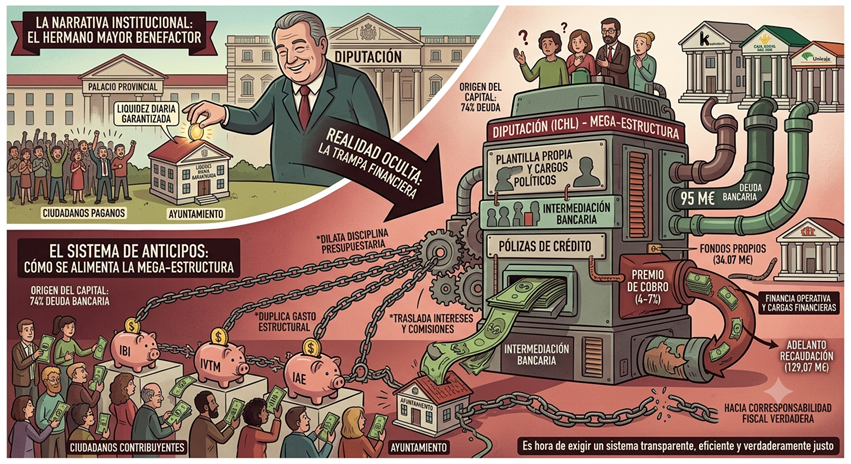
Nota: Imagen.

El sistema de anticipos de la Diputación&Ayuntamientos – (la trampa financiera que sostiene a una megaestructura a costa del contribuyente)

Existe una narrativa institucional fuertemente arraigada, que presenta a las Diputaciones Provinciales como el «hermano mayor» benefactor, que acude al rescate de los municipios para garantizar su liquidez diaria. Sin embargo, si analizamos los datos contables y la arquitectura financiera del modelo, la realidad muestra exactamente lo opuesto:

“Son los ayuntamientos, a través de los tributos devengados por sus vecinos, los que alimentan y justifican la mega-estructura de la Diputación provincial”.

(Nota. La Diputación no anticipa nada, simplemente, se enriquece cobrando a los ayuntamientos para mantener su negaestructura y siempre a costa de los ciudadanos. En otras palabras, un despropósito y una injustica.)

El mecanismo de anticipos a cuenta del Instituto de Cooperación con la Hacienda Local (ICHL) se vende como una herramienta indispensable de apoyo local, pero en la práctica constituye una trampa-engaño, que *dilata la disciplina presupuestaria, *duplica el gasto estructural y *traslada una factura indirecta de intereses e intermediación a los bolsillos del ciudadano pagano.

1.- Las cifras – (endeudamiento privado y fondos propios insuficientes).

Para el ejercicio 2026, la Diputación de Córdoba ha anunciado la transferencia de 129,07 millones de euros a los 77 municipios de la provincia como adelanto de su recaudación tributaria. Esta cifra consolida un incremento continuo en los últimos años (119,55 M€ en 2023; 123,69 M€ en 2024; y 125,86 M€ en 2025).

***Sin embargo, al examinar el origen de estos fondos, la primera paradoja contable sale a la luz:

Origen del CapitalImporte (M€)Porcentaje / Entidad
Fondos Propios34,07 M€Tesorería propia de la Diputación e ICHL
Kutxabank50,00 M€Operación de crédito
Caja Rural del Sur20,00 M€Operación de crédito
Unicaja Banco16,00 M€Operación de crédito
Bankinter9,00 M€Operación de crédito
TOTAL ADELANTADO129,07 M€100%
ciudadano,

De los casi 130 millones transferidos, la Diputación solo aporta 34,07 millones de sus fondos propios. Los 95 millones restantes se financian acudiendo a la banca privada mediante la suscripción de pólizas de crédito.

2.- El ciudadano paga la factura por duplicado – (intereses y duplicidades).

El dinero obtenido del sector financiero no es gratuito. Estas operaciones de crédito devengan cuantiosos intereses y comisiones que la administración provincial no absorbe a fondo perdido.

<<El mito de la ayuda provincial>>

A través del denominado premio de cobro –un porcentaje (generalmente entre el 4% y el 7%) que el ICHL descuenta sobre la suma efectivamente recaudada en cada municipio– se financia la operativa del organismo recaudador, sus cargas financieras y su personal.

┌───────────────────────────┐

│  CIUDADANO / CONTRIBUYENTE │

└─────────────┬─────────────┘

              │ Paga impuestos locales (IBI, IVTM, IAE, etc.)

              ▼

┌───────────────────────────┐      Delegación + Premio de cobro      ┌───────────────────────────┐

│       AYUNTAMIENTO        ├───────────────────────────────────────►│     DIPUTACIÓN (ICHL)     │

│  – Mantiene Tesorería/    │                                       │  – Plantilla propia.      │

│    Intervención propia.   │◄──────────────────────────────────────┤  – Cargos y sedes.        │

│  – Soporta el coste final.│      Transferencia de anticipos       │  – Pólizas financieras.   │

└───────────────────────────┘    (financiadas con deuda bancaria)   └───────────────────────────┘

***El ciudadano termina pagando dos veces para sostener la misma gestión:

1.- En el Ayuntamiento: Mantiene sus propios departamentos de Tesorería, Intervención y Padrones para fiscalizar el trabajo provincial.

2.- En la Diputación: Sostiene una infraestructura paralela de funcionarios, ejecutivos de cobro, desarrollos informáticos y altos cargos políticos.

3.- «Riesgo Moral» y el «Efecto Invernadero» sobre el gasto público.

El sistema de anticipos mensuales desconecta artificialmente la acción de gasto municipal de la entrada real de los ingresos tributarios. Al recibir inyecciones de caja constantes de enero a diciembre, los consistorios caen en dinámicas perjudiciales para la salud financiera pública:

<-Incentivo a presupuestar al límite o de forma optimista: Como las entregas a cuenta del 80% se calculan sobre la estimación de los padrones teóricos, los ayuntamientos tienen un estímulo directo para inflar o no ajustar sus previsiones de ingresos.

<-Adicción a la liquidez ajena: En lugar de exigir rigor y planificación de caja -adecuando la cadencia de pagos a los periodos reales de recaudación o acumulando remanentes de tesorería del año anterior-, se fomenta una inercia de gasto corriente apoyada en endeudamiento bancario intermediado.

<-Ocultación del deterioro presupuestario: La inyección periódica actúa como un anestésico que enmascara problemas reales de solvencia, posponiendo ajustes estructurales que terminarán encareciéndose con el tiempo.

4.- La inversión de la dependencia económica.

La realidad jurídica y presupuestaria destruye la narrativa del “patronazgo” provincial.

Sin la delegación masiva de tributos por parte de las entidades locales, el Instituto de Cooperación con la Hacienda Local carecería de ingresos y de razón de ser.

La Diputación actúa en la práctica como un intermediario o bróker financiero caro:

“Utiliza como aval o garantía los impuestos devengados por los vecinos de la provincia, pide créditos bancarios a su nombre e imparte el dinero de vuelta cobrando una tasa de gestión y repercutiendo el coste financiero”.

Conclusión – (Hacia una verdadera corresponsabilidad fiscal).

El actual modelo de anticipos prioriza la paz de tesorería y la comodidad política a costa de inflar el gasto público estructural y cargar de intereses las arcas locales.

<-Una gestión pública prudente y en defensa directa del contribuyente exigiría romper este bucle de dependencia:

1.- Exigir gestión y planificación de caja propia a los ayuntamientos, adecuando la ejecución de los grandes pagos a los periodos efectivos de cobro fiscal.

2.- Eliminar la intermediación bancaria redundante que encarece la recaudación con intereses y comisiones.

3.- Aportar máxima transparencia sobre el coste real que supone para cada vecino el mantenimiento de estructuras superpuestas.

No son los ayuntamientos los que viven de la generosidad de la Diputación, sino que es la megaestructura provincial la que sostiene su peso sobre la capacidad impositiva de los municipios y sus ciudadanos.

Es hora de exigir un sistema transparente, eficiente y verdaderamente justo para quienes pagamos la factura.

(Nota. El P.P. en la Diputación de Córdoba está haciendo políticas socialistas de gasto público y su expansión descontrolada con los los tributos de los ciudadanos, realizando un engaño masivo e injusto, de forma, que la Junta de Andalucía debe acabar con esta práctica fraudulenta.).

N. B. Imagen.El sistema de anticipos de la Diputación – (la trampa financiera que sostiene a una megaestructura a costa del contribuyente)

(Nota. Hay que acabar con las duplicidades administrativas y adoptar un sistema de tributación justo, porque no puede ser que los ayuntamientos mantenga la misma estructura de la Diputación con todas sus cargas y costes, mientras los ciudadanos pagan por estructuras ineficientes y duplicadas.

En una frase, lo que hacen la Diputación&Ayuntamientos con el cobro de los tributos, es una injustica y un engaño masivo, siendo los anticipos un mecanismo más de engaño y un fraude de ley.)

Córdoba, 23 de julio de 2026

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.