Tag Archives: fondos

La gran mentira de la Diputación de Córdoba – (Más presupuesto – la misma angustia provincial)

Córdoba y su provincia siguen desangrándose por la misma herida de siempre:  

“Un desequilibrio demográfico y socioeconómico escandaloso”.

Pobreza estructural en los barrios de la capital, despoblación sistemática en el norte, desempleo juvenil crónico, una red hídrica en la cuerda floja y un déficit de infraestructura energética que avergüenza a cualquiera.

Frente a esta catástrofe silenciosa, cabría esperar que la institución llamada a vertebrar el territorio -la Diputación Provincial de Córdoba– actuase como un verdadero motor de rescate. La realidad, sin embargo, es infinitamente más perversa.

<<La Diputación no es la solución, sino que se ha convertido en parte fundamental del problema.>>

<<La maquinaria que solo sirve para alimentarse a sí misma>>

Nos venden a bombo y platillo el presupuesto de 2026 como el más elevado de la historia. Pero que no nos engañen con fuegos artificiales:  

“Más dinero no significa mejor gestión; significa simplemente una maquinaria más grande y costosa”.

(Nota. La Diputación de Córdoba ha perfeccionado un modelo autorreferencial y extractivo.)

¿A dónde van a parar esos millones récord?  

No van a industrializar Los Pedroches ni a garantizar el agua potable en el Valle del Guadiato, sino que  van, en una proporción escandalosa, a sostener la propia burocracia administrativa, a engordar el gasto corriente y a mantener con respiración asistida el pozo sin fondo de sus empresas públicas.

Es el círculo perfecto de la ineficiencia: “La institución recauda, liquida y gasta para sostener su propia estructura, repartiendo entre los municipios las migajas sobrantes en forma de micro-subvenciones paliativas”. Pan para hoy y hambre eterna para mañana.

<<El negocio del <-socorro-> municipal – (Endeudar al que menos tiene)>> Una de las trampas más sangrientas del actual modelo es el sistema de anticipos de recaudación a los ayuntamientos. Presentado institucionalmente como un «acto de generosidad y liquidez», en la práctica funciona como una verdadera intermediación penalizadora.

En lugar de utilizar su abultada liquidez o sus fondos propios para respaldar a los consistorios, la Diputación acude a la banca privada, *firma pólizas de crédito a tipo de mercado y *traslada la factura financiera (intereses, comisiones y estructuración) a las maltrechas arcas municipales.

***El resultado es un escarnio:

1.- El ayuntamiento le paga a la Diputación una tasa por la gestión del cobro de sus impuestos.

2.- El ayuntamiento asume los costes del endeudamiento bancario, que la Diputación suscribe para adelantarle su propio dinero.

Se financia la liquidez local exprimiendo de nuevo al municipio. La Diputación actúa como un intermediario financiero que cobra peaje dos veces.

<<El «pozo sin fondo» de las Empresas Públicas – (Premiar la ineficiencia)>>

Organismos como Emproacsa (agua) o Epremasa (residuos) no necesitan anestesia contable, ya que, lo que necesitan es reformas de calado. Sin embargo, la receta de la Diputación sigue siendo la misma de siempre:  

“Subvenciones a fondo perdido para tapar agujeros operativos”.

Inyectar dinero de la caja común para enjugar déficits estructurales recurrentes es un incentivo perverso. Cuanto peor se gestiona una empresa pública, más dinero del contribuyente se le transfiere para tapar el pifostio. Y cada euro destinado a rescatar el déficit operativo de estas estructuras es un euro menos que va al Capítulo de Inversiones Reales en los pueblos de la provincia.

<<Continuismo perverso – (La renuncia política e ideológica)>>

El cambio político en el Gobierno provincial del Partido Popular llegó con promesas solemnes de regeneración: “Adelgazar la burocracia, rebajar tasas e impuestos, y aplicar un control riguroso sobre el gasto público”.

<<Todo ha saltado por los aires.>>

Para sacar adelante las cuentas de 2026, el equipo de gobierno ha preferido la vía cómoda del pacto y la cesión: “Un acuerdo con Izquierda Unida que mantiene intacto el ecosistema de gasto de la anterior corporación”. A cambio del desbloqueo presupuestario, se sigue blindando el modelo de costes de las empresas públicas sin exigir un solo plan de viabilidad, y, se financian con entusiasmo partidas de marcado corte ideológico.

En la práctica, asistimos a una paradoja sangrienta: “Un gobierno conservador ejecutando exactamente la misma política presupuestaria continuista y clientelar de la izquierda”. Ha cambiado la foto en el sillón, pero el modelo de gasto permanece intocable.

<<El Norte abandonado – (Una provincia a dos velocidades)>>

Mientras los discursos oficiales se llenan la boca con la «lucha contra la despoblación», la realidad del presupuesto condena al norte provincial a la marginalidad. Los Pedroches y el Valle del Guadiato continúan asfixiados por la falta de potencia en la red de transporte eléctrico y por la incertidumbre hídrica.

Sustituir la inversión en gran infraestructura transformadora por el reparto atomizado de ayudas temporales confirmará la condena de nuestras comarcas rurales. El norte actúa, una vez más, como el pagador neto que financia la paz social y el sostenimiento de la burocracia central asentada en la capital.

¿Qué habría que hacer mañana mismo? – (Tres medidas de ruptura).

Si existiera verdadera voluntad política de transformar la provincia y no solo de gestionar el presupuesto, la Diputación debería acometer de inmediato una reforma radical:

1.- Prohibición del rescate a fondo perdido: Exigir auditorías y planes de viabilidad estrictos a las empresas públicas. Cero transferencias directas para cubrir pérdidas de explotación.

2.- Fondo de Anticipos al 0%: La Diputación debe asumir el 100% de los costes financieros de las pólizas de crédito de recaudación utilizando sus propios fondos, liberando de comisiones e intereses a los consistorios.

3.- Blindaje inversor para el mundo rural: Destinar por norma provincial el 50% de las inversiones reales de forma exclusiva a las comarcas con severo riesgo de despoblación, priorizando la infraestructura hídrica y energética sobre cualquier tipo de gasto corriente o propagandístico.

Todo lo demás será seguir alimentando a un monstruo burocrático mientras la provincia de Córdoba languidece.

N.B. Imágenes. Córdoba – (Sigue sin resolverse su desequilibrio demográfico y socioeconómico).

1ª. Imagen.

2ª. Imagen.

3ª. Imagen.

Córdoba, 12 de agosto de 2026.

Fdo. Enrique García Montoya.

Exconcejal de Córdoba Ciudad. Exdiputado Provincial.

Exdiputado y Exsecretario del Parlamento de Andalucía.
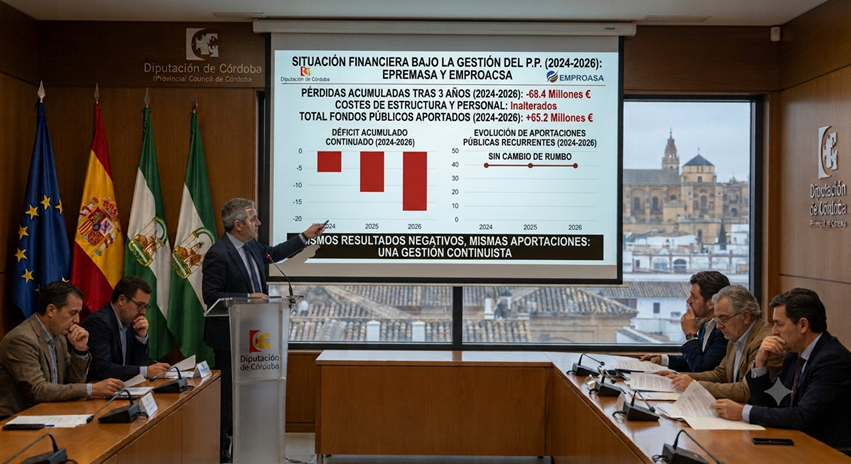
Financiación pública y sostenibilidad financiera de las Empresas de la Diputación de Córdoba – (Epremasa y Emproacsa) – Análisis.

Análisis sobre la inyección de fondos públicos a Epremasa y Emproacsa en el marco presupuestario de la Diputación de Córdoba y su impacto estructural.

1.- Resumen.

La reciente asignación de recursos públicos  a fondo perdido a las empresas provinciales de la Diputación de Córdoba, Epremasa (Empresa Provincial de Residuos y Medio Ambiente, S.A.) y Emproacsa (Empresa Provincial de Aguas de Córdoba, S.A.), para equilibrar sus balances contables, pone de manifiesto una problemática recurrente en la administración local:

“La sostenibilidad económica de las sociedades instrumentales”.

Esta dotación económica, enmarcada en los acuerdos presupuestarios y pactos de gobierno provinciales – (I.U. – presupuestos), evidencia las pérdidas continuas y los errores operativos y de gestión de estas entidades mercantiles participadas íntegramente por la corporación provincial.

La controversia no radica únicamente en la transferencia de fondos públicos, *sino en la conveniencia e idoneidad de mantener un modelo de gestión, que de forma sistemática traslada el déficit estructural a las cuentas públicas, sin acometer reformas profundas en sus costes de funcionamiento internos.

2.- Marco financiero y problemática de las Sociedades Provinciales.

Las empresas públicas locales como Epremasa y Emproacsa desempeñan servicios esenciales (gestión de residuos y ciclo integral del agua en alta y baja en la provincia).

***Sin embargo, su evolución financiera muestra patrones críticos y muy negativos:

<-Pérdidas operativas permanentes y dependencia continua de transferencias de la Diputación: Al igual que ocurre en otras entidades del sector público local, se observa una transición desde la estabilidad presupuestaria hacia un déficit operativo, que requiere *de aportaciones externas o *de subidas tarifarias para cuadrar las cuentas.

<-Rigidez estructural del gasto: El núcleo del problema financiero reside en la incapacidad o resistencia para optimizar los costes internos, tales como dimensionamiento de estructuras, gastos corrientes y costes de explotación. Las empresas públicas en lugar de aplicar planes de racionalización del gasto interno, *optan recurrentemente por la inyección de capital público o por el incremento de tasas y tarifas a los municipios y ciudadanos*.

<-Impacto político e instrumentalización presupuestaria: La inclusión de estas partidas de saneamiento dentro de las negociaciones de presupuestos (ej. Pactos con I. U.) consolida un modelo donde los acuerdos de gobernabilidad priorizan la supervivencia de estructuras deficitarias frente a la ortodoxia fiscal y la eficiencia en el gasto. Dicho de otra forma, la Diputación asume sus pérdidas estructurales en lugar de gestionarlas de forma eficiente.

3.- Valoración jurídico-económica del modelo de gestión.

<-*Desde una perspectiva de estricto rigor presupuestario y eficiencia en la gestión de fondos públicos, el mantenimiento de empresas mercantiles locales en pérdidas continuadas plantea inquietud, ineficiencia  y mucha preguntas:

1.- Vulneración del equilibrio financiero: Las sociedades de capital público deben tender a la autofinanciación en la prestación de servicios equivalentes a contraprestaciones económicas (tasas o tarifas). Cuando el desequilibrio económico es estructural y se compensa sistemáticamente vía Presupuestos Provinciales, se desvirtúa el principio de equilibrio presupuestario, entrando de lleno en irregularidades legales y en prácticas de gasto ineficientes, siempre a costas de los ciudadanos.

2.- Traslado de ineficiencias al administrado: La alternativa a la inyección directa de fondos públicos suele ser el incremento de la presión fiscal indirecta (tarifas de agua y recogida de basura).

**Esto genera una paradoja económica en la provincia: “Se castiga fiscalmente al usuario final para compensar los desajustes organizativos internos”.

3.- Falta de transparencia en el coste real del servicio: El empaquetamiento de estas subvenciones o transferencias dentro de pactos políticos globales dificulta el control fiscal individualizado y el análisis de la rentabilidad social y económica de cada euro público gastado. Dicho de otra forma, por acuerdos políticos se cubren pérdidas permanentes  a fondo perdido con dinero público (que debería tener un destino positivo en favor de los ciudadanos), realizando así practicas irregulares de gasto público.

4.- Conclusiones y propuestas. La Diputación de Córdoba afronta un escenario donde el modelo actual de Epremasa y Emproacsa resulta insostenible a largo plazo sin un soporte financiero externo constante.

***Para corregir esta desviación, se recomiendan las siguientes líneas de acción:

<-Auditoría operativa integral: Externalizar y fiscalizar rigurosamente los costes de estructura interna de ambas empresas para identificar ineficiencias operativas ajenas al coste estrictamente prestacional.

<-Planes de viabilidad plurianuales: Condicionar cualquier aportación extraordinaria de fondos públicos a la consecución de objetivos tasados de reducción de gasto corriente y mejora de la eficiencia técnica.

<-Desvinculación de los pactos de investidura/presupuestarios: *Aislar la gestión industrial y de servicios de estas empresas de la negociación política coyuntural, *garantizando que su financiación responda a criterios estrictamente técnicos y de sostenibilidad económica.

N.B. Imagen. Análisis.

(Nota. Al día de hoy seguimos en la misma senda de pérdidas por una gestión ruinosa y un aporte de dinero público a fondo perdido.)

Fecha: 26 de julio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

(P. D. Nota.

**Aportaciones acumuladas entre 2023 y 2025.

Durante el periodo 2023–2025, la Diputación realizó inyecciones directas de capital y aportaciones para gastos de funcionamiento e inversiones:

Epremasa

  • Total aportado (2023–2025): 10,75 millones de euros.
    • De esta cifra, 6 millones de euros se destinaron directamente a inversiones estratégicas (como la renovación de maquinaria del Complejo Medioambiental de Montalbán) y el resto a saneamiento financiero/gastos corrientes.

Emproacsa

  • Total aportado (2023–2025): 59,3 millones de euros.
    • De este total:
      • 22,3 millones de euros se emplearon en gastos de funcionamiento y liquidez operativa.
      • 37 millones de euros se destinaron a inversiones de infraestructura hidráulica para paliar la sequía y reparar redes. )

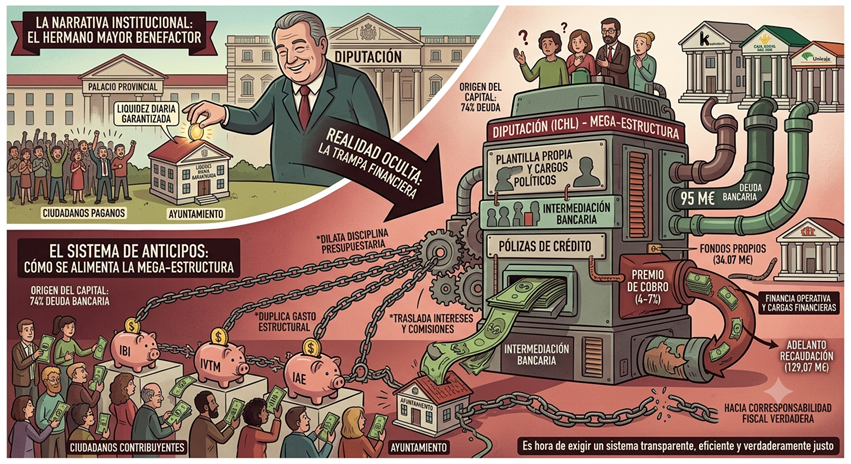
El sistema de anticipos de la Diputación&Ayuntamientos – (la trampa financiera que sostiene a una megaestructura a costa del contribuyente)

Existe una narrativa institucional fuertemente arraigada, que presenta a las Diputaciones Provinciales como el «hermano mayor» benefactor, que acude al rescate de los municipios para garantizar su liquidez diaria. Sin embargo, si analizamos los datos contables y la arquitectura financiera del modelo, la realidad muestra exactamente lo opuesto:

“Son los ayuntamientos, a través de los tributos devengados por sus vecinos, los que alimentan y justifican la mega-estructura de la Diputación provincial”.

(Nota. La Diputación no anticipa nada, simplemente, se enriquece cobrando a los ayuntamientos para mantener su negaestructura y siempre a costa de los ciudadanos. En otras palabras, un despropósito y una injustica.)

El mecanismo de anticipos a cuenta del Instituto de Cooperación con la Hacienda Local (ICHL) se vende como una herramienta indispensable de apoyo local, pero en la práctica constituye una trampa-engaño, que *dilata la disciplina presupuestaria, *duplica el gasto estructural y *traslada una factura indirecta de intereses e intermediación a los bolsillos del ciudadano pagano.

1.- Las cifras – (endeudamiento privado y fondos propios insuficientes).

Para el ejercicio 2026, la Diputación de Córdoba ha anunciado la transferencia de 129,07 millones de euros a los 77 municipios de la provincia como adelanto de su recaudación tributaria. Esta cifra consolida un incremento continuo en los últimos años (119,55 M€ en 2023; 123,69 M€ en 2024; y 125,86 M€ en 2025).

***Sin embargo, al examinar el origen de estos fondos, la primera paradoja contable sale a la luz:

Origen del CapitalImporte (M€)Porcentaje / Entidad
Fondos Propios34,07 M€Tesorería propia de la Diputación e ICHL
Kutxabank50,00 M€Operación de crédito
Caja Rural del Sur20,00 M€Operación de crédito
Unicaja Banco16,00 M€Operación de crédito
Bankinter9,00 M€Operación de crédito
TOTAL ADELANTADO129,07 M€100%
ciudadano,

De los casi 130 millones transferidos, la Diputación solo aporta 34,07 millones de sus fondos propios. Los 95 millones restantes se financian acudiendo a la banca privada mediante la suscripción de pólizas de crédito.

2.- El ciudadano paga la factura por duplicado – (intereses y duplicidades).

El dinero obtenido del sector financiero no es gratuito. Estas operaciones de crédito devengan cuantiosos intereses y comisiones que la administración provincial no absorbe a fondo perdido.

<<El mito de la ayuda provincial>>

A través del denominado premio de cobro –un porcentaje (generalmente entre el 4% y el 7%) que el ICHL descuenta sobre la suma efectivamente recaudada en cada municipio– se financia la operativa del organismo recaudador, sus cargas financieras y su personal.

┌───────────────────────────┐

│  CIUDADANO / CONTRIBUYENTE │

└─────────────┬─────────────┘

              │ Paga impuestos locales (IBI, IVTM, IAE, etc.)

              ▼

┌───────────────────────────┐      Delegación + Premio de cobro      ┌───────────────────────────┐

│       AYUNTAMIENTO        ├───────────────────────────────────────►│     DIPUTACIÓN (ICHL)     │

│  – Mantiene Tesorería/    │                                       │  – Plantilla propia.      │

│    Intervención propia.   │◄──────────────────────────────────────┤  – Cargos y sedes.        │

│  – Soporta el coste final.│      Transferencia de anticipos       │  – Pólizas financieras.   │

└───────────────────────────┘    (financiadas con deuda bancaria)   └───────────────────────────┘

***El ciudadano termina pagando dos veces para sostener la misma gestión:

1.- En el Ayuntamiento: Mantiene sus propios departamentos de Tesorería, Intervención y Padrones para fiscalizar el trabajo provincial.

2.- En la Diputación: Sostiene una infraestructura paralela de funcionarios, ejecutivos de cobro, desarrollos informáticos y altos cargos políticos.

3.- «Riesgo Moral» y el «Efecto Invernadero» sobre el gasto público.

El sistema de anticipos mensuales desconecta artificialmente la acción de gasto municipal de la entrada real de los ingresos tributarios. Al recibir inyecciones de caja constantes de enero a diciembre, los consistorios caen en dinámicas perjudiciales para la salud financiera pública:

<-Incentivo a presupuestar al límite o de forma optimista: Como las entregas a cuenta del 80% se calculan sobre la estimación de los padrones teóricos, los ayuntamientos tienen un estímulo directo para inflar o no ajustar sus previsiones de ingresos.

<-Adicción a la liquidez ajena: En lugar de exigir rigor y planificación de caja -adecuando la cadencia de pagos a los periodos reales de recaudación o acumulando remanentes de tesorería del año anterior-, se fomenta una inercia de gasto corriente apoyada en endeudamiento bancario intermediado.

<-Ocultación del deterioro presupuestario: La inyección periódica actúa como un anestésico que enmascara problemas reales de solvencia, posponiendo ajustes estructurales que terminarán encareciéndose con el tiempo.

4.- La inversión de la dependencia económica.

La realidad jurídica y presupuestaria destruye la narrativa del “patronazgo” provincial.

Sin la delegación masiva de tributos por parte de las entidades locales, el Instituto de Cooperación con la Hacienda Local carecería de ingresos y de razón de ser.

La Diputación actúa en la práctica como un intermediario o bróker financiero caro:

“Utiliza como aval o garantía los impuestos devengados por los vecinos de la provincia, pide créditos bancarios a su nombre e imparte el dinero de vuelta cobrando una tasa de gestión y repercutiendo el coste financiero”.

Conclusión – (Hacia una verdadera corresponsabilidad fiscal).

El actual modelo de anticipos prioriza la paz de tesorería y la comodidad política a costa de inflar el gasto público estructural y cargar de intereses las arcas locales.

<-Una gestión pública prudente y en defensa directa del contribuyente exigiría romper este bucle de dependencia:

1.- Exigir gestión y planificación de caja propia a los ayuntamientos, adecuando la ejecución de los grandes pagos a los periodos efectivos de cobro fiscal.

2.- Eliminar la intermediación bancaria redundante que encarece la recaudación con intereses y comisiones.

3.- Aportar máxima transparencia sobre el coste real que supone para cada vecino el mantenimiento de estructuras superpuestas.

No son los ayuntamientos los que viven de la generosidad de la Diputación, sino que es la megaestructura provincial la que sostiene su peso sobre la capacidad impositiva de los municipios y sus ciudadanos.

Es hora de exigir un sistema transparente, eficiente y verdaderamente justo para quienes pagamos la factura.

(Nota. El P.P. en la Diputación de Córdoba está haciendo políticas socialistas de gasto público y su expansión descontrolada con los los tributos de los ciudadanos, realizando un engaño masivo e injusto, de forma, que la Junta de Andalucía debe acabar con esta práctica fraudulenta.).

N. B. Imagen.El sistema de anticipos de la Diputación – (la trampa financiera que sostiene a una megaestructura a costa del contribuyente)

(Nota. Hay que acabar con las duplicidades administrativas y adoptar un sistema de tributación justo, porque no puede ser que los ayuntamientos mantenga la misma estructura de la Diputación con todas sus cargas y costes, mientras los ciudadanos pagan por estructuras ineficientes y duplicadas.

En una frase, lo que hacen la Diputación&Ayuntamientos con el cobro de los tributos, es una injustica y un engaño masivo, siendo los anticipos un mecanismo más de engaño y un fraude de ley.)

Córdoba, 23 de julio de 2026

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

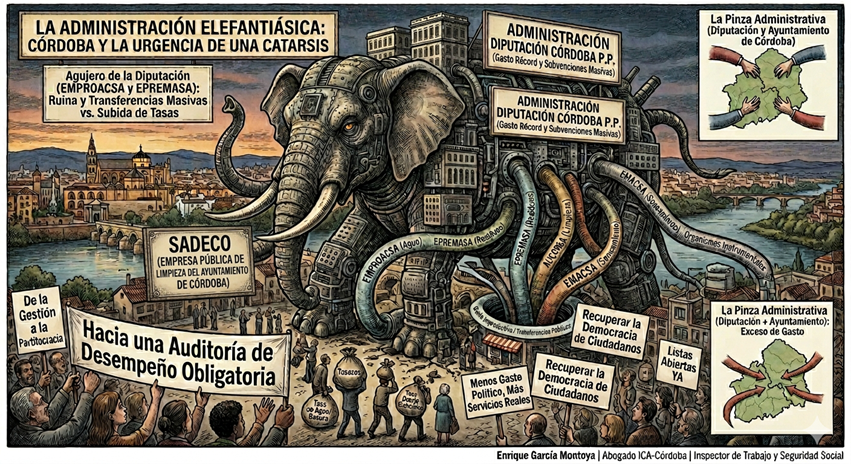
La Administración Elefantiásica – (Córdoba y la urgencia de una catarsis)

La administración pública en Andalucía no es solo una estructura de servicios, sino que es un ecosistema sobredimensionado que se despliega en tres niveles: *la Junta (autonómico), *las Diputaciones (provincial) y *los Ayuntamientos (municipal). Así mismo, bajo esta superficie late un entramado de más de 1.500 organismos (agencias, consorcios y empresas públicas) que funcionan como el “brazo ejecutor” del poder político, a menudo con una autonomía que escapa al control ciudadano.

En Córdoba, esta fragmentación no solo complica la gestión, sino que ha generado una duplicidad de “entes instrumentales” que amenazan la sostenibilidad del sistema.

1.- La Pinza Administrativa (Ayuntamiento y Diputación de Córdoba).

Si el sector instrumental nació para dotar de agilidad a la administración, los datos sugieren que se ha convertido en un refugio de gasto improductivo.

A.- El Gigante Municipal – (Ayuntamiento de Córdoba).

El Presupuesto 2026 arroja cifras récord: 595 millones de euros de gasto consolidado.

*Gasto en personal: 261,5 millones €.

*Sector Instrumental: Se absorben 128,26 millones eur. solo en sueldos (SADECO, AUCORSA, EMACSA, etc.).

*Casi el 80,7 % del presupuesto se destina a mantener la maquinaria (Capítulos I y II).

Son 1,3 millones de euros al día antes de poner un solo ladrillo o mejorar un servicio real.

B.- El Agujero de la Diputación – (EMPROACSA y EPREMASA).

Es aquí donde la gestión entra en una fase crítica, ya que, mientras el ciudadano sufre “tasazos” en servicios básicos, la Diputación de Córdoba inyecta capital público de forma masiva en empresas ruinosas y financieramente comprometidas:

*EMPROACSA (Agua) y EPREMASA (Residuos): Se han convertido en ejemplos de manual de empresas ruinosas que sobreviven gracias a transferencias recurrentes de fondos públicos.

*La paradoja del servicio: Se suben las tasas sin medida ni control, pero ese incremento no se traduce en reinversión o mejora de infraestructuras, sino en tapar el déficit estructural de una gestión politizada.

Lo último del Gobierno de la Diputación del P.P., por contrario a sus votantes ha sido aprobar un Presupuesto récord, con la abstención de I.U., pero dándole lo que nunca sus votantes le darían y lo que nunca han ganado: “Memoria Histórica, Empresas Públicas en pérdidas continuas y cualquier otra cosa de las izquierda radical”;  así, que a votar al P.P.

(Nota. Ni una sola palabra en contra de la Dirección Provincial del P. P., ni del Ayuntamiento, ni los Diputados andaluces, ni de los Diputados o Senadores, etc., de forma, que hay un silencio escandaloso ante un disparate ideológico contra sus propios votantes.)

2.- La Brecha – (Legalidad vs. Utilidad).

En España hemos perfeccionado la fiscalización para evitar que el dinero “se robe”, pero hemos ignorado por completo si el dinero “se gasta bien”.

<-El vicio del crecimiento vegetativo: Las administraciones tienden a crecer solas, y, además, si un ente instrumental fracasa, no quiebra, simplemente pide más presupuesto y se lo dan, de forma, que se crean estructuras de “dirección política” paralelas a los técnicos de carrera, duplicando costes y diluyendo responsabilidades.

<-Una propuesta: Es imperativo implantar auditorías de desempeño obligatorias, ya que,  no basta con el visto bueno del interventor sobre la legalidad del gasto, sino que es necesario evaluar el cumplimiento de objetivos.

Si un ente es incapaz de ser eficiente, la solución no es subir la tasa al vecino, sino su disolución o absorción.

3.- Dopaje y Productividad.

Desde la perspectiva económica, el crecimiento de nuestra región está distorsionado. Si aplicamos la lógica de la función de producción de Cobb-Douglas, observamos que el aumento de empleo público y capital no se traduce en un aumento de la Productividad Total de los Factores (PTF).

Estamos financiando gastos fijos e irreversibles (sueldos, pensiones, IMV) con ingresos coyunturales o inflacionarios, razón por la que este exceso de gasto público genera un efecto de expulsión (crowding out) sobre la inversión privada, de forma, que el capital y el talento que deberían estar creando riqueza real terminan absorbidos por la “máquina” administrativa.

4.- La Raíz – (Gestión vs. Partitocracia).

El problema es de incentivos, porque hemos pasado de políticos con una trayectoria profesional previa a “profesionales de partido” cuyo Plan B no existe fuera de las siglas.

La lealtad en las listas cerradas no es hacia el votante de Córdoba, sino hacia el líder que firma la lista.

**La solución estructural es clara: <-Listas Abiertas->.

1.- Lealtad horizontal: El político responde ante el ciudadano.

2.- Competencia real: Se incentiva la capacidad de gestión sobre la obediencia al aparato.

3.- Voto de castigo selectivo: Se puede purgar al gestor ineficiente sin necesidad de castigar a todo el partido.

<<Conclusión – (Hacia la catarsis estructural).

Un derecho sin una administración eficiente es una entelequia. La supervivencia de nuestras libertades y de nuestro bienestar depende de que la máquina pública deje de ser un fin en sí mismo para volver a ser un medio.

La historia nos enseña que estas reformas rara vez vienen “desde dentro”, sino que, suelen llegar por la quiebra de sostenibilidad o la presión de los mercados. Cuando ese muro caiga, el colapso de las estructuras clientelares debe ser el catalizador para recuperar una administración dirigida por profesionales y una democracia de ciudadanos, no de siglas.

N. B. Imagen – Entes Públicos – Democracia de ciudadanos.

El colapso del “aparato” y la fragmentación de las estructuras clientelares serán el catalizador para recuperar una administración dirigida por profesionales y una democracia de ciudadanos, no de siglas.

Hacia una Auditoría de Desempeño Obligatoria.

Córdoba, 10 de abril de 2026.

Enrique García Montoya.

 Abogado ICA-Córdoba | Inspector de Trabajo y Seguridad Social.

Presupuesto récord – La ilusión – (Gasto municipal descontrolado)

El inicio de 2026 nos deja una fotografía inquietante de la administración local en España, ya que, mientras los ayuntamientos presumen de presupuestos “históricos”, la realidad que subyace sugiere algo mucho más peligroso, concretamente, “una expansión descontrolada de su gasto estructural que el sector privado, ya asfixiado, no podrá sostener a no muy largo plazo”.

1.- El espejismo del superávit y la trampa de los fondos europeos.

Se nos dice que las corporaciones locales gozan de buena salud financiera (un superávit del 0,4% del PIB), pero este dato es un “maquillaje” contable, así.

<-Dependencia externa porque el crecimiento se apoya en los fondos Next Generation EU., que son inyecciones temporales de dinero, que se están utilizando para financiar estructuras permanentes.

<-Gasto rígido porque aunque el gasto primario ajustado crecerá de un 4% para arriba en los ayuntamientos este año, el problema está, en que cuando los fondos europeos se agoten, los costes de mantenimiento de las “obras faraónicas” y el aumento de las plantillas seguirán ahí.

2.- Radiografía de la ineficiencia – (A dónde va el dinero de todos).

Para entender el problema, debemos mirar las “tripas” de los presupuestos, porque la eficiencia brilla por su ausencia en las partidas clave:

PartidaTendencia 2026El problema real
Personal (Cap. 1)Aumento AltoAbsorbe el 30% del gasto. Existe una brecha salarial del 28% respecto al sector privado, sin que la productividad pública mejore.
Gasto Corriente (Cap. 2)Aumento Muy AltoLos contratos de servicios son más caros por la inflación, pero la calidad para los ciudadanos es la misma o peor.
Inversiones (Cap. 6)Decrecen proporcionalmenteEjecución lenta. Se presupuesta pero se gasta poco, y a menudo en proyectos que generan más gasto futuro.
Empresas PúblicasCrecimiento incontrolado en pérdidasSe usan como “administraciones paralelas” para esquivar controles de deuda y transparencia, con una trampa de personal.

3.- El “tasazo” de basuras – (Ejemplo perfecto del “esquilme”).

Uno de los puntos de mayor fricción es la nueva tasa de basuras obligatoria.

En 2025 vimos una subida histórica del 17,4%, y la tendencia persiste en 2026.

Bajo la excusa de la sostenibilidad, se obliga al ciudadano a cubrir el 100% del coste del servicio, que realmente es, en la práctica, un impuesto encubierto sin rendición de cuentas.

¿Se recicla mejor? ¿Están las calles más limpias?

La respuesta suele ser un “no” rotundo, mientras los ingresos municipales suben entre un 7% y un 9% solo por este concepto.

4.- La brecha insostenible – (Sector Público vs. Sector Privado).

Los datos de marzo de 2026 confirman una desconexión total entre dos mundos que deberían retroalimentarse:

1.- Sueldos: Un empleado público gana, de media, 900 € brutos más al mes que uno privado, además, mientras los primeros tienen sueldos indexados a la inflación, los segundos contienen costes para no cerrar.

2.- Empleo: El empleo público está en máximos (3,5 millones), mientras el privado muestra signos de fatiga por la presión fiscal y los costes laborales.

(Nota. El paro real supera ya sobradamente los 4.000.000 de desempleados y con rostro de mujer, y, una cifra de inactivos en sentido estricto que suma y suma, de manera, que algo grave está pasando en el empleo.)

3.- Productividad: Mientras el sector público <-engorda-> vía consumo, la inversión en el sector privado cae, lastrando el potencial económico del país y con una tasa de productividad decreciente.

5.- El Caso Córdoba – (Cuando el color político no importa).

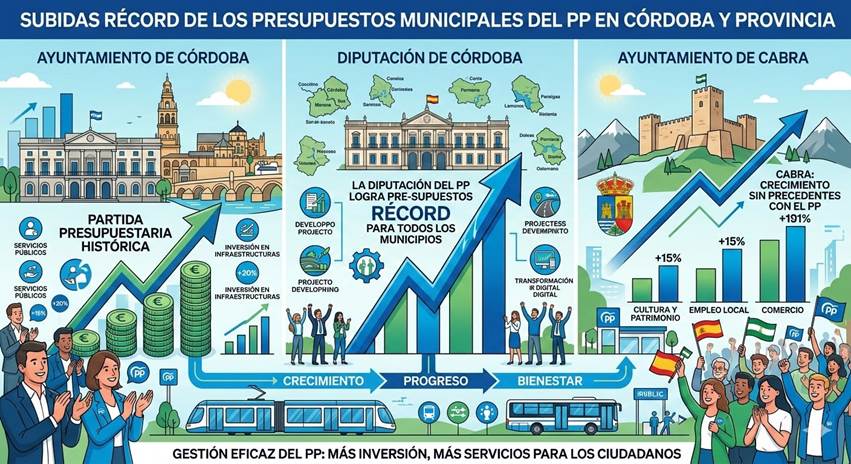
Córdoba es el ejemplo perfecto de que esta deriva que no entiende de ideologías, ya que, Administraciones gobernadas por el PP (Ayuntamiento de Córdoba, Diputación y Ayuntamiento de Cabra) están aprobando presupuestos récord:

<-Ayuntamiento de Córdoba: 595,7 millones de euros.

<-Diputación de Córdoba: Un aumento del 21,3% hasta los 522,9 millones.

(Nota. Resulta paradójico que quienes predican la contención fiscal se suban a la ola del gasto expansivo. En Córdoba, la brecha salarial y el peso de las nóminas públicas (30% del gasto corriente) contrastan con un sector privado dependiente de la agricultura y los servicios, que lucha por sobrevivir a los costes energéticos.)

<<Conclusión – (Hacia dónde)>>

Si no se impone la transparencia y la eficiencia, el camino está trazado: “La ruina”.

Cuando los fondos europeos dejen de fluir, los ayuntamientos solo tendrán dos salidas: “*Subir aún más los impuestoso *realizar recortes drásticos en servicios esenciales”.

Es inasumible y no se puede permitir que el “presupuesto récord” sea la medalla que se cuelgan los políticos manirrotos y poco o nada responsables,  mientras el ciudadano de a pie (el Pueblo) soporta la carga de una burocracia cada vez más pesada y menos útil.

La verdad y la mentira.

N.B. Presupuestos locales más y más, de forma, que asistimos a una expansión del gasto público local en España, que supone un crecimiento  descontrolado de su gasto estructural, que el sector privado, ya asfixiado, no podrá sostener a no muy largo plazo”.

Urge transparencia, eficiencia y contención, porque gasto más gasto lleva a la ruina, recayendo, además, primero en el ciudadano de a pie.

Córdoba, 10 de marzo de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. Inspector de Trabajo y S. S.

Presidente. Córdoba Abierta -ACOA-.