Tag Archives: medio

Empleo Público vs. Privado en Córdoba y Provincia – (brecha salarial y estructural)

Un grupo de lectores numeroso del blog me pregunta, ¿si es cierto que existe una brecha entre el empleo público y el privado en Córdoba y Provincia?

Por todo lo que vengo observando y viendo día a día no es que exista una brecha, sino que lo que realmente hay es un barranco profundo y estructural entre ambos empleos, así que para examinar lo que existe, intentaré realizar un análisis detallado, breve y fundado llevando a cabo un análisis claro y preciso de la situación.

<<Análisis general>>

El análisis del mercado laboral en la provincia de Córdoba revela una marcada dualidad entre el sector público y el sector privado, ya que, mientras que el sector privado constituye el motor de la actividad económica en términos de volumen de ocupación, el sector público destaca por presentar *niveles salariales significativamente superiores, *mayor estabilidad laboral y *una menor incidencia de la parcialidad y la estacionalidad.

Oficialmente, a partir de los datos integrados de la Encuesta de Población Activa (EPA), la Seguridad Social y el Registro Central de Personal de las Administraciones Públicas, este informe analizará la estructura, distribución, masas salariales y factores desencadenantes de la brecha existente entre ambos sectores.

(Nota. Poner de relieve, que la realidad pasando por encima de los datos oficiales es mucho más preocupante que esas cifras que se manejan por los organismos públicos.)

1.- El Empleo Público en Córdoba y Provincia.

El sector público en la provincia cuenta con más de 51.000 empleados (a los que hay que sumar un número de trabajadores contratados externamente, que suponen un tercio más de personal contratado por la LCSP),cifra abarca al personal funcionario de carrera, laboral e interino, así como al personal adscrito a entes instrumentales, empresas públicas, consorcios y organismos autónomos.

                 DISTRIBUCIÓN DEL EMPLEO PÚBLICO EN CÓRDOBA

┌─────────────────────────────────────────┬──────────────────────┬───────────┐

│ Administración / Ente                   │ Nº de Trabajadores   │ % Público │

├─────────────────────────────────────────┼──────────────────────┼───────────┤

│ Junta de Andalucía (Autonómica)         │ ~31.700              │ ~60 – 62% │

│ Administración Local (Ayunt. / Dip.)    │ ~10.000 – 11.000     │ ~20 – 21% │

│ Administración General del Estado (AGE) │ ~5.500 – 6.000       │ ~11 – 12% │

│ Universidad de Córdoba (UCO)            │ ~3.000 – 3.500       │  ~6 – 7%  │

└─────────────────────────────────────────┴──────────────────────┴───────────┘

<<Desglose por estructura y entes instrumentales>>

<-Junta de Andalucía: Constituye el núcleo principal del empleo público provincial, siendo sus áreas con mayor peso Sanidad (Servicio Andaluz de Salud – SAS) y Educación Pública. Incluye además el llamado “sector público instrumental” u organismos descentralizados:

*Agencias Administrativas y de Régimen Especial (p. ej., Agencia Tributaria de Andalucía, Agencia de Servicios Sociales y Dependencia).

*Agencias Públicas Empresariales y Sociedades Mercantiles (como la Agencia de Vivienda y Rehabilitación de Andalucía – AVRA, la Agencia de Obra Pública o entidades del ciclo del agua/medio ambiente como GIASA/AMAYA).

<-Administración Local:

*Ayuntamiento de Córdoba: Compuesto por la plantilla municipal centralizada y su entramado empresarial público (SADECO, AUCORSA, EMACSA, VIMCORSA) y organismos autónomos (IMDEEC, IMDAC, IMDECO).

*Ayuntamientos  de toda la Provincia.

*Diputación Provincial: Integra personal propio, empresas y consorcios provinciales (EMPROACSA, EPREMASA, PRODECO, Consorcio de Bomberos, entre otros).

<-Administración General del Estado (AGE): Comprende las Fuerzas y Cuerpos de Seguridad del Estado (Policía Nacional y Guardia Civil), las Fuerzas Armadas (incluida la Base Logística del Ejército de Tierra – BLET), la Administración de Justicia, la Agencia Tributaria y la Seguridad Social.

<-Universidad de Córdoba (UCO): Agrupa tanto al Personal Docente e Investigador (PDI) como al Personal Técnico, de Gestión y de Administración y Servicios (PTGAS).

2.- El Empleo Privado en Córdoba y Provincia.

La masa global de ocupación provincial en la Seguridad Social se sitúa por encima de los 314.000 afiliados, de forma, que al descontar al personal dependiente del sector público, el sector privado representa aproximadamente el 83,7% de la actividad laboral total, agrupando a unos 263.000 trabajadores (entre autónomos y asalariados).

<-Estratificación sectorial del sector privado:

*Sector Servicios: Representa el motor cuantitativo de la contratación privada (más del 65%). Se centra en hostelería, restauración y comercio, con especial fuerza en la capital gracias al turismo cultural e interior.

*Sector agrario y agroindustria: Pieza clave en la provincia (comarcas de Montilla-Moriles, Subbética, Valle del Guadiato y Los Pedroches). Presenta una elevada estacionalidad asociada a las campañas agrícolas (olivar, cítricos, recolección).

*Sector industrial: Concentrado en polos específicos como la joyería en la capital (Parque Joyero), la transformación agroalimentaria (cárnicas, aceite, vino) y el sector del frío y la refrigeración comercial (destacando el núcleo de Lucena).

*Construcción: Mantiene un volumen estable de entre el 7% y el 9% del empleo privado provincial.

3.- Balance comparativo de retribuciones y masa salarial.

El análisis de los ingresos revela diferencias notables entre las retribuciones del sector público y las del sector privado en la provincia.

ConceptoSector PúblicoSector PrivadoBrecha / Diferencia
Nº de Trabajadores~51.000 (16,3%)~263.000 (83,7%)El sector privado emplea a 5 veces más personas.
Salario Medio Bruto Anual~33.200 €~18.800 €+76,6% en el sector público.
Salario Medio Bruto Mensual (14 p.)~2.370 €~1.340 €+1.030 €/mes en el sector público.
Masa Salarial Anual Estimada~1.693 Millones €~4.944 Millones €El sector privado genera el 74,5% de la masa salarial total.

<-Niveles salariales específicos.

**En el Sector Público:

*Puestos técnicos / Titulados superiores (Grupo A1/A2 y Agencias): 36.000 € – 50.000+ €/año.

*Personal administrativo y auxiliar (Grupo C1/C2 y empresas públicas): 22.000 € – 28.000 €/año.

*Altos cargos y directivos de entes instrumentales: 55.000 € – 85.000 €/año.

**En el Sector Privado:

*Trabajo agrario y campo: Promedio afectado por estacionalidad (14.000 € – 17.000 €/año).

*Comercio y Hostelería: 16.000 € – 21.000 €/año.

*Industria y Construcción: Salarios de mayor rango dentro del sector privado (23.000 € – 30.000 €/año).

Nota sobre la jornada: Para asalariados a jornada completa continua en el sector privado, el promedio asciende a unos 24.500 €/año, viéndose el promedio global reducido por la elevada parcialidad y temporalidad.

4.- Análisis de la brecha existente.

La diferencia del 76,6% en la retribución media bruta anual a favor del empleo público obedece a factores estructurales del mercado de trabajo en Córdoba:

1.- Nivel de cualificación y composición de puestos: El sector público concentra un alto porcentaje de titulados superiores (médicos, docentes, facultativos, técnicos de la administración). En contraste, la estructura productiva privada cordobesa presenta una fuerte ponderación de sectores como el agrario y los servicios no cualificados, donde el valor añadido por puesto es menor.

2.- Parcialidad, temporalidad y estacionalidad: Mientras que el sector público opera predominantemente bajo esquemas de jornada completa continua, el sector privado provincial está condicionado por contrataciones a tiempo parcial y picos estacionales de actividad (turismo y campañas agrícolas), lo que reduce la remuneración bruta percibida al cabo del año.

3.- Antigüedad y complementos: La acumulación de trienios y complementos de antigüedad en el sector público eleva la masa salarial global, una dinámica con menor impacto directo en los convenios colectivos habituales del sector privado.

4.- Diferencia real y entorno económico: Aunque los datos oficiales señalan una brecha del 76,6%, en la práctica la diferencia perceptible en estabilidad, coberturas y salario neto efectivo resulta superior, generando un contraste directo entre la seguridad laboral del ámbito público y las condiciones del mercado privado provincial.

4.- Zonas rurales y los barrios con menor nivel de ingresos de la capital.

Al contrastar las cifras del informe con los datos de renta e ingresos de las zonas rurales y los barrios con menor nivel de ingresos de la capital (según las métricas del Atlas de Distribución de Renta de los Hogares del INE), la brecha laboral cobra una dimensión socioeconómica aún más profunda:

1.- Salario medio público vs. Barrios con menor renta en Córdoba capital.

En los barrios con menor nivel de ingresos de Córdoba capital (como Guadalquivir, Las Palmeras o Sector Sur), *la renta media anual por habitante se sitúa en torno a los 8.500 € – 9.200 €, y *el ingreso medio bruto por declarante/hogar con empleo difícilmente supera los 12.000 € – 14.000 € anuales, debido a la altísima incidencia de la economía informal, el desempleo estructural y los contratos por días o semanas.

**Brecha en ingresos: El empleo público medio en Córdoba (~33.200 € brutos/año) multiplica por casi 3 (~230% – 280% más) los ingresos asalariados medios percibidos en estos barrios.

**Contraste social: Mientras que en un grupo laboral del sector público (por ejemplo, titulados A1/A2 con ingresos de 36.000 € a 50.000 €) un solo sueldo sostiene con holgura a una familia, en estos barrios el ingreso equivalente exige la suma de 3 a 4 empleos precarios o a tiempo parcial del sector privado.

2.- Salario medio público vs. Zonas rurales y agrícolas.

En los municipios eminentemente rurales de la provincia (comarcas del Valle del Guadiato, Los Pedroches o la Subbética rural), *la renta por habitante fluctúa en torno a los 8.600 € – 10.000 € anuales, y *el ingreso por trabajo agrario/jornalero ronda los 14.000 € – 17.000 €/año condicionado por las campañas.

**Brecha respecto al sueldo público: El salario público medio (~33.200 €) es un 100% a 135% superior (más del doble) al ingreso medio de un trabajador del sector agrario o agroindustrial rural.

**Impacto en la masa salarial local: En muchas comarcas rurales de Córdoba, la principal masa salarial estable y de alto poder adquisitivo la aportan precisamente los empleados públicos destinados en la zona (docentes, personal sanitario de centros de salud, Guardia Civil, personal municipal o de mancomunidades), actuando como el auténtico soporte del comercio y los servicios locales frente a la volatilidad de las campañas agrícolas.

3.- Síntesis.

Al comparar estos tres planos, la estructura laboral de Córdoba refleja tres realidades superpuestas:

Entorno / ColectivoIngreso / Salario Medio Anual EstimadoDiferencia con el Sector Público (~33.200 €)
Sector Público Provincial~33.200 €Base de comparación
Sector Privado Promedio~18.800 €+76,6% a favor del sector público
Trabajo Agrario / Rural~14.000 € – 17.000 €+95% a +137% a favor del sector público
Barrios con menor renta (Capital)~12.000 € – 14.000 € (por declarante)+137% a +176% a favor del sector público

<-Conclusión: La brecha del 76,6% registrada en las cifras globales del informe es solo una “fotografía promedio”. Cuando se desciende al detalle territorial, la brecha salarial actúa como una frontera estamental:

“El sector público garantiza la clase media y alta en la provincia, mientras que las zonas rurales y los barrios periféricos urbanos quedan relegados a rentas del trabajo que no alcanzan la mitad del promedio público, acentuando la polarización social en Córdoba.

N.B. Imagen. Informe Consolidado – El Empleo Público y Privado en Córdoba y Provincia

(Análisis crítico de la Brecha Salarial y Estructural)
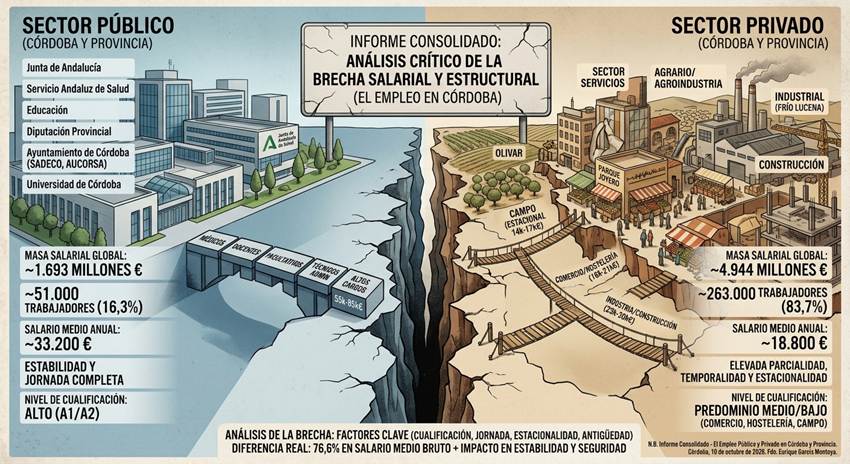
(Nota.  Masa salarial total del sector público en Córdoba: Aproximadamente 1.693 millones de euros anuales (para unos 51.000 trabajadores).

**Importe total de los salarios privados en Córdoba: Aproximadamente 4.944 millones de euros anuales (generados por unos 263.000 trabajadores, lo que representa el 74,5% de la masa salarial total de la provincia).

Visto lo visto, el gasto (o retribución) medio bruto anual por empleado en cada sector se calcula dividiendo la masa salarial total entre el número de trabajadores de cada ámbito:

1.- Sector Público:

  • Masa salarial total: ~1.693.000.000 €
  • Número de trabajadores: ~51.000
  • Gasto medio por empleado: ~33.196 € brutos al año (~2.371 €/mes en 14 pagas)

2.- Sector Privado:

  • Masa salarial total: ~4.944.000.000 €
  • Número de trabajadores: ~263.000 (entre autónomos y asalariados)
  • Gasto medio por empleado: ~18.798 € brutos al año (~1.343 €/mes en 14 pagas)

<-Análisis de la diferencia:

  • Diferencia absoluta: El sector público invierte 14.398 € más al año por empleado que el sector privado.
  • Diferencia relativa: El gasto por empleado en el sector público es un 76,6% superior al del sector privado.

Cabe destacar, tal como señala el informe, que esta cifra refleja el promedio retributivo bruto global y está marcada por factores estructurales: “La mayor concentración de titulados superiores en el sector público frente a la elevada temporalidad, parcialidad y estacionalidad del sector privado provincial”.)

**Sobran más comentarios-No existe una brecha, sino que lo que realmente hay es un barranco profundo y estructural entre ambos empleos **

Córdoba, 11 de octubre de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba.

Exdiputado del Parlamento de Andalucía.
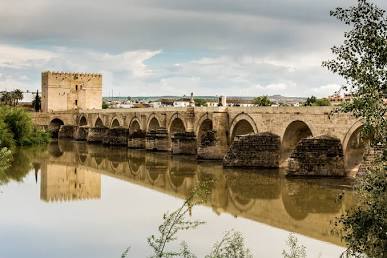
El Puente Romano de Córdoba – (Arcos originales)

Sigo con mis nietos preguntones Ángela y Gonzalo y hoy vamos a ver el Puente Romano, deteniéndonos en los arcos 14 y 15 del mismo, que son los únicos originales del puente romano que quedan intactos.

El Puente Romano de Córdoba, erigido en el siglo I a.C. (posiblemente bajo el mandato de Augusto) para salvar el río Guadalquivir, es una de las infraestructuras históricas más importantes de España. Aunque originalmente contaba con 17 arcos, hoy en día se conservan 16, y, tras más de dos mil años de riadas, batallas y reconstrucciones, solo dos de ellos mantienen su estructura y factura romana original.

Puente Romano sobre el Guadalquivir, Córdoba, generada por IA

<<Los Supervivientes – (Arcos 14º y 15º)>>

De los 16 arcos actuales, los únicos que conservan su autenticidad arquitectónica romana son el decimocuarto y el decimoquinto, contando siempre desde el extremo norte del puente (el lado de la ciudad donde se ubica la Puerta del Puente, frente a la Mezquita-Catedral).

Estos dos arcos han logrado resistir intactos a las numerosas intervenciones que sufrieron el resto de las arcadas (especialmente durante las épocas omeya y bajomedieval), debiéndose su supervivencia en gran parte a su ubicación, ya que, al estar más cerca de la orilla norte, han sufrido menos el embate directo de las fuertes corrientes y riadas históricas del Guadalquivir en comparación con los arcos centrales.

<<Características arquitectónicas originales>>

Lo que distingue a estos dos arcos del resto de la estructura reconstruida son tres elementos clave de la ingeniería civil romana clásica:

<-El arco de medio punto perfecto: A diferencia de otros arcos del puente que fueron reconstruidos con formas ligeramente apuntadas (influencia islámica o gótica), los arcos 14 y 15 mantienen el clásico arco de medio punto romano, que distribuye el peso de manera simétrica hacia los pilares.

<-Aparejo de sillares: Están construidos mediante sólidas piezas regulares de piedra caliza y calcarenita (extraída de la Sierra de Córdoba) asentadas sin argamasa visible en su diseño original. El resto del puente mezcla materiales posteriores e intervenciones medievales.

<-Proporción y anchura: Respetan la geometría y las dimensiones originales de la Vía Augusta, que requería unos 9 metros de anchura para permitir el tráfico de legiones, carros y mercancías comerciales entre Corduba (capital de la provincia Bética) y Gades (Cádiz).

<<Por qué se perdió el resto de la estructura romana>>

A lo largo de sus 331 metros de longitud, el puente tuvo que soportar circunstancias extremas que obligaron a su constante reconstrucción:

1.- Las riadas del Guadalquivir: La fuerza del río erosionaba los cimientos y derribaba las arcadas centrales con frecuencia.

2.- Conflictos bélicos: Desde las guerras civiles romanas hasta los enfrentamientos en época medieval (como las luchas contra Pedro I “el Cruel” en el siglo XIV), el puente sufrió demoliciones tácticas parciales para evitar el paso del enemigo.

3.- Remodelaciones islámicas y cristianas: Durante el emirato y califato de Córdoba, y, posteriormente en la época cristiana, los ingenieros reconstruyeron los arcos caídos utilizando sus propios estilos arquitectónicos, modificando los tajamares (las defensas de los pilares contra la corriente) y estrechando o ensanchando ciertos tramos.

N.B. Imágenes.El Puente Romano de Córdoba – (Arcos originales y vista general total).

detalle arcos 14 y 15 originales puente romano de cordoba, generada por IA
vista completa puente romano de cordoba, generada por IA

Córdoba, 9 de octubre de 2026.

Fdo. Enrique García Montoya

Abogado. ICA-Córdoba. – Inspector de Trabajo y Seguridad Social.

Exconcejal  Ayuntamiento y Exdiputado provincial de Córdoba. Exdiputado del Parlamento de Andalucía.
SOSTENIBILIDAD DEMOGRÁFICO LABORAL – Análisis del sistema de pensiones, brecha salarial, desempleo real y perspectivas de inversión en la provincia de Córdoba

1.- El Marco General y la Brecha Territorial.

El análisis de la tasa de dependencia -la relación cuantitativa entre los cotizantes a la Seguridad Social y las pensiones en vigor- constituye uno de los indicadores más fiables para evaluar la salud estructural del modelo de reparto. Mientras que la media nacional maquilla la situación gracias al dinamismo de motores económicos específicos (como Madrid, Barcelona o Baleares), el mapa autonómico y provincial desvela fracturas territoriales de profunda gravedad.

A nivel nacional, España registra una ratio de 2,1 ocupados por cada pensión en vigor(basada en un volumen aproximado de 22,2 millones de afiliados frente a 10,4 millones de prestaciones). No obstante, este promedio esconde realidades radicalmente opuestas:

Escenario de vulnerabilidad sistémica (Noroeste): Regiones como Asturias y Galicia presentan una horquilla sumamente estrecha que ronda los 1,5 ocupados por pensión. En Asturias, la relación se concreta en 430.200 afiliados frente a 303.051 pensiones; en Galicia, se contabilizan 1.178.100 afiliados ante 788.346 pensiones.

Zonas de resiliencia y dinamismo: En el extremo opuesto, comunidades como Madrid o Canarias marcan una ratio de 2,8 ocupados por pensión, sostenidas por un tejido corporativo denso y una pirámide poblacional laboralmente activa.

Diagnóstico demográfico: Esta asimetría territorial configura una verdadera bomba de relojería demográfica y fiscal, donde el equilibrio financiero de las zonas deficitarias depende de forma íntegra de la caja única del Estado y del principio de solidaridad interterritorial.

2.- El Contexto Andaluz – (Una Media Imperfecta).

A escala regional, Andalucía refleja de forma engañosa el promedio nacional. La comunidad cuenta con 3.619.811 afiliadosfrente a 1.733.000 pensiones en vigor, lo que arroja una ratio de 2,08 ocupados por prestación. Sin embargo, esta aparente estabilidad macroeconómica enmascara una fractura interna de carácter estructural:

*El bloque dinámico/turístico:Provincias como Málaga y Sevilla traccionan el crecimiento de la afiliación debido al pujante sector servicios, el ecosistema corporativo y un sólido régimen de autoempleo (Málaga lidera la región con un 19,1% de trabajadores autónomos).

*El bloque interior/agrícola:Provincias como Jaén, Granada y, de manera acusada, Córdoba sufren una doble penalización: un envejecimiento poblacional latente y un mercado laboral fuertemente estacional, de salarios medios moderados, vinculado a campañas agrícolas que deprimen de forma continuada la base de cotización.

3.- Zoom Provincial – (El Caso Crítico de Córdoba).

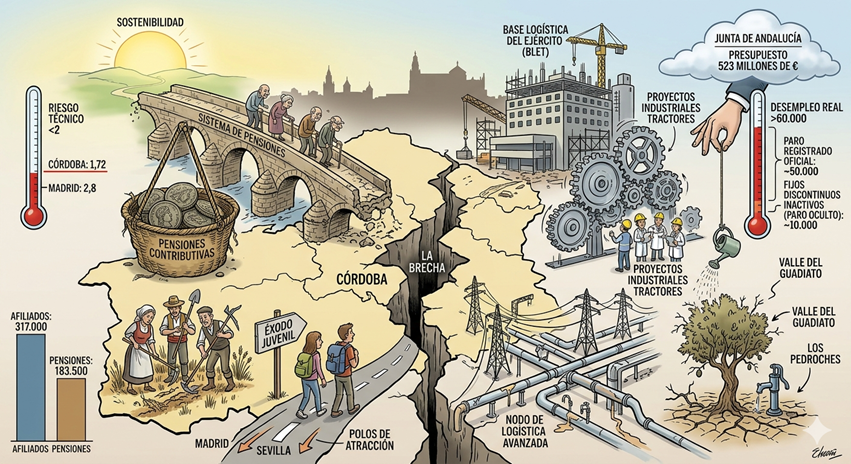
Al descender al análisis de la provincia de Córdoba, la horquilla se estrecha peligrosamente, situando al territorio en una posición de riesgo técnico. A pesar de haber alcanzado hitos coyunturales en su mercado laboral -con picos estacionales en primavera que rozan el máximo histórico de 317.000 afiliados-, el volumen de pasivos consolidado presiona de forma severa el balance fiscal local:

-La provincia cuenta con más de 183.500 pensiones contributivas en vigor.

Indicador en la Provincia de Córdoba (2026) Valor Absoluto / Métrica

-Afiliados a la Seguridad Social (Picos de campaña) 317.000

-Pensiones Contributivas en Vigor 183.500

-Ratio Cotizante / Pensión 1,72.

-Cuantía de la Pensión Media Mensual 1.106 €

*El diagnóstico de la ratio 1,72 es inequívoco: Córdoba se encuentra formalmente en zona de riesgo.

Cualquier índice inferior al umbral de 2 ocupados por pensión compromete la sostenibilidad autónoma de un modelo de reparto, aproximando la realidad cordobesa a los escenarios críticos de Galicia o Asturias (1,5) y alejándola de la resiliencia fiscal de Madrid (2,8).

4.- Factores de Presión Estructural e Impacto de la Despoblación.

La precarización y el estrechamiento de la base de cotizantes en Córdoba responden a tres dinámicas transversales agravadas por el fenómeno de la despoblación rural (especialmente lesivo en comarcas del norte como Los Pedroches o el Guadiato, y en determinadas zonas del sur agrícola):

A.-Dependencia Agraria, Estacionalidad y el Espejismo Estadístico.

El tejido productivo cordobés mantiene un vínculo estructural con el Sistema Especial Agrario y los servicios básicos. Esto genera una dualidad laboral aguda tras la última reforma de la contratación. Los trabajadores fijos discontinuos en periodos de inactividad no computan como parados registrados en las cifras oficiales del SEPE, sino como “demandantes de empleo con relación laboral”, figurando estadísticamente como ocupados.

**Esta distorsión normativa provoca un desfase sustancial entre el desempleo oficial y el paro real:

Paro registrado oficial: La provincia oscila formalmente entre los 46.500 y los 52.000 parados inscritos.

Fijos discontinuos inactivos (Paro oculto): Se estima un volumen estructural de entre 8.000 y 10.000 trabajadores inactivos (concentrados en campañas agrícolas cortas de 1,5 a 3 meses como el olivar, la vendimia y los cítricos, o en los picos turísticos del “Mayo Cordobés”).

Impacto real:La suma de ambos conceptos eleva la bolsa de desempleo real por encima de las 60.000 personas, lo que sitúa la tasa de paro real entre 2 y 3 puntos porcentuales por encima de las publicaciones oficiales del SEPE.

B. Éxodo Juvenil y el Efecto Deflactor del Desempleo

La falta de un tejido industrial y tecnológico denso provoca el drenaje continuado de talento joven hacia polos de mayor densidad empresarial (Madrid, Barcelona, Sevilla o Málaga). Este éxodo rural y provincial genera una reducción artificial del paro oficial: al contraerse el denominador de la ecuación (la población activa total), las tasas de desempleo registradas pueden simular una mejoría o estabilidad, cuando en realidad el territorio simplemente está perdiendo su capital humano más productivo.

C. La Brecha del Salario Medio y la Red de Seguridad Familiar.

La pensión media en Córdoba (1.106 €) figura entre las más bajas de la comunidad autónoma, reflejando las bajas bases de cotización del pasado. Si bien esto modera el gasto agregado en términos absolutos si se compara con regiones de pensiones industriales de alta cuantía, la baja remuneración de los empleos actuales impide que la recaudación por cotizaciones equilibre la balanza.

Adicionalmente, la precariedad de los salarios activos actuales (ligados frecuentemente al SMI o a jornadas parciales) convierte al pensionista en el auténtico “escudo social” y soporte financiero de las familias del interior, detrayendo recursos que debieran destinarse al consumo e inversión local.

5. Consecuencias Socioeconómicas de la Precariedad Laboral.

Aunque la naturaleza de caja única de la Seguridad Social garantiza el cobro de las prestaciones devengadas por los jubilados cordobeses, el paulatino debilitamiento de la base de cotización desencadena efectos contractivos severos sobre la economía civil del territorio:

Subvencionización estructural:Al consolidarse como una economía deficitaria e incapaz de autofinanciarse, Córdoba asume una posición de extrema vulnerabilidad política y económica ante eventuales reformas del modelo de financiación que pretendan primar la capacidad de recaudación local.

Asfixia de las haciendas locales:El envejecimiento demográfico en las comarcas incrementa de forma exponencial la demanda y el coste de servicios públicos asistenciales (ayuda a domicilio, residencias, centros de día y sanidad de proximidad), mientras los ayuntamientos ven mermados sus ingresos fiscales directos (IRPF y tasas) por la falta de empresas y activos. Ello obliga a sacrificar las partidas destinadas a infraestructuras y desarrollo cultural.

Bucle de exclusión para la inversión de valor:Los sectores de alta productividad (tecnológicos, digitales e industriales avanzados) descartan los territorios con bases laborales envejecidas o precarizadas, optando por ecosistemas con alta densidad de talento cualificado. De no revertirse, Córdoba se expone a quedar relegada de modo exclusivo a la actividad monumental/turística en la capital y a la producción agrícola primaria en la provincia, consolidando un escenario de letargo económico crónico.

6. La Respuesta Institucional: Estrategia de la Junta de Andalucía frente al Escepticismo del Terreno.

Con el objetivo de fracturar este círculo vicioso, la Junta de Andalucía ha diseñado una hoja de ruta orientada al cambio de modelo productivo, enfocada en la transición hacia la logística avanzada y la industria no estacional. Para ello, se ha asignado a la provincia un presupuesto de inversión de 523 millones de euros (678 euros por habitante, la mayor ratio por habitante de la comunidad autónoma).

Estrategia de Choque y Realidad Material:A continuación se contrastan los ejes de

planeamiento sobre el papel frente al estado de ejecución real sobre el terreno a fecha de junio de 2026.

Eje 1: Nodo de Logística Avanzada e Infraestructura Militar.

El Plan (Papel):Centralización de la estrategia en torno a la futura Base Logística del Ejército de Tierra (BLET)en Córdoba, con una aportación autonómica superior a los 100 millones de euros, complementada con el desarrollo de la tercera fase del área logística de El Higuerón. El proyecto persigue la atracción de una densa red de industria auxiliar tecnológica y de defensa, implementando en paralelo 31 nuevos ciclos de Formación Profesional (FP) en robótica y automatización.

La Realidad (Terreno):Las obras de urbanización en el sector de La Rinconada ya han dado comienzo efectivo sobre el terreno y los plazos administrativos se están cumpliendo. No obstante, el factor temporal juega en contra: la base no alcanzará su plena operatividad hasta finales de la presente década (horizonte 2028-2030), por lo que no constituye un nicho de cotización de absorción inmediata para la urgencia laboral actual.

Eje 2: Proyectos Industriales Tractores y Oasis de Empleo.

El Plan (Papel):Inyección de 9,2 millones de euros en ayudas directas para movilizar cerca de 100 millones de euros de inversión privada en corporaciones industriales estratégicas capaces de generar empleo estable de alta cotización. Destacan las partidas asignadas a Cunext Copper Industries (tecnología de cátodos de cobre para transición energética), Hiansa Panel (paneles aislantes en Villafranca de Córdoba) y Ecoenergía de Los Pedroches.

La Realidad (Terreno):Compañías como Cunext operan a pleno rendimiento y constituyen realidades materiales de alto valor de exportación y excelentes bases de cotización. Sin embargo, operan como “oasis industriales”: el volumen absoluto de empleo especializado que generan resulta insuficiente para absorber el excedente laboral de una provincia que roza los 800.000 habitantes.

Eje 3: Planes de Relevo y Transición Justa en Zonas Rurales.

El Plan (Papel):Incentivos específicos de Transición Justa para el Valle del Guadiato (orientados al desarrollo industrial sostenible de pymes en polígonos rurales) y asignación de 33,6 millones de euros para la modernización de explotaciones agrícolas e incorporación de jóvenes agricultores que frenen el despoblamiento.

La Realidad (Terreno):Es el punto de mayor fricción. Las graves deficiencias estructurales en las infraestructuras hídricas del norte provincial y los cortes de agua sufridos han golpeado severamente al sector ganadero y agroalimentario, contrarrestando la efectividad de las subvenciones. El relevo generacional en el campo encuentra serias dificultades para consolidarse debido a las duras condiciones de entorno y a una elevada carga burocrática, lo que perpetúa la pérdida de cotizantes en tiempo real.

7. Conclusión y Diagnóstico Final.

La provincia de Córdoba atraviesa un periodo crítico de descuento macroeconómico. Mientras las soluciones estructurales y los macroproyectos de diversificación avanzan al ritmo propio de la obra civil y los plazos de la administración pública, el envejecimiento demográfico, la precarización contractual y la despoblación del ámbito rural progresan a la velocidad de la realidad diaria.

Las bases de la transformación están planteadas sobre el planeamiento institucional, pero la sostenibilidad material de la hucha de pensiones local continuará sostenida con pinzas hasta que el volumen de empleos de alta cualificación y cotización formal se materialice de forma masiva sobre el tejido socioeconómico de la provincia.

N.B. Imagen. Sistema de pensiones, brecha salarial, desempleo real y perspectivas de inversión en la provincia de Córdoba.

Córdoba, a 24 de junio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Córdoba una nómina pública (Un salto al vacío)

Vista aérea de la mezquita-catedral de Córdoba

<<El riesgo de una economía a dos velocidades>>

Los datos de enero de 2026 son históricos y dejan una realidad preocupante y  de difícil solución, ya que, Córdoba ha alcanzado un techo de empleo público con más de 53.700 personas (contando el sector “invisible” de empresas municipales). Mientras la administración se consolida como el gran refugio, el sector privado lucha por no quedar atrás en una provincia, que depende, hoy más que nunca, del presupuesto estatal.

Es un hecho negativo, que al haber tanta renta pública, los precios de los servicios y la vivienda en Córdoba se mantienen estables, lo que a veces dificulta que las empresas privadas puedan competir por el talento, ya que, no pueden ofrecer salarios tan atractivos como los del sector público, y, además, Córdoba depende más de lo que se decida en los Presupuestos Generales del Estado que de lo que ocurra en los mercados internacionales.

1.- El desequilibrio.

Si sumamos el gasto en salarios públicos y el récord en pensiones, el Estado inyecta en Córdoba casi 4.900 millones de euros anuales, así que, para entender la magnitud del dato, hay que señalar, que el 30% del PIB provincial depende directamente de transferencias públicas.

<< La Brecha Salarial)>>

La diferencia entre trabajar para lo público o lo privado en Córdoba no es un escalón, es un barranco de profundidad abisal, así:

SectorSalario Medio Anual     Salario Mensual (14 pagas)
Público35.000 eur.      2.500 eur.
Privado17.509 eur.      1.250 eur.
Diferencia+100%      +1.250 eur.

(Nota. Esta brecha se explica por la alta cualificación del funcionariado (médicos, docentes) frente a un sector privado local muy atomizado, estacional <agricultura y hostelería> y excesivamente dependiente del Salario Mínimo -SMI-).

2.- La paradoja de la dependencia (El ratio 1,1 a 1).

El dato más crítico para la sostenibilidad de Córdoba es su ratio de dependencia, ya que, por cada 1,1 trabajadores en el sector privado (quienes generan la riqueza vía impuestos), hay 1 persona que recibe un cheque directo del Estado (empleado público o pensionista).

**Nota. La analogía de la familia: “Si Córdoba fuera una familia de 10 adultos: 5 trabajarían en el sector privado con sueldos modestos, 4 serían pensionistas y 1 sería empleado público con el sueldo más alto de la casa”. Existe un equilibrio es extremadamente frágil.

3.- Un análisis crítico (“Desplazamiento” del talento).

Nos referimosa la reducción de la inversión privada, que ocurre cuando el gobierno aumenta el gasto público, porque aquí reside el verdadero problema estructural, ya que, no es solo que el sector público sea grande, es que su estabilidad y altos salarios generan un efecto succión del talento, así:

<-Fuga de cerebros a la oposición para entrar en la administración pública, porque los jóvenes más brillantes de la UCO prefieren dedicar 4 años a estudiar un examen que a emprender o innovar. El riesgo es que Córdoba se convierta en una “fábrica de opositores”, mientras la industria local languidece por falta de perfiles personales que lleven a cambios significativos en su entorno.

<-Competencia desleal por el consumo, porque la renta pública estable mantiene los precios (vivienda, servicios) en niveles que el trabajador privado medio apenas puede costear.

4.- Propuestas de cambio.

Para evitar un “salto en el vacío” que termine en un golpetazo, Córdoba debería activar tres motores antes de que el gasto público sea inasumible:

1.- La BLET como catalizador: La Base Logística del Ejército no debe ser solo “más empleo público”, sino el imán para que empresas tecnológicas privadas ofrezcan salarios competitivos (40k-50k eur.) que rompan la brecha.

2.- Digitalización de la “grasa” administrativa: Aprovechar la IA para automatizar tareas burocráticas y no reponer plazas administrativas, trasvasando esos recursos a inversión productiva.

<-Fusión de Micro-Pymes: El sector privado cordobés necesita ganar tamaño y calidad, pues solo las empresas grandes pueden invertir en la tecnología necesaria para subir la productividad y, por ende, los salarios.

<<Conclusión>>

Córdoba sobrevive gracias al “escudo” del Estado, pero no puede prosperar solo con él, de forma, que el reto para 2026 no es reducir los servicios públicos, sino fortalecer el motor privado para que el talento elija la empresa antes que la plaza pública.

El motor privado debe arrancar antes de que el público se agote.

N. B. Empleo Público en Córdoba no puede ser un salto al vacío de la nada, sino una transformación profunda de las estructura productiva de la Provincia, que permita que las empresas privadas creen empelo estable, productivo y competitivo.

Es un hecho patente, que Córdoba tiene una economía “Público-Dependiente” y la radiografía de la provincia de Córdoba es impresionante:

*Gasto en Empleo Público: 2.030 M, eur./año.

*Gasto en Pensiones: 2.842 M, eur./año.

*TOTAL: 4.872 millones de euros anuales.

(Nota. Considerando que el Producto Interior Bruto (PIB) de la provincia de Córdoba ronda los 16.000 millones de euros, casi el 30% de toda la economía cordobesa depende directamente de transferencias de dinero público (nóminas de la administración o pensiones.

Este “escudo” protege a la provincia en las crisis (porque el dinero siempre llega), pero también explica por qué la economía privada local tiene tantas dificultades para destacar).

Córdoba, 12 de enero de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Presidente. Córdoba Abierta  -ACOA-.

Deuda del Ayuntamiento de Córdoba (Visión Crítica e Innovadora)

Un grupo amplio de lectores preguntan en -ACOA- sobre la deuda del Ayuntamiento de  Córdoba, pues argumentan, que todas las informaciones oficiales que reciben están sazonadas con muchos edulcorantes de que -todo va muy bien-, así que, analizaremos la deuda un poco más allá de los simples números, avanzando hacia un modelo innovador.

La deuda del Ayuntamiento de Córdoba, según vemos a primera vista en Córdoba Abierta (ACOA), refleja una gestión financiera aparentemente prudente, con una reducción de la deuda viva (162 millones de euros en junio de 2025) y una deuda comercial compleja (5-7 millones de euros en el tercer trimestre de 2025). Sin embargo, los datos oficiales -basados en informes del Banco de España, el Ministerio de Hacienda y los presupuestos municipales- suelen ofrecer una narrativa edulcorada que elude cuestiones estructurales.

Desde ACOA pretendemos reexaminar la deuda financiera y comercial del Ayuntamiento desde una perspectiva crítica, cuestionando la sostenibilidad de las estrategias actuales y proponiendo soluciones innovadoras.

Combinando un análisis basado en datos oficiales con un enfoque crítico, buscamos desafiar el statu quo y fomentar un debate sobre cómo Córdoba puede redefinir su futuro financiero.

1.- La Deuda Viva – Una historia de éxito engañosa-.

1.1.- Los Números en Contexto.

La –deuda viva- del Ayuntamiento asciende a 162 millones de euros (junio 2025), un 7,4% menos que los 175 millones de 2024 y 1 millón menos que en el primer trimestre de 2025. Con una deuda per cápita de 500 euros (325.000 habitantes), está por debajo de la media andaluza (600 euros) y nacional (700 euros). Además, la deuda representa el 28% del presupuesto municipal de 2025 (587 millones de euros), un ratio menor que el de Sevilla o Málaga (270 millones cada una). Estos datos, junto con una tendencia sostenida de reducción y una previsión de 15 millones de nuevo endeudamiento en 2025 para inversiones, sugieren una gestión fiscal responsable.

**Perspectiva Crítica: Aunque la reducción es positiva, la narrativa de <declive sostenido> oculta problemas estructurales. El 28% del presupuesto destinado a la deuda, aunque moderado, limita la flexibilidad para emergencias o proyectos transformadores.

*Comparar Córdoba con Sevilla o Málaga ignora las diferencias de escala: “La menor base económica y fiscal de Córdoba implica que su deuda, aunque más baja en términos absolutos, ejerce una presión desproporcionada”.

1.2.- Orígenes: Una Dependencia Heredada.

La deuda proviene principalmente de préstamos bancarios (70-75%, p.ej., BBVA, CaixaBank), líneas del ICO y el Estado (15-20%, p.ej., fondos COVID-19) y, en menor medida, de la Diputación y fondos europeos (5-10%, p.ej., NextGenerationEU). La mayor parte se acumuló durante las crisis de 2010-2020 (crisis financiera y COVID-19), con un 90% de carácter financiero a largo plazo (10-20 años) y tipos de interés del 2-4%.

**Perspectiva Crítica: La dependencia de bancos comerciales para el 70-75% de la deuda evidencia una falta de diversificación en las fuentes de financiación. Los bancos, aunque fiables, imponen calendarios de pago rígidos y cargas de intereses que podrían mitigarse con instrumentos innovadores, como bonos verdes o asociaciones público-privadas. El uso de fondos europeos, aunque beneficioso, genera dependencia de ciclos externos, con riesgos significativos cuando los fondos NextGenerationEU finalicen después de 2026.

1.3.- Destino: Priorizando el Statu Quo.

El 50-60% de la deuda se destina a gastos corrientes (salarios, servicios básicos), mientras que el 30-40% financia inversiones (p.ej., Aucorsa, Sadeco, Emacsa). En 2025, solo 15 de los 37 millones de euros en inversiones se financiarán con deuda, priorizando fondos propios para vivienda, zonas verdes y cultura.

**Perspectiva Crítica: Destinar el 50-60% de la deuda a gastos corrientes es insostenible.

“Los salarios y servicios básicos deberían cubrirse con ingresos corrientes, no con endeudamiento”.

*La transición hacia el uso de fondos propios para inversiones es positiva, pero el presupuesto de inversión (37 millones) es insuficiente frente a ciudades más grandes, limitando la capacidad de Córdoba para abordar el deterioro urbano, la transformación digital o los objetivos climáticos.

La apuesta por inversiones “seguras” como Aucorsa descuida proyectos de alto impacto, como infraestructuras de ciudad inteligente o redes de energía renovable.

2.- La Deuda Comercial – La Carga Oculta.

2.1.- Retrasos Persistentes.

La deuda comercial, que incluye facturas pendientes a proveedores, cotizaciones a la Seguridad Social y obligaciones con Hacienda, no forma parte de la deuda viva y se analiza por separado.

En septiembre de 2025, se estima dicha deuda en 5-7 millones de euros, con un Plazo Medio de Pago (PMP) de 35 días, mejorando desde los 58 días de 2024, pero aún por encima del límite legal de 30 días (Ley 3/2004). En 2024, el superávit de 38,3 millones se destinó a la deuda financiera, no a la comercial, lo que ha perpetuado la morosidad.

**Perspectiva Crítica: La mejora en el PMP es notable, pero los retrasos crónicos (hasta 58 días en 2024) afectan especialmente a proveedores locales (construcción, servicios), que suelen ser pymes con poca capacidad para absorber impagos.

*La priorización del superávit para amortizar deuda financiera en lugar de liquidar facturas comerciales refleja una visión cortoplacista, que perjudica la economía local y la reputación del Ayuntamiento.

2.2.- Seguridad Social y Hacienda – Algunos matices.

El Ayuntamiento está al corriente con la Seguridad Social (cotizaciones por 1.500 empleados) y Hacienda (sin deudas reportadas por IVA o IRPF). Sin embargo, la ausencia de deudas significativas con estos organismos no compensa la morosidad con proveedores, que genera tensiones con el tejido empresarial local.

**Perspectiva Crítica: Aunque estar al día con Seguridad Social y Hacienda es positivo, la falta de transparencia sobre cómo se priorizan estos pagos frente a los proveedores locales plantea preguntas sobre la equidad en la gestión de tesorería.

*Cabe una pregunta: ¿Se está sacrificando el apoyo a las pymes locales para cumplir con obligaciones estatales?

3.- Riesgos Sistémicos y Oportunidades Perdidas.

3.1.- Riesgos.

**Dependencia Bancaria y de Fondos UE: La estructura de la deuda, dominada por bancos y fondos europeos, expone a Córdoba a fluctuaciones en los tipos de interés y a la finalización de programas como NextGenerationEU.

**Morosidad Comercial: Los retrasos en los pagos a proveedores, aunque en descenso, erosionan la confianza del sector privado y podrían derivar en sanciones legales.

**Falta de Ambición Inversora: El presupuesto de inversión (37 millones en 2025) es insuficiente para abordar desafíos estructurales como la despoblación, el cambio climático o la digitalización.

3.2.- Oportunidades Perdidas.

a).- Financiación Innovadora: Córdoba no explora alternativas como bonos verdes, crowdfunding municipal o asociaciones público-privadas, que podrían financiar proyectos sostenibles sin aumentar la deuda tradicional.

b).- Digitalización y Transparencia: El portal de transparencia (cordoba.es/transparencia) podría integrar herramientas de visualización de datos en tiempo real sobre la deuda y el PMP, fomentando la rendición de cuentas.

c).- Inversiones Transformadoras: Proyectos como una red de energía renovable, un sistema de movilidad inteligente o un hub tecnológico (concentrador) podrían posicionar a Córdoba como líder en innovación, pero requieren una visión más audaz.

4.- Propuestas Innovadoras.

1.-Diversificación de Financiación:

*Emitir bonos verdes municipales para financiar proyectos de sostenibilidad (parques solares, eficiencia energética en edificios públicos).

*Crear un fondo municipal de inversión participativa, donde los cordobeses puedan financiar proyectos locales a cambio de retornos simbólicos (p.ej., descuentos en servicios municipales).

2.-Optimización de la Tesorería:

*Implementar un sistema de pago prioritario para proveedores locales, usando el superávit y los 180 millones en caja para reducir el PMP por debajo de los 30 días.

*Desarrollar una plataforma blockchain para gestionar pagos a proveedores, garantizando transparencia y rapidez.

3.-Inversiones Estratégicas:

*Destinar al menos el 50% de las inversiones de 2026 a proyectos de alto impacto: una red de transporte eléctrico, digitalización de servicios públicos o un clúster tecnológico para atraer startups.

*Crear un laboratorio de innovación urbana, financiado parcialmente con fondos europeos, para prototipar soluciones de ciudad inteligente.

3.-Transparencia Radical:

*Publicar un panel interactivo en tiempo real en el portal de transparencia, mostrando la evolución de la deuda, el PMP y el destino de cada euro invertido.

*Organizar foros ciudadanos trimestrales para debatir la gestión de la deuda y recoger propuestas de la ciudadanía.

5.- Conclusión – Un modelo financiero innovador y diferente.

El Ayuntamiento de Córdoba ha logrado reducir su deuda viva y mejorar su deuda comercial, pero la gestión actual carece de la audacia necesaria para transformar la ciudad. La dependencia de bancos, la morosidad con proveedores y la falta de inversiones ambiciosas limitan el potencial de Córdoba.

*Proponemos un cambio de paradigma: diversificar la financiación, priorizar la economía local y apostar por proyectos innovadores que posicionen a Córdoba como referente en sostenibilidad y tecnología.

N.B. Nuestro artículo plantea un enfoque crítico e innovador sobre la deuda del Ayuntamiento de Córdoba para competir y avanzar con luz propia.

<La deuda no debe ser solo una carga que amortizar, sino una herramienta estratégica para construir una ciudad más próspera y equitativa.>

Córdoba, 2 de octubre de 2025.

Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S.S.

Asociación Córdoba Abierta -ACOA-. Presidente.