Tag Archives: precios

Pateras taxi – un negocio en aumento – (Impacto en Andalucía y Córdoba)

Un grupo muy amplio de lectores y clientes de la costa andaluza nos piden información clara y lo más completa posible sobre el tema de las embarcaciones de todo tipo y color, que continuamente cruzan el Estrecho trayendo a las costas andaluzas inmigrantes ilegales, sin que haya modo por ahora de controlar ese tráfico humano continuo y sin que se pueda frenar con los medios y formas actuales, así que, hemos elaborado un informe-análisis del asunto que nos consultan.

(Nota preliminar. Es un hecho desgraciado y peligroso que a las costas españolas llegan diariamente embarcaciones (pateras, lanchas, etc.), tal como ha ocurrido en Murcia dónde en unos días han arribado a la luz del día tres pateras cargas de inmigrantes ilegales, de forma, que aunque el asunto de Ceuta es preocupante y grave, el hecho diario es que estamos siendo invadidos sin que el Gobierno de la Nación haga nada para impedir y/o controlar cientos de arribadas a todas nuestras costas, que en su conjunto son tantos o más  inmigrantes que los que han invadido Ceuta.).

1.- Análisis operativo y modelo de negocio.

El tráfico clandestino en el Estrecho de Gibraltar ha cambiado, que en las costas adaptándose a las nuevas tecnologías y mutado profundamente, abandonando las barcas precarias para adoptar el modelo logístico del narcotráfico marítimo.

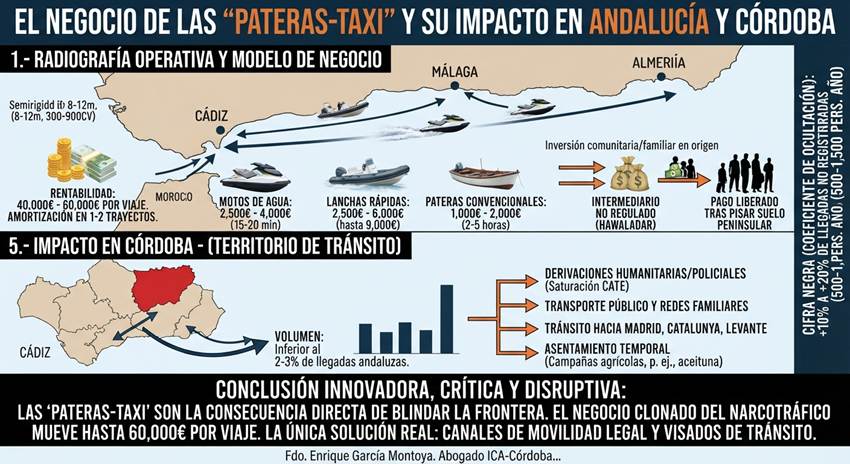
<-Alta velocidad y tecnología: Se emplean lanchas semirrígidas de 8 a 12 metros con motores de 300 CV a 900 CV y motos de agua, capaces de cruzar el Estrecho en un tiempo récord de entre 15 y 35 minutos.

<-Táctica toco y me voy : Descarga exprés en calas apartadas y huida inmediata del piloto para evitar la incautación de la nave.

<-Estructura de costes y alta rentabilidad: Un trayecto con 8 a 12 pasajeros genera ingresos brutos de entre 40.000 € y 60.000 € por viaje. Las embarcaciones se amortizan en apenas uno o dos trayectos exitosos.

2.- Tarifas del pasaje.

*** El coste del billete varía según el medio, las condiciones y la presión policial:

<-Motos de agua: Entre 2.500 € y 4.000 € (15-20 minutos de trayecto).

<-Lanchas rápidas / Semirrígidas: Entre 2.500 € y 6.000 €, pudiendo alcanzar los 9.000 € en momentos de alta demanda.

<-Pateras convencionales / Gomas: Entre 1.000 € y 2.000 € (2 a 5 horas de trayecto).

(Nota. Los patrones de las embarcaciones cobran cantidades enormes de dinero por cada inmigrante que trasportan, de manera, que hay siempre patrones dispuestos a realizar una travesía, y, donde la guardia civil -por personal y medios- está impotente y sobrepasada.)

3.- Financiación y el sistema Hawala.

<-Inversión comunitaria y familiar: El pago suele asumirlo la familia extensa en origen o allegados en la Unión Europea a cambio de futuras remesas.

<-Intermediarios no regulados (Hawala): El dinero no se entrega en mano al piloto en la playa; un intermediario (hawaladar) retiene los fondos en origen y solo libera el pago a la red criminal cuando el migrante confirma que ha pisado suelo peninsular.

4.- Dinámicas de llegada y la “cifra negra”.

*Rutas principales: Destacan la ruta del Estrecho (Cádiz/Málaga desde Ceuta y norte de Marruecos), la costa atlántica/mediterránea de Marruecos y la ruta argelina hacia Almería, Granada y Murcia.

*Volumen oficial: Las entradas marítimas a la Península y Baleares superan las 9.500 personas en lo que va de año.

*El flujo invisible (Coeficiente de ocultación): Los expertos estiman una “cifra negra” de entre un 10% y un 20% adicional de llegadas no registradas (cientos de personas al año, entre 500 y 1.500 individuos), debido a la extrema rapidez de las pateras-taxi que logran dispersarse antes de la intervención policial.

*Distribución provincial: Cádiz lidera el fenómeno de las pateras-taxi y motos acuáticas; Almería concentra un alto volumen de pateras convencionales procedentes de Argelia; y Málaga y Granada actúan como destinos intermedios del arco mediterráneo.

5.- El Impacto en Córdoba – (Territorio de tránsito).

***Córdoba no cuenta con costa, por lo que actúa exclusivamente como un nodo secundario y de tránsito dentro de la red migratoria andaluza:

<-Conexión directa: Los migrantes proceden fundamentalmente de la provincia de Cádiz (a través de la autovía A-4 y el ferrocarril) y, en menor medida, de Málaga y Almería.

<-Modo de llegada: Mediante derivaciones humanitarias y policiales (debido a la saturación de los CATE en la costa) o utilizando transporte público y redes familiares tras quedar en libertad con un expediente de expulsión.

<-Volumen y perfil: Absorbe un porcentaje minoritario (inferior al 2% o 3% de las llegadas andaluzas). La gran mayoría transita rápidamente hacia otras regiones (Madrid, Cataluña, Levante), y solo una parte reducida se asienta temporalmente para engancharse a campañas agrícolas específicas, como la recogida de la aceituna.

<<Conclusión innovadora, crítica y disruptiva>>

Las “pateras-taxi” no son una anomalía del sistema de seguridad, sino su consecuencia directa y previsible. Cuando se blinda la frontera o se saturan las rutas lentas, el mercado negro responde con un principio económico elemental: la innovación logística. Las mafias han clonado el modelo del narcotráfico (alta velocidad, rentabilidad exprés y riesgo diluido) para aplicarlo al tráfico de seres humanos, convirtiendo el Estrecho en una autopista de contrabando donde el Estado siempre llega tarde.

<-La falacia del blindaje: Cuanto más sofisticada es la barrera en la costa, más se encarece el pasaje y más se profesionalizan las mafias, transformando al migrante en un “cliente de lujo clandestino” que paga hasta 9.000 euros por 20 minutos de travesía.

<-El efecto espejo en el interior: Provincias como Córdoba no sufren una invasión, sino el rebote sistémico de un embudo mal diseñado en la costa, que empuja a las personas a la invisibilidad y a la economía sumergida ante la falta de una estrategia de integración real.

<-La verdadera solución: El negocio de las pateras-taxi solo se destruirá el día que el Estado decida arrebatarle el monopolio del transporte a las mafias.

Mientras cruzar legalmente sea una quimera burocrática y el tráfico ilegal mueva hasta 60.000 euros por viaje, las lanchas seguirán volando sobre el Estrecho.

La única ruptura real pasa por establecer canales de movilidad legal y visados de tránsito en origen, vaciando de clientes a las redes criminales antes de que toquen el agua.

N.B. Imagen. (Pateras taxi – Inmigrantes – Conclusión innovadora y crítica).
(Nota. Nuestros cálculos son estimativos, partiendo de datos y cifras ciertas, aunque creemos que nos quedamos cortos detallando el fenómeno de la invasión silenciosa que se está produciendo en las costas españolas y andaluzas, y, que se quiera ver o no, está dejando el Espacio Schengen en papel mojado, poniendo en serios apuros todos nuestros servicios públicos y con riego de colapso a nuestro estado de bienestar, quedando claro que necesitamos una solución urgente.)

Córdoba, 28 de agosto de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba.

Exdiputado del Parlamento de Andalucía.
Un techo de lona – (Parques-dormitorio en Córdoba)

Lo que comenzó como una anomalía en los márgenes de las grandes capitales se ha consolidado en este mayo de 2026 como la imagen más cruda de una fractura social sin precedentes. La proliferación de tiendas de campaña en nuestros espacios verdes no es un problema de estética ni de orden público: “Es el síntoma de un sistema habitacional colapsado”.

1.- Un paisaje de la nueva precariedad.

La estampa de hileras de tiendas en el centro de Madrid, Barcelona o Palma ya no es noticia, sino que se ha convertido en una costumbre, aunque, quizás, lo más desgraciado es que el perfil del <-sinhogarismo ha mutado->.

Ya no hablamos únicamente de exclusión severa, sino que estamos ante una <-expulsión sistémica-> de ciudadanos que, hasta hace poco, eran el motor de la ciudad: “Trabajadores con contrato, jóvenes y familias monoparentales que han sido expulsados del mercado de alquiler formal”.

<<Una explicación>>

***Los motores del problema:

*Desajuste renta-salario, ya que, es una estimación cierta, que sobre un 45% de la población destina más de la mitad de su sueldo solo a pagar el alquiler.

*Red pública en mínimos, ya que, España solo tiene un 2-3% de vivienda social, frente al 15% de nuestros vecinos europeos.

*Financiarización, porque la vivienda ha dejado de ser un hogar para convertirse en un activo financiero de fondos de inversión.

<<El caso de Córdoba  – (Desplazamiento invisible)>>

En nuestra ciudad, la crisis de 2026 adopta una forma distinta pero igualmente dolorosa, ya que, aquí, la emergencia no siempre acampa bajo los focos del centro histórico, sino que se esconde en los márgenes del río y en la periferia, en un ejercicio de supervivencia silenciosa.

<<El mercado cordobés en cifras críticas>>

*Precios récord: El alquiler ha subido un 7,9% interanual, superando los 9€/m².

*Presión turística: El Distrito Centro y el Campo de la Verdad se han vaciado de vecinos para llenarse de maletas.

*Zonas tensionadas: Barrios como Ciudad Jardín, El Zoco o Poniente sufren subidas de hasta el 20%.

<<La Geografía de la emergencia en Córdoba>>

La necesidad se ha desplazado hacia los puntos de menor vigilancia, pero mayor riesgo:

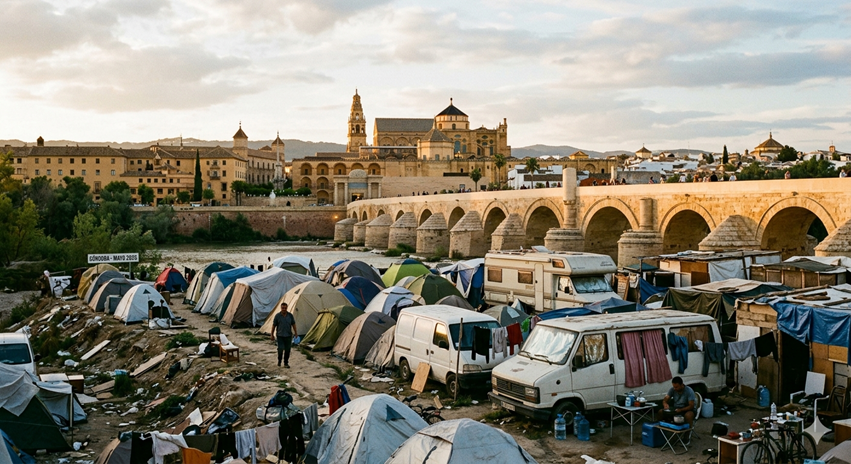
1.- La Ribera crítica: Los asentamientos en el Camino de Carbonell y el Camino de la Barca son hoy puntos críticos de riesgo por inundabilidad. Decenas de personas viven allí en tiendas y estructuras precarias.

2.- Pernocta urbana: El Parque de Miraflores, la Asomadilla y el Parque de “Las Setas” sirven de refugio nocturno para familias desplazadas que buscan la seguridad de la sombra.

3.- Polígonos como “barrios dormitorio”: En Chinales y La Torrecilla, la vivienda se ha trasladado al asfalto. Furgonetas y autocaravanas se alinean en las calles, habitadas por trabajadores cuyos salarios son devorados por la inflación.

<<Conclusión – (Derecho o lujo)>>

La respuesta institucional, como el plan de VIMCORSA para construir 948 viviendas, es una carrera de fondo contra un incendio que requiere soluciones inmediatas.

La aparición de una tienda de campaña en un parque es el último grito de auxilio de un ciudadano al que se le ha negado el derecho a la ciudad.

N.B.  Imagen. Tiendas de campaña, coches, caravanas y chabolas.

Mientras la vivienda siga siendo tratada como un activo de inversión y no como la base de la dignidad humana, los parques de Córdoba y de toda España seguirán siendo el último y precario refugio de una sociedad que trabaja, pero no tiene dónde dormir.

Córdoba, a 5 de mayo de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. Inspector de Trabajo y S. S.

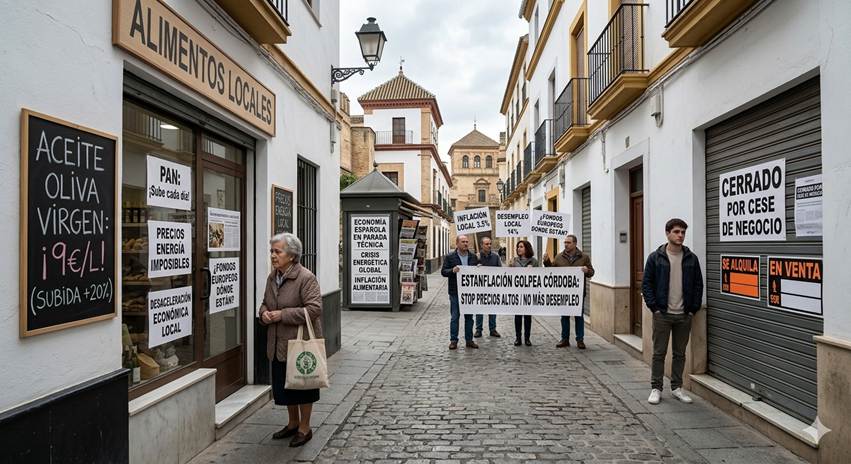
Estanflación en Córdoba – (Análisis, vulnerabilidad y efectos)

La “trampa cordobesa” que pone a los ciudadanos a los pies de los caballos.

Los precios que no bajan y las condiciones políticas adversas están dejando a muchos cordobeses en una posición de extrema vulnerabilidad, casi “a los pies de los caballos”.

En las calles de Córdoba la economía ha entrado en una danza lenta y pesada:

“La estanflación (o, más exactamente, la slowflation)”, ha pasado de los libros de texto a la realidad, de manera, que la sensación diaria es, que el crecimiento se ha frenado mientras la inflación sigue mordiendo.

1.- El escenario nacional – (un frenazo con inflación pegajosa).

A mediados de marzo de 2026, España evita por los pelos la recesión técnica, pero se encuentra atrapada en lo que los analistas llaman Slowflation: “Crecimiento lento + inflación persistente).

Tras un 2025 aceptable (2,8 %), las previsiones para 2026 se han revisado a la baja, situándose entre el 2,0 % y el 2,4 %.

<-Los conflictos geopolíticos (como la inestabilidad en el Estrecho de Ormuz) ya están restando dinamismo al primer trimestre.

<-La inflación se resiste: el IPC ronda el 3%, con riesgo de superar el 4% por el encarecimiento de energía y alimentos.

Y aquí viene lo más peligroso: “Los efectos de segunda ronda”. Cuando los salarios suben para compensar el coste de la vida, se genera una nueva espiral de precios que alimenta la inflación. Es un círculo vicioso que las familias y las empresas cordobesas conocen demasiado bien.

2.- La trampa cordobesa – (Vulnerabilidad asimétrica).

Córdoba no sufre la misma tormenta que el resto de España, porque la nuestra es una vulnerabilidad asimétrica, ya que, el golpe recae mucho más sobre un lado (el de las familias y pequeños empresarios) que sobre el otro.

Nuestra economía depende en exceso del sector primario (olivar, agricultura) y del turismo, lo que nos hace especialmente frágiles.

<<Indicadores locales que duelen>>

-Crecimiento del PIB provincial: Apenas 1,7% (muy por debajo de la media nacional).

-IPC local: Cerca del 3,5%, agravado por los sobrecostes logísticos y de transporte.

-Tasa de paro estructural: Se resiste a bajar del 14 %.

Con un paro tan alto, las familias cordobesas tienen mucha menos capacidad de absorber subidas de precios que en otras provincias.

3.- Sectores clave y la tenaza económica.

*El agro y el “oro líquido”: El aceite de oliva, orgullo y motor de Córdoba, vive una paradoja cruel. Los costes de insumos (fertilizantes, energía, gasóleo) han subido un 20 %, y, por otro lado, con los tipos de interés altos, nadie invierte en modernizar las explotaciones. La productividad se estanca y el futuro se oscurece, de forma, que es como si el oro líquido se estuviera derramando antes de llegar al mercado.

*Hostelería y el “efecto menú del día”. Llegan más turistas, sí. Pero gastan menos. En barrios como Ciudad Jardín o el Centro, los pequeños negocios ven cómo suben los costes de la materia prima mientras los clientes aprietan el cinturón, de manera, que el  resultado es negativo: “Márgenes que se estrujan hasta desaparecer y cierres de locales que antes eran el alma del barrio”.

*Logística y la Base BLET. La Base Logística del Ejército de Tierra sigue siendo la gran esperanza de empleo y desarrollo, sin embargo, la incertidumbre presupuestaria y el encarecimiento de los materiales de construcción amenazan con retrasar su puesta en marcha. El futuro se aplaza una vez más.

4.- Consecuencias directas para empresas y familias.

Esta combinación de inflación + crecimiento lento está produciendo efectos muy concretos y dolorosos:

1.- Erosión del ahorro: las familias cordobesas destinan ya el 40 % de sus ingresos solo a cubrir necesidades básicas.

2.- Desánimo inversor: el pequeño empresario entra en “modo supervivencia”. Se posponen contrataciones y proyectos ante la incertidumbre del consumo en la segunda mitad del año.

3.- Brecha digital: sin márgenes para invertir, Córdoba corre el riesgo de quedarse atrás frente a provincias vecinas que sí avanzan en digitalización y modernización.

<<Conclusión. – (No estamos en el abismo, pero sí en una parálisis de márgenes).

Córdoba no está en situación límite… todavía, pero sí en una parálisis de márgenes donde la inflación se come el poco crecimiento que generan el turismo y la logística.

**La recuperación real dependerá de dos cosas que hoy parecen lejanas:

<-La ejecución ágil y real de los fondos europeos. <-Una buena campaña agrícola que logre estabilizar los precios en origen.

Mientras tanto, los precios altos y las condiciones políticas adversas están dejando a muchos cordobeses literalmente “a los pies de los caballos”. Es tiempo de resistencia estructural y de una gestión empresarial extremadamente analítica, creativa y valiente.

N.B. Imagen. Córdoba estanflación y efectos.

Es tiempo de resistencia estructural y de una gestión empresarial extremadamente analítica, aunque Córdoba siempre ha sabido reinventarse y ahora no puede ser menos.

Córdoba, 27 de marzo de 2026.

Enrique García Montoya.

 Abogado. ICA-Córdoba.  Inspector de Trabajo y S.S.

II. La inflación en Córdoba (El -impuesto invisible- que vacía nuestros bolsillos)

Muchos me habéis preguntado cómo nos afecta realmente la subida de precios en el día a día, así que os digo, que más allá de las frías cifras oficiales, la inflación actúa como un impuesto silencioso, de forma, que drena nuestro poder adquisitivo sin necesidad de que se aprueben nuevas leyes en el BOE.

1.- El Estado – (El gran beneficiado de la subida de precios).

La inflación no solo encarece la cesta de la compra, sino que, también, altera nuestro sistema fiscal de forma automática, así:

<-La “Rémora Fiscal” (IRPF): Si un sueldo sube un poco para compensar la inflación, pero los tramos del impuesto no se ajustan (deflactación), se salta a un tramo superior, de forma, que al final, se paga un porcentaje mayor de impuestos aunque nuestra capacidad de compra sea la misma o menor.

<-IVA en cadena: Al subir el precio de un producto, el IVA (que es un porcentaje fijo) recauda más euros por la misma unidad y el Estado ingresa más a costa de nuestro consumo básico.

<-El alivio de la Deuda Pública: Como gran deudor, al Estado le conviene la inflación, ya que, sus ingresos fiscales suben, pero el valor real de su deuda antigua disminuye.

2.- La paradoja de Córdoba – (Récords de visitas y bolsillos ajustados).

Nuestra provincia vive una realidad económica particular marcada por el campo y el turismo, de manera, que a pesar de ser una potencia olivarera y turística, los cordobeses sufrimos una presión asfixiante, así:

*El Sector Primario está bajo mínimos: El encarecimiento del gasoil y los fertilizantes asfixia a nuestros agricultores en el Valle de los Pedroches y la campiña, frenando, además,  cualquier intento de modernización y aplicación de tecnología innovadora.

*Vivienda al límite: En barrios como Zoco, Poniente o Vistalegre, la vivienda usada ha subido más de un 10,5%, y, además, los alquileres están en máximos históricos, dificultando el acceso a la vivienda a los más jóvenes.

*El coste del turismo tiene u doble efecto, ya que, aunque los Patios y nuestra gastronomía baten récords de ingresos, a la vez, acelera la inflación en el Casco Histórico, encareciendo la vida para los residentes locales.

3.- La brecha – (IPC oficial vs. Realidad cordobesa).

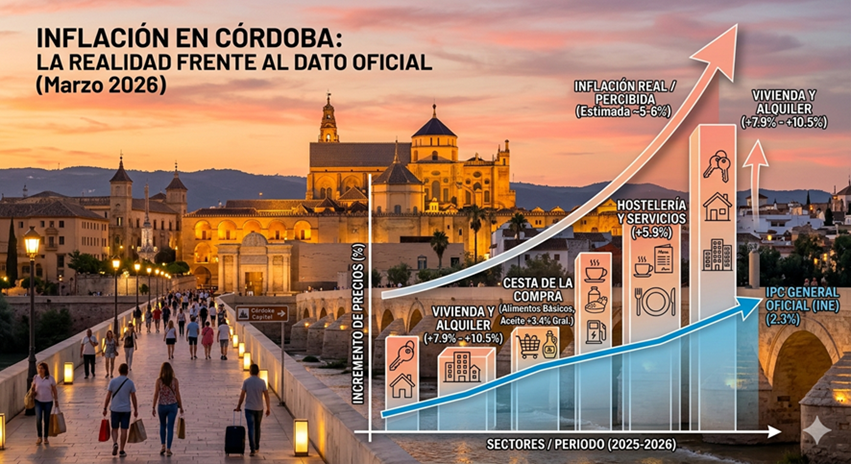
Aunque el dato oficial de marzo de 2026 se sitúa en torno al 2,2%, la “inflación de supervivencia” (lo que de verdad duele) es muy distinta:

CategoríaDato Oficial (IPC)Realidad Estimada en Córdoba
General2,2% – 2,3%5% – 6% (Básicos)
Vivienda / AlquilerIncluido en general7,9% – 10,5% (Hasta 20% en zonas)
Alimentación3,4%15% – 20% en productos clave
HosteleríaIncluido5,9%

<<Conclusión – (Una presión que no cesa)>>

Técnicamente, el IPC puede parecer moderado, pero en la microeconomía cordobesa -la del aceite, la luz y el alquiler- el coste de mantener el nivel de vida es sensiblemente superior a lo que dicen las estadísticas oficiales.

Mientras no se deflacten las tarifas de los impuestos para ajustarlas a la realidad, el ciudadano seguirá pagando la factura de una crisis que se siente, sobre todo, en el bolsillo de quienes no tienen vivienda en propiedad o dependen de nuestro castigado sector primario.

N.B. Inflación en Córdoba – Visión crítica – Imagen explicativa.

(Nota. La inflación real, que grava lo más necesario, es oficialmente un misterio, aunque los cordobeses la sienten en sus bolsillos creciendo día a  día).

Córdoba, 15 de marzo de 2026.

Fdo. Enrique García Montoya.

 Abogado. ICA-Córdoba. Inspector de Trabajo y S.S.

Presidente – Córdoba Abierta – ACOA.

P. D. (Nota complementaria. España depende claramente del exterior para cubrir sus necesidades energéticas y, por ello, es uno de los países europeos más expuestos a la escasez de energía.

El impacto no sería únicamente energético, porque se trasladaría con rapidez a la inflación (alimentos, transporte), al empleo, a las hipotecas, y. en general, al conjunto del tejido empresarial porque cuando la energía se encarece de forma brusca, casi ningún sector queda al margen.

Muchas empresas industriales -desde la química hasta la metalurgia- son intensivas en energía, por lo que el aumento del precio del petróleo y del gas dispara sus costes de producción. Algo similar ocurre en la agricultura, porque la fabricación y el transporte de fertilizantes dependen en gran medida de estos recursos energéticos, lo que eleva los costes para agricultores y ganaderos.

El encarecimiento señalado terminará trasladándose al precio de los alimentos y, en última instancia, a la cesta de la compra de los hogares. Córdoba, donde el gasto en alimentación representa una parte relevante del presupuesto familiar -especialmente para los hogares con menores ingresos-, el impacto social será considerable.)

Inmigración, SMI y vivienda (Precariedad y su techo)

A menudo se oyen charlas y debates poco profundos sobre la inmigración y la economía, pero los datos nos cuentan una historia mucho más compleja, porque no se trata de “causas únicas”, sino de cómo ciertos factores -como la inmigración de baja cualificación y las subidas del Salario Mínimo Interprofesional (SMI)-, actúan como combustible de problemas que España ya arrastraba.

Señalamos las claves para entender ¿por qué?, aunque la economía crece descompasada, la sensación de precariedad se está normalizando.

1.- El “suelo” de la vivienda – (Precios que no bajan).

La inmigración de baja cualificación suele concentrarse en el mercado del alquiler, y, aquí, resulta  un dato es preocupante y demoledor, ya que, mientras el 30 % de los españoles vive de alquiler, entre los extracomunitarios la cifra sube al 74 %.

**La necesidad urgente de “techo” crea una demanda que acepta lo que sea por supervivencia, lo que está validando un modelo de negocio preocupante:

*Micro-living e infravivienda: Los propietarios prefieren dividir pisos en minúsculos “estudios” o habitaciones diminutas antes que bajar precios.

*Hacinamiento: El 19 % de los hogares extranjeros vive en condiciones de hacinamiento (frente al 5 % autóctono).

(Nota. La realidad diluye el artículo 47 de nuestra Constitución (el derecho a una vivienda digna), aunque la inmigración no “causa” la falta de casas, pero su llegada masiva a un mercado sin vivienda social (solo un 3,3 % en España vs. 8 % en la UE) acelera la degradación de los estándares de vida.)

2.- La paradoja del SMI y el modelo productivo.

En este 2026, el SMI se sitúa en 1.221 €. y es una herramienta de protección necesaria, pero cuando se combina con una oferta abundante de mano de obra poco cualificada, surgen efectos secundarios negativos:

1.- Freno a la productividad: Las empresas optan por contratar “barato” en lugar de invertir en tecnología o formación.

2.- Riesgo de economía sumergida: En sectores como la hostelería o el servicio doméstico, algunos trabajadores terminan aceptando pagos “en negro” por debajo del SMI para poder competir.

3.- Reduflación: Los hogares con presupuestos ajustados (donde los inmigrantes están sobrerrepresentados) sufren más la “reduflación” (pagar lo mismo por menos cantidad de producto), al tener menos margen para elegir otras marcas.

3.- Sector construcción – (Más trabajadores y casas más pequeñas).

Casi el 26 % de los trabajadores de la construcción en España son extranjeros. En teoría, esto debería abaratar costes y bajar el precio de la vivienda, pero no ocurre así, porque loque estamos viendo es que los ahorros en costes laborales no llegan al comprador. La realidad, es que se quedan en los márgenes de los promotores o se pierden en el alto precio del suelo, mientras que el tamaño de las viviendas nuevas sigue reduciéndose.

<<Solución – (Propuestas)>>

No se trata de caer en discursos xenófobos, sino de aplicar políticas públicas inteligentes que atajen la raíz estructural:

<-Vivienda: Establecer límites estrictos a la “miniaturización” de pisos y aumentar drásticamente el parque de vivienda pública.

<-Mercado Laboral: Fomentar una inmigración basada en perfiles cualificados y facilitar la homologación de títulos para que el talento no se desperdicie en puestos de baja productividad.

<-Consumo: Aplicar con mano firme la nueva Ley de Consumo Sostenible de 2026 para proteger a los consumidores más vulnerables de prácticas abusivas.

<<Conclusión>>

España no se está empobreciendo en términos de crecimiento (la inmigración explica casi la mitad del crecimiento del PIB reciente), pero sí está perdiendo calidad de vida. Para que el crecimiento sea real, debe ser cualitativo: mejores casas, empleos más productivos y el cumplimiento real de los derechos que nuestra ley garantiza.

N. B. Inmigración, SMI y vivienda son solo otros factores que actúan como combustible de problemas que España ya arrastraba, aunque se está perdiendo calidad de vida, así que, reclamamos un crecimiento real para que se cumplan nuestros derechos constitucionales.

Córdoba, 4 de marzo de 2026.

Fdo. Enrique García Montoya.

Abogad. ICA-Córdoba. Inspector de Trabajo y S. S.

Presidente. Córdoba Abierta -ACOA-.