Monthly Archives: September 2026

Sublevación contra el poder – España sin contrapesos – Legitimidad de la rebelión ciudadana

En España el Gobierno Central ha derribado todos los contrapesos hacia su poder, sobrepasando todos los límites legales, como demuestra su apuesta absoluta con Marruecos frente a la mayoría de ciudadanos españoles, de manera, que toda la teoría constitucional sobre la validez del Estado Social y Democrático de Derecho es papel mojado y, queda claro, que es legítima la sublevación pacífica ciudadana, tal y como, ocurrió ayer en la defensa de Ceuta.

<<Superando el ESDD (la teoría) y en defensa del valor justicia constitucional – (art. 1.1 C. E.)>>

Se viene planteando un debate recurrente en la teoría del Estado y la filosofía del derecho, que en España ya se ha sobrepasado hace mucho tiempo y solo vamos hacia lo peor, de manera, que expondremos la teoría constitucional, aunque como ya se ha dicho ha sido superada ampliamente por los abusos del poder del Gobierno actual de España:

“La contraposición entre la *legitimidad iusnaturalista del Derecho de Resistencia a la Opresión” y *la validez formal del Estado Social y Democrático de Derecho*”.

La evaluación sobre la justificación de la desobediencia o sublevación requiere distinguir estrictamente entre el marco teórico-filosófico y el marco normativo constitucional actual.

1.- El marco del iusnaturalismo ilustrado y la Declaración de 1776.

La doctrina expuesta por Thomas Jefferson en la Declaración de Independencia de los EE. UU. (remanente de las tesis de John Locke en su Segundo Tratado sobre el Gobierno Civil) fundamenta la legitimidad política en la existencia de un contrato social explícito.

Derechos inherentes e inalienables: Los individuos delegan parte de su libertad al Estado con la única condición de que este proteja su vida, libertad y propiedad/búsqueda de la felicidad.

*Carácter condicional de la autoridad: El gobierno no posee poder originario; su legitimidad de ejercicio depende estrictamente del cumplimiento de sus fines contractuales.

*El umbral de ruptura: La desobediencia no se justifica ante controversias políticas ordinarias ni actos aislados de desgobierno. Exige la concurrencia probada de tres requisitos:

1.- Agotamiento absoluto de las vías pacíficas e institucionales.

2.- Una cadena sistemática y continuada de abusos que evidencie un diseño deliberado hacia la tiranía o el despotismo.

3.- Proporcionalidad y necesidad, ante la ausencia total de un tercero neutral (tribunales o elecciones) a quien apelar.

2.- El contraste con el marco constitucional e institucional español.

En el Derecho Político contemporáneo, los Estados democráticos constitucionalizados no tipifican ni reconocen el “derecho a la sublevación” o la desobediencia generalizada como cauce legal, dado que el propio ordenamiento está diseñado para autocorregir los excesos del poder público mediante controles internos.

**Dentro del marco de la Constitución Española de 1978:

*Soberanía y legalidad (Art. 1.2 y 9.1 CE): La soberanía reside en el conjunto del pueblo español y todos los poderes públicos están sujetos a la Constitución y al resto del ordenamiento jurídico.

*Mecanismos ordinarios de control: Frente a actuaciones presuntamente arbitrarias o ilegales del Ejecutivo, el sistema articula recursos ante la jurisdicción ordinaria, el Tribunal Supremo, el Tribunal Constitucional y, en última instancia, el Tribunal Europeo de Derechos Humanos (TEDH) o el Tribunal de Justicia de la Unión Europea (TJUE).

*Control político y alternancia: La exigencia de responsabilidad política se encauza a través de las Cortes Generales (mociones de censura, comisiones de investigación) y del ejercicio periódico del sufragio universal en elecciones libres.

3.- La controversia sobre la erosión de los contrapesos.

La discusión de si el Gobierno actual ha “sobrepasado” los límites institucionales sitúa el análisis en el terreno de la ciencia política y la teoría constitucional contemporánea, donde conviven dos posturas analíticas:

A.- La tesis de la erosión institucional.

Sostiene que la invasión de esferas de control neutral (nombramientos politizados en órganos constitucionales, uso abusivo de la legislación de urgencia como el Real Decreto-ley y desatención a los órganos consultivos) degrada los contrapesos formales desde dentro, de forma, que bajo este prisma, la efectividad real de los controles se reduce a una apariencia formal, vaciando de contenido las garantías ciudadanas.

B.- La tesis de la vigencia del Estado de Derecho.

Argumenta que, mientras los tribunales sigan dictando sentencias (incluso contrarias al Ejecutivo), el Parlamento mantenga la facultad de aprobar o rechazar leyes y se preserven las garantías para la celebración de elecciones con pluralismo político, el sistema democrático continúa operativo. Adicionalmente, la supervisión de las instituciones comunitarias de la Unión Europea actúa como un contrapeso supraestatal efectivo sobre la calidad del Estado de Derecho.

<<Conclusión jurídica>>

En el pensamiento político y legal contemporáneo, la desobediencia civil puede configurarse en casos puntuales como un acto público, pacífico y no violento para denunciar leyes injustas, asumiendo el desobediente las consecuencias legales de sus actos como prueba de fidelidad al sistema constitucional general.

Sin embargo, para justificar la sublevación o el desconocimiento total de la autoridad de un Gobierno bajo la doctrina clásica del Derecho de Resistencia, no basta con la percepción de un deterioro político severo o una acusada polarización institucional. Formal y teóricamente, se requeriría la constatación fehaciente del colapso del orden constitucional: Es decir, la cancelación del acceso a tribunales independientes, la imposibilidad de ejercer derechos fundamentales y la supresión de los mecanismos electorales de alternancia.

N. B. Imagen. Sublevación contra el poder – España sin contrapesos – Legitimidad de la rebelión ciudadana.
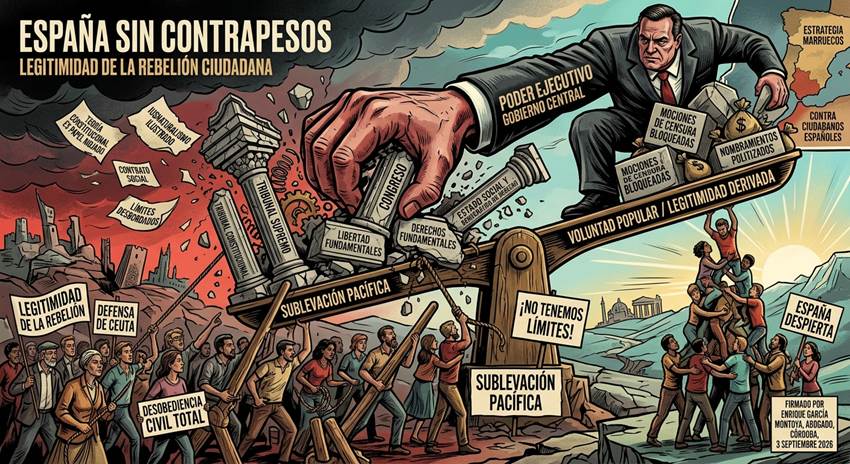
(Nota. En España el Gobierno Central ha derribado todos los contrapesos hacia su poder, sobrepasando todos los límites legales, como demuestra su apuesta absoluta con Marruecos frente a la mayoría de ciudadanos españoles, de manera, que toda la teoría constitucional sobre la validez del Estado Social y Democrático de Derecho expuesta es papel mojado, y, queda claro, que ya es legítima la sublevación pacífica ciudadana, tal y como, ocurrió ayer en la defensa de Ceuta en toda España.

Solo queda aumentar la presión pacífica ciudadana en todas partes, sean públicas o privadas, empezando por todas las instituciones y administraciones públicas y terminando con todas las empresas privadas, formando una desobediencia civil total al poder de un Gobierno que ya es ilegítimo.).

Córdoba, 3 de septiembre de 2026.

Fdo.  Enrique García Montoya,

Abogado ICA-Córdoba. Inspector de Trabajo y S.S.

Exconcejal  y Exdiputado provincial de Córdoba.

Exdiputado del Parlamento de Andalucía.
II. Tasa Turística – (La coartada de la incompetencia fiscal y la vía del valor)

Existe un síntoma inequívoco de impotencia y fracaso en la gestión pública:

“Cuando una administración es incapaz de resolver un problema estructural, crea un nuevo impuesto”.

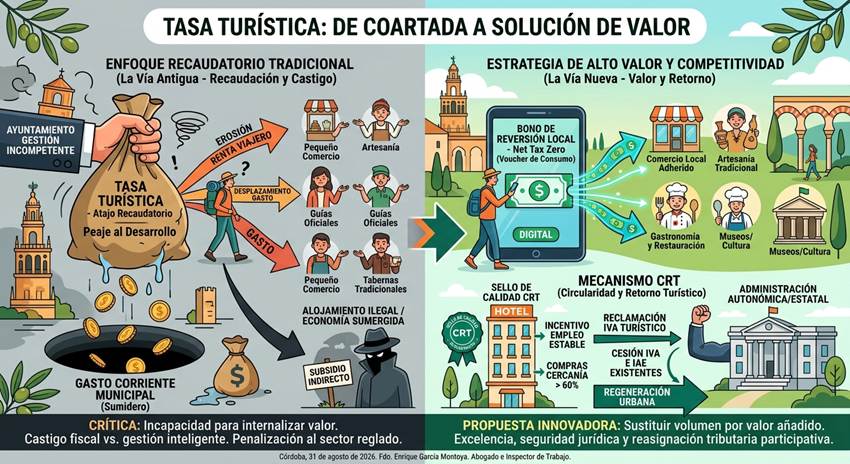
La creciente presión de diversas corporaciones locales para implantar la llamada “tasa turística” en destinos como Córdoba o el conjunto de Andalucía no responde a una visión estratégica de futuro, sino a un atajo recaudatorio. Pretender amortiguar la saturación urbana o financiar servicios básicos castigando la estancia del visitante es un error estratégico de calado y un peaje al desarrollo económico.

El problema de fondo no reside en el turista ni en el volumen de llegadas, ya que, **la clave** está en la incapacidad institucional para capturar e internalizar el valor real que genera la actividad turística, prefiriendo el castigo fiscal antes que la gestión inteligente del territorio.

1.- El mito tributario – (Anatomía de una mala solución).

La narrativa oficial disfraza el canon municipal bajo el principio de «quien contamina, paga», prometiendo ingresos finalistas para limpiar calles o restaurar el patrimonio; sin embargo, el análisis jurídico y económico desmonta esta falacia en tres frentes:

*Erosión de la renta y desplazamiento del gasto: El presupuesto del viajero en destino es finito. La fricción impositiva en la recepción del hotel no desincentiva el viaje, pero sí cercena la capacidad de consumo local. El dinero pagado como tasa municipal es liquidez que se resta directamente del comercio de cercanía, las tabernas tradicionales, la artesanía y los guías oficiales.

*El sumidero del gasto corriente: La experiencia en fiscalidad municipal demuestra que los tributos teóricamente “finalistas” terminan diluyéndose en las tesorerías generales para cubrir agujeros de gasto corriente estructural. Sumar este gravamen al incremento desmedido en las tasas de basuras, agua y revisiones catastrales configura una asfixia fiscal injustificada para el sector y el ciudadano.

*Incentivo a la economía informal: La recaudación recae de forma exclusiva sobre el alojamiento reglado, hiperregulado y transparente, de forma, que esta asimetría penaliza al empresario comprometido y actúa como un subsidio indirecto para la vivienda turística no regulada y la economía sumergida, inmunes al control fiscal de los ayuntamientos.

2.- Matriz de impacto – (Enfoque recaudatorio vs. Estrategia de alto valor).

DimensiónEnfoque Recaudatorio Tradicional (Tasa)Estrategia de Alto Valor y Competitividad
Financiación PúblicaGravamen finalista que termina absorbido por el gasto corriente municipal.Reasignación participativa de tributos existentes (IVA/IAE) vinculada a KPIs de calidad.
Comportamiento del MercadoPérdida de competitividad frente a destinos exentos y penalización del turismo regional.Estímulo al consumo directo en la cadena de valor y aumento del gasto medio por estancia.
Estructura del SectorCastigo asimétrico al sector reglado (hoteles) y fomento de la oferta informal opaca.Incentivos fiscales al alojamiento de excelencia, empleo estable y proveedores locales.

3.- Sustituir el volumen por el criterio del valor añadido.

Medir el éxito turístico contando cabezas es un parámetro obsoleto. España, Andalucía y Córdoba no deben caer en la trampa del rancio discurso turismofóbico ni en la autocomplacencia de los récords cuantitativos, ya que, el verdadero reto exige transformar la gestión:

1.- Desconcentración y desestacionalización real: Conectar los flujos del núcleo urbano con la provincia y la oferta cultural, gastronómica y de naturaleza fuera de los meses punta.

2.- Medición del impacto retenido: Celebrar la subida de la tarifa media por habitación, la extensión de la estancia media y el crecimiento del gasto en destino por encima del mero número de llegadas.

3.- Seguridad jurídica y regulación eficaz: Quienes generan riqueza y empleo de calidad necesitan certidumbre y simplificación administrativa, no nuevos boletines oficiales cargados de voracidad fiscal.

4.- Propuesta innovadora – El “sello de circularidad y retorno turístico” (Mecanismo CRT).

En lugar de imponer un peaje punitivo que penaliza al viajero y alimenta la burocracia municipal, se propone sustituir la tasa turística por un Modelo de Circularidad y Retorno Turístico (CRT) articulado en tres ejes:

<-El bono de reversión en comercio local (Net Tax Zero): Si una corporación municipal exige una aportación al visitante, el 100% de ese importe debe ser devuelto al turista de forma digital en un documento o ticket de consumo local. Este bono solo podrá ser redimido en establecimientos adheridos de la ciudad (comercio tradicional, museos, artesanía y restauración). De este modo, la carga fiscal neta para el visitante comprometido es cero, y se garantiza que el recurso financiero vaya directamente al tejido productivo local, nunca a la caja única municipal.

<-Incentivo por calidad y empleo estable: Transfórmese el debate tributario en una exención para los alojamientos que acrediten convenios colectivos de calidad, contratos indefinidos y compras de cercanía superiores al 60%.

La fiscalidad debe utilizarse para premiar la excelencia, no para igualar por abajo.

<-Reclamación del IVA turístico municipal: Exigir a la administración autonómica y estatal la cesión de una fracción del IVA e IAE que la actividad turística ya genera en la ciudad.

Los ayuntamientos deben financiarse mediante la participación en los impuestos existentes que produce el sector, condicionado a objetivos de regeneración urbana, en lugar de duplicar la presión fiscal sobre el usuario final.

Penalizar al sector turístico con nuevas figuras impositivas es declarar la quiebra de la gestión pública. La auténtica ambición de un destino de primer nivel no consiste en cobrar un peaje por entrar, sino en desplegar la inteligencia estratégica necesaria para que cada visitante incremente el valor de lo que encuentra y multiplique el bienestar de la comunidad que lo acoge.

N. B.  Imagen. Tasa Turística- Otro impuesto más.

(Nota. La Tasa Turística es un gravamen contrario a la prosperidad, que solo imponen regímenes radicales de izquierda, de forma, que si el Ayuntamiento de Córdoba crea esa Tasa se estará pegando un tiro en el pie.).

Córdoba, 2 de septiembre de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba – Inspector de Trabajo y S. S.

Exconcejal del Ayuntamiento de Córdoba – Exdiputado del Parlamento de Andalucía