Tag Archives: vida

II. La inflación en Córdoba (El -impuesto invisible- que vacía nuestros bolsillos)

Muchos me habéis preguntado cómo nos afecta realmente la subida de precios en el día a día, así que os digo, que más allá de las frías cifras oficiales, la inflación actúa como un impuesto silencioso, de forma, que drena nuestro poder adquisitivo sin necesidad de que se aprueben nuevas leyes en el BOE.

1.- El Estado – (El gran beneficiado de la subida de precios).

La inflación no solo encarece la cesta de la compra, sino que, también, altera nuestro sistema fiscal de forma automática, así:

<-La “Rémora Fiscal” (IRPF): Si un sueldo sube un poco para compensar la inflación, pero los tramos del impuesto no se ajustan (deflactación), se salta a un tramo superior, de forma, que al final, se paga un porcentaje mayor de impuestos aunque nuestra capacidad de compra sea la misma o menor.

<-IVA en cadena: Al subir el precio de un producto, el IVA (que es un porcentaje fijo) recauda más euros por la misma unidad y el Estado ingresa más a costa de nuestro consumo básico.

<-El alivio de la Deuda Pública: Como gran deudor, al Estado le conviene la inflación, ya que, sus ingresos fiscales suben, pero el valor real de su deuda antigua disminuye.

2.- La paradoja de Córdoba – (Récords de visitas y bolsillos ajustados).

Nuestra provincia vive una realidad económica particular marcada por el campo y el turismo, de manera, que a pesar de ser una potencia olivarera y turística, los cordobeses sufrimos una presión asfixiante, así:

*El Sector Primario está bajo mínimos: El encarecimiento del gasoil y los fertilizantes asfixia a nuestros agricultores en el Valle de los Pedroches y la campiña, frenando, además,  cualquier intento de modernización y aplicación de tecnología innovadora.

*Vivienda al límite: En barrios como Zoco, Poniente o Vistalegre, la vivienda usada ha subido más de un 10,5%, y, además, los alquileres están en máximos históricos, dificultando el acceso a la vivienda a los más jóvenes.

*El coste del turismo tiene u doble efecto, ya que, aunque los Patios y nuestra gastronomía baten récords de ingresos, a la vez, acelera la inflación en el Casco Histórico, encareciendo la vida para los residentes locales.

3.- La brecha – (IPC oficial vs. Realidad cordobesa).

Aunque el dato oficial de marzo de 2026 se sitúa en torno al 2,2%, la “inflación de supervivencia” (lo que de verdad duele) es muy distinta:

CategoríaDato Oficial (IPC)Realidad Estimada en Córdoba
General2,2% – 2,3%5% – 6% (Básicos)
Vivienda / AlquilerIncluido en general7,9% – 10,5% (Hasta 20% en zonas)
Alimentación3,4%15% – 20% en productos clave
HosteleríaIncluido5,9%

<<Conclusión – (Una presión que no cesa)>>

Técnicamente, el IPC puede parecer moderado, pero en la microeconomía cordobesa -la del aceite, la luz y el alquiler- el coste de mantener el nivel de vida es sensiblemente superior a lo que dicen las estadísticas oficiales.

Mientras no se deflacten las tarifas de los impuestos para ajustarlas a la realidad, el ciudadano seguirá pagando la factura de una crisis que se siente, sobre todo, en el bolsillo de quienes no tienen vivienda en propiedad o dependen de nuestro castigado sector primario.

N.B. Inflación en Córdoba – Visión crítica – Imagen explicativa.
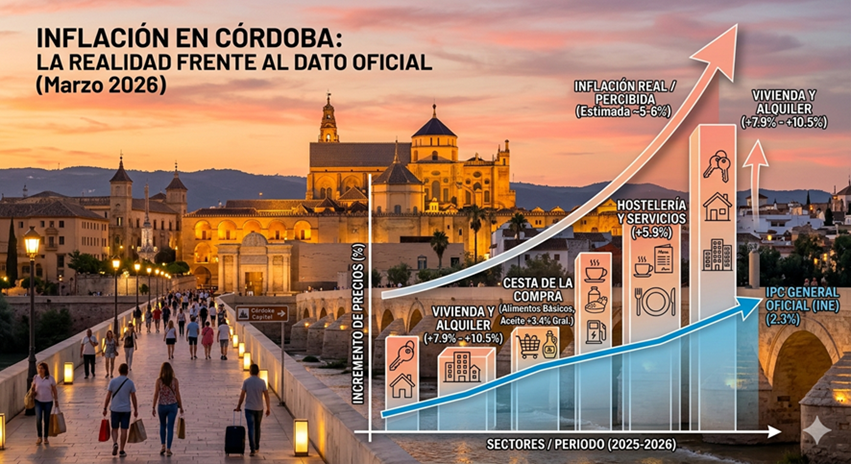
(Nota. La inflación real, que grava lo más necesario, es oficialmente un misterio, aunque los cordobeses la sienten en sus bolsillos creciendo día a  día).

Córdoba, 15 de marzo de 2026.

Fdo. Enrique García Montoya.

 Abogado. ICA-Córdoba. Inspector de Trabajo y S.S.

Presidente – Córdoba Abierta – ACOA.

P. D. (Nota complementaria. España depende claramente del exterior para cubrir sus necesidades energéticas y, por ello, es uno de los países europeos más expuestos a la escasez de energía.

El impacto no sería únicamente energético, porque se trasladaría con rapidez a la inflación (alimentos, transporte), al empleo, a las hipotecas, y. en general, al conjunto del tejido empresarial porque cuando la energía se encarece de forma brusca, casi ningún sector queda al margen.

Muchas empresas industriales -desde la química hasta la metalurgia- son intensivas en energía, por lo que el aumento del precio del petróleo y del gas dispara sus costes de producción. Algo similar ocurre en la agricultura, porque la fabricación y el transporte de fertilizantes dependen en gran medida de estos recursos energéticos, lo que eleva los costes para agricultores y ganaderos.

El encarecimiento señalado terminará trasladándose al precio de los alimentos y, en última instancia, a la cesta de la compra de los hogares. Córdoba, donde el gasto en alimentación representa una parte relevante del presupuesto familiar -especialmente para los hogares con menores ingresos-, el impacto social será considerable.)

Inmigración, SMI y vivienda (Precariedad y su techo)

A menudo se oyen charlas y debates poco profundos sobre la inmigración y la economía, pero los datos nos cuentan una historia mucho más compleja, porque no se trata de “causas únicas”, sino de cómo ciertos factores -como la inmigración de baja cualificación y las subidas del Salario Mínimo Interprofesional (SMI)-, actúan como combustible de problemas que España ya arrastraba.

Señalamos las claves para entender ¿por qué?, aunque la economía crece descompasada, la sensación de precariedad se está normalizando.

1.- El “suelo” de la vivienda – (Precios que no bajan).

La inmigración de baja cualificación suele concentrarse en el mercado del alquiler, y, aquí, resulta  un dato es preocupante y demoledor, ya que, mientras el 30 % de los españoles vive de alquiler, entre los extracomunitarios la cifra sube al 74 %.

**La necesidad urgente de “techo” crea una demanda que acepta lo que sea por supervivencia, lo que está validando un modelo de negocio preocupante:

*Micro-living e infravivienda: Los propietarios prefieren dividir pisos en minúsculos “estudios” o habitaciones diminutas antes que bajar precios.

*Hacinamiento: El 19 % de los hogares extranjeros vive en condiciones de hacinamiento (frente al 5 % autóctono).

(Nota. La realidad diluye el artículo 47 de nuestra Constitución (el derecho a una vivienda digna), aunque la inmigración no “causa” la falta de casas, pero su llegada masiva a un mercado sin vivienda social (solo un 3,3 % en España vs. 8 % en la UE) acelera la degradación de los estándares de vida.)

2.- La paradoja del SMI y el modelo productivo.

En este 2026, el SMI se sitúa en 1.221 €. y es una herramienta de protección necesaria, pero cuando se combina con una oferta abundante de mano de obra poco cualificada, surgen efectos secundarios negativos:

1.- Freno a la productividad: Las empresas optan por contratar “barato” en lugar de invertir en tecnología o formación.

2.- Riesgo de economía sumergida: En sectores como la hostelería o el servicio doméstico, algunos trabajadores terminan aceptando pagos “en negro” por debajo del SMI para poder competir.

3.- Reduflación: Los hogares con presupuestos ajustados (donde los inmigrantes están sobrerrepresentados) sufren más la “reduflación” (pagar lo mismo por menos cantidad de producto), al tener menos margen para elegir otras marcas.

3.- Sector construcción – (Más trabajadores y casas más pequeñas).

Casi el 26 % de los trabajadores de la construcción en España son extranjeros. En teoría, esto debería abaratar costes y bajar el precio de la vivienda, pero no ocurre así, porque loque estamos viendo es que los ahorros en costes laborales no llegan al comprador. La realidad, es que se quedan en los márgenes de los promotores o se pierden en el alto precio del suelo, mientras que el tamaño de las viviendas nuevas sigue reduciéndose.

<<Solución – (Propuestas)>>

No se trata de caer en discursos xenófobos, sino de aplicar políticas públicas inteligentes que atajen la raíz estructural:

<-Vivienda: Establecer límites estrictos a la “miniaturización” de pisos y aumentar drásticamente el parque de vivienda pública.

<-Mercado Laboral: Fomentar una inmigración basada en perfiles cualificados y facilitar la homologación de títulos para que el talento no se desperdicie en puestos de baja productividad.

<-Consumo: Aplicar con mano firme la nueva Ley de Consumo Sostenible de 2026 para proteger a los consumidores más vulnerables de prácticas abusivas.

<<Conclusión>>

España no se está empobreciendo en términos de crecimiento (la inmigración explica casi la mitad del crecimiento del PIB reciente), pero sí está perdiendo calidad de vida. Para que el crecimiento sea real, debe ser cualitativo: mejores casas, empleos más productivos y el cumplimiento real de los derechos que nuestra ley garantiza.

N. B. Inmigración, SMI y vivienda son solo otros factores que actúan como combustible de problemas que España ya arrastraba, aunque se está perdiendo calidad de vida, así que, reclamamos un crecimiento real para que se cumplan nuestros derechos constitucionales.

Córdoba, 4 de marzo de 2026.

Fdo. Enrique García Montoya.

Abogad. ICA-Córdoba. Inspector de Trabajo y S. S.

Presidente. Córdoba Abierta -ACOA-.

Reforma de la Seguridad Social en España (Propuesta de un sistema sostenible y equitativo)

Analizado el tema de las afiliaciones a la S. S., nuestros lectores nos piden, si podemos, ofrecer un sistema para reformar la S. S., pues están convencidos de que existe un riego estructural evidente para la sostenibilidad de nuestras pensiones, así que, desde Córdoba Abierta -ACOA- vamos a ofrecer un modelo abierto para iniciar una reforma profunda de nuestro sistema de pensiones, basado en conseguir un equilibrio financiero en busca de la sostenibilidad, de la suficiencia y de la solidaridad.

1.- Diagnóstico estructural.

Es una realidad patente, que el sistema público de pensiones español enfrenta un riesgo estructural de sostenibilidad, porque  la combinación de envejecimiento poblacional, precarización del empleo y aumento de la longevidad ha erosionando su equilibrio financiero.

**Principales síntomas identificados:

-Déficit sostenido de la Seguridad Social superior al 1,5% del PIB, que se cubre con transferencias del Estado cada vez de mayor entidad con cargo a impuestos y deuda pública.

-Descenso en la tasa de cotizantes por pensionista (actualmente 2,03 y en caída).

-Rigidez del actual esquema de reparto puro, dependiente de decisiones políticas periódicas.

-Percepción ciudadana de inequidad intergeneracional y falta de transparencia.

En este contexto, la reforma no debe ser coyuntural, sino estructural, garantizando sostenibilidad, suficiencia y solidaridad.

2.- Sistema propuesto: Modelo español de puntos y cuentas nacionales integradas.

**Se propone un modelo híbrido que combine:

<-La simplicidad y pedagogía social del sistema de puntos alemán.

<-La automatización y sostenibilidad de las cuentas nacionales suecas.

3.- Elementos esenciales del nuevo modelo.

**Base de cálculo: “Cada trabajador recibe anualmente puntos de cotización proporcionales a su salario respecto al salario medio nacional”.

*1 punto = salario medio anual.

*Se asignan puntos adicionales en casos de cuidado familiar, desempleo o enfermedad.

*Todos los puntos se acumulan en una cuenta nacional individual, revalorizada anualmente según el PIB per cápita.

**Conversión en pensión:

Al jubilarse, el total de puntos acumulados se multiplica por el valor del punto nacional vigente, ajustado automáticamente según la esperanza de vida y la situación económica.

*Pensión=Puntos acumulados×Valor del punto nacionalPensión=Puntosacumulados×Valor del punto nacional.

**Ajuste automático:

El valor del punto se revisa cada año en función de tres indicadores:
PIB real, evolución salarial y esperanza de vida.

**Protección solidaria:

“Se garantiza una pensión mínima financiada con impuestos generales para quienes acumulen pocos puntos”.

4.- Complementos estructurales del nuevo sistema.

**Fondo de estabilización intergeneracional:

“Reactivación del Fondo de Reserva, con aportaciones automáticas en fases de crecimiento y limitaciones regladas de retirada”.

**Planes ocupacionales y ahorro colectivo:

“Creación de un pilar complementario obligatorio gradual, gestionado por entidades mixtas público-privadas bajo supervisión estatal”.

**Transparencia individual:

“Informe digital anual para cada cotizante con su saldo de puntos, valoración estimada y simulación de pensión futura”.

**Edad de jubilación flexible:

“Intervalo entre 63 y 70 años, con coeficientes actuariales neutros, y, con bonificaciones por prolongar la vida laboral”.

**Revisión automatizada:

“Fórmulas técnicas ligadas a esperanza de vida, productividad y tasa de empleo, evitando decisiones discrecionales”.

5.- Calendario de transición.

1.- Fase inicial (2026–2030): Implantación piloto voluntaria para jóvenes menores de 40 años y nuevos afiliados.

2.- Fase intermedia (2031–2040): Integración progresiva del sistema de puntos nacionales a todo el mercado laboral.

3.- Fase final (2041–2045): Cierre del sistema antiguo, garantía de pensiones en curso y plena operatividad del nuevo modelo.

Durante la transición coexistirán ambos regímenes, con reglas claras de adaptación y comunicación pedagógica permanente.

6.- Impacto esperado.

<-Equilibrio financiero estructural alcanzado hacia 2045.

<-Reducción del déficit contributivo al 0% del PIB.

<-Tasa de sustitución estabilizada en torno al 55%.

<-Incremento del empleo sénior y de la confianza ciudadana.

7.- Compromiso social y político.

La reforma debe aprobarse como ley de consenso nacional, con respaldo parlamentario amplio y acuerdo entre los principales agentes sociales.

**Su éxito dependerá de:

*Gobernanza técnica autónoma del sistema de pensiones.

*Transparencia pedagógica hacia los ciudadanos.

*Mantenimiento del principio de solidaridad intergeneracional.

8.- Conclusión.

Este modelo mixto hispano-europeo de puntos nacionales combina sostenibilidad, equidad y previsibilidad.

No sustituye el espíritu solidario de la Seguridad Social, sino que lo refuerza con reglas claras, automatismos de ajuste y justicia entre generaciones.

Asegura que las pensiones del futuro no sean un privilegio ni una carga, sino un derecho sostenible compartido por toda la sociedad.

N.B. La Reforma de la Seguridad Social expuesta es una propuesta de un sistema sostenible y equitativo, que admite todo tipo de propuestas alternativas y complementarias dentro del consenso básico imprescindible.

Al mismo tiempo, es necesaria una profunda reestructuración de su mercado laboral dirigida a crear empleo de calidad permanente y a reducir la brecha de género, ya que, sin aumento de la productividad y del empleo de calidad el aumento de la financiación propia del sistema será algo irreal y fruto de un engaño colectivo.

Córdoba, 16 de octubre de 2025

Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Asociación Córdoba Abierta (ACOA). Presidente.

Flota de AUCORSA (Estado y Propuesta de Mejora)

Las comunicaciones en la Ciudad y la mejora de la movilidad son uno de los asuntos que definen la calidad de vida en la misma y el nivel de bienestar de sus ciudadanos, ayudando al desarrollo económico-social de la misma, así que a petición repetida de los lectores, vamos a señalar la situación de la flota de autobuses de Aucorsa, haciendo, a la vez, razonadamente propuestas para su mejora.

(Nota Previa. Aucorsa, la Empresa Pública de Transporte de Córdoba, actualmente opera 16 líneas urbanas, 8 líneas periféricas, 2 líneas a polígonos y 2 servicios especiales. Además, cuenta con 24 rutas de autobús que cubren todo el área de la ciudad.

La mitad de la flota de la empresa municipal de autobuses de Córdoba, Aucorsa, es a día de hoy híbrida, es decir, más eficiente y menos contaminante. El 50% de los 120 vehículos que integran la flota pública son de gas natural comprimido (GNC), gracias a la apuesta por este combustible que hace la empresa al menos desde el año 2019, cuando se adquirieron los primeros vehículos de estas características y se puso en marcha la gasinera.

La última adquisición ha sido de cinco nuevos coches híbridos de GNC que se han incorporado a la circulación. El presidente de Aucorsa y delegado de Movilidad, Bernardo Jordano, y la gerente de la empresa, Ana Tamayo, presentaron en su día los cinco autobuses de marca Iveco y modelo Urbanway Hybrid GNC gas eléctrico, que han supuesto una inversión de 2,05 millones al Ayuntamiento de Córdoba. El Consistorio ha comprado los autobuses sin ayudas europeas, ya que, la UE está financiando principalmente vehículos 100% eléctricos.).

<<Estado Actual de la Flota>>

La flota de AUCORSA cuenta con 120 autobuses (tras la baja de uno en 2025), con una edad media de 11,06 años, superior a la recomendación europea de 8-10 años.

**Vehículos antiguos: El 40-45% (48-54 autobuses) supera los 18 años, con 18 unidades de más de 20 años.

*Predominan diésel (55% de la flota), causando:

<-Averías frecuentes: Paradas imprevistas, especialmente en picos como la Feria de Mayo 2025, afectan fiabilidad y seguridad, según el Comité de Empresa.

<-Accesibilidad limitada: Solo el 70-80% de la flota antigua cumple la normativa UE (Directiva 2019/520), con carencias en rampas y espacios para sillas de ruedas.

<-Alta contaminación: Consumen 20-30% más combustible, emitiendo más CO2 y NOx, elevando los costes operativos un 15-20% por vehículo.

**Transición a sostenibilidad:

<-Gas Natural Comprimido (GNC): 45% de la flota (55 autobuses) usa GNC, subiendo al 61,2% en 2026 con 23 nuevos híbridos GNC (Iveco Urbanway, ahorro del 16% en combustible).

<-Eléctricos: Solo 12 vehículos auxiliares serán eléctricos en 2026. No hay planes inmediatos para autobuses eléctricos de ruta, a diferencia de Sevilla o Málaga (20-30% eléctrico).

<-Lentitud en la transición: Prioridad al GNC por menor coste inicial, pero no alinea con la descarbonización al 2030 (Pacto Verde UE).

<<Análisis Económico para Renovación>>

Propuesta para modernizar 49 autobuses antiguos (40 GNC-híbridos + 9 eléctricos) en 2025-2030, con un coste total de 23,4 M€ (60% municipal, 40% subvenciones PRTR/MITMA).

ComponenteDescripciónCoste Total (€)FinanciaciónNotas/ROI
Adquisición40 híbridos GNC + 9 eléctricos21,9 MMunicipal: 13,14 M; Subvenciones: 8,76 MAhorro: 0,5-1 M€/año en combustible desde 2027.
InfraestructuraGasinera + 10 puntos de carga eléctrica + taller1,5 MMunicipal: 0,9 M; Europeos: 0,6 MReduce costes operativos un 30% a largo plazo.
Mantenimiento y formaciónRampas, software, capacitación1,445 M (6 años)Municipal: 100%Reduce averías un 40%, ahorrando 0,3 M€/año.
Ahorros operativosMenor consumo y emisiones-2,5 M/año (desde año 3)–Emisiones: -20% CO2, valorado en 0,1 M€/año.

<-Inversión inicial: 23,4 M€ (10 M€ en 2025-2026, resto escalonado). Amortización en 7-8 años por ahorros y aumento de pasajeros (+2,5% en 2025 = 0,55 M€).

<-Riesgos: Dependencia de fondos europeos (plazos 2026) y posibles multas UE por emisiones (1 M€/año).

<<Propuesta Estratégica>>

Un enfoque híbrido para modernizar la flota, equilibrando sostenibilidad y presupuesto:

1.- Fase 1 (2025-2027): Sustituir 18 autobuses (>20 años) por 15 eléctricos (rutas céntricas) y 3 GNC-híbridos (periféricas). Coste: 7,35 M€ (4,41 M€ municipal + 2,94 M€ PRTR).

2.- Fase 2 (2028-2030): Reemplazar 31 autobuses (18-20 años) por 20 GNC-híbridos y 11 eléctricos. Coste: 12,65 M€ (50% municipal, 50% fondos externos).

3.- Infraestructura y formación: 0,5 M€/año para puntos de carga, talleres y capacitación, amortizable por ahorros en mantenimiento.

4.- Incentivos: Promover bonos de transporte y créditos de carbono para financiar la transición.

<Beneficios>>

<-Ambiental: Reducción del 25-30% de emisiones para 2030, mejorando la calidad del aire y alineándose con la UE.

<-Económico: Ahorros operativos de 2,5 M€/año desde 2028, con inversión viable (4 M€/año).

<-Social: Flota 100% accesible para 2030, mayor fiabilidad y atractivo turístico.

<<Conclusión>>

Córdoba debe acelerar la transición a autobuses eléctricos en rutas clave, usando GNC-híbridos como puente económico. Con un plan estructurado, fondos europeos y ahorros operativos, AUCORSA puede modernizar su flota, reducir emisiones y mejorar el servicio, alineándose con las necesidades de una ciudad en crecimiento.

N.B. El Estado de la Flota de AUCORSA es el que hemos reflejado, de forma, que necesita una renovación, urgente, razón por la que hemos realizado propuestas de mejora.

La Ciudad sin una red de comunicaciones adecuada a sus necesidades de crecimiento, no conseguirá que los cordobeses alcance unos niveles de movilidad, y, que son necesarios para su desarrollo económico y social.

Córdoba, 27 de septiembre de 2025.

Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

Presidente de Córdoba Abierta (ACOA)

El Agua en Córdoba (Innovando hacia la Transparencia y la Sostenibilidad)

(Nota Previa. El presidente de EMACSA y concejal del PP en el Ayuntamiento de Córdoba (delegado de Urbanismo y Proyectos Estratégicos), ha afirmado públicamente, que “el agua en Córdoba no ha subido ni va a subir, es universal y gratuita. Los cordobeses pagan por un servicio, no por un bien”).

<<Una visión Innovadora>>

 Imagina un “dashboard” (Herramienta visual que permite monitorear, analizar y mostrar de manera gráfica datos clave y métricas importantes) digital público para EMACSA, donde cada cordobés pueda rastrear en tiempo real su consumo de agua, las inversiones en infraestructuras y el impacto de las tarifas en su bolsillo.

En lugar de opacidad, big data y blockchain  (Tipo especial de base de datos. Es un libro de contabilidad digital descentralizado mantenido por una red distribuida de computadoras) para auditar fondos:

“el agua no solo como servicio, sino como derecho democratizado”.

Este enfoque innovador contrasta con la realidad actual de la Empresa Municipal de Aguas de Córdoba (EMACSA), participada al 100% por el Ayuntamiento, que gestiona el ciclo integral del agua (captación, potabilización, distribución, saneamiento y depuración). Basado en datos públicos hasta septiembre 2025, este análisis reduce el foco en tarifas, subidas y finanzas, mientras evalúa las declaraciones del presidente Daniel García-Ibarrola (PP), que minimiza incrementos pese a evidencias contrarias.

<<Tarifas Actuales (Progresivas, pero con Presión Económica>>

 Las tarifas se rigen por la Ordenanza Municipal, con cuota fija (50-60 €/año por conexión) y variable por tramos para fomentar el ahorro. Incluye un bono social (1M € en 2025) que cubre el 100% del consumo básico (14 m³/bimestre) para 10.000 familias vulnerables.

Tramo (m³/bimestre)Precio 2024 (€/m³)Precio 2025 (+10%, €/m³)Impacto Medio Mensual
0-14 (básico)0,50-0,600,55-0,66+1,40 € (mitigado por   bono)
15-28(70% usuarios)1,00-1,201,10-1,32+1,88 €
29-501,50-1,801,65-1,98+2,50 €
>502,00+2,20++3 €+

*Recibo medio (20 m³/bimestre, hogar de 4): 27-33 € en 2025 (vs. 25-30 € en 2024).

*El Ayuntamiento retiene 16% como canon, generando críticas por <recaudación disfrazada>.

*Innovación propuesta: App con alertas de consumo y descuentos automáticos por eficiencia (ej. sensores IoT en hogares para premiar bajo uso – <dispositivos electrónicos diseñados para capturar datos del entorno físico o químico, como temperatura, humedad o presión, y convertirlos en señales electrónicas interpretables por otros dispositivos>).

<<Subidas Recientes: +18% en Dos Años (Justificadas pero Controvertidas)>>

 Tras congelación desde 2014, las subidas responden -oficialmente- a sequía, costes energéticos (+electricidad para potabilización) e inversiones (20-23M € anuales en redes y ETAP).

*Cronología:

  • 2024: +5% (julio), +1-2 €/mes en recibos medios.
  • 2025: +10% (mayo), anunciado octubre 2024, acumulado +15-18%.
  • 2026: +2,1% (enero, alineado con IPC), +0,30 €/mes para 70% usuarios; aprobado septiembre 2025.

**Total: +18%, por encima de inflación acumulada (12-15%). La subida afecta más a vulnerables (3-5 €/mes neto pese a bono), agravando pobreza hídrica en barrios como Las Palmeras.

**Críticas: *Políticas (PSOE: “récord histórico”; Hacemos: “engaño”; Vox: “voracidad”) y *ciudadanas que ven el agua como derecho básico humano no gravable.

**Innovación: Fondo de reserva de EMACSA (históricos >50M €) para amortiguar subidas automáticas en sequías, con IA prediciendo costes.

<<Cuentas Financieras  – (Equilibrio Frágil Financiado por Tarifas)>>

EMACSA pasa de beneficios a pérdidas leves por sequía y costes.

**Resumen (datos públicos):

AñoIngresos (€M)Gastos (€M)Resultado Neto (€)Inversiones (€M)
202337,237,1+89.00015
202440-4240,5-41-777.88824,1
202544 (prev.)43,5+526.000>20

**2026 prevé equilibrio con +23M € en inversiones récord (tanques de tormentas, digitalización). *Históricamente, beneficios bajaron de 8,7M € (2014) por congelación tarifas. *Subidas clave para sostenibilidad, pero contrastan con declaraciones oficiales de “no subida”.

<<Valoración Declaraciones de Daniel García-Ibarrola – (Semántica o Engaño Consciente)>>

En septiembre 2025, al aprobar presupuestos 2026, García-Ibarrola afirmó: “El agua en Córdoba no ha subido ni va a subir, es universal y gratuita. Los cordobeses pagan por un servicio, no por un bien“. Esta distinción semántica (servicio vs. bien) busca rebajar percepción pública, pero choca con hechos: *subidas documentadas (+5% 2024, +10% 2025, +2,1% 2026) en plenos y presupuestos EMACSA.

Él mismo justifica incrementos por “equilibrio financiero” y costes (ej., luz), minimizando impacto a “30 céntimos/mes para 70% usuarios” o “1,88 € en tramo medio”.

<<Análisis de Veracidad>>

-Falsa en lo literal. Las facturas han subido 15-18% en 18 meses, afectando poder adquisitivo (renta media Córdoba: 1.200 €/mes).

-Como concejal PP (Urbanismo) y presidente EMACSA, defiende políticas municipales, pero ignora datos oficiales y críticas opositoras (“engaño a vulnerables”).

-Es un engaño consciente: Sabe de subidas (las anuncia), pero las niega para mitigar rechazo, erosionando confianza en servicio esencial.

-En contexto político (PP gobierna desde 2019), parece manipulación, agravada por bono social insuficiente (excluye 20.000 en riesgo).

*Innovación crítica: Obligar a “fact-check” público (verificar los hechos) en ruedas de prensa vía IA neutral.

<<Conclusiones y Propuestas Innovadoras>>

Las subidas del precio del agua erosionan la equidad, contradiciendo la palabra <gratuita>. Es un hecho patente, que EMACSA equilibra finanzas con inversiones clave, pero necesita mucha más transparencia de la que ofrece, de forma, que las palabras vacías y la propaganda falaz no pueden sustituir a la verdad, cambiando lo real por lo ficticio.

**Propuestas: –Ampliar bono social (+20% presupuesto) con IA para detectar vulnerables automáticamente. –“Agua Verde”: 50% energías renovables en ETAP para bajar costes a largo plazo. –Plataforma blockchain para rastrear cada € de tarifas a inversiones.

N.B. El Agua en Córdoba necesita innovación continua avanzando hacia la transparencia y la sostenibilidad, razón por la que la propaganda y las palabras vacías sobran y deben ser sustituidas por la verdad.

El agua es vida, de forma, que  hagámosla justa con innovación, no excusas.

Córdoba, a 25 de septiembre de 2025.

Enrique García Montoya.

Abogado ICA – Córdoba. Inspector de Trabajo y S.S.

Asociación Córdoba Abierta -ACOA- . Presidente.