Tag Archives: Sector

La Colada – Agua ya y ahora – (Parálisis de la Diputación de Córdoba)

El problema del agua en el norte de Córdoba sigue exactamente igual: “Encallado en la Confederación Hidrográfica del Guadiana (CHG) y agravado por la alarmante inacción de la Diputación de Córdoba y de su presidente, Salvador Fuentes”. Tras meses de fotos y abrazos institucionales con el Director General del Ministerio, la realidad es que la Institución Provincial parece no saber qué hacer, o peor aún, ni siquiera lo intenta.

No podemos supeditar el día a día de 80.000 ciudadanos de Los Pedroches y el Guadiato a un hipotético cambio de Gobierno en Madrid. La crisis es acuciante, ocurre ya y ahora. Por ello, presentamos este informe detallado de las acciones que la Diputación de Córdoba puede -y debe- ejecutar de manera autónoma, demostrando que la parálisis competencial es solo una excusa política.

<<El margen de maniobra de la Diputación – (Sin la CHG)>>

Aunque la CHG ostente las competencias sobre el dominio público hidráulico, la Diputación Provincial dispone de competencias propias (Art. 36 de la Ley de Bases del Régimen Local) y de un músculo financiero considerable para actuar de forma inmediata.

1.- Reparación de redes y digitalización – (Baja y Alta Municipal).

La CHG tiene competencia en el embalse, pero no en las tuberías que llevan el agua a los grifos, cuya gestión está delegada en la empresa provincial Emproacsa.

<-Plan de choque contra fugas: Financiar de inmediato la reparación de redes locales para evitar la pérdida de agua en el subsuelo.

<-Modernización de la ETAP de Sierra Boyera: Optimizar la tecnología de filtrado (carbón activo y sistemas DAF) para ser capaces de potabilizar el agua compleja de La Colada es competencia directa de la gestión provincial.

2.- Infraestructuras de Emergencia Local.

<-Sondeos y pozos locales: Identificar y poner en marcha acuíferos locales dentro de los términos municipales. La obra civil y su conexión a la red no dependen de la CHG.

<-Plantas potabilizadoras portátiles: Instalar sistemas móviles de ósmosis inversa para dar servicio inmediato a los municipios más afectados.

3.- Auxilio directo al sector ganadero y productivo.

***El motor económico del norte de Córdoba no puede esperar a la burocracia estatal.

<-Ayudas directas para cisternas y depósitos: Subvencionar el transporte de agua y la compra de tanques de almacenamiento para el ganado.

<-Eficiencia hídrica: Financiar sistemas de reutilización de aguas pluviales en las propias fincas e industrias lácteas y cárnicas.

4.- Presión jurídica activa.

En lugar de limitarse a la negociación de “salón”, la Diputación debe utilizar sus servicios jurídicos para personarse formalmente ante la Junta de Andalucía y el Ministerio, exigiendo el cumplimiento de los convenios firmados mediante requerimientos previos a la vía judicial.

<<Viabilidad Técnica y Presupuestaria – (Plan de Choque).

Para pasar de la teoría a la práctica en este año 2026, hemos estimado un presupuesto detallado basado en costes actuales de obra civil e ingeniería hidráulica. El montante total asciende a 14.850.000 €, una cifra perfectamente asumible para una institución que maneja un presupuesto anual consolidado superior a los 500 millones de euros.

<<Desglose del Presupuesto estimado>>

Bloque de ActuaciónDescripción BásicaCoste Estimado% del Total
Bloque 1: Redes y FugasAuditorías acústicas, sustitución de 20 km de tuberías obsoletas e instalación de contadores inteligentes.3.200.000 €21,5%
Bloque 2: Mejora ETAPSistema de flotación (DAF), renovación de filtros de carbón activo y 2 plantas portátiles de ósmosis.4.050.000 €27,3%
Bloque 3: Sondeos de EmergenciaEstudios geofísicos, perforación de 10 pozos de emergencia, equipamiento electromecánico y conexión.1.540.000 €10,4%
Bloque 4: Ayudas GanaderíaFondo de contingencia para camiones cisterna y ayudas a 1.200 explotaciones para depósitos de agua.4.940.000 €33,3%
Imprevistos y DirecciónMargen de seguridad del 5% para la ejecución de las obras.1.120.000 €7,5%
TOTALPlan de Emergencia Provincial14.850.000 €100%

<<¿Cómo puede la Diputación poner este dinero mañana sobre la mesa?>>

El marco legal actual (Ley de Contratos del Sector Público) y la normativa financiera local ofrecen tres vías jurídicas automáticas:

1.- Uso del remanente de Tesorería: Utilizar el superávit del ejercicio anterior para inversiones financieramente sostenibles o de emergencia.

2.- Baja por anulación: Detener temporalmente partidas no prioritarias de la Diputación (asfalto de vías secundarias, gastos de protocolo o cultura) y transferir el crédito a Emproacsa.

3.- Tramitación de emergencia (Art. 120 LCSP): Al declarar la Emergencia Hídrica Provincial, la ley permite adjudicar las obras de reparación y los sondeos sin concurso público previo, ordenando la ejecución inmediata en un plazo máximo de un mes.

El blindaje jurídico frente a la CHG: Si la Diputación ejecuta un pozo local para que la población beba en mitad de una crisis sanitaria y humanitaria, la Ley de Aguas la ampara. Si la CHG se opusiera o demorara la autorización por razones burocráticas, incurriría en una flagrante desviación de poder y responsabilidad patrimonial. La salud pública prevalece.

<<Conclusión – (Una inacción inexplicable).

Desde una perspectiva puramente técnica, jurídica y presupuestaria, la parálisis de la Diputación de Córdoba no se sostiene. Cuando una administración cuenta con la competencia legal de auxilio municipal, tiene la capacidad económica en sus remanentes y dispone de los mecanismos de contratación exprés que otorga la ley, la falta de acción se reduce a un único factor: <-falta de voluntad política e iniciativa ejecutiva->.

Utilizar el problema del agua como una estrategia de desgaste hacia el Gobierno central o como un escudo competencial es profundamente irresponsable. En derecho público, la inacción ante una competencia obligatoria en mitad de una emergencia social y económica es, sencillamente, inexplicable.

N. B. Imagen – La Colada, ya y ahora. Agua.
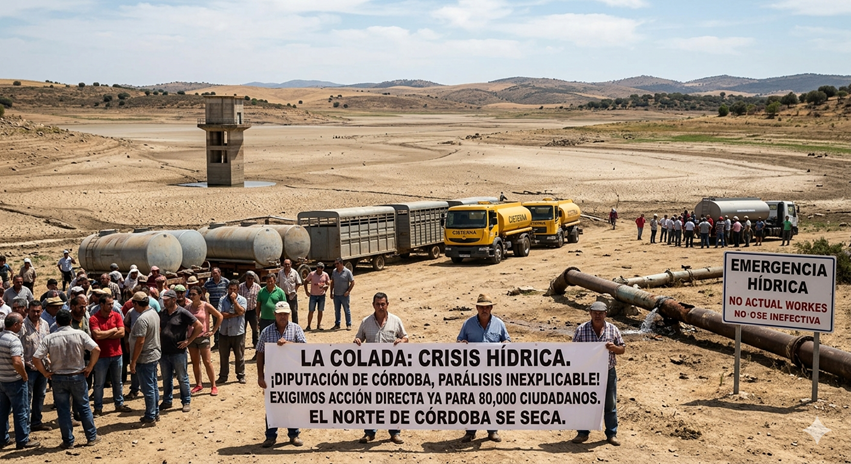
Córdoba, a 22 de junio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.
Inflación – Sector Inmobiliario en Córdoba

1.- Escenario macroeconómico vs. realidad cordobesa.

El Banco de España ha elevado las proyecciones de la inflación media para este año al 3,6%. Aunque acuerdos geopolíticos como el de EE. UU. e Irán han estabilizado los mercados energéticos a futuro, el ajuste al alza refleja el impacto acumulado de los choques previos en Oriente Próximo.

Sin embargo, los datos oficiales del Instituto Nacional de Estadística (INE) muestran que Córdoba opera bajo una dinámica propia, amortiguando el golpe inflacionario general mejor que la media nacional, aunque con focos críticos de resistencia en la subyacente.

***Indicadores Clave de Inflación (Tasa Anual).

Ámbito GeográficoInflación General (Anual)Inflación SubyacenteFactor Diferencial / Detalle
España (Media)3,2% (Proyección anual: 3,6%)3,0%Presionada por transporte y energía acumulada.
Andalucía3,0%2,9%Dos décimas por debajo del indicador nacional.
Córdoba (Provincia)< 3,0%2,8%El comportamiento más moderado de la región.

**Análisis crítico: Aunque la inflación general oficialmente en Córdoba se sitúa por debajo del 3,0%, la inflación subyacente (2,8%) demuestra una rigidez preocupante, revelando  que el encarecimiento de los bienes y servicios básicos se ha consolidado en la estructura económica local, independientemente de las fluctuaciones energéticas externas.

2.- Motores de la inflación en la Provincia.

***El relativo alivio en el índice general no oculta fuertes tensiones en partidas clave, que erosionan directamente el poder adquisitivo de los cordobeses:

<-Carburantes y transporte: A pesar de la tregua exterior, los combustibles registran un incremento interanual del 12,1%, consolidándose como el principal dinamizador del IPC provincial.

<-Alimentación y cesta básica: Se observa una marcada dualidad, porque la cesta general se ha moderado considerablemente (+1,4%), y, no obstante, alimentos esenciales e insustituibles sufren severas crisis de oferta: “Los huevos y la carne de vacuno lideran la escalada de precios”.

<-Servicios y sector turístico: El sector servicios experimenta un repunte del 4,1% anual. Los factores más críticos se localizan en los seguros (+8,6%) y en los alojamientos y hostelería (+6,9%), fuertemente presionados por el éxito de las campañas turísticas primaverales en la capital.

3.- Radiografía del sector inmobiliario cordobés.

La combinación de una inflación persistente y el consecuente endurecimiento de los tipos de interés genera un escenario asimétrico: “Resiliencia con parálisis en la compraventa y una severa crisis de accesibilidad en el alquiler”.

A.- Mercado de compraventa – (Precios altos frente a menor operatividad).

El encarecimiento de los materiales de construcción y la carestía de la financiación hipotecaria han ralentizado el volumen de transacciones, pero no han rebajado los precios:

<-Rigidez de la oferta: La escasez estructural de vivienda nueva desplaza la demanda hacia el mercado de segunda mano, sosteniendo los precios al alza. Los promotores locales siguen repercutiendo los altos costes de edificación acumulados en los precios finales.

<-Segmentación geográfica: La presión y la demanda solvente se concentran de forma exclusiva en zonas de expansión y distritos prime como Vial Norte, Poniente-Zoco y PP-O7 / Hipercor. Por el contrario, los barrios periféricos o con parques inmobiliarios envejecidos sufren un estancamiento notable.

B.- El mercado del alquiler – (Emergencia social).

***El mercado del alquiler es el segmento que absorbe con mayor crudeza el impacto de la crisis inflacionaria:

<-Brecha de accesibilidad: El precio medio ofertado en Córdoba capital roza máximos históricos, situándose entre los 850 y 900 euros mensuales. Esta cifra contrasta con el “alquiler razonable” para el salario medio cordobés (estimado en no más de 750-770 euros bajo el criterio de no destinar más del 30% de los ingresos a la vivienda).

<-Efecto embudo: Ciudadanos que desearían comprar se ven forzados a permanecer en el alquiler al no cumplir las condiciones bancarias actuales, lo que satura la demanda sobre una oferta estática.

<-La presión turística: En el Casco Histórico y zonas céntricas, la proliferación de viviendas de uso turístico drena el parque residencial disponible para los locales, generando un efecto desplazamiento y encareciendo de forma colateral barrios colindantes como Ciudad Jardín o Santa Rosa.

4.- El ladrillo cordobés – (valor refugio).

Con una inflación proyectada en el 3,6%, el capital inactivo pierde valor con rapidez, posicionando al sector inmobiliario de la ciudad como un destino preferente para la inversión defensiva:

<-Atractivo comparativo: Córdoba ofrece precios por metro cuadrado sensiblemente más bajos que capitales autonómicas como Málaga o Sevilla.

<-Rentabilidad bruta: Debido a la combinación de menores costes de adquisición y rentas de alquiler en máximos, la rentabilidad bruta del alquiler en la ciudad se sitúa entre el 6% y el 6,5% anual, logrando batir holgadamente la tasa de inflación real y consolidando al “ladrillo” como un escudo financiero eficaz para el pequeño y mediano inversor.

N.B. Impacto de la inflación y el sector inmobiliario en Córdoba.

(Nota. Recogemos cifras oficiales, y, desde ya se advierte, que la inflación real de Córdoba para el cordobés de a pie es muy superior en el día a día a la oficial.).

Córdoba, a 20 de Junio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.

ANDALUCÍA – (ASIMETRÍA COMO PROBLEMA ESTRUCTURAL)(Desequilibrios territoriales, déficits estructurales y agenda de reequilibrio)

Hablar de un único “problema principal” en una comunidad autónoma tan extensa, heterogénea y compleja como Andalucía conduce inevitablemente a una simplificación estéril. Sin embargo, del análisis conjunto de sus indicadores económicos y de las demandas sociales emerge con nitidez una cuestión vertebradora: 

-“la persistencia de una asimetría estructural interna”.

Andalucía presenta en la actualidad un dinamismo económico apreciable, con tasas de crecimiento superiores a la media nacional en determinados periodos. No obstante, este avance macroeconómico convive con desequilibrios históricos que limitan la traslación efectiva del progreso a amplias capas de la población. En consecuencia, el verdadero criterio de evaluación de la acción pública no debe centrarse en magnitudes agregadas como el PIB, sino en la capacidad de reducir dichas brechas internas.

I. Retos estructurales prioritarios.

La realidad cotidiana de la ciudadanía andaluza se articula en torno a tres grandes ámbitos de tensión que requieren intervención pública sostenida:

1.- Empleo: entre la cantidad y la calidad.

Pese a la mejora relativa de las cifras de paro, Andalucía mantiene niveles de desempleo estructural significativamente superiores a la media nacional. A ello se añade un patrón productivo fuertemente condicionado por la estacionalidad (turismo y campañas agrícolas), así como por niveles salariales inferiores. El problema, por tanto, no es exclusivamente la creación de empleo, sino su estabilidad, cualificación y capacidad de generar movilidad social.

2.- Vivienda y coste de vida.

El acceso a la vivienda se ha consolidado como el principal factor de preocupación social, especialmente en áreas metropolitanas como Málaga y Sevilla. El desacoplamiento entre la evolución de los precios inmobiliarios y los salarios ha generado una barrera de entrada prácticamente insalvable para amplios sectores, en particular para la población joven, intensificando procesos de desplazamiento residencial y presión sobre la periferia urbana.

3.- Agua, energía y sector primario.

La vulnerabilidad del sistema productivo andaluz frente a la sequía y al cambio climático pone de manifiesto la necesidad de una modernización profunda de las infraestructuras hídricas y energéticas. El sector primario, pilar económico y social, requiere no solo inversiones estructurales, sino también instrumentos fiscales que mitiguen la volatilidad productiva. A ello se suma un déficit en infraestructuras energéticas que condiciona el desarrollo industrial y urbanístico.

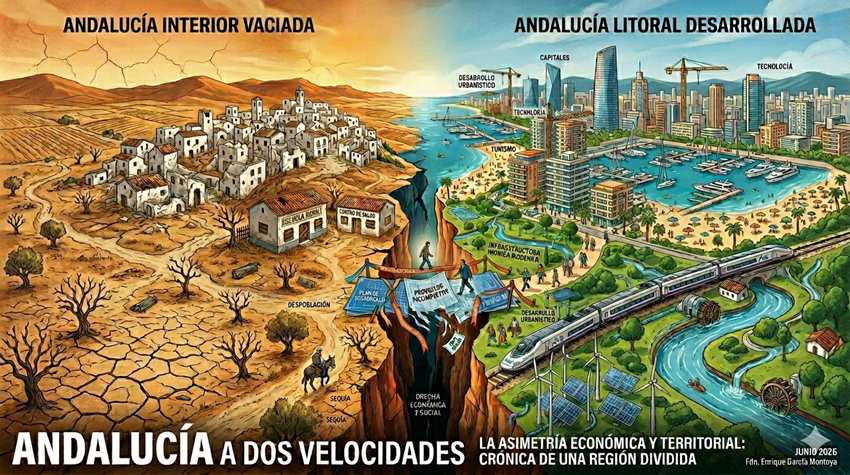
II. La fractura territorial – (una Andalucía a dos velocidades).

La idea de una Andalucía homogénea carece de base empírica. La comunidad se configura, en realidad, como un espacio profundamente dual, donde coexisten dinámicas divergentes:

1,. Litoral dinámico frente a interior rezagado.

El eje litoral y metropolitano (especialmente Málaga-Sevilla, con nodos en Cádiz, Huelva y Almería) concentra inversión, innovación y actividad económica. En contraste, amplias zonas del interior -Jaén, Córdoba o el interior granadino- presentan una dependencia excesiva del sector primario y una insuficiente diversificación productiva, lo que favorece la fuga de talento.

2.- Desequilibrio demográfico.

Aunque Andalucía no experimenta un declive poblacional global, sí existe una distribución profundamente desigual. Las áreas costeras y urbanas sufren sobrecarga demográfica, mientras que los municipios del interior entran en dinámicas de despoblación progresiva. La pérdida de servicios esenciales (sanidad, educación, banca, etc.) actúa como factor acelerador de este proceso.

3. Brecha de renta y desigualdad urbana.

Las desigualdades territoriales se reproducen a escala intraurbana. Andalucía alberga algunos de los barrios con menor renta per cápita del país, evidenciando una fractura social persistente entre áreas dinámicas y periferias vulnerables, donde el desempleo estructural y el fracaso escolar tienden a cronificarse.

III.- Limitaciones del enfoque político actual.

La persistencia de estos desequilibrios no puede entenderse sin atender a los incentivos del propio sistema institucional:

<-La concentración del peso electoral en áreas urbanas y litorales favorece decisiones de inversión con retorno político inmediato.

<-Existe una tendencia a reforzar territorios ya dinámicos frente a intervenir en zonas estructuralmente rezagadas, donde los resultados son más inciertos y a largo plazo.

<-La planificación estratégica adolece, con frecuencia, de falta de ejecución efectiva:

“Diagnósticos rigurosos sin dotación presupuestaria suficiente, sin calendarios vinculantes y sin mecanismos de evaluación”.

IV.- Hacia una agenda de reequilibrio territorial.

Superar la asimetría andaluza exige una estrategia sostenida, coherente y evaluable, articulada, al menos, en torno a cuatro ejes:

1.- Diversificación económica del interior.

Implantar incentivos fiscales diferenciados y estables que favorezcan la implantación empresarial en zonas con declive demográfico, acompañados de la creación de suelo industrial y de infraestructuras adecuadas.

2.- Descentralización institucional.

Redistribuir organismos públicos, centros de decisión y estructuras administrativas fuera de los principales núcleos urbanos, favoreciendo la fijación de población cualificada en el territorio.

3.- Red de transporte integrada.

Priorizar un modelo de conectividad interna que permita la movilidad funcional sin necesidad de desplazamientos definitivos, mediante el refuerzo del transporte de media distancia y cercanías.

4.- Garantía de servicios públicos y políticas de vivienda.

Asegurar la igualdad efectiva en el acceso a sanidad y educación con independencia del lugar de residencia, junto con políticas de vivienda que incluyan promoción pública, mecanismos de acceso y regulación del impacto de usos turísticos.

<<Conclusión>>

La cohesión territorial no constituye un objetivo accesorio, sino un requisito esencial para la efectividad del principio de igualdad. Mientras la acción pública continúe guiándose por indicadores agregados y resultados inmediatos, los desequilibrios internos tenderán a perpetuarse.

El verdadero reto para Andalucía no es únicamente crecer, sino crecer de manera equilibrada. Ello exige una transición desde políticas reactivas o asistenciales hacia una estrategia estructural orientada a la equidad territorial y la sostenibilidad a largo plazo.

N.B. Imagen. Asimetría.

Córdoba, 15 de junio de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba.

Inspector de Trabajo y S.S.

SOSTENIBILIDAD DEL SISTEMA SANITARIO ESPAÑOL

(Análisis de la dualidad público-privada y el impacto de la regularización masiva).

1.- Una “religión civil” en crisis.

La sanidad pública en España se percibe como el pilar fundamental del contrato social, sin embargo, en abril de 2026, el sistema se enfrenta a una paradoja: “Mientras mantiene la excelencia en intervenciones de alta complejidad, su base operativa -la atención primaria y la gestión de esperas- presenta síntomas de agotamiento estructural”. El debate ya no es solo ideológico, sino aritmético.

2.- Análisis – (Signos vitales vs. fragilidad).

Es un hecho comprobado y patente, que  el Sistema Nacional de Salud (SNS) padece una “enfermedad crónica de gestión“ caracterizada por:

<-Listas de espera: A pesar de las reformas administrativas, la demora media para cirugías no urgentes supera los 120 días, de manera, que la atención primaria sufre un embotellamiento que impide su función preventiva.

<-El factor demográfico: Aproximadamente, el 20% de la población es mayor de 65 años y consume el 70% de los recursos, además,  este gasto estructural es rígido y creciente, dejando poco margen de maniobra para imprevistos o aumentos de demanda externa.

3.- La simbiosis necesaria – (Sector Privado como “pulmón”).

La realidad actual es la de un modelo híbrido, porque la sanidad privada no es un accesorio, sino un componente sistémico cuya desaparición provocaría un colapso inmediato del sector público.

<<Dependencia Operativa>>

MecanismoDescripciónImpacto Sistémico
ConciertosDerivación de pruebas y cirugías menores.Supone el 10-12% del gasto; sin ellos, las listas de espera serían inasumibles.
Modelo MUFACECobertura para 1,5 millones de funcionarios.Su quiebra trasladaría a toda esa población a la pública de golpe, saturándola.
Seguros Privados12 millones de usuarios (1 de cada 4 españoles).Actúa como válvula de escape financiada directamente por el ciudadano.

4.- El factor de tensión – (Regularización masiva).

El escenario de una regularización que, sumada al efecto llamada y reagrupaciones, alcance una cifra aproximada a más de un millón de personas, altera profundamente la capacidad de absorción del sistema.

<<Desafíos económicos y asistenciales>>

<-Desequilibrio contribución-gasto: Si bien la regularización formaliza trabajadores, estos suelen cotizar por bases mínimas, de forma, que el coste de los servicios públicos asociados (especialmente en áreas de alto uso como pediatría y maternidad, donde la media de hijos de esta población suele ser superior a la nacional) supera la recaudación neta inmediata.

<-Un embudo logístico: No es solo un problema de dinero, sino de tiempo y espacio, ya que, las plantillas de médicos de familia (con cupos de 2.000 pacientes) no pueden absorber un aumento del 4-5% de la población de forma repentina.

<-Capital humano: Formar a un médico de familia requiere muchos años, y, no existe una bolsa de profesionales disponible para atender a más de un millón de nuevos usuarios de forma inmediata.

5.- El límite de absorción – (sanidad de dos velocidades).

La solidaridad, principio rector del sistema, tiene un límite físico, de forma, que superar la capacidad de carga del SNS conlleva riesgos sociales graves:

1.- Degradación por dilución: Al repartir recursos finitos entre más usuarios, la calidad percibida cae, lo que “iguala a la baja” el derecho a la salud.

2.- Fractura del contrato social: El contribuyente que sostiene el sistema con sus impuestos percibe que no recibe el servicio por el que paga, lo que acelera el éxodo a la sanidad privada y/o el descontento social en la base del sistema.

3.- Deslegitimación de lo público: La sanidad pública corre el riesgo de convertirse en un servicio de beneficencia para quienes no tienen otra opción, perdiendo el respaldo de las clases medias que son su motor político y financiero.

6.- Conclusión – (Hacia una catástrofe de gestión).

La intención política de universalidad choca frontalmente con la imposibilidad económica y logística de absorber una regularización masiva de personas en un sistema ya tensionado.

<-Poder vs. querer: No se trata de falta de voluntad, sino de la imposibilidad de estirar infraestructuras y personal especializado más allá de su punto de rotura.

<-Resultado previsible: Si no se aplican límites de absorción basados en criterios técnicos y de sostenibilidad, el sistema entrará en un “coma” funcional donde la cantidad de usuarios anulará la calidad de la prestación.

El futuro del modelo exige reconocer que la solidaridad depende de la fuerza del sistema, de forma, que sin una planificación seria que priorice la equidad para los actuales contribuyentes y la colaboración con el sector privado, el colapso será total.

N. B.  Imagen – Real y crítica.

(Imagen analítica de la dualidad público-privada y el impacto de la regularización masiva).

Córdoba, a 23 de abril de 2026.

Fdo. Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.
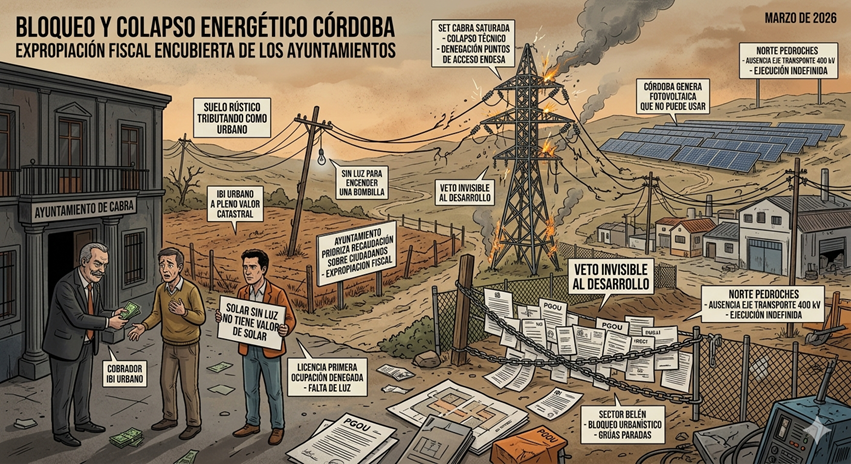
Infraestructura Eléctrica en Córdoba – (Bloqueo energético – atropello del IBI)

El “veto invisible” que paraliza la provincia y la expropiación fiscal encubierta de los Ayuntamientos.veto, invisible

1.- Realidad Provincial – (Un déficit estructural que nadie quiere asumir).

A día de hoy la provincia de Córdoba sufre un bloqueo energético doble que actúa como freno estructural al desarrollo:

ZonaProblema principalEstado actual (marzo 2026)
Norte (Pedroches)Ausencia de eje de transporte 400 kVInversión de 100 M€ aprobada (Maguilla-Peñarroya-Lancha). Ejecución “a largo plazo” (léase: indefinida).
Sur (Subbética)Saturación crónica de subestaciones y red de media tensiónColapso técnico real. Endesa recibe reclamaciones administrativas por denegación sistemática de puntos de acceso.
CapitalSaturación de nudos de conexión (Lancha/Casillas)Pendiente de ampliación de posiciones por REE para evacuar renovables.

(Nota. Mientras se publicitan “récords” de fotovoltaica, la energía generada no puede evacuarse, de forma, que el resultado es paradójico, ya que, Córdoba produce electricidad que no puede usar y, al mismo tiempo, impide que sus ciudadanos y empresas la consuman.)

2.- El veto eléctrico al desarrollo urbanístico – (la trampa perfecta).

El colapso de la red se ha convertido en un freno fáctico a los Planes Generales de Ordenación Urbana (PGOU), y, los Ayuntamientos, lejos de presionar a Red Eléctrica o a la Junta, han encontrado en este bloqueo una cómoda coartada:

<-Inviabilidad de licencias: No pueden otorgar licencias de primera ocupación porque no existe boletín de enganche.

<-Costes inasumibles: Las distribuidoras (Endesa) exigen a promotores particulares que financien subestaciones públicas completas.

<-Paradoja renovable: Se genera energía limpia que se “tira” mientras se bloquea el crecimiento residencial e industrial.

3.- Caso crítico – (Sector “Belén”) – (Cabra) – La prueba de cargo contra el Ayuntamiento.

La Subestación Eléctrica de Cabra (SET Cabra) está saturada nominalmente. Los 1,6 M€ invertidos en “digitalización” son un simple parche anti-apagones, porque  no aumentan ni un solo kW disponible para nuevos desarrollos. La nueva subestación compartida con Lucena sigue varada en el limbo administrativo por falta de conexión a las líneas de alta tensión de REE.

4.- La contradicción intolerable – (el “atropello” del IBI).

Aquí es donde el cinismo municipal se hace insoportable.

El Ayuntamiento de Cabra (y otros muchos) sigue cobrando IBI Urbano a pleno valor catastral sobre parcelas que, por informe técnico propio, no pueden urbanizarse por falta, básicamente, de suministro eléctrico básico. Es decir:

1.- El propio Ayuntamiento deniega licencias alegando que el suelo no dispone de los servicios básicos que exige el art. 7.2.b del Texto Refundido de la Ley de Suelo (TRLCI).

2.- Al mismo tiempo, exige el IBI como si el suelo ya estuviera urbanizado y servido.

Esta conducta vulnera la jurisprudencia clara del Tribunal Supremo (STS 30/05/2014 y doctrina posterior), ya que, el suelo urbanizable sin servicios reales ni ejecución material debe tributar como rústico.

5. Estrategia de defensa – (tres frentes contra la expropiación fiscal).

A.- Vía Tributaria (frente al Ayuntamiento): Recurso de reposición contra los recibos de 2026, con un argumento central, concretamente, <-la Administración no puede exigir tributación urbana por un suelo al que ella misma niega los servicios básicos que lo convierten en urbano->.

B.- Vía Catastral – (la madre de todas las batallas). Solicitud de subsanación de discrepancias ante la Gerencia del Catastro de Córdoba con base de una prueba  de poder, que reside en el propio informe municipal que deniega la potencia en el Sector Belén.

Si el Catastro reclasifica el suelo como rústico, el Ayuntamiento estará obligado a devolver los ingresos indebidos de los últimos cuatro años.

C.- Vía Ejecutiva. Suspensión de embargos (art. 165.1 LGT) por error material manifiesto en la base imponible.

Conclusión – (la expropiación fiscal encubierta y el verdadero culpable).

Lo que está ocurriendo en Cabra -y en otros municipios de la Subbética- no es un “problema técnico”, sino que es una expropiación fiscal encubierta por parte de Ayuntamientos, que han decidido priorizar la recaudación inmediata sobre la defensa real de sus ciudadanos.

En lugar de exigir a la Junta de Andalucía, a Red Eléctrica y a Endesa una planificación seria de infraestructuras, optan por la vía más cómoda, que consiste en seguir cobrando IBI a precio de suelo urbano sobre parcelas, que, según sus propios informes, no tienen luz para encender una bombilla.

Lo expuesto no es “colaboración” con el desarrollo, sino que es esquilmar al contribuyente, mientras se esconde detrás de la inoperancia de terceros. El suelo no tiene valor de solar si no tiene vatios. Y el Ayuntamiento que lo sabe y sigue cobrando actúa con dolo.

N.B. Imagen – Refleja una injusticia y un abuso de poder los Ayuntamientos.

Suelo rústico a precio de suelo urbano – expropiación fiscal, y, el verdadero culpable es el Ayuntamiento de turno, que prefiere esquilmar a sus ciudadanos que hacer justicia, siendo el responsable de una expropiación radical  y abusiva.

Córdoba, 30 de marzo de 2026.

Fdo. Enrique García Montoya.

Abogado. ICA-Córdoba. Inspector de Trabajo y S. S.