Tag Archives: económica

Servicios Públicos – (Seguir pagando por una gestión ineficiente – el dilema)

Un grupo muy amplio de los lectores pregunta repetidamente, que cuando se implantará el pago por los servicios públicos y que repercusión tendrá en el sistema impositivo español.

Es más que comprensible el escepticismo ciudadano ante la propuesta, repetida en los medios, de cobrar peajes por el uso de autovías para financiar su conservación. Esta idea genera temor, ya que, si seguimos este modelo de “pago por uso” para servicios colectivos que tradicionalmente consideramos cubiertos por impuestos, es más que posible, que pronto nos cobrarán hasta por respirar – (impuesto de aire limpio y verde).

Estamos ante un cambio de paradigma total en la política económica, ya que pasaremos, sin pausa ni tregua, de un modelo financiado por Presupuestos Generales a uno de pago directo por el uso y disfrute de unos servicios públicos, que ya hemos pagado.

***Se analiza por qué ocurre esto y por qué la verdadera crisis no es de recursos, sino de gestión.

1º.- Los peajes y su debate – (Ahora hasta su implantación).

El planteamiento de cobrar por usar las carreteras no es un capricho, sino, que según nos venden los defensores de aumentar el gasto público, responde a realidades innegables, entre ellas:

1.- Déficit de conservación acumulado: El presupuesto estatal no alcanza para cubrir la construcción y el mantenimiento preventivo, acumulando miles de millones de euros de retraso en reparaciones.

2.- Presión europea: Directivas de la U.E. exigen que el coste del transporte refleje su impacto ambiental real y el desgaste que causa en la infraestructura, en base al eslogan colectivista y discriminatorio de que “quien contamina, paga”, aunque  de paso alcanza a todos los ciudadanos por igual.

3.- Pérdida de ingresos por el coche eléctrico porque con el cambio de combustible, el Estado perderá una fuente de ingresos masiva (impuestos a los hidrocarburos), y busca el peaje como el sustituto recaudatorio.

2º.- El agujero negro del Sistema Público – (Falta de transparencia y despilfarro).

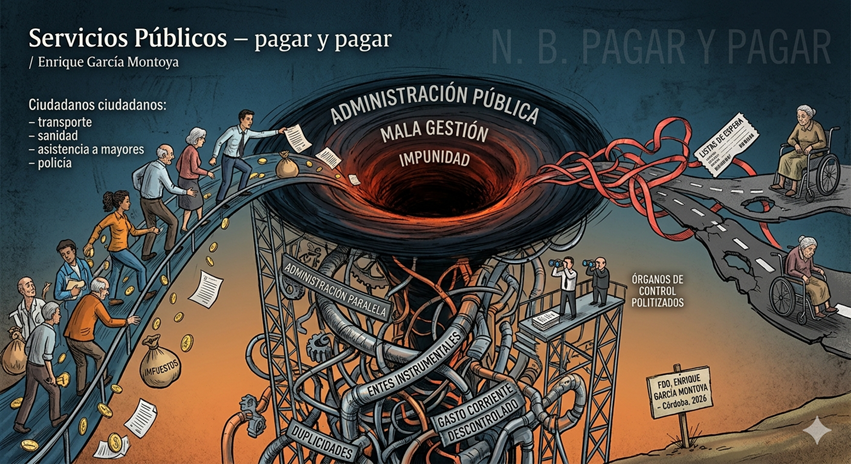
La desconfianza del ciudadano no nace de la falta de solidaridad, sino de la percepción de un “agujero negro administrativo” que traga recursos sin que los beneficios lleguen al ciudadano de a pie. Esta sensación es alimentada por el despilfarro y el gasto público descontrolado en todos los niveles del Estado (Central, CC.AA., Diputaciones y Ayuntamientos).

***Los puntos críticos de esta crisis de confianza son:

<-Hipertrofia de la administración paralela, ya que, es un hecho patente, que existe una multitud de empresas públicas, fundaciones y consorcios (“entes instrumentales”) con poco control, presupuestos flexibles y sistemas de contratación dudosos. Estas duplicidades multiplican el gasto en personal directivo, infraestructuras propias y sedes sin mejorar el servicio al ciudadano.

<-Transparencia: Se publican miles de formatos de documento portátil crípticos y técnicos, pero no información “clara y comprensible” que permita saber exactamente qué cuesta cada bache de la calle. Además, los organismos de control (Tribunal de Cuentas) publican informes con años de retraso, cuando la responsabilidad política ya se ha diluido.

<-Desequilibrio fiscal y mala calidad: La presión fiscal sube (o se mantiene con inflación), pero la percepción de los servicios baja: “Listas de espera en sanidad, justicia lenta y trabas burocráticas que obligan al ciudadano a trabajar para la propia administración” – (citas previas imposibles, petición de documentos que la administración ya posee, etc.).

<-Eficiencia vs. gasto corriente: El gasto público útil (inversión a largo plazo) crece menos que el gasto corriente (sueldos de cargos de confianza, alquileres, burocracia interna), que aumenta a un ritmo mayor que el bienestar directo del ciudadano.

3.- La raíz del problema – (Impunidad y un diseño político endogámico).

La solución no es técnica, sino que es política y ética, ya que, el sistema está diseñado para proteger y sostener la mala administración, no para la eficiencia.

***Los pilares de la impunidad:

1.- Invasión política de los órganos de control: Los encargados de vigilar al gestor (tribunales de cuentas, defensores del pueblo) son nombrados por cuotas partidistas. El control se convierte en un pacto de no agresión, de forma, que se vigila el trámite (el papel firmado), pero no la eficiencia (si el gasto era necesario).

2.- La burocracia como escudo: La estructura es tan compleja que la responsabilidad se diluye. Si un gestor firma una compra inútil, se escuda en que el técnico hizo el informe, el interventor no puso pegas y el jurídico avaló la legalidad, lo que conlleva, que al final, nadie es responsable del resultado, solo del cumplimiento formal del trámite.

3.- Incentivos perversos en el presupuesto: “El sistema castiga el ahorro”. Si un gestor es eficiente y le sobra dinero al final del año, el sistema no le premia, sino todo lo contrario (al revés), le reduce el presupuesto del año siguiente, lo que genera un incentivo para el gasto innecesario cada mes de diciembre.

<<Sistema de eficiencia>>

Un cambio de modelo de “protección” a “servicio” requiere reformas que rompan la impunidad:

<-Profesionalización de la gestión (despolitización): Cargos directivos seleccionados por mérito, no por cargo de confianza, con contratos por objetivos. Si no cumplen, se van.

<-Transparencia de “dato abierto”: Bases de datos en tiempo real. Rastreabilidad total del euro, desde el impuesto hasta la factura concreta.

<-Acción popular y responsabilidad civil: Permitir que ciudadanos o asociaciones demanden directamente a los gestores por malversación o negligencia grave, obligándoles a responder con su seguro de responsabilidad civil o patrimonio.

<<Conclusión>>

Estamos revisando el Contrato Social. El modelo de “todo incluido en los impuestos” está bajo mínimos debido al envejecimiento demográfico y al coste de la tecnología. La tendencia es que lo vital (sanidad, seguridad, etc.) siga siendo prioritario en los presupuestos, y lo discrecional (Carreteras, Gestión de Residuos, etc.) se desplace hacia tasas directas.

La clave no es cuánto se paga, sino la transparencia total: “Que el ciudadano perciba que lo que paga por un peaje se traduce realmente en una carretera sin baches, y no en un agujero negro administrativo”, pero quien tiene el poder de cambiar el diseño actual es quien más se beneficia de él.

N.B. Imagen. Sin retorno tangible. La realidad de un agujero negro que se lo traga todo.
Córdoba, 29 de abril de 2026.

Fdo.  Enrique García Montoya.

 Abogado ICA-Córdoba e Inspector de Trabajo y S.S.
Estanflación en Córdoba – (Análisis, vulnerabilidad y efectos)

La “trampa cordobesa” que pone a los ciudadanos a los pies de los caballos.

Los precios que no bajan y las condiciones políticas adversas están dejando a muchos cordobeses en una posición de extrema vulnerabilidad, casi “a los pies de los caballos”.

En las calles de Córdoba la economía ha entrado en una danza lenta y pesada:

“La estanflación (o, más exactamente, la slowflation)”, ha pasado de los libros de texto a la realidad, de manera, que la sensación diaria es, que el crecimiento se ha frenado mientras la inflación sigue mordiendo.

1.- El escenario nacional – (un frenazo con inflación pegajosa).

A mediados de marzo de 2026, España evita por los pelos la recesión técnica, pero se encuentra atrapada en lo que los analistas llaman Slowflation: “Crecimiento lento + inflación persistente).

Tras un 2025 aceptable (2,8 %), las previsiones para 2026 se han revisado a la baja, situándose entre el 2,0 % y el 2,4 %.

<-Los conflictos geopolíticos (como la inestabilidad en el Estrecho de Ormuz) ya están restando dinamismo al primer trimestre.

<-La inflación se resiste: el IPC ronda el 3%, con riesgo de superar el 4% por el encarecimiento de energía y alimentos.

Y aquí viene lo más peligroso: “Los efectos de segunda ronda”. Cuando los salarios suben para compensar el coste de la vida, se genera una nueva espiral de precios que alimenta la inflación. Es un círculo vicioso que las familias y las empresas cordobesas conocen demasiado bien.

2.- La trampa cordobesa – (Vulnerabilidad asimétrica).

Córdoba no sufre la misma tormenta que el resto de España, porque la nuestra es una vulnerabilidad asimétrica, ya que, el golpe recae mucho más sobre un lado (el de las familias y pequeños empresarios) que sobre el otro.

Nuestra economía depende en exceso del sector primario (olivar, agricultura) y del turismo, lo que nos hace especialmente frágiles.

<<Indicadores locales que duelen>>

-Crecimiento del PIB provincial: Apenas 1,7% (muy por debajo de la media nacional).

-IPC local: Cerca del 3,5%, agravado por los sobrecostes logísticos y de transporte.

-Tasa de paro estructural: Se resiste a bajar del 14 %.

Con un paro tan alto, las familias cordobesas tienen mucha menos capacidad de absorber subidas de precios que en otras provincias.

3.- Sectores clave y la tenaza económica.

*El agro y el “oro líquido”: El aceite de oliva, orgullo y motor de Córdoba, vive una paradoja cruel. Los costes de insumos (fertilizantes, energía, gasóleo) han subido un 20 %, y, por otro lado, con los tipos de interés altos, nadie invierte en modernizar las explotaciones. La productividad se estanca y el futuro se oscurece, de forma, que es como si el oro líquido se estuviera derramando antes de llegar al mercado.

*Hostelería y el “efecto menú del día”. Llegan más turistas, sí. Pero gastan menos. En barrios como Ciudad Jardín o el Centro, los pequeños negocios ven cómo suben los costes de la materia prima mientras los clientes aprietan el cinturón, de manera, que el  resultado es negativo: “Márgenes que se estrujan hasta desaparecer y cierres de locales que antes eran el alma del barrio”.

*Logística y la Base BLET. La Base Logística del Ejército de Tierra sigue siendo la gran esperanza de empleo y desarrollo, sin embargo, la incertidumbre presupuestaria y el encarecimiento de los materiales de construcción amenazan con retrasar su puesta en marcha. El futuro se aplaza una vez más.

4.- Consecuencias directas para empresas y familias.

Esta combinación de inflación + crecimiento lento está produciendo efectos muy concretos y dolorosos:

1.- Erosión del ahorro: las familias cordobesas destinan ya el 40 % de sus ingresos solo a cubrir necesidades básicas.

2.- Desánimo inversor: el pequeño empresario entra en “modo supervivencia”. Se posponen contrataciones y proyectos ante la incertidumbre del consumo en la segunda mitad del año.

3.- Brecha digital: sin márgenes para invertir, Córdoba corre el riesgo de quedarse atrás frente a provincias vecinas que sí avanzan en digitalización y modernización.

<<Conclusión. – (No estamos en el abismo, pero sí en una parálisis de márgenes).

Córdoba no está en situación límite… todavía, pero sí en una parálisis de márgenes donde la inflación se come el poco crecimiento que generan el turismo y la logística.

**La recuperación real dependerá de dos cosas que hoy parecen lejanas:

<-La ejecución ágil y real de los fondos europeos. <-Una buena campaña agrícola que logre estabilizar los precios en origen.

Mientras tanto, los precios altos y las condiciones políticas adversas están dejando a muchos cordobeses literalmente “a los pies de los caballos”. Es tiempo de resistencia estructural y de una gestión empresarial extremadamente analítica, creativa y valiente.

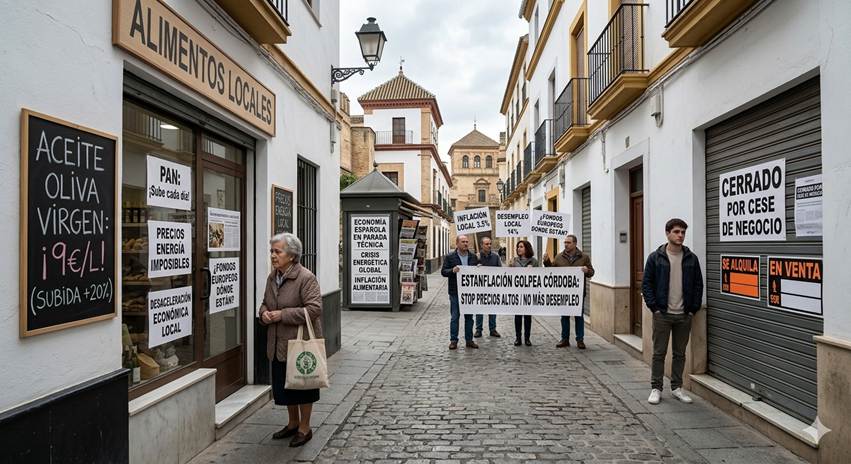
N.B. Imagen. Córdoba estanflación y efectos.

Es tiempo de resistencia estructural y de una gestión empresarial extremadamente analítica, aunque Córdoba siempre ha sabido reinventarse y ahora no puede ser menos.

Córdoba, 27 de marzo de 2026.

Enrique García Montoya.

 Abogado. ICA-Córdoba.  Inspector de Trabajo y S.S.

Valor de Referencia Catastral – (La coraza del Tribunal Constitucional)

El Tribunal Constitucional ha establecido con nitidez y rotundidad, que “el Valor de Referencia Catastral (VRC) es constitucional”, ya que, en una sentencia unánime, el T. C. avala este sistema como una <-adecuada medición de la riqueza->, poniendo una puerta blindada a posibles impugnaciones genéricas contra la norma.

El inicio de un camino nuevo en una defensa justa es necesario por el cambio en las reglas de juego, de forma, que ya que no podremos no cuestionar la Ley, lo que determina que la defensa, frente a un debilitamiento del “valor justicia” (C. E. art. 1.), se debe dirigir contra valor asignado a cada inmueble.

1.- Las bases del Tribunal Constitucional – (Una sentencia impositiva).

El Tribunal Constitucional ha fundamentado su decisión en tres bases que todo contribuyente debería conocer:

<-Capacidad Económica (art. 31.1 CE), ya que, la sentencia considera que el VRC no es arbitrario, porque nace de un análisis estadístico de precios reales de notarios y registradores.

<-El Factor de Minoración (0,9), porque la sentencia considera, que ese “margen de seguridad” del 10% es suficiente para absorber posibles desviaciones y garantizar que no se tribute por encima del valor real.

<-Presunción Iuris Tantum, porque para la sentencia el valor se presume cierto, aunque deja un resquisio legal al admitir prueba en contrario, quedando claro, que la carga de la prueba ahora recae una vez más y exclusivamente en el ciudadano impostado por el valor de referencia catastral.

2.- Los caminos de la defensa.

Ante una liquidación basada en un Valor de Referencia superior al precio real de compra, se abren dos vías de defensa y la elección dependerá del perfil de riesgo del ciudadano:

VíaProcedimientoVentajaRiesgo
ConservadoraAutoliquidar por el VRC y solicitar Rectificación.Evita intereses y sanciones.Desembolso inicial de liquidez.
CombativaAutoliquidar por valor de escritura.No se paga de más inicialmente.Intereses de demora y posible expediente sancionador.

(Nota. En la mayoría de los casos, la vía conservadora es la más adecuada y eficiente, pues permitirá impugnar con la tranquilidad de haber cumplido con la obligación tributaria, centrando el debate directamente en la valoración técnica del inmueble.

3.- El punto vulnerable del algoritmo catastral – (La prueba pericial).

El algoritmo del Catastro es ciego frente a la realidad física individualizada, de manera, que la defensa de una impugnación va a depender de que el perito arquitecto en su informe, ponga el foco en lo que el big data catastral no puede ver, así:

1.- Estado de conservación interno, porque el Catastro asume que el inmueble está en estado “normal”, de forma, que las humedades, instalaciones obsoletas o la necesidad de reforma integral son factores que el algoritmo del valor de referencia ignora.

2.-Deficiencias estructurales, ya que ITEs negativas o patologías no aparecen reflejadas en la ficha catastral.

3.- Distribución disfuncional del inmueble, pues pasillos excesivos, habitaciones ciegas o locales con poca fachada que penalizan el valor de mercado real, no se acogen por el valor de referencia catastral.

4.- Cargas y servidumbres y cualquier limitación urbanística que no aparecen reflejadas en el Mapa de Valores del valor de referencia y que por lo tanto no pondera.

4.- La impugnación del valor de referencia – (Los caminos).

Para poder impugnar el valor de referencia la ruta suele ser el siguiente:

<-Fase Administrativa con la presentación de la rectificación con informe pericial detallado. (Prepararse para el silencio o la desestimación sistemática).

<-Vía Económico-Administrativa (TEAR), que seguramente  es el momento clave para revisar cómo elaboró  el Catastro ese valor específico.

<-Vía Contencioso-Administrativa, que es la fase dónde la pericial de parte, ratificada judicialmente, adquiere su máxima importancia frente a la Administración.

<<Una propuesta>>

Si el valor de mercado real es sensiblemente inferior al VRC, es conveniente, no esperar a la liquidación oficial, de forma, que lo más eficaz, antes de firmar la escritura, es buscar un certificado de tasación de una entidad homologada por el Banco de España con fecha cercana al devengo.

(Nota. Tener esta prueba preconstituida hará que la balanza se incline a favor del contribuyente desde el principio del conflicto para poder destruir la presunción iuris tantum que opera en favor del valor de referencia.

N.B. La coraza tejida por el T. C. en favor del Valor de Referencia Catastral en su sentencia obliga a la defensa del contribuyente a demostrar el valor de mercado real, pues el TC ha puesto una puerta blindada a cualquier otra hipótesis de defensa.

Otra vez más al contribuyente se le sitúa en una posición de debilidad frente a la Administración Tributaria-Catastro, imponiéndole la carga de la prueba, cuando debería ser al contrario, ya que, la Administración es la parte más fuerte y la que cuenta con mayores medios de defensa de su posición contributiva, porque sin duda los impuestos son una necesidad para el mantenimiento de los servicios públicos, pero creo sinceramente que los derechos y libertades individuales deben prevalecer, máxime cuando estamos soportando una presión impositiva desaforada, a la que se unen unas condiciones económicas desfavorables para el ciudadano como la inflación y el deterioro de unos servicios públicos en retroceso en cantidad y calidad.

Córdoba, 15 de febrero de 2026.

Enrique García Montoya.

Abogado e Inspector de Trabajo y S.S.

Presidente de Córdoba Abierta (ACOA)

INGRESO MÍNIMO VITAL – CÓRDOBA (Igualdad – CC. AA. – desigualdad)

En España 2,5 millones de personas y familias cobran el llamado ingreso mínimo vital, según ha declarado triunfalista la Ministra del Ramo, por lo sí lo unimos a las personas todas las que no trabajan, hacen un total de 6.300  millones, que unido a la cifra de 10.300 millones de pensionistas, es un hecho patente en nuestro País existen 16.600 millones de personas, que  cobran del Estado frente a 26.450 millones de personas ocupadas.

Mis lectores me piden un artículo breve y claro sobre el llamado Ingreso Mínimo Vital con su incidencia en Córdoba, así que vamos a ello, dejando claro, que tengo limitaciones de datos y tendré que hacer estimaciones proporcionales al resto de España, así:

***El Ingreso Mínimo Vital (IMV) en España es una prestación no contributiva diseñada para garantizar un nivel mínimo de ingresos a personas y familias en situación de vulnerabilidad económica.

En 2025, las cuantías del IMV se han revalorizado un 9% con respecto a 2024, según la información oficial de la Seguridad Social y otras fuentes.

A continuación, detallo los importes del IMV a nivel nacional, por comunidades autónomas (CC. AA.), y, específicamente, en la provincia de Córdoba, basándome en datos disponibles.

<<Cuantías del Ingreso Mínimo Vital en 2025>>

Las cuantías del IMV dependen de la composición de la unidad de convivencia y de los ingresos previos de los beneficiarios.

El importe se calcula como la diferencia entre la renta garantizada (fijada por ley) y los ingresos existentes, hasta alcanzar el umbral establecido. Las cuantías son uniformes en toda España, por lo que no varían por comunidad autónoma o provincia, salvo en complementos autonómicos específicos o en la distribución de beneficiarios.

<<Los importes para 2025 son los siguientes (en 12 pagas mensuales)>>

*Renta garantizada por unidad de convivencia (no monoparental).

  • Un adulto: 7.905,72 € anuales (658,81 € mensuales).
  • Un adulto y un menor: 10.277,52 € anuales (856,46 € mensuales).
  • Un adulto y dos menores: 12.649,20 € anuales (1.054,10 € mensuales).
  • Un adulto y tres menores: 15.021,00 € anuales (1.251,75 € mensuales).
  • Un adulto y más de tres menores: 17.392,68 € anuales (1.449,39 € mensuales).
  • Dos adultos: 10.277,52 € anuales (856,46 € mensuales).
  • Dos adultos y un menor: 12.649,20 € anuales (1.054,10 € mensuales).
  • Dos adultos y dos menores: 15.021,00 € anuales (1.251,75 € mensuales).
  • Dos adultos y más de dos menores: 17.392,68 € anuales (1.449,39 € mensuales).
  • Tres adultos: 12.649,20 € anuales (1.054,10 € mensuales).
  • Tres adultos y un menor: 15.021,00 € anuales (1.251,75 € mensuales).
  • Tres adultos y dos o más menores: 17.392,68 € anuales (1.449,39 € mensuales).
  • Cuatro adultos: 15.021,00 € anuales (1.251,75 € mensuales).
  • Cuatro adultos y un menor: 17.392,68 € anuales (1.449,39 € mensuales).
  • Cinco o más miembros: 17.392,68 € anuales (1.449,39 € mensuales, tope máximo).

<<Renta garantizada para unidades monoparentales>>

  • Se añade un complemento del 22% sobre la renta garantizada de un adulto (1.738,26 € anuales adicionales, o 144,85 € mensuales). Ejemplo: Un adulto con un menor en una unidad monoparental: 10.277,52 € + 1.738,26 € = 12.015,78 € anuales (1.001,31 € mensuales).
  • Máximo para unidades monoparentales con discapacidad (≥65%) o situaciones específicas (gran invalidez, grado 3 de dependencia, víctima de violencia de género): hasta 20.871,24 € anuales (1.739,27 € mensuales).

*Complemento de ayuda a la infancia.

*Por cada menor en la unidad de convivencia: -Menores de 3 años: 115 € mensuales. -De 3 a 6 años: 80,50 € mensuales. – De 6 a 18 años: 57,50 € mensuales.

<<Ingreso Mínimo Vital en Córdoba>>

1.- En Córdoba, al igual que en el resto de España, las cuantías del IMV son las mismas que las indicadas anteriormente, ya que, se trata de una prestación gestionada a nivel nacional por el Instituto Nacional de la Seguridad Social (INSS), salvo en País Vasco y Navarra, donde la gestión está transferida desde 2022.

2.- No hay variaciones específicas en los importes por provincia, pero sí en el número de beneficiarios y la cuantía media percibida, que depende de la composición de los hogares y sus ingresos.

3.- Cuantía media en Córdoba: Según datos de 2024, la cuantía media del IMV por hogar en Andalucía es de aproximadamente 470,7 € mensuales (352,1 millones de euros para 673.729 hogares a nivel nacional en diciembre).

En 2025, con la revalorización del 9%, esta cuantía media en Córdoba podría situarse en torno a 513 € mensuales por hogar, aunque varía según el tipo de unidad de convivencia.

4.- Número de beneficiarios en Córdoba: En 2023, Andalucía lideraba el número de beneficiarios del IMV, con 502.308 personas (5,9% de la población regional).

En Córdoba, aunque no hay datos exactos por provincia para 2025, se estima que aproximadamente el 6-7% de la población podría estar recibiendo el IMV, proporcional a la tasa regional, lo que supondría unas 50.000-60.000 personas en la provincia, considerando su población de 780.000 habitantes.

<<IMV por Comunidades Autónomas (CC. AA.)>>

Las cuantías del IMV son idénticas en todas las CC. AA., como se detalla arriba, de forma, que la igualdad en País Vaco y Navarra es una entelequía casi desconocida, y, además, en Cataluña y en los anteriores existen complementos no acumulables marcando de nuevo diferencias desconocidas, pero muy superiores. 

Por otro lado, el número de beneficiarios y la cuantía media varían según las características socioeconómicas de cada región.

A continuación, se presentan datos relevantes sobre beneficiarios y cuantías medias por CC. AA., basados en estadísticas de 2023-2024 ajustadas al contexto de 2025:

*Andalucía: Beneficiarios (2023): 545.033 personas (176.550 hogares). Cuantía media (2024): 470,7 €/mes por hogar; en 2025, ~513 €/mes. Tasa de beneficiarios: 5,9% de la población.

*Comunidad Valenciana: Beneficiarios (2023): 176.109 personas (59.075 hogares). Cuantía media: ~500 €/mes (2024); en 2025, ~545 €/mes. Tasa: 3,6%.

*Cataluña: Beneficiarios (2023): 172.539 personas (53.726 hogares). Cuantía media: ~526 €/mes (2024); en 2025, ~573 €/mes. Tasa: 1,7%.

*Madrid: Beneficiarios (2023): 134.134 personas (44.316 hogares). Cuantía media: 618,83 €/mes (2024); en 2025, ~674 €/mes (segunda más alta). Tasa: 2,3%.

*Murcia: Beneficiarios (2023): 83.812 personas. Cuantía media: 444,66 €/mes (2024); en 2025, ~485 €/mes (de las más bajas). Tasa: 4,1%.

*Canarias: Beneficiarios (2023): 64.053 personas (26.307 hogares). Cuantía media: 497,88 €/mes (2024); en 2025, ~543 €/mes. Tasa: 2,9%.

*Extremadura: Beneficiarios (2023): 53.084 personas. Cuantía media: 426,27 €/mes (2024); en 2025, ~465 €/mes (la más baja). Tasa: 5%.

*País Vasco: Beneficiarios (2023): 47.656 personas. Cuantía media: 610,89 €/mes (2024); en 2025, ~666 €/mes. Tasa: 2,1%.

*Aragón: Beneficiarios (2023): 42.302 personas. Cuantía media: ~500 €/mes (2024); en 2025, ~545 €/mes. Tasa: 3,1%.

*Asturias: Beneficiarios (2023): 33.990 personas. Cuantía media: 611,47 €/mes (2024); en 2025, ~667 €/mes. Tasa: 3,3%.

*Castilla y León: Beneficiarios (2023): 73.504 personas. Cuantía media: ~500 €/mes (2024); en 2025, ~545 €/mes. Tasa: 3%.

*Galicia: Beneficiarios (2023): 71.635 personas. Cuantía media: 494,42 €/mes (2024); en 2025, ~539 €/mes. Tasa: 2,6%.

Castilla-La Mancha: Beneficiarios (2023): 63.810 personas. Cuantía media: 421,30 €/mes (2024); en 2025, ~459 €/mes (la más baja). Tasa: 3,1%.

*Cantabria: Beneficiarios (2023): 14.457 personas (5.399 hogares). Cuantía media: ~500 €/mes (2024); en 2025, ~545 €/mes. Tasa: 2,5%.

*Navarra: Beneficiarios (2023): 18.903 personas (6.225 hogares). Cuantía media: 702,49 €/mes (2024); en 2025, ~765 €/mes (la más alta). Tasa: 2,8%.

*La Rioja: Beneficiarios (2023): 11.726 personas (3.870 hogares). Cuantía media: ~500 €/mes (2024); en 2025, ~545 €/mes. Tasa: 3,4%.

*Illes Balears: Beneficiarios (2023): 20.186 personas. Cuantía media: ~500 €/mes (2024); en 2025, ~545 €/mes. Tasa: 1,7%.

*Ceuta: Beneficiarios (2023): 8.677 personas (2.140 hogares). Cuantía media: ~600 €/mes (2024); en 2025, ~654 €/mes. Tasa: 11,3%.

*Melilla: Beneficiarios (2023): 9.878 personas (2.486 hogares). Cuantía media: 602,85 €/mes (2024); en 2025, ~657 €/mes. Tasa: 13% (la más alta).  

<< Datos y observaciones a destacar>>

**Cuantías uniformes: Los importes del IMV no varían por CC. AA. o provincias, pero las cuantías medias percibidas reflejan diferencias en la composición de los hogares y los ingresos previos. -Por ejemplo, Navarra y Madrid tienen cuantías medias más altas debido a mayores complementos por monoparentalidad o discapacidad, mientras que Extremadura y Castilla-La Mancha tienen las más bajas por unidades de convivencia más pequeñas o menos complementos.

**Beneficiarios: *Andalucía lidera en número absoluto de beneficiarios (545.033 en 2023), pero Melilla (13%) y Ceuta (11,3%) tienen las tasas más altas en proporción a su población, debido a mayores índices de desempleo y pobreza. *Córdoba: No hay datos específicos de beneficiarios por provincia para 2025, pero se puede inferir que la cuantía media (513 €/mes) y el porcentaje de beneficiarios (6-7%) son similares a los de Andalucía. *Complementos autonómicos: Algunas CC. AA., como País Vasco (Renta de Garantía de Ingresos) o Cataluña (Renta Garantizada de Ciudadanía), ofrecen rentas mínimas autonómicas que complementan el IMV, pero no sustituyen las cuantías nacionales.

N. B.  El Ingreso Mínimo Vital en Córdoba  está regido por un binomio de igualdad y desigualdad, que nace en principio de que todas las CC, AA, son iguales, pero Cataluña, País Vasco y Navarra, como siempre, son superiores con índices de crecimiento complementarios.

Córdoba, a 18 de agosto de 2025

Enrique García Montoya.

Abogado ICA – Córdoba. Inspector de Trabajo y S. S.

Comentarios al Protocolo del Proyecto Formativo Singular BLET (I)

Protocolo para el Proyecto Formativo Singular BLET.

*Explicación.

El Protocolo para el Proyecto Formativo Singular BLET (Base Logística del Ejército de Tierra) representa una iniciativa colaborativa entre instituciones públicas y empresariales en Córdoba, destinada a alinear la formación profesional con las demandas laborales generadas por la implantación de la Base Logística del Ejército de Tierra (BLET).

Este documento fue firmado el 8 de agosto de 2025 en el Palacio de la Merced (Diputación de Córdoba) y busca fomentar la empleabilidad, la innovación y la transformación económica de la provincia.

*Descripción del Protocolo.

Signatarios y Contexto de la Firma

El protocolo fue suscrito por representantes de varias entidades clave, reflejando un enfoque colaborativo para maximizar recursos y eficiencia.

Los firmantes principales incluyen:

EntidadRepresentanteRol
Consejería de Empleo, Empresa y Trabajo Autónomo (Junta de Andalucía)Rocío BlancoConsejera
Diputación de CórdobaSalvador FuentesPresidente
Ayuntamiento de CórdobaJosé-María BellidoAlcalde
Confederación de Empresarios de Córdoba (CECO)Antonio DíazPresidente

La firma tuvo lugar el 8 de agosto de 2025 en Córdoba, en un acto que subrayó la importancia estratégica de la BLET para la región.

El Protocolo establece un marco de actuación para diseñar acciones formativas adaptadas a las necesidades del sector productivo vinculado a la base logística, con énfasis en la retención de talento y la atracción de inversiones.

*Objetivos Principales.

Los objetivos del protocolo se centran en la creación de un proyecto formativo singular que responda a las demandas laborales de la BLET y sus empresas auxiliares.

Específicamente:

-Alinear la formación profesional con perfiles altamente cualificados en áreas como digitalización, inteligencia artificial (IA), telecomunicaciones, logística y manufactura mecánica.

-Promover la empleabilidad de aproximadamente 7.000 estudiantes, priorizando a personas desempleadas, mediante itinerarios formativos personalizados y adaptables.

-Fomentar la transformación tecnológica y económica de Córdoba, posicionándola como referente nacional en logística moderna y empleo de calidad.

-Apoyar tres pilares fundamentales: análisis de la economía dual (empresas locales que respondan a oportunidades de la BLET), transferencia de innovación desde la investigación a las empresas, y potenciación de la Formación Profesional (FP) para satisfacer demandas empresariales.

-Profesionalizar el sector logístico y generar oportunidades en sectores emergentes, complementando industrias tradicionales como el turismo y la agroindustria.

*Contenido Clave.

El protocolo define un marco de colaboración continua, con acciones formativas que se ajustarán dinámicamente a las necesidades del sector.

Puntos destacados:

–Especialidades Formativas: Se han identificado hasta 110 especialidades, con un enfoque inicial en 64. Estas incluyen cursos en digitalización logística, IA aplicada al marketing, Big Data, robótica y automatización automotriz, ciberseguridad, instalación y mantenimiento de redes 5G, carpintería de aluminio, soldadura, calderería industrial, diseño mecánico y fabricación mecánica.

Muchos cursos conducen a Certificados de Profesionalidad y serán presenciales, involucrando a unas 174 entidades colaboradoras.

–Público Objetivo: Principalmente desempleados, aunque también accesible a ocupados para reconversión profesional.

–Financiación: Presupuesto global de 9,1 millones de euros para el período 2025-2027, con 1,3 millones asignados para el año en curso. La financiación proviene de la Junta de Andalucía y la Diputación de Córdoba.

–Cronograma: La convocatoria de acciones formativas se publicará en agosto de 2025, con los primeros cursos iniciando antes de fin de año. El horizonte del proyecto se extiende hasta 2027.

–Estudio de Base: Se basa en un Estudio de Necesidades Formativas, que identifica perfiles requeridos en logística, electrónica, telecomunicaciones y manufactura mecánica.

La lista detallada de acciones para la primera edición está disponible en recursos oficiales de la Junta de Andalucía.

N.B.  En este primer comentario al Protocolo del Proyecto Formativo Singular BLET se plantea su contenido y se concretan las claves de su desarrollo, determinando las partes principales en su firma.

Protocolo para el Proyecto Formativo Singular BLET.

Córdoba, a 11 de agosto de 2025.

Enrique García Montoya.

Abogado ICA-Córdoba. Inspector de Trabajo y S. S.